Единый расчет НДФЛ: что изменится для зарплаты, вкладов и инвестиций
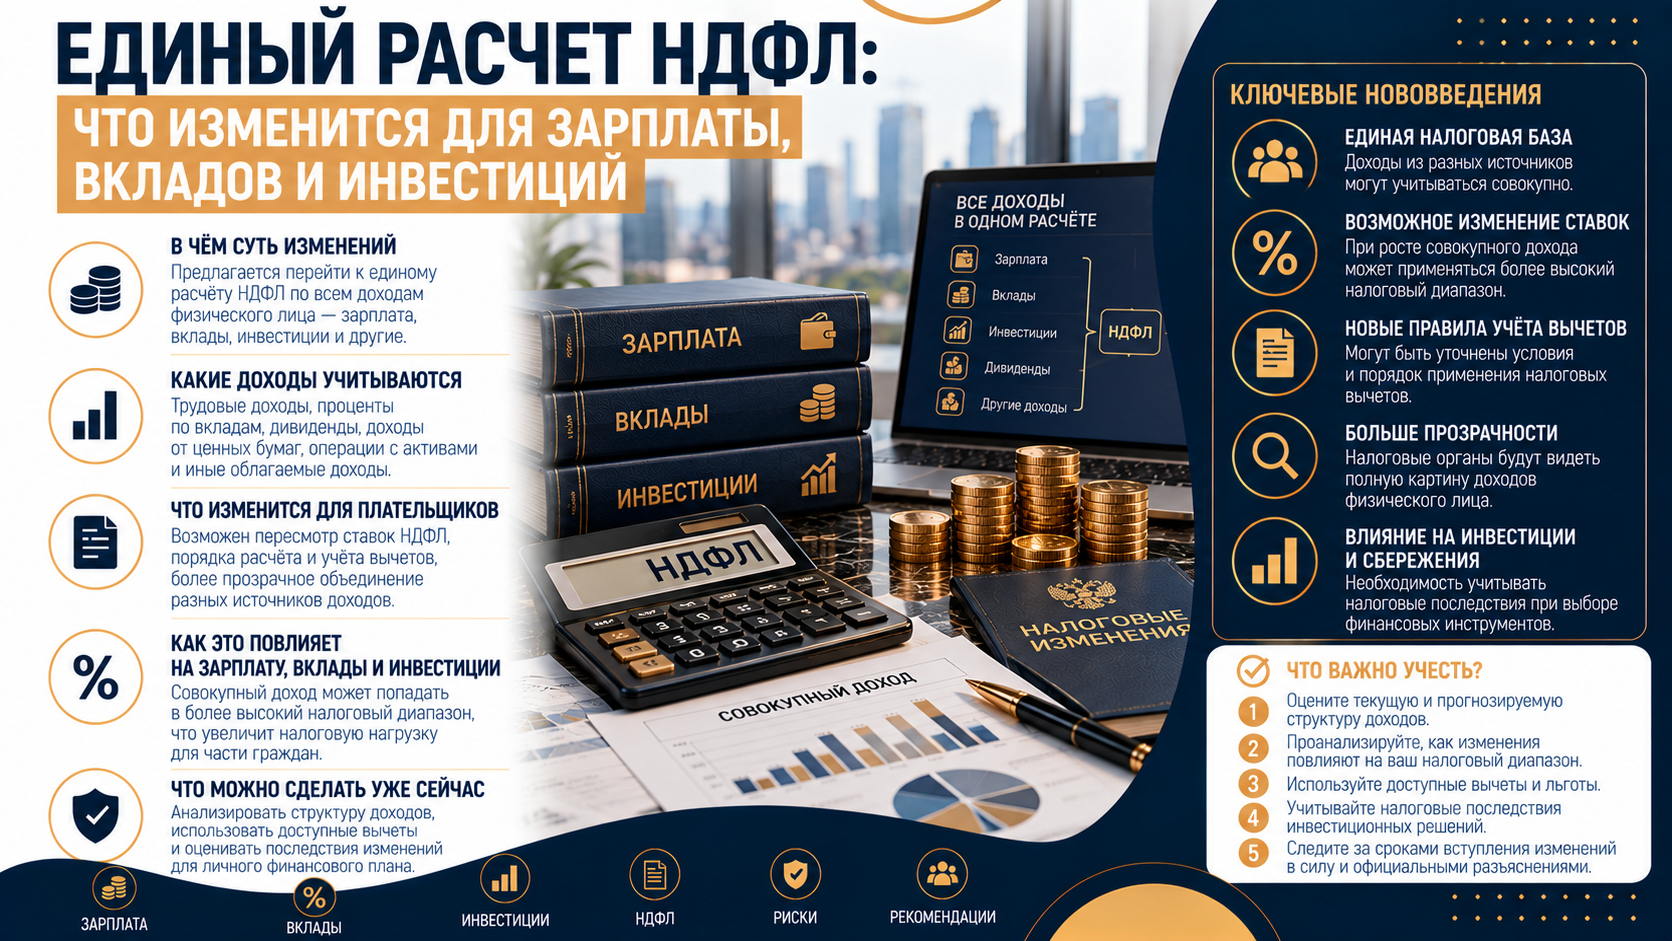
Владельцу капитала важно не только знать ставку НДФЛ по каждому источнику дохода, но и понимать, какие суммы в конце года окажутся на одной налоговой шкале. Зарплата, дивиденды, прибыль по ценным бумагам и проценты по вкладам сейчас рассчитываются по разным группам правил. Внесённый в Государственную Думу проект № 617-9 предлагает значительно расширить совокупность баз для пятиступенчатой шкалы.
Предлагаемый порядок может увеличить итоговый налог, когда высокие трудовые и инвестиционные доходы дополняют друг друга. Вместе с тем законопроект сохраняет отдельное определение каждой базы: стоимость проданной квартиры нельзя автоматически принять за налогооблагаемую прибыль, а вся сумма вклада не становится доходом. Пока поправки не приняты, для реальных выплат действуют нынешние правила. Ниже разобраны механика проекта, условный расчёт и документы, которые позволяют проверить собственную ситуацию.
Что означает объединение двадцати налоговых баз
Проект перечисляет в пункте 2.1 статьи 210 НК РФ двадцать налоговых баз резидента. Среди них — доходы от продажи имущества, дивиденды, операции с ценными бумагами и производными инструментами, проценты по российским банковским вкладам, выплаты по отдельным страховым и пенсионным договорам, цифровые финансовые активы, цифровая валюта, прибыль контролируемых иностранных компаний и основная база, куда обычно попадает зарплата. Это перечень баз, а не утверждение, что любая выплата из перечисленных категорий всегда облагается налогом.
Практический смысл изменения — общая прогрессия. Если за год несколько включённых в совокупность баз поднимут суммарный показатель за очередной порог, повышенная ставка будет применяться к соответствующей части превышения. Освобождение дохода, подтверждённые расходы и специальные вычеты сначала определяются по правилам конкретной категории. В общую шкалу попадает результат такого расчёта. Текст законопроекта № 617-9
Сегодня пять ставок от 13% до 22% уже действуют для основной группы доходов, прежде всего зарплаты. Многие инвестиционные и имущественные базы резидента образуют другую совокупность со ставками 13% и 15%: граница между ними составляет 2,4 млн рублей за год. Из-за этого одинаковая сумма облагаемых доходов при разном наборе источников может дать разный налог. Проект меняет именно связь между группами, а не объявляет новый налог на номинальную стоимость активов.
| Вопрос | Действующий порядок | Предложение по проекту |
|---|---|---|
| Шкала зарплаты | Пять ступеней: 13%, 15%, 18%, 20% и 22%. | Те же пороги и ставки для совокупности охваченных баз. |
| Дивиденды, ценные бумаги, имущество | В специальной группе действуют ставки 13% и 15%. | Базы включаются в общую пятиступенчатую совокупность. |
| Проценты по российским вкладам | Банки передают данные, ФНС рассчитывает налог по итогам года. | Банк удерживает налог при выплате; ФНС делает итоговую сверку. |
| Работа нескольких налоговых агентов | Каждый удерживает налог в пределах доступных ему сведений. | Раздельный текущий расчёт сохраняется; итог может быть пересчитан ФНС. |
Какие доходы инвестора потребуют отдельной проверки
Для портфеля наиболее заметны четыре линии. Дивиденды включаются в базу по долевому участию; результат продажи акций и облигаций определяется по правилам операций с ценными бумагами; банковские проценты учитываются сверх необлагаемой величины; зарплата входит в основную базу. Если владелец сдаёт недвижимость в аренду, это ещё одна составляющая основного дохода. При продаже недвижимости правила срока владения, расходов и имущественных вычетов проверяют до применения шкалы.
| Источник | Что обычно образует базу | Что нельзя упускать |
|---|---|---|
| Зарплата и вознаграждение | Налогооблагаемые выплаты после применимых вычетов. | Работодатель не знает все доходы у иных агентов. |
| Дивиденды | Доход от долевого участия по правилам статьи 214 НК РФ. | Особенности зачёта налога и налогообложения иностранного дохода. |
| Ценные бумаги | Финансовый результат по операциям с учётом расходов. | Убытки, ИИС, льготы длительного владения и подтверждающие документы. |
| Банковские вклады | Проценты сверх применимого необлагаемого порога. | Год выплаты, все банки и специальные правила длинных вкладов. |
| Продажа имущества | Облагаемый доход после проверки освобождения и вычетов. | Минимальный срок владения и документы о цене приобретения. |
Паи фонда, выплаты по долгосрочным сбережениям и доходы от цифровых активов также могут попасть в перечень. Но налоговое событие у них отличается от процента по обычному вкладу. Для страхового договора важно, какая именно часть выплаты признаётся облагаемым доходом. Не следует складывать размер страховой выплаты или сумму погашения бумаги с зарплатой без расчёта базы по соответствующей статье НК РФ.
Пять ступеней применяются к слоям дохода
Шкала резидента в рассматриваемой совокупности устроена так: 13% — на первые 2,4 млн рублей за год; 15% — на часть от 2,4 до 5 млн; 18% — на часть от 5 до 20 млн; 20% — на часть от 20 до 50 млн; 22% — только на превышение 50 млн. Пересечение границы не переводит весь годовой доход на новую ставку. Например, при базе 46 млн рублей последние 26 млн попадают в диапазон 20%, а до уровня 22% сумма ещё не дошла.
Для действующего НДФЛ такое разделение диапазонов уже применяется к основной группе доходов. В законопроекте сохраняются те же числовые пороги, но меняется состав совокупности, с которой их сопоставляют. Поэтому особенно заметным изменение может быть у владельца бизнеса, получающего зарплату и крупные дивиденды, или у человека с доходом от работы и значимой прибылью по ценным бумагам. Разъяснение ФНС о ставках НДФЛ
Годовой доход в повседневном смысле и налоговая база не тождественны. Продажа акций на 40 млн рублей после покупки за 37 млн может дать облагаемый финансовый результат 3 млн рублей до иных корректировок. Возврат депозита на 45 млн рублей — это возврат внесённых денег; НДФЛ касается процентов, превышающих необлагаемый уровень. Такие различия определяют, какая сумма фактически займёт верхние ступени.
Почему удержание в течение года не будет окончательным
Налоговый агент исчисляет и удерживает НДФЛ на своих выплатах. Работодатель видит свою зарплату, компания — дивиденды, брокер — результат операций по обслуживаемому счёту, банк — свои проценты. Даже когда несколько выплат идут одному человеку, разные агенты не получают единой полной картины в момент каждой выплаты. Проект специально сохраняет отдельный текущий расчёт по дивидендам и процентам, а также оговаривает, что при расчёте других доходов эти две базы не включаются в промежуточную совокупность.
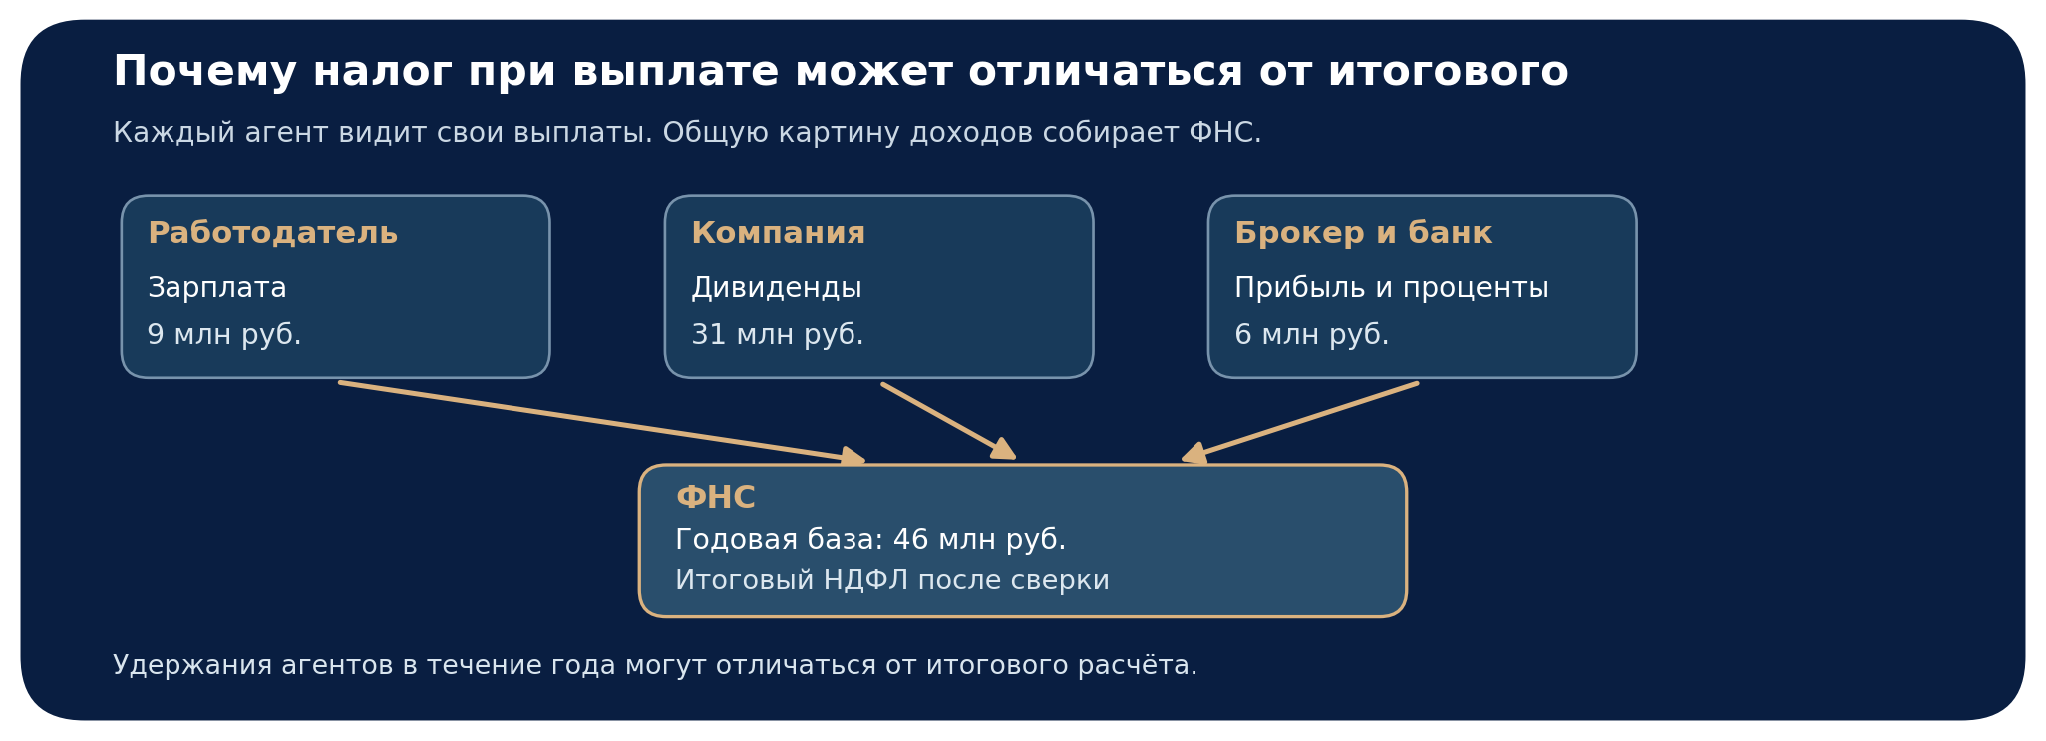
Это техническое разделение нельзя читать как освобождение дивидендов и вкладов от общей прогрессии. После получения сведений от агентов и декларации, если она нужна, налоговая служба сопоставит базы за год. Если итоговый налог окажется выше ранее удержанного, разницу укажут в налоговом уведомлении. При переплате вопрос возврата решается по соответствующим правилам НК РФ. Обязанность подать 3-НДФЛ по самостоятельно декларируемому доходу не исчезает только потому, что другой доход прошёл через налогового агента.
По действующим правилам ФНС уже проводит итоговое сопоставление доходов от разных работодателей и агентов в предусмотренных случаях. Проект распространяет эту логику на более широкую совокупность и отдельно меняет администрирование вкладов. Дата уплаты по уведомлению и порядок подачи декларации имеют значение для денежных потоков: удержание сегодня и доплата после завершения года — разные события. Порядок налоговых уведомлений ФНС
Условный расчёт для совокупной базы 46 млн рублей
Предположим, налоговый резидент за год получил 9 млн рублей налогооблагаемой зарплаты, 31 млн рублей дивидендов, 4 млн рублей налогооблагаемой прибыли от операций с ценными бумагами и 2 млн рублей базы по банковским процентам уже после применения необлагаемой величины. Размер банковского вклада, давшего эти проценты, для расчёта не нужен. В модели нет иных доходов, льгот, вычетов, убытков и специальных зачётов. Дивиденды приведены после определения применимой базы, а суммы заданы исключительно для иллюстрации.
| Этап расчёта | Раздельные шкалы сейчас | Совокупная шкала по проекту |
|---|---|---|
| База зарплаты | 9 млн руб. | 9 млн руб. |
| Дивиденды, прибыль и проценты | 37 млн руб. в специальной группе | 37 млн руб. в общей совокупности |
| Итого облагаемых баз | Группы оценивают отдельно | 46 млн руб. |
| НДФЛ с зарплаты | 1,422 млн руб. | Входит в общий налог |
| НДФЛ с специальной группы | 5,502 млн руб. | Входит в общий налог |
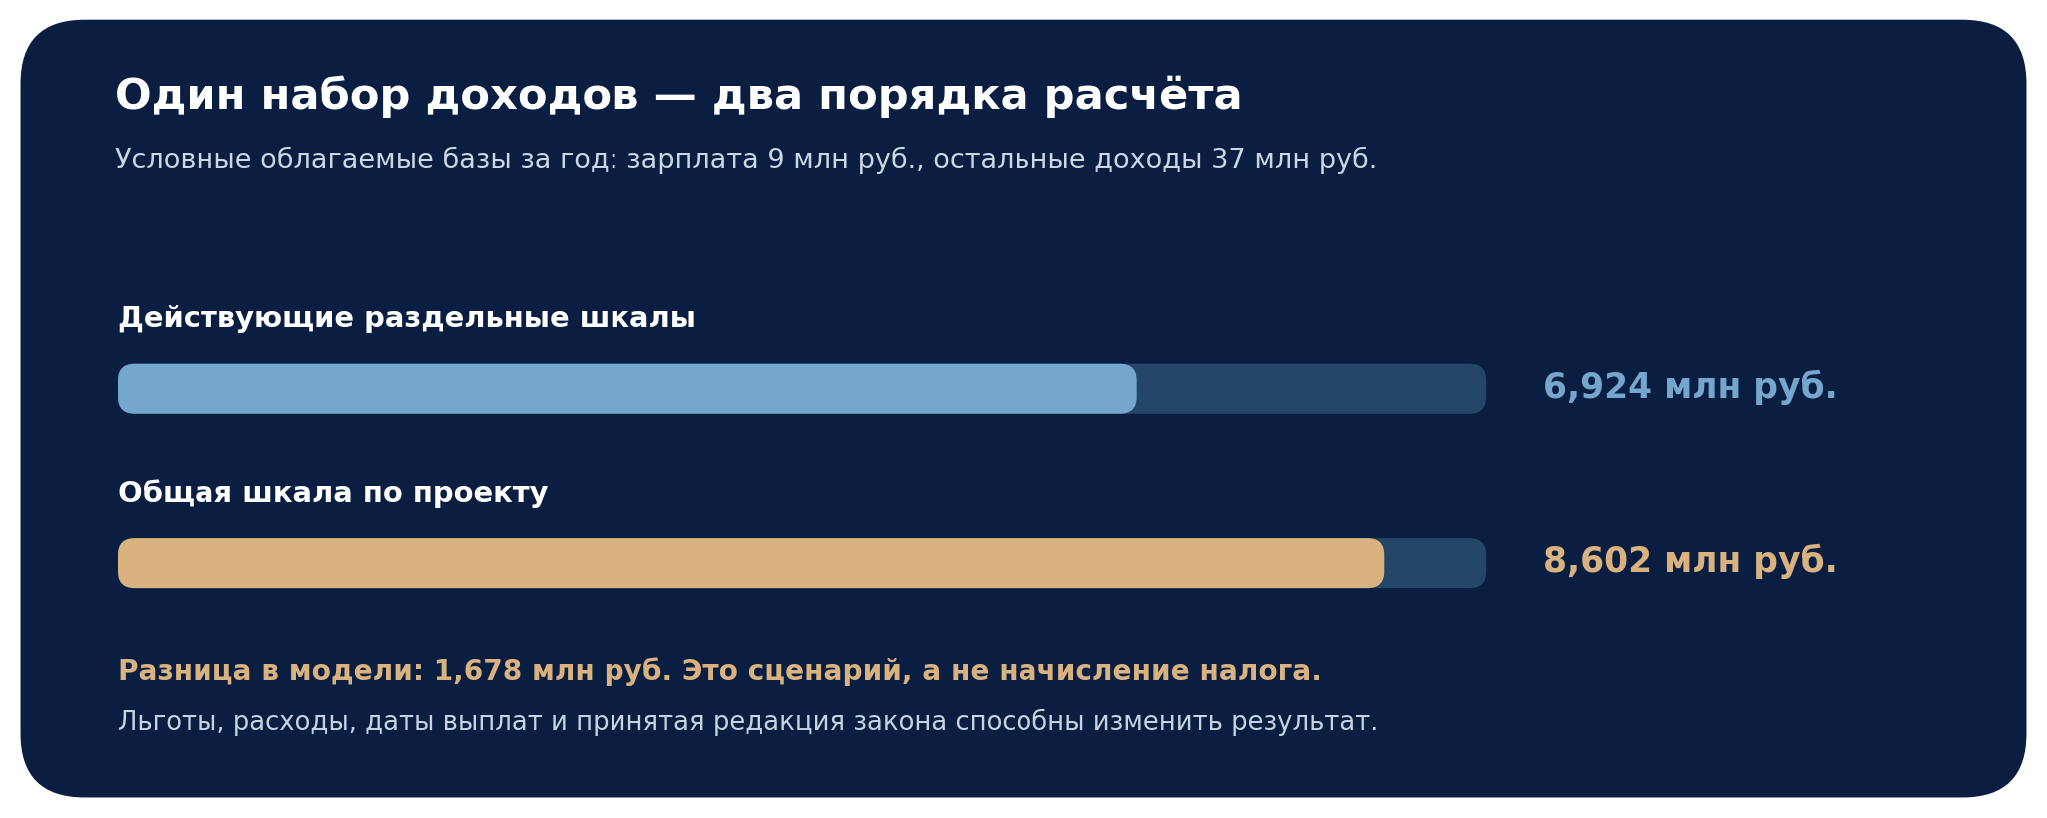
| Итоговая сумма НДФЛ | 6,924 млн руб. | 8,602 млн руб. |
По нынешнему порядку налог с зарплаты составляет 312 тыс. рублей с первых 2,4 млн, 390 тыс. рублей со следующих 2,6 млн и 720 тыс. рублей с оставшихся 4 млн: всего 1,422 млн. Для отдельной группы из 37 млн рублей расчёт даёт 312 тыс. рублей с первых 2,4 млн и 5,19 млн рублей с превышения по ставке 15%: всего 5,502 млн. Сумма двух результатов — 6,924 млн рублей.
При объединении 46 млн рублей распределяются по пяти диапазонам: 312 тыс. + 390 тыс. + 2,7 млн + 5,2 млн = 8,602 млн рублей. Разница в данной модели составляет 1,678 млн рублей. Её нельзя автоматически считать будущей доплатой конкретного инвестора: фактические базы, вычеты, порядок зачёта налогов и текст принятого закона могут изменить итог. Также часть НДФЛ уже удержат агенты в течение года; окончательное уведомление показывает разницу с ранее уплаченным, а не весь налог заново.
Вычеты сохраняют свою природу
Общая шкала не означает, что любой вычет можно произвольно перенести на любой доход. Расходы на покупку ценных бумаг и соответствующие инвестиционные вычеты уменьшают базу по операциям с ними по установленным правилам. Имущественный вычет при продаже относится к доходу от продажи и не превращает дивиденды в необлагаемые. Стандартные и социальные вычеты, а также вычеты по приобретению жилья и ипотечным процентам регулируются собственными условиями и пределами.
В проекте предусмотрен дополнительный способ использовать в том же налоговом периоде часть допустимых стандартных, социальных и отдельных имущественных вычетов, которую не удалось учесть по предусмотренным базам. Такой остаток предлагается учитывать при определении базы по банковским процентам, но не выше самой этой базы. Это может быть полезно человеку с крупными процентами и недостаточной зарплатной базой для полного применения вычета. Условие касается остатка именно вычета, подтверждённого по НК РФ, а не всей суммы расходов на лечение или жильё.
Например, если после всех применимых расчётов остаётся 180 тыс. рублей допустимого социального вычета и облагаемые проценты составляют 2 млн рублей, проект потенциально позволит зачесть этот остаток в пределах процентной базы того же года. Но ответ для реального случая зависит от вида вычета, документов, других баз и окончательной редакции нормы. Непереносимые остатки стандартных и социальных вычетов не становятся бессрочным активом только потому, что меняется шкала.
Что отдельно меняется для банковских процентов
Сейчас российские банки сообщают налоговой службе о выплаченных процентах. ФНС определяет облагаемую сумму по всем банкам человека: общий процентный доход за год уменьшается на величину, равную 1 млн рублей, умноженному на максимальное значение ключевой ставки, действовавшее на первое число месяцев этого же налогового периода. Для некоторых длинных вкладов с выплатой процентов в конце срока предусмотрен особый механизм. Налоговая база не равна сумме размещённого капитала. Правила ФНС по процентам на вкладах
Проект предлагает сделать банк налоговым агентом, удерживающим НДФЛ при выплате процентов. Одновременно для расчёта необлагаемой величины в будущих периодах предлагается брать максимальное значение ключевой ставки на первые числа месяцев предшествующего года. Такая конструкция позволяет знать исходный параметр заранее, когда банк ещё только выплачивает проценты. Она способна изменить размер базы сама по себе, независимо от объединения доходов на пятиступенчатой шкале.
Если у человека вклады в нескольких банках, каждый банк при удержании видит лишь доступные ему выплаты. Налоговая служба затем сверит всю сумму процентов и удержанный НДФЛ. Поэтому дробление капитала между банками не создаёт столько же независимых необлагаемых лимитов. Проект также предлагает уточнения для депозитов, оформленных доверительным управляющим в интересах физического лица: управляющий должен раскрыть банку владельцев и распределение процентов.
Продажа имущества и налоговый статус требуют отдельной оценки
При продаже квартиры сначала проверяют минимальный срок владения и иные условия освобождения. Если доход облагается, учитывают документально подтверждённые расходы на приобретение либо применимый имущественный вычет. К пятиступенчатой совокупности по проекту относится именно рассчитанная налоговая база. Цена договора сама по себе не показывает будущую ставку НДФЛ. Похожая логика применяется при продаже доли в компании: значение имеют срок владения, вид актива, освобождения и документы о расходах.
Отдельный блок проекта касается людей, которые не признаются налоговыми резидентами России. Для перечисленных в новой редакции статьи 210 баз предлагается ставка 30%, в том числе по российским дивидендам и банковским процентам. Это серьёзное отличие от расчёта для резидента, но конкретное последствие зависит от вида выплаты, определения налогового статуса и применимых специальных правил. Универсальную ставку для любого иностранного дохода или любого человека, живущего за рубежом, из этой нормы выводить нельзя.
Также в проекте фигурирует ставка 35% для определённых дивидендов, перечисляемых на счета типа «С». Это узкий случай, его не следует переносить на обычные дивиденды всех частных инвесторов. Если налоговый статус меняется в течение года, а часть доходов поступает из иностранных источников, расчёт требует анализа по каждой дате и договору, включая обязанности по декларированию.
Что проверить в личных документах до изменений
Составьте годовую ведомость доходов не по поступлениям на карту, а по налоговым базам: трудовые выплаты, дивиденды, прибыль и убытки по счетам, проценты, продажа имущества. Для ценных бумаг сохраните отчёты брокеров, документы о приобретении и подтверждение расходов. Для вкладов — справки банков о выплаченных процентах и данные об особенностях длинных договоров. Для недвижимости — договоры, выписки и подтверждения оплаты.
Отметьте, какой доход прошёл через агента, что нужно декларировать самостоятельно и какие вычеты ещё доступны. Каждый агент может удержать НДФЛ правильно по своим сведениям, а итоговая сверка всё равно покажет доплату. Уведомление следует сопоставлять с фактическими выплатами и подтверждать расхождения документами.
Получение дивиденда, банковского процента и продажа актива могут приходиться на разные годы. Пороги применяются в пределах налогового периода; перенос сделки ради ставки имеет смысл оценивать вместе с рыночным риском и потребностью в деньгах. Пока поправки обсуждаются, реальные решения опираются на действующий НК РФ и документы конкретной сделки.
Если проект примут в рассмотренной редакции, доходы от труда и капитала вместе займут ступени шкалы. При этом источники сохранят свои правила определения базы, а удержания отдельных агентов станут частью годового итога. Полная ведомость доходов, расходов и вычетов поможет увидеть возможный эффект заранее.
Дисклеймер
Материал носит информационный характер и не является индивидуальной инвестиционной, юридической или налоговой рекомендацией. Проект № 617-9 может измениться при рассмотрении. Расчёт с совокупной базой 46 млн рублей является условным и не определяет сумму НДФЛ конкретного человека. Налоговые последствия зависят от вида дохода, применимых льгот и вычетов, подтверждающих документов, налогового статуса и принятой редакции закона.
 IPG в Telegram


 Получить