Налог на вклады через доверительное управление: что предлагают изменить
Размещение денег через доверительного управляющего не превращает проценты по банковскому депозиту в доход без налога. Однако в нынешнем порядке передачи сведений есть разрыв: договор с банком заключает управляющий, а экономический результат причитается физическому лицу, передавшему капитал. Если банк не получил сведения о владельце и его доле, налоговому органу трудно сопоставить выплаченные проценты со всеми вкладами этого человека.
Законопроект № 617-9 предлагает прописать такой обмен информацией и одновременно перестроить налогообложение обычных вкладов: банки должны будут удерживать НДФЛ при выплате процентов, а годовой расчёт — учитывать разные источники дохода по единой прогрессивной шкале. Пока это проект, внесённый в Государственную Думу. Для сегодняшних выплат продолжают действовать правила Налогового кодекса в текущей редакции; окончательный эффект поправок зависит от принятого текста.
Как рассчитывается налог на проценты сегодня
Налогом облагается доход в виде процентов, а не сумма самого вклада. Для российских банков налоговая база складывается из процентов по всем соответствующим счетам и депозитам одного человека за календарный год. Из неё исключают необлагаемую величину: 1 млн рублей умножают на максимальную ключевую ставку Банка России из значений, действовавших на первое число каждого месяца этого же года. Поэтому сумма зависит от года выплаты. Для доходов 2025 года максимум составлял 21%, а необлагаемая величина — 210 тыс. рублей.
Действующая специальная шкала для налогового резидента: 13% с первых 2,4 млн рублей облагаемой базы по соответствующим пассивным доходам и 15% с превышения. Зарплата облагается по своей прогрессивной шкале, поэтому высокий трудовой доход сам по себе не переводит проценты на ставку 18% или 20%. Банки передают сведения о выплаченных процентах, ФНС суммирует их и выставляет уведомление по итогам года. Например, налог с процентов за 2025 год уплачивается по уведомлению не позднее 1 декабря 2026 года. Для длинных вкладов с выплатой процентов в конце срока предусмотрены особые правила переноса неиспользованного необлагаемого остатка; простой расчёт ниже их не моделирует. Разъяснение ФНС о налоге на вклады
Рублёвые счета и вклады со ставкой не выше 1% в течение всего года, а также счета эскроу не входят в этот расчёт. Перевод денег между банками не создаёт отдельный необлагаемый лимит: ФНС рассматривает проценты одного владельца совокупно. Действующая необлагаемая величина также не является имущественным или социальным вычетом, которым можно свободно уменьшить другие доходы.
Почему доверительное управление вызвало разночтения
В индивидуальной стратегии доверительного управления клиент передаёт активы управляющему на определённый срок. Управляющий совершает сделки от своего имени в интересах клиента и может держать часть средств на банковском счёте или депозите. Передача активов не делает управляющего их собственником. Если договор с банком оформлен на управляющего, а проценты экономически принадлежат нескольким клиентам, банку требуются сведения о каждом владельце и причитающейся ему сумме.
Минфин ещё в 2023 году разъяснял, что проценты по вкладам, оформленным доверительным управляющим, облагаются с учётом статьи 214.2 НК РФ. При этом действующая статья подробно обязывает банки сообщать сведения о выплаченных физическому лицу процентах, но не устанавливает столь же прямую цепочку раскрытия владельца от управляющего банку. Практическая сложность состоит в администрировании и идентификации дохода. Отсутствие сведений в автоматическом расчёте не доказывает, что доход освобождён от НДФЛ. Разъяснение Минфина о доверительном управлении
При оценке конкретного договора важны юридическая форма продукта, кто является вкладчиком по договору с банком, когда и кому причисляются проценты, что отражено в отчёте управляющего и какие сведения уже переданы налоговому органу. Нельзя считать любой продукт с пометкой «управление» одинаковым. Управляющий может использовать депозит как временное место для средств, а может держать активы в облигациях, сделках РЕПО или паевом фонде; налоговые события будут различаться.
| Механизм | Что действует | Что предлагает проект № 617-9 |
|---|---|---|
| Кому относят проценты ДУ | Применение статьи 214.2 разъяснено, но обмен данными о владельце прямо не расписан. | Управляющий сообщает банку владельцев и доли дохода до выплаты процентов. |
| Момент удержания | ФНС рассчитывает налог по итогам года и направляет уведомление. | Банк удерживает НДФЛ при выплате процентов; ФНС сверяет результат. |
| Необлагаемая величина | Максимальная ключевая ставка на первые числа месяцев года выплаты × 1 млн руб. | Для будущих периодов предлагается брать показатель предшествующего года. |
| Шкала у резидента | Проценты входят в отдельную совокупность баз: 13% и 15%. | Процентную базу объединяют с основными доходами для ставок от 13% до 22%. |
| Нет раскрытия владельца ДУ | Единого специального механизма удержания в статье 214.2 нет. | Для нераскрытых лиц предусмотрена ставка удержания 30%. |
Как проект связывает управляющего, банк и ФНС
Ключевое предложение — новый пункт статьи 214.2 НК РФ. Он распространяет общие правила на проценты по банковским вкладам, которые выплачиваются доверительному управляющему в интересах физических лиц — учредителей управления. Управляющий должен передать банку сведения об этих лицах и о размере дохода каждого не позднее чем за три рабочих дня до выплаты процентов. Банк получает основание для персонального расчёта и последующей передачи данных налоговой службе.
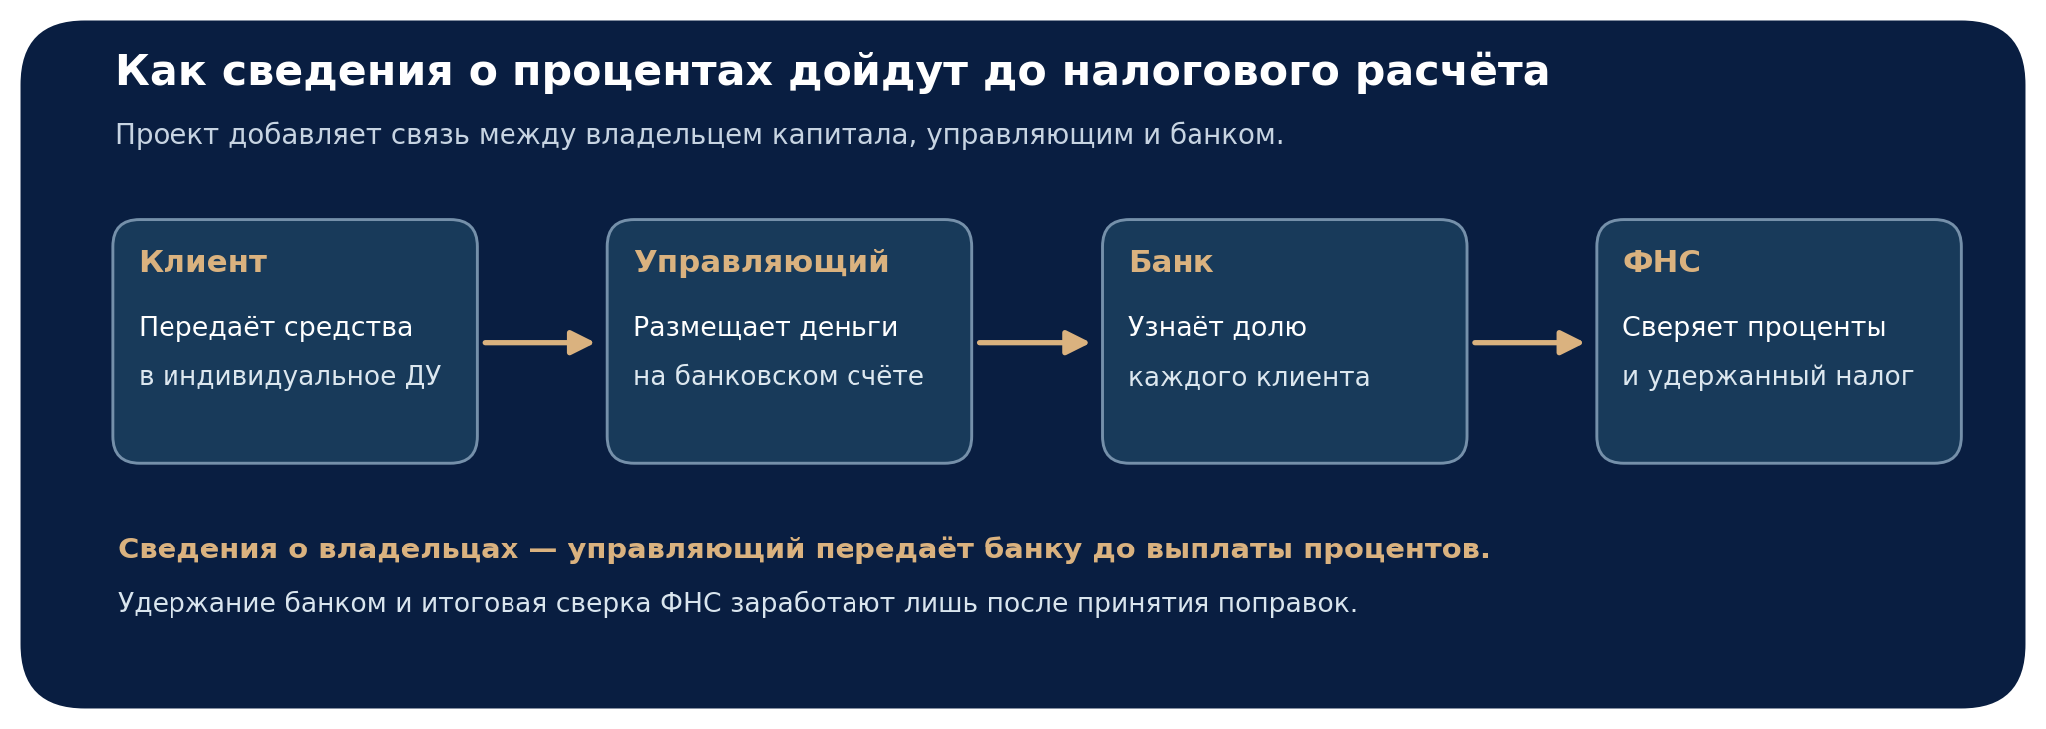
Проект также делает кредитную организацию налоговым агентом по процентам. Она исчисляет налог на дату получения дохода, нарастающим итогом с начала года, учитывая ранее удержанные ею суммы. Другие банки и работодатели в её текущем расчёте не участвуют. Поэтому удержание в день выплаты не обязательно станет окончательной суммой: ФНС сможет сопоставить сведения от разных агентов и доначислить разницу по итогам года, если совокупный доход и применимая ставка окажутся выше. Механизм возврата излишне удержанного налога нужно будет оценивать по финальной редакции закона и общим правилам НК РФ.
Отдельный риск для управляющего — нераскрытие владельцев и распределения процентов. В внесённом тексте к таким выплатам предложено применять удержание по ставке 30%. Это не означает, что любому клиенту доверительного управления автоматически установят налог 30%: условие связано именно с отсутствием необходимой информации у банка. Для клиента существенны точность данных и возможность сверить долю начисленных процентов с отчётом управляющего. Карточка законопроекта № 617-9
Пять ставок и изменение необлагаемой величины
Сегодня процентный доход резидента обычно рассматривается в специальной группе со ставками 13% и 15%. Проект включает базу по банковским процентам в совокупность, к которой относится основная прогрессивная шкала: 13% на первые 2,4 млн рублей, 15% на часть от 2,4 до 5 млн, 18% на часть от 5 до 20 млн, 20% на часть от 20 до 50 млн и 22% на превышение 50 млн. Ставка применяется только к соответствующему слою базы, а не ко всем процентам сразу после перехода через границу.
Объединение меняет расчёт для людей, у которых есть зарплата, дивиденды, результат продажи активов или другой доход, охваченный проектом. Если зарплата уже заняла нижние ступени, налогооблагаемые проценты способны попасть на более высокий предельный уровень. При небольшом общем доходе изменение шкалы может не повлиять на результат. Отдельные доходы и специальные основания имеют свои правила; по одному числу процентов нельзя вычислить точную будущую ставку человека без всей годовой картины.
Проект предлагает использовать для необлагаемой величины максимальное значение ключевой ставки на первые числа месяцев предшествующего налогового периода. Идея связана с удержанием в течение года: банк должен знать ориентир уже при выплате процентов. Пока это лишь предлагаемая формула. Нельзя подменять её средним значением ставки или обещать, что лимит конкретного будущего года совпадёт с 210 тыс. рублей, установленными для доходов 2025 года.
Расчёт на условном капитале 43 млн рублей
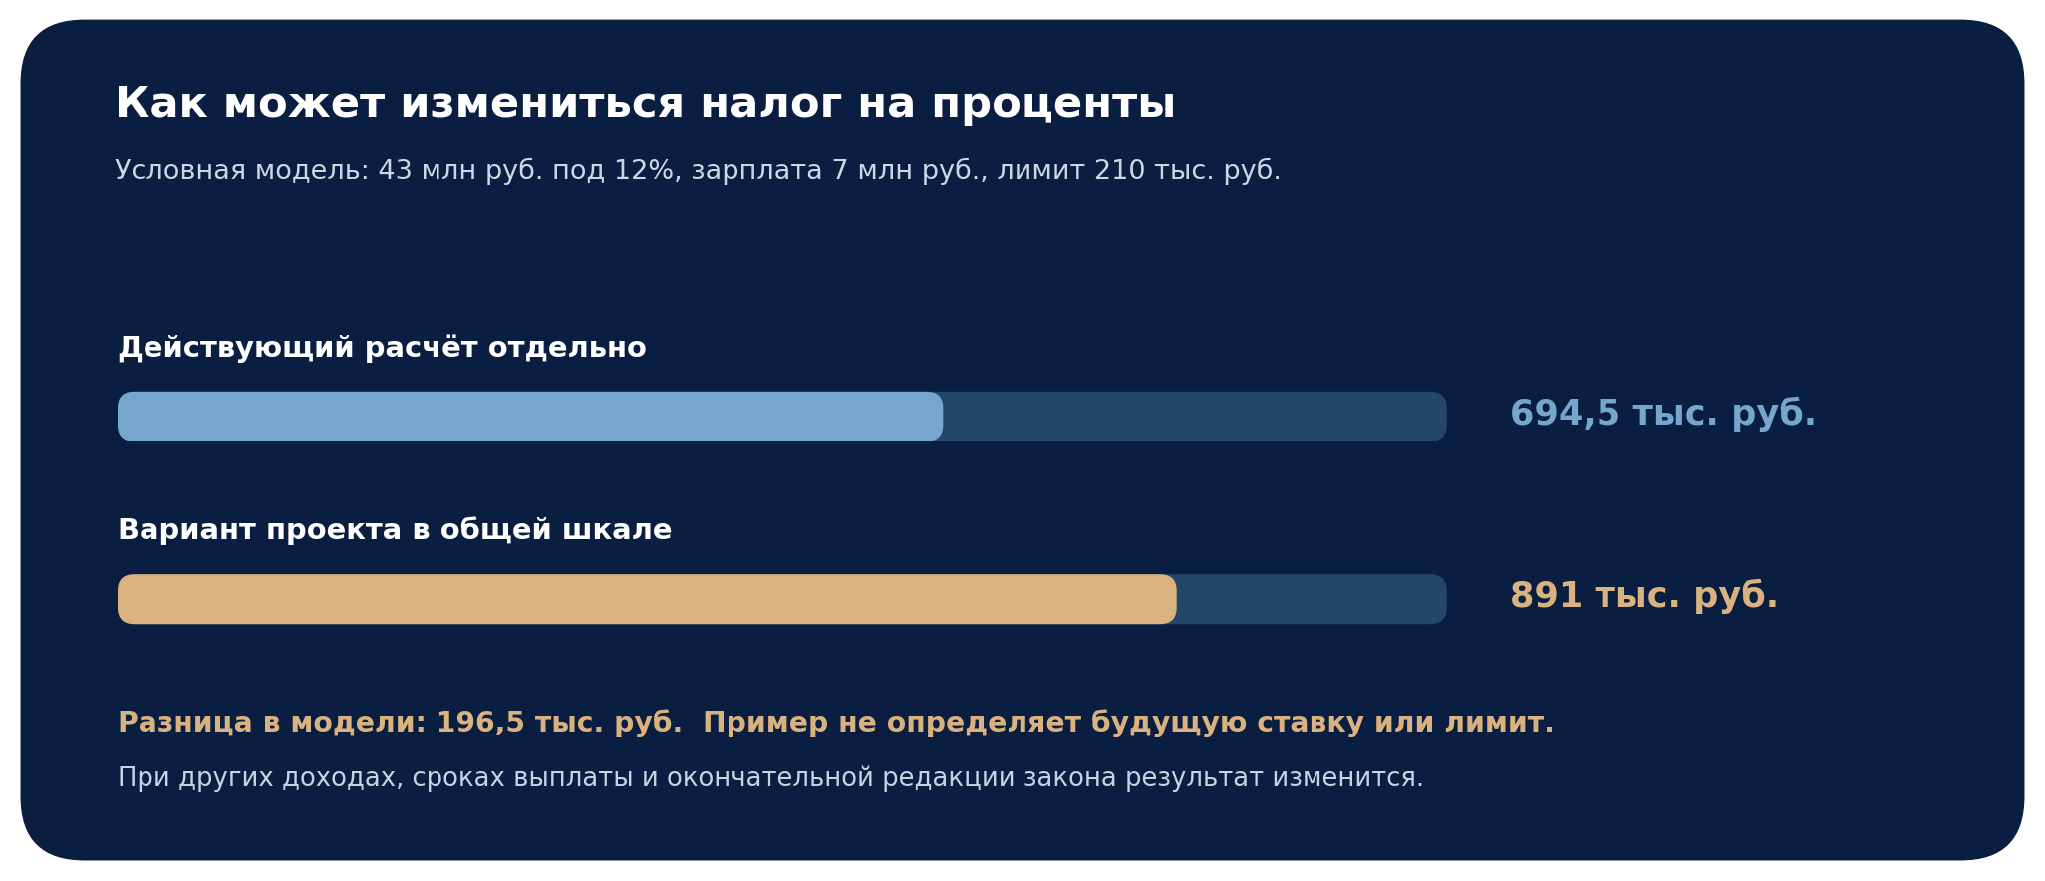
Предположим, инвестор разместил 43 млн рублей на год под 12% и получил 5,16 млн рублей процентов. Для чистого сравнения зафиксируем условную необлагаемую величину 210 тыс. рублей в обоих режимах; это известное значение для доходов 2025 года, а не прогноз лимита после возможной реформы. Налогооблагаемая часть процентов составит 4,95 млн рублей. Допустим также, что у человека есть зарплата 7 млн рублей за тот же год, иных доходов и вычетов в модели нет.
| Расчёт | Отдельная шкала для процентов | Единая шкала по проекту |
|---|---|---|
| Основная сумма | 43 млн руб. | 43 млн руб. |
| Проценты за год | 5,16 млн руб. | 5,16 млн руб. |
| Условный необлагаемый лимит | 210 тыс. руб. | 210 тыс. руб. |
| Облагаемые проценты | 4,95 млн руб. | 4,95 млн руб. |
| Зарплата для сопоставления | 7 млн руб.; налог с неё считается отдельно. | 7 млн руб.; нижние ступени шкалы заняты зарплатой. |
| Налог, относимый к процентам | 694,5 тыс. руб. | 891 тыс. руб. |
В действующей модели 2,4 млн рублей облагаемых процентов дают 312 тыс. рублей налога, оставшиеся 2,55 млн — ещё 382,5 тыс. рублей по ставке 15%. Всего 694,5 тыс. рублей. При объединении баз зарплата 7 млн рублей уже вывела общую сумму в диапазон со ставкой 18%, а добавленные 4,95 млн не достигают следующей границы 20 млн рублей. Разница между налогом со всей суммы 11,95 млн и налогом с одной зарплаты составляет 891 тыс. рублей. Условный прирост — 196,5 тыс. рублей, если проект станет законом в рассмотренном виде и все упрощающие предположения сохранятся.
Этот расчёт нельзя использовать как счёт от банка или налоговой. Процентная ставка по депозиту меняется, проценты могут выплачиваться в разные годы, льготы и иные базы усложняют результат, а фактический необлагаемый лимит будущего периода заранее неизвестен. При размещении одинаковой суммы через управляющего и напрямую итоговый налог не должен рассчитываться по двум разным экономическим собственникам; именно персональную привязку процентов и предлагает наладить проект.
Индивидуальное управление и паевой фонд — разные конструкции
В индивидуальном доверительном управлении управляющий действует в интересах определённого клиента, а его депозит может быть частью персональной стратегии. Паевой инвестиционный фонд устроен иначе: имущество участников объединено, инвестор владеет инвестиционными паями, а банковский вклад находится в активах фонда. Доход пайщика определяется правилами операций с паем и возможных выплат, а не простым приписыванием каждому инвестору части каждого банковского процента фонда.
| Продукт | Что получает инвестор | Как читать предложение о депозитах ДУ |
|---|---|---|
| Личный вклад | Проценты по собственному договору с банком. | Правила о раскрытии через управляющего не требуются; агентирование и шкала затронут вклад. |
| Индивидуальное ДУ с депозитом | Результат управления в интересах конкретного клиента. | Предлагается раскрывать банку клиента и причитающуюся ему долю процентов. |
| Инвестиционный пай ПИФ | Права по паю, выплаты или результат его отчуждения. | Проценты на депозите фонда не равны личному вкладу пайщика; у фонда отдельные налоговые изменения. |
Проект содержит и другие нормы о паевых фондах, включая отдельные предложения для некоторых закрытых и интервальных фондов. Поэтому фраза «ПИФы не затронуты» слишком широка. Точнее разделять два вопроса: новая схема раскрытия владельца по депозиту индивидуального управления не превращает пайщика в прямого банковского вкладчика, а налоговый результат инвестиций в ПИФ следует оценивать по правилам конкретного фонда и операциям с паями.
Что владельцу капитала проверить заранее
По личным вкладам стоит сверить сведения в личном кабинете ФНС с банковскими справками: год фактической выплаты процентов, суммы по всем банкам, исключения для эскроу и низкодоходных рублёвых счетов, а также особенности долгосрочного вклада. Если налог уже отражён в уведомлении, спорить нужно с конкретной суммой или банковскими данными. Размещение средств по нескольким банкам не создаёт несколько независимых необлагаемых величин.
По индивидуальному управлению запросите договор, отчёт за период, подтверждение депозитных операций, распределение дохода между владельцами и объяснение, в каком порядке управляющий отражал налоговые сведения. Если в отчёте проценты и комиссии смешаны в одной строке результата, попросите детализацию: налог по статье 214.2 рассчитывается именно с банковских процентов при применимости этой нормы. Отсутствие банковской строки в уведомлении не следует принимать за налоговую льготу.
При обсуждении нового договора выясните, кто указан вкладчиком, кто является фактическим получателем дохода, какие данные управляющий сможет передать банку и как клиент узнает об удержанном НДФЛ. Для ПИФа вместо вопроса о личном банковском лимите изучают правила фонда, порядок выплат, цену приобретения паёв и документальное подтверждение расходов. Выбор продукта должен опираться на риск, ликвидность, комиссии и общую доходность после налогов, а не на предположение об отсутствии сведений у налоговой.
Главное в предлагаемой реформе — согласование налогового события с данными о человеке, которому принадлежат проценты. Сегодня правила налогообложения уже существуют, но разрыв в обмене сведениями при индивидуальном управлении осложняет их применение. Законопроект закрывает этот разрыв и одновременно меняет момент удержания и шкалу ставок для гораздо более широкого круга вкладчиков. До принятия закона расчёты по проекту остаются сценариями, а проверять нужно действующие правила и документы своего продукта.
Дисклеймер
Материал носит информационный характер и не является индивидуальной инвестиционной, юридической или налоговой рекомендацией. Проект № 617-9 может измениться при рассмотрении. Расчёт с капиталом 43 млн рублей, ставкой 12%, зарплатой 7 млн рублей и лимитом 210 тыс. рублей условен и не определяет будущий налог конкретного вкладчика. Применимые правила зависят от договора, вида дохода, налогового статуса и года выплаты процентов.
 IPG в Telegram


 Получить