Финансовая независимость после 45 лет — план для жизни в России
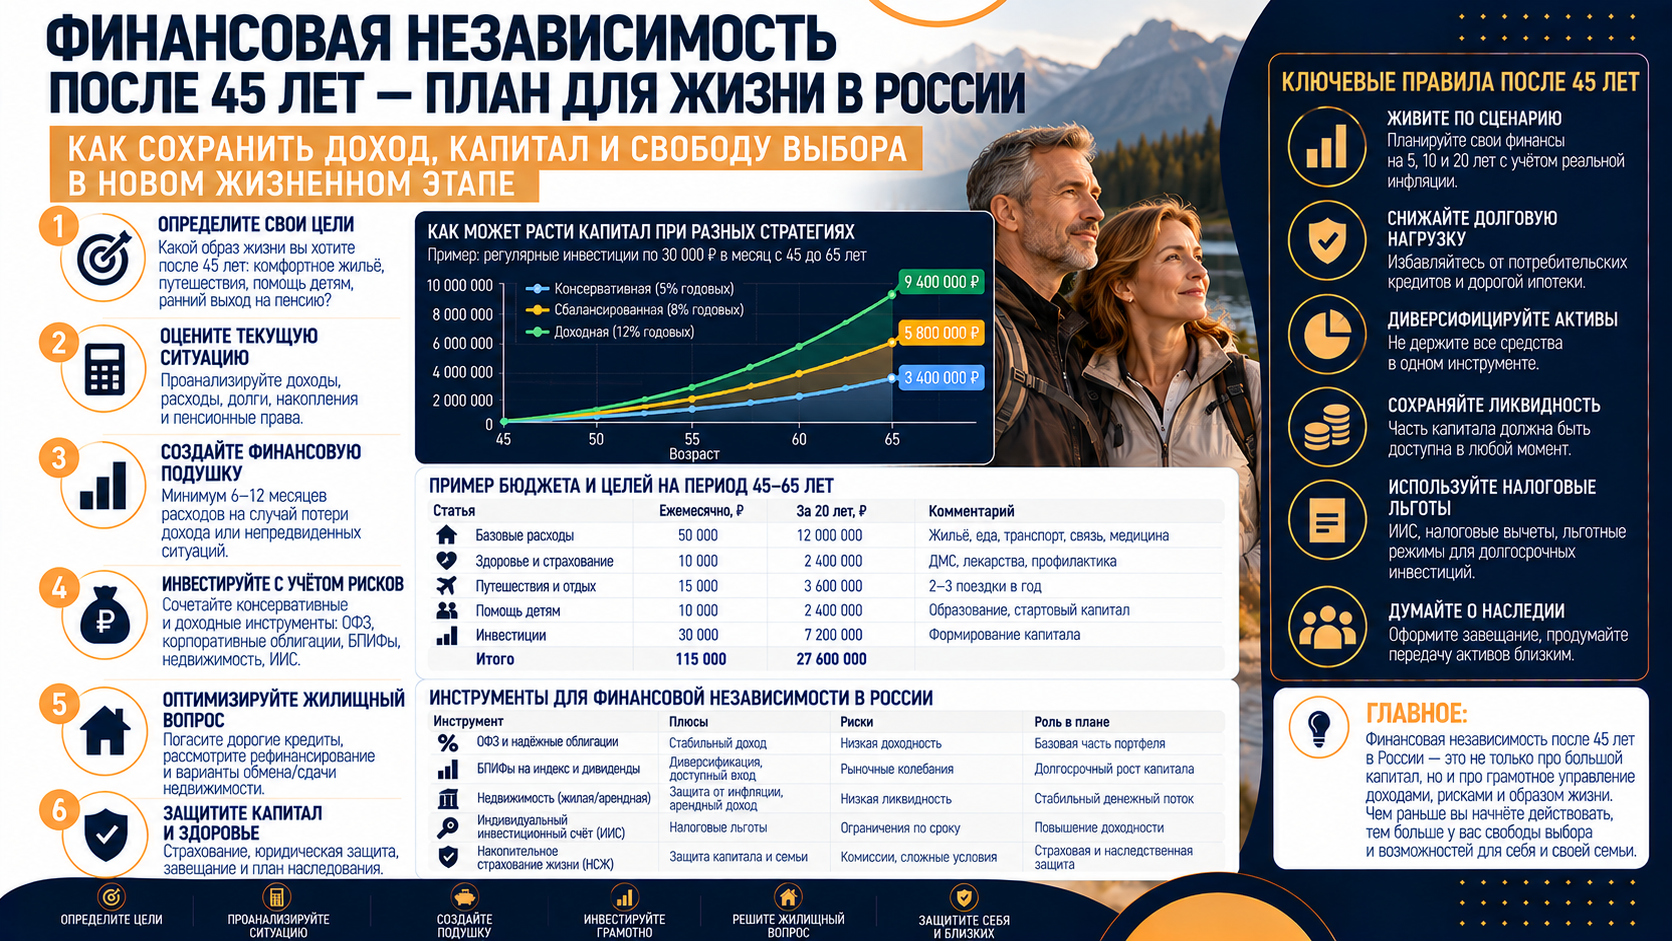
Независимость в позднем возрасте редко сводится к запрету просить помощи. Важнее сохранить возможность выбирать: где жить, как оплачивать привычные расходы, кому доверить решение в сложной ситуации и что делать, если доходы или здоровье изменятся. К 45 годам для такого плана уже можно собрать факты о стаже, активах и собственных тратах, а впереди остаётся время, чтобы изменить финансовые привычки.
Утверждения, что накопления или один актив гарантируют полную автономию, создают ложное чувство безопасности. Даже крупная сумма теряет покупательную способность без дохода; квартира требует содержания; долгосрочный договор может ограничивать выход. В статье рассматривается практическая последовательность: сначала измерить потребности, затем проверить источники денег и лишь после этого подбирать инструменты.
От страха зависимости перейдите к перечню реальных задач
Полезно различать несколько видов самостоятельности. Финансовая означает возможность покрывать обязательные расходы без регулярных просьб к родственникам. Бытовая зависит от устройства жилья, доступности транспорта и услуг. Способность принимать решения связана с понятными документами и доверительными отношениями. Деньги могут оплатить услуги, но не заменяют все эти условия автоматически.
Первый шаг — описать обычный месяц, а не абстрактную «пенсию мечты». В бюджет включают жильё и коммунальные платежи, питание, транспорт, связь, регулярные лекарства, досуг, помощь близким и периодические крупные расходы. Разовые траты на ремонт или переезд полезно считать отдельно. Важно решить, какой уровень расходов является обязательным, а какой можно временно снизить без серьёзного ущерба для качества жизни.
| Что проверять | Практический вопрос | Результат проверки |
|---|---|---|
| Базовые расходы | Сколько нужно ежемесячно в ценах сегодня? | Сумма обязательных платежей и изменяемых расходов. |
| Устойчивые поступления | Какие выплаты действительно подтверждены? | Пенсионные права, договорные доходы и срок их получения. |
| Существующие активы | Что можно продать и сколько останется после расходов? | Ликвидный капитал отдельно от жилья для проживания. |
| Жильё и помощь | Что потребуется, если передвигаться станет сложнее? | План бытовых изменений и доступных услуг. |
Собственное жильё не следует механически прибавлять к капиталу, из которого каждый месяц оплачиваются счета. Оно полезно тем, что даёт место для жизни, но его рыночная оценка не становится наличными без сделки, аренды или иного решения. Если продажа или переезд допустимы, отдельно просчитывают сроки, расходы и пригодность нового жилья. Для человека, который хочет остаться в привычной квартире, такой актив прежде всего обеспечивает быт.
Проверьте пенсионные права, прежде чем считать будущий дефицит
В России исходные данные по стажу, индивидуальным пенсионным коэффициентам и взносам можно увидеть в выписке из индивидуального лицевого счёта Социального фонда. Если часть периодов работы не отражена либо сведения вызывают вопросы, время до завершения работы позволяет проверить документы. Размер фактической страховой пенсии зависит от правил и индивидуальных прав, поэтому чужую среднюю пенсию нельзя без проверки ставить в собственный план. Сведения индивидуального лицевого счёта — СФР
Возраст прекращения работы — личное решение; возраст возникновения права на страховую пенсию определяется законом и зависит в том числе от года рождения, стажа и пенсионных коэффициентов. В России действует переходный порядок повышения общеустановленного возраста. Если планируется перестать работать раньше даты права на пенсию, между ними появляется отдельный период, который нужно полностью финансировать из других источников. Условия назначения страховой пенсии — СФР
К регулярным доходам можно относить и выплаты по действующему пенсионному договору, и аренду, и поступления от бизнеса. Но у каждого источника есть риск: срок договора, вакантность объекта, расходы на ремонт, зависимость бизнеса от владельца. Поэтому в консервативном варианте учитывают только те суммы, которые могут поступать после налогов и ожидаемых затрат. Разницу между бюджетом и такими поступлениями покрывает личный капитал.
Сколько капитала требуется для выбранного уровня расходов
Представим человека, который условно планирует перестать работать в 60 лет. Его расходы в ценах сегодняшнего дня составляют 280 тыс. рублей в месяц, а проверенные регулярные поступления после завершения работы оцениваются в 80 тыс. рублей. Нехватка равна 200 тыс. рублей ежемесячно, или 2,4 млн рублей в год. Обе величины приведены к одной покупательной способности; пример не задаёт ни официального пенсионного возраста, ни типичного размера пенсии.
| Условный месячный расчёт | В рублях сегодняшней покупательной способности |
|---|---|
| Расходы после завершения работы | 280 тыс. ₽ |
| Совокупные регулярные поступления | 80 тыс. ₽ |
| Нехватка для покрытия капиталом | 200 тыс. ₽ |
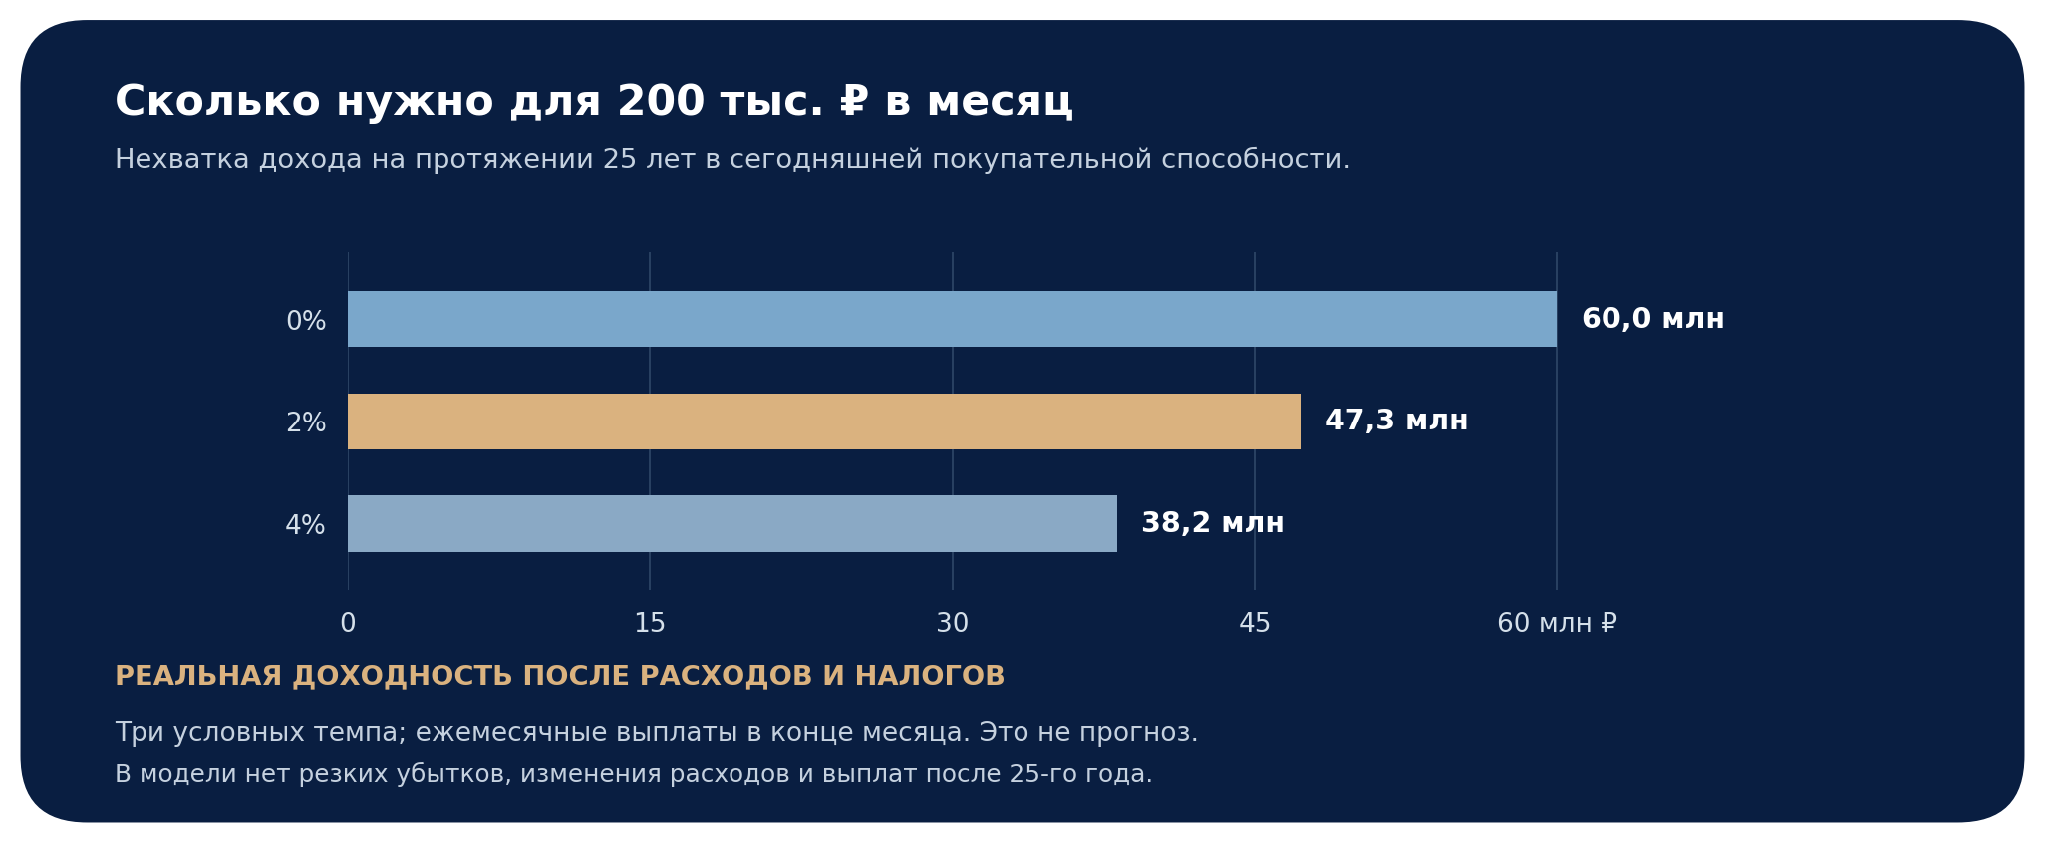
Если нужно покрывать этот разрыв 25 лет и реальная доходность после расходов и налогов равна нулю, потребуется 60 млн рублей. При ровных 2% реальной доходности математическая текущая стоимость 300 ежемесячных выплат составляет около 47,3 млн; при 4% — около 38,2 млн. Выплаты считаются в конце месяца, а доходность переведена в эквивалентный месячный темп. Все три значения условны: размер пенсии, траты и рыночный результат в жизни будут меняться.
| Условный реальный результат | Капитал для 200 тыс. ₽ в месяц на 25 лет | Что скрывает число |
|---|---|---|
| 0% после расходов и налогов | 60,0 млн ₽ | Нет запаса на период после 25-го года и непредвиденные расходы. |
| 2% после расходов и налогов | 47,3 млн ₽ | Ровный темп не отражает просадки перед началом выплат. |
| 4% после расходов и налогов | 38,2 млн ₽ | Более высокий результат не гарантирован и может сопровождаться риском. |
Эта формула показывает масштаб задачи, но не назначает «достаточную» сумму для любого человека. Если траты вырастут или регулярный доход окажется меньше, потребуется больше капитала. Если жизнь после окончания 25-летнего периода продолжается, остаток денег тоже нужен. Полезно отдельно моделировать длительный период, крупные расходы на поддержку и несколько слабых лет рынка в начале изъятий.
Инфляцию считайте отдельно от дохода
Рубли сегодняшнего бюджета и будущие номинальные рубли нельзя складывать без пересчёта. При условном росте цен на 6% в год нынешние 280 тыс. рублей ежемесячных расходов превращаются приблизительно в 671 тыс. рублей через 15 лет, если вся корзина дорожает одинаково. Это сценарий для проверки, а не прогноз. Фактические цены жилья, услуг и лекарств могут меняться иначе.
Обратная проверка столь же полезна. Допустим, в 45 лет у семьи уже есть 38 млн рублей, и вся сумма 15 лет остаётся без дохода. При условных 6% роста цен её покупательная способность к концу срока эквивалентна лишь 15,9 млн рублей сегодня: 38 ÷ 1,06¹⁵. Номинальная выписка по счёту всё ещё покажет 38 млн, но оплатить на них можно будет меньше. Сравнивать с целью 47,3 млн нужно величины в одних и тех же ценах.
Номинальная ставка вложения не является реальной доходностью. Если инвестиция дала 10% за год при росте цен на 7%, реальная доходность до налога и комиссий равна примерно 2,8%: 1,10 ÷ 1,07 − 1. Даже такая арифметика не учитывает различий между официальным индексом и личной корзиной расходов. При долгом сроке полезно вести оба учёта — в текущих рублях и в покупательной способности начального года.
Разделите капитал по сроку использования
Когда выплаты начинаются, первыми продают то, что позволяет получить нужные рубли без вынужденной фиксации крупного убытка. Запас на 12–24 месяца условного дефицита 200 тыс. рублей составляет 2,4–4,8 млн рублей в сегодняшних ценах. Он входит в общую потребность капитала, а не прибавляется автоматически сверх расчёта. Остальная часть может иметь более длительные сроки, но тоже должна поддерживать будущие платежи.
| Горизонт платежа | Возможная форма | Ключевой риск |
|---|---|---|
| Ближайшие месяцы | Рубли на счетах и в инструментах с коротким сроком. | Инфляция, изменение ставки, лимиты страхования вкладов. |
| Несколько лет | Качественные облигации с сопоставимым сроком погашения. | Цена при досрочной продаже, кредитный риск эмитента. |
| Долгая часть капитала | Диверсифицированные акции и иные активы в допустимой доле. | Просадка, отсутствие гарантированного дивиденда, расходы. |
| Договорные выплаты | ПДС и корпоративные пенсионные программы при подходящих условиях. | Срок, право на выплату, схема взносов и правила выхода. |
По обычным счетам и вкладам страховое возмещение ограничено 1,4 млн рублей на вкладчика в одном банке, за исключением специальных предусмотренных законом случаев. Несколько вкладов в одном банке не умножают этот предел. Для капитала в десятки миллионов важны и надёжность контрагентов, и реальная возможность быстро получить деньги, и распределение по инструментам с разными рисками. Разъяснения Банка России по вкладам
У Программы долгосрочных сбережений есть софинансирование и налоговый вычет при соблюдении условий. Основания для выплат по общему правилу наступают после 15 лет действия договора либо при достижении установленного для программы возраста — 55 лет для женщин и 60 лет для мужчин; договор может предусматривать разные формы выплат. Гарантирование средств до назначения выплат имеет установленный предел 2,8 млн рублей с отдельными оговорками для переведённых пенсионных накоплений и государственного софинансирования. Крупный капитал не стоит считать полностью гарантированным только из-за названия программы. Условия программы — Банк России
Вычет на взносы по подходящим долгосрочным продуктам ограничен общей базой 400 тыс. рублей за год; сумма экономии по НДФЛ зависит от фактического налога. У корпоративной пенсионной программы нужно читать договор и положения работодателя: кто и когда вносит деньги, при каких обстоятельствах сохраняются права при увольнении и кто получает выплату. Наличие взносов компании не устраняет рыночные, договорные и инфляционные риски. Общий предел вычета — ФНС Негосударственное пенсионное обеспечение — Банк России
Самостоятельность зависит также от быта и связей
Даже идеально посчитанный портфель не отвечает на вопрос, удобно ли будет пользоваться жильём и услугами. Стоит заранее оценить лестницы и лифт, близость нужной инфраструктуры, возможность обслуживать дом без больших физических затрат и стоимость платной помощи, если она понадобится. Для одних решение — подготовить текущее жильё, для других — оставить финансовую возможность переехать; покупать ещё один объект лишь из страха будущего не обязательно.
Сохранение контактов — практическая часть плана. Всемирная организация здравоохранения рассматривает социальную изоляцию и одиночество людей старшего возраста как значимую проблему. Финансовая независимость не требует отказываться от взаимной помощи: устойчивый круг общения и ясные договорённости делают поддержку доступной, не превращая детей в единственную аварийную службу. Социальная связь в старшем возрасте — ВОЗ
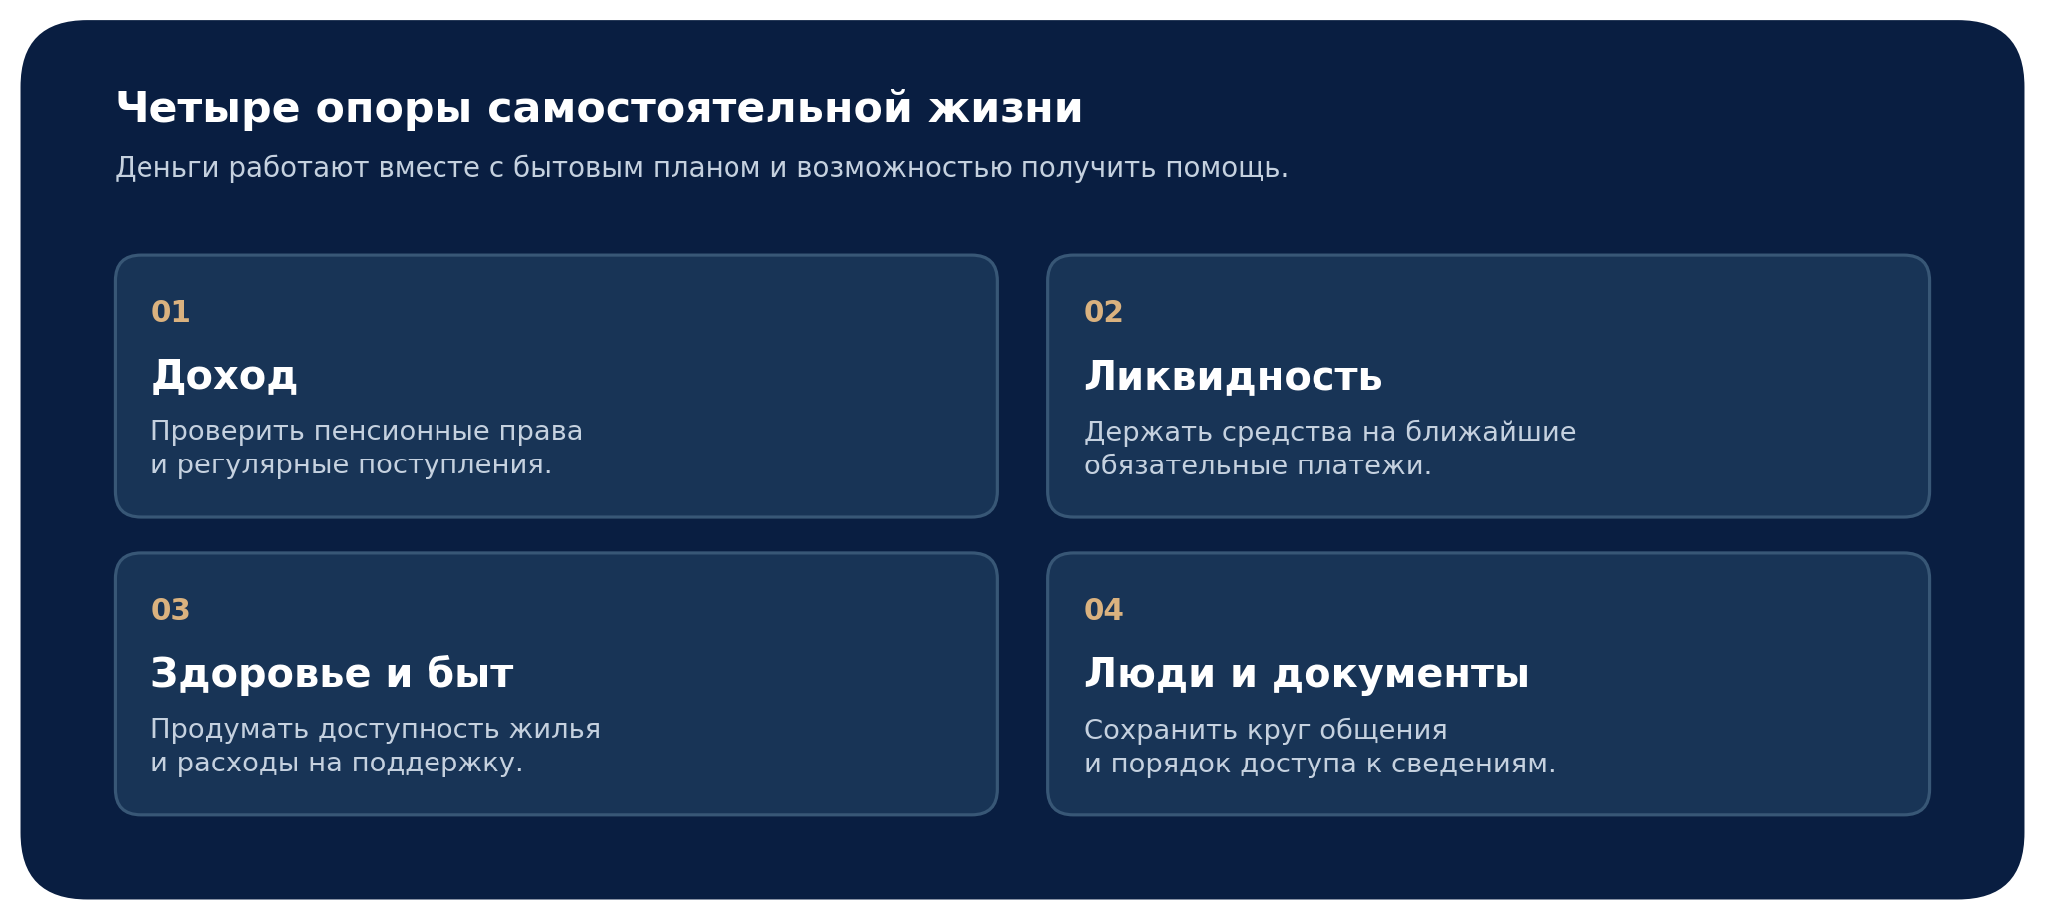
Полезно сделать понятный перечень счетов, договоров, регулярных платежей и контактных лиц и хранить его так, чтобы конфиденциальность сочеталась с возможностью найти сведения в критической ситуации. Юридический порядок доступа к активам и принятия решений нельзя подменить передачей пароля в мессенджере. Для доверенности, распоряжений на случай смерти и других документов условия проверяют применительно к своей семье.
План действий с 45 лет и далее
За первый месяц можно собрать сведения о пенсионных правах, записать реальные расходы и долги, оценить стоимость доступных к продаже активов и выделить резерв. Следующий шаг — задать желаемую дату сокращения работы и посчитать промежуток до предполагаемых регулярных выплат. В результате появляется диапазон необходимого капитала, а не одна цифра, которая выглядит точной только на бумаге.
Раз в год обновляют стоимость жизни, пенсионные сведения, состояние портфеля и условия договоров. При изменении дохода или состава семьи пересматривают сумму регулярных взносов и страховую защиту. Ближе к началу выплат особенно важно проверить, из каких активов будут покрываться первые годы и выдержит ли план падение рынка без спешной продажи долгой части портфеля.
Цель такой работы — сохранить право на выбор, а не построить жизнь без просьб и поддержки. Для одного человека решающей станет недостающая сумма ежемесячного дохода, для другого — долг или неподходящее жильё. Чем раньше все задачи названы и посчитаны, тем меньше будущая самостоятельность зависит от удачи на рынке или от возможностей детей.
Дисклеймер
Материал носит информационный характер и не является индивидуальной инвестиционной, юридической или медицинской рекомендацией. Все суммы, сроки и темпы доходности в расчётах условны. Фактический размер пенсионных выплат, расходы, результаты вложений и договорные права зависят от личных обстоятельств. Рыночная стоимость активов может снижаться; перед финансовыми и юридическими решениями следует проверить применимые условия.
 IPG в Telegram




 Получить