Предлагаемый НДФЛ 13–22% для инвесторов и расчёт налоговой нагрузки
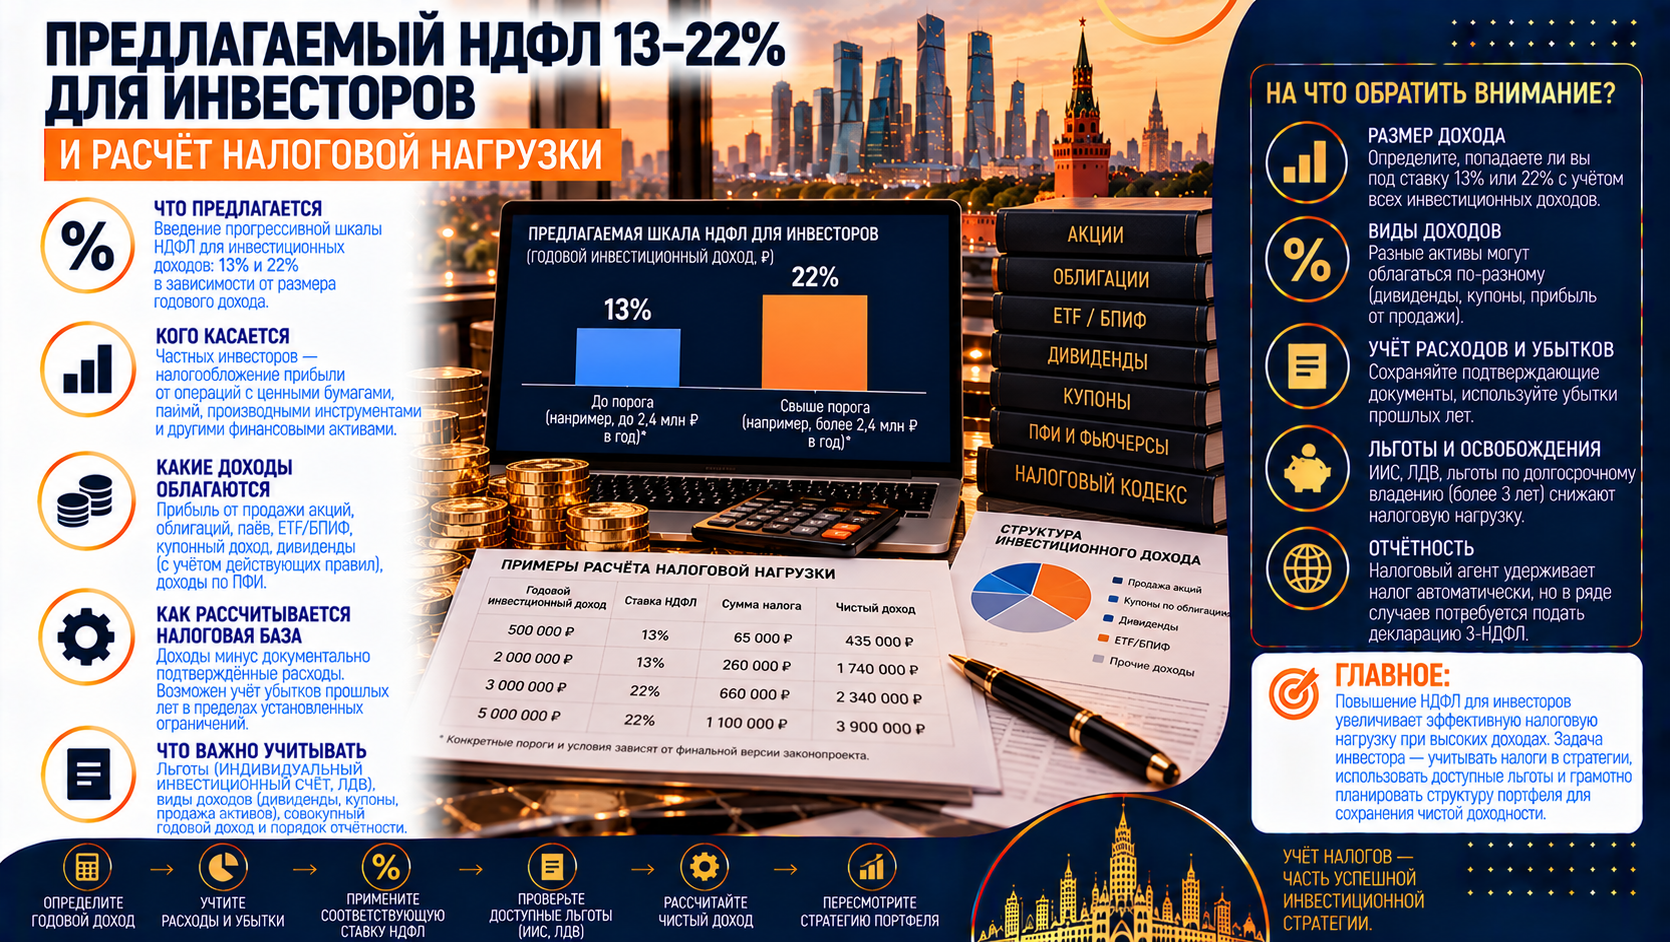
Включение инвестиционных доходов в шкалу НДФЛ 13–22% может затронуть прежде всего крупные годовые налоговые базы, особенно вместе с высокой зарплатой. Размер портфеля и статус квалифицированного инвестора не определяют ставку: капитал 45 млн рублей может не дать облагаемого результата за год, а меньший портфель — принести высокий реализованный доход.
Это пока предложение. Пять ступеней уже действуют для основной базы, а для многих доходов от бумаг, дивидендов и вкладов применяются отдельные ставки 13% и 15%. Последствие реформы зависит от вида поступления, его облагаемой суммы и объединения баз.
Что предлагают изменить в системе НДФЛ
В бюджетном пакете предложено включить в основную базу ряд доходов от долевого участия, вкладов, операций с ценными бумагами и цифровыми правами, продажи имущества, а также некоторых выплат по страхованию и дарению. Вместо действующего для многих таких доходов диапазона 13–15% предполагается использовать шкалу 13–22%. При этом в публичном сообщении отдельно говорится о сохранении преференции по процентам небольших вкладов и исключении для определённых доходов участников СВО. Формулировки и механизм станут известны по окончательному тексту поправок. Описание налогового предложения
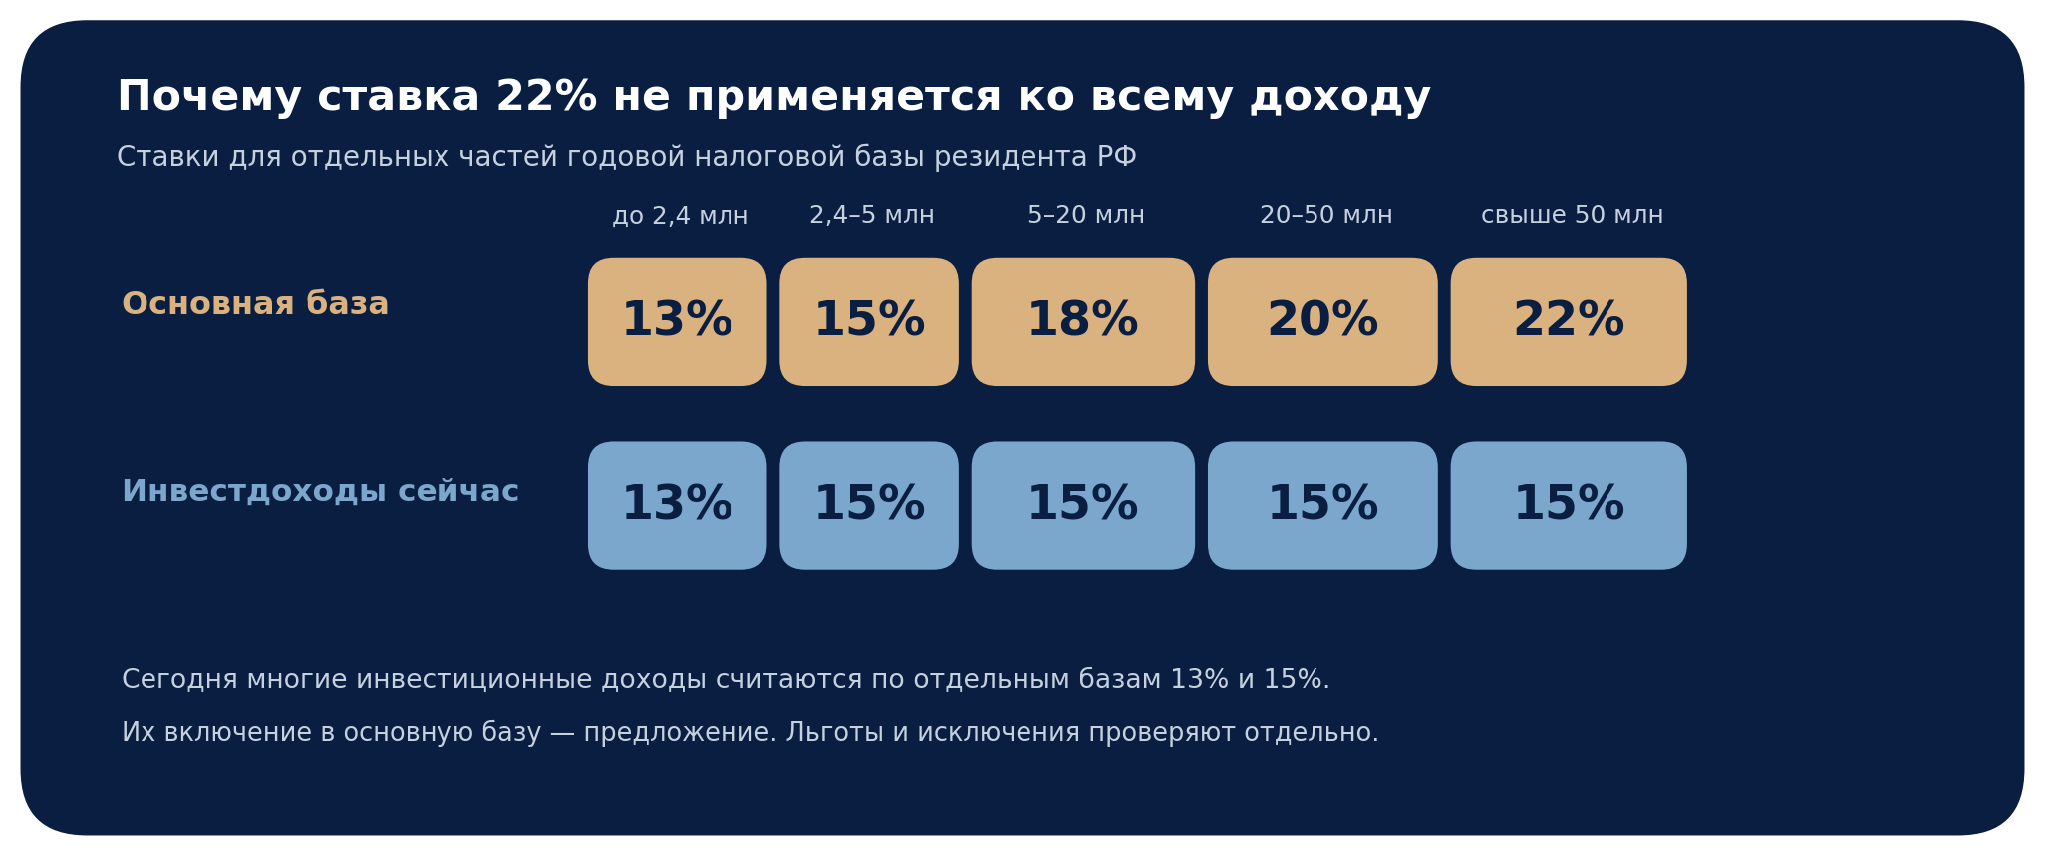
Пятиступенчатая шкала основной базы уже действует: 13% для части до 2,4 млн рублей, 15% между 2,4 и 5 млн, 18% между 5 и 20 млн, 20% между 20 и 50 млн и 22% сверх 50 млн за год. Для отдельной группы баз, куда входят, в частности, операции с ценными бумагами, пока применяются 13% до 2,4 млн и 15% с превышения. Более высокая ставка распространяется лишь на соответствующую часть базы, а не на весь доход задним числом. Действующие ставки и группы баз
| Вид поступления | Сейчас | Что изменит обсуждаемая модель |
|---|---|---|
| Зарплата и иные доходы основной базы | Пять ступеней от 13% до 22%. | Доходы иных видов могут прибавиться к уже сформированной базе; зарплата сама по себе не получает новую шкалу. |
| Реализованный доход по бумагам | Для соответствующей отдельной базы 13% и 15%. | При включении в основную базу крупный доход может попасть в ступени 18%, 20% или 22%. |
| Дивиденды и проценты банков | Действуют специальные правила определения баз и удержания. | Предложено изменить шкалу; действующие льготы и порядок зачёта проверяют по тексту закона. |
| Продажа имущества | Сначала определяют, есть ли облагаемая база после освобождений и расходов. | Смена шкалы касается облагаемой суммы, а не автоматически полной цены объекта. |
Ставка 22% не применяется ко всей выручке от продажи акций или квартиры. Для бумаг учитывают финансовый результат после применимых расходов, для имущества — срок владения и освобождения. Не стоит считать льготы отменёнными без текста поправок.
Кого затронет больше всего
Когда зарплата уже вывела основную базу на уровень 18% или 20%, присоединённый инвестиционный доход может сразу попасть в эти ступени. Без зарплаты тот же результат начнёт расчёт с порогов 13% и 15%. Статус «квалифицированный инвестор» здесь не служит налоговым критерием.
Допустим, портфель 45 млн рублей принёс за год 6,2 млн облагаемого результата по бумагам и облигационным купонам в одной моделируемой группе. Дивиденды, иностранные доходы и вычеты исключены. Сегодня условный налог — 882 тыс. рублей: 2,4 млн × 13% плюс 3,8 млн × 15%. Если всю сумму включить в основную базу без иных доходов, выйдет 918 тыс. рублей, разница — 36 тыс.
Теперь предположим, что помимо инвестиций человек заработал 12 млн рублей. Действующий расчёт в упрощённой модели даёт 1,962 млн рублей налога по зарплатной базе и 882 тыс. по инвестиционной, всего 2,844 млн. При полном объединении обеих баз общий доход 18,2 млн попадает в пятиступенчатую шкалу и налог составляет 3,078 млн рублей. Условная прибавка — 234 тыс. рублей. Это расчёт возможного механизма, а не обещанный результат будущего закона.
| Условный годовой сценарий | Нынешний расчёт | При полном объединении | Разница |
|---|---|---|---|
| Доход 6,2 млн ₽ от портфеля 45 млн ₽; иной базы нет | 882 тыс. ₽ | 918 тыс. ₽ | 36 тыс. ₽ |
| Тот же портфель и зарплата 12 млн ₽ | 2,844 млн ₽ вместе | 3,078 млн ₽ вместе | 234 тыс. ₽ |
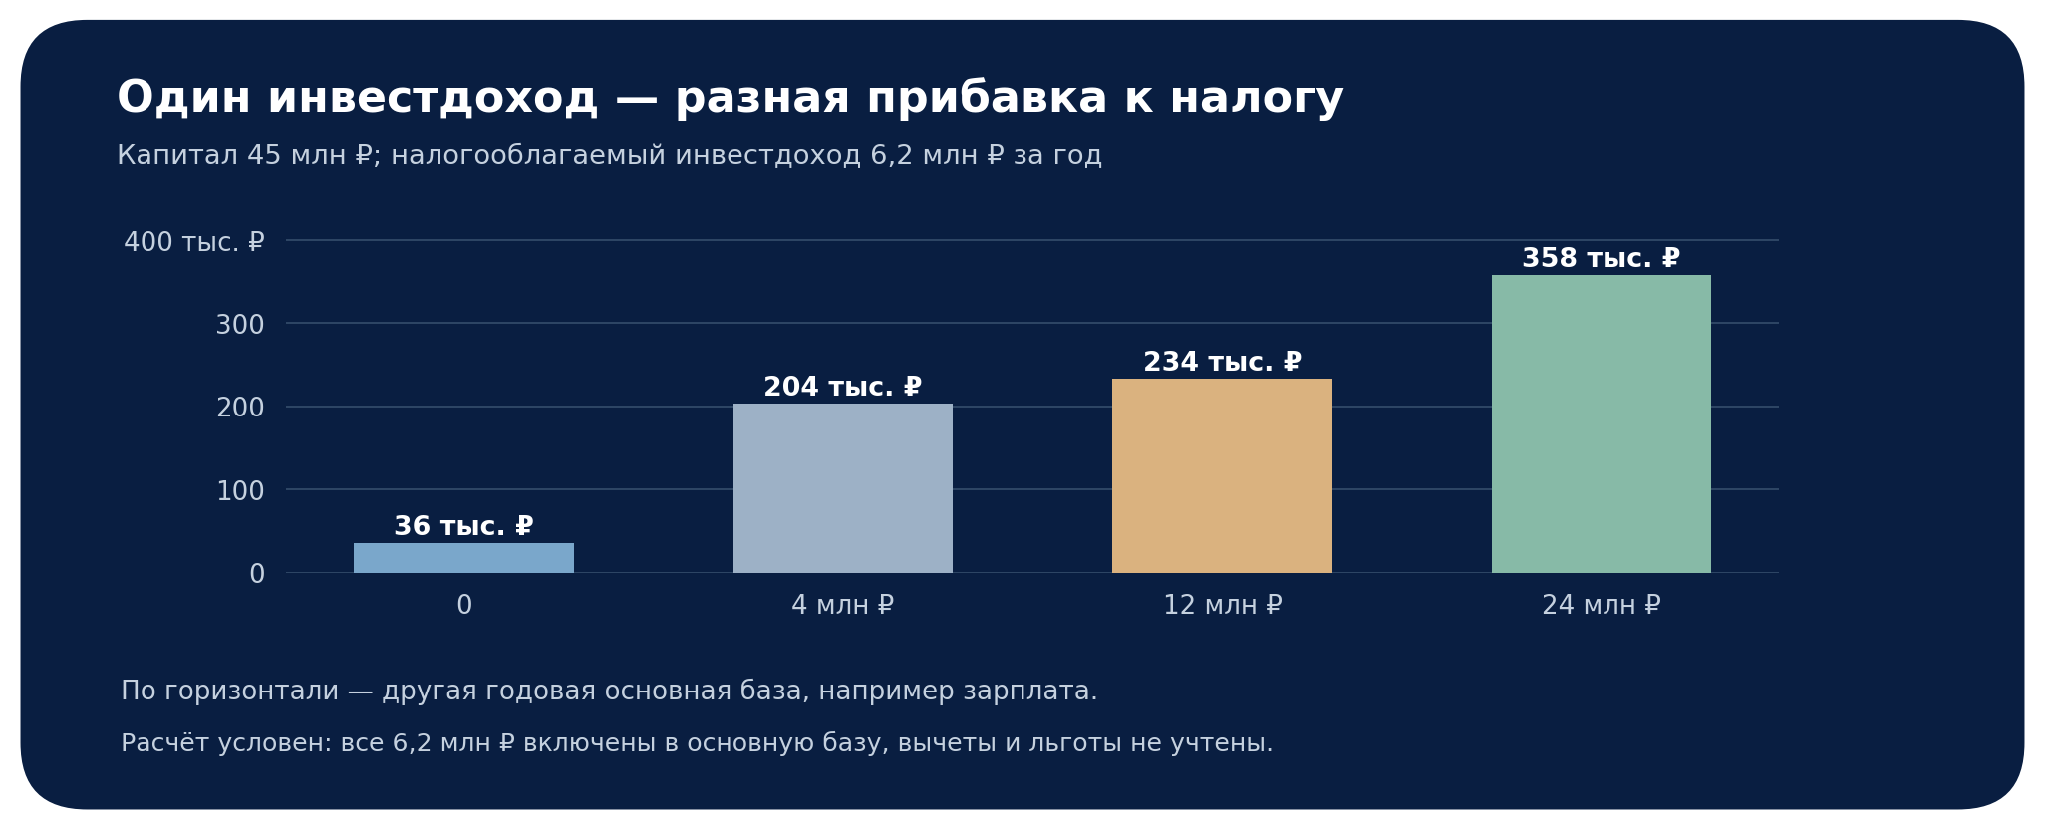
При другой основной базе 0, 4, 12 и 24 млн рублей прибавка на графике составляет 36, 204, 234 и 358 тыс. рублей. Итог изменят перечень объединяемых доходов, вычеты, убытки, налоговый статус и работа разных налоговых агентов.
Большой вклад не равен большой налоговой базе
Необлагаемая часть процентов по российским банковским вкладам не является освобождением самого вклада размером до 1 млн рублей. Её считают как 1 млн рублей, умноженный на максимальную ключевую ставку Банка России из действовавших на первое число каждого месяца соответствующего года. Из общей суммы полученных процентов вычитают эту величину, а также учитывают специальные правила для отдельных долгосрочных вкладов. Это действующий порядок; в сообщении о реформе обещано сохранить преференцию. Формула необлагаемых процентов
Например, если условно разместить 40 млн рублей под 10% и за год получить 4 млн рублей процентов, при гипотетическом максимальном показателе ключевой ставки 14% необлагаемая сумма составит 140 тыс. рублей. Налоговая база по процентам в упрощённом примере — 3,86 млн, а не 40 млн и не 4 млн. Сегодня при отсутствии иных баз, влияющих на расчёт, налог по отдельной шкале 13–15% был бы 531 тыс. рублей. Если такую базу просто перенести в основную при отсутствии другой зарплаты, она ещё не достигнет ступени 18%. Все ставки и начисления здесь придуманы для иллюстрации, а фактический лимит за год зависит от его показателей.
Отдельный нюанс — налоговые вычеты. Сейчас процентные доходы по вкладам исключены из основной базы и, согласно разъяснению ФНС, не уменьшаются стандартными, социальными, имущественными и инвестиционными вычетами. Будет ли именно эта часть порядка пересмотрена вместе с предложенным объединением, следует смотреть по принятой норме. Обещание сохранить необлагаемый лимит не отвечает на вопрос о применении других вычетов.
Где льгота действительно работает
Для индивидуального инвестиционного счёта, открытого по новым правилам, действуют два разных механизма: вычет по взносам в пределах совокупного годового лимита 400 тыс. рублей вместе с определёнными взносами по долгосрочным сбережениям и НПО, а также вычет положительного финансового результата по операциям на ИИС с пределом 30 млн рублей по закрытым за один налоговый период счетам. Выполнение условий счёта и вида дохода обязательно. Лимит вычета в 30 млн рублей — это предел освобождаемой прибыли, а не разрешённый размер портфеля. Условия вычетов по ИИС
Минимальный срок для новых ИИС зависит от года открытия: для счетов, открытых в 2024–2026 годах, в переходный период предусмотрено не менее пяти лет, затем срок постепенно увеличивается. Доход, претендующий на вычет по результату операций, должен отвечать условиям зачисления на счёт. Дивиденды не следует автоматически включать в расчёт этой льготы: у них свой режим удержания. Открытие ИИС само по себе также не превращает любые поступления из портфеля в необлагаемые. Переходный срок и условия ИИС
На обычном брокерском счёте при продаже ряда обращающихся ценных бумаг после более чем трёх лет владения может применяться инвестиционный вычет. Его предельная величина связана со сроком владения и суммой 3 млн рублей за год владения; есть дополнительные условия к инструменту и способу учёта. Вычет относится к отвечающему требованиям доходу, а не к любому купону, дивиденду или росту котировок без продажи. Долгосрочный вычет по ценным бумагам
| Механизм | Что может уменьшить налог | Что проверить |
|---|---|---|
| ИИС — взносы | Совокупный годовой вычет до 400 тыс. ₽ по установленным видам долгосрочных сбережений. | Есть ли подходящая база и уплаченный НДФЛ; соблюдены ли условия счёта и общий лимит. |
| ИИС — результат | До 30 млн ₽ подходящего положительного результата по закрываемым в году счетам. | Год открытия, срок, вид дохода и порядок его зачисления на ИИС. |
| Долгое владение бумагами | Вычет по подходящему доходу от реализации или погашения. | Обращение бумаги, срок более трёх лет, документы и расчёт предельной суммы. |
| Проценты по вкладам | Необлагаемую часть годовых процентов по специальной формуле. | Все банковские проценты и ключевую ставку для годового лимита; сумму вклада с ним не путать. |
Называть эти инструменты «налоговой гаванью» без условий опасно. Вычеты имеют пределы, срок владения и требования к виду поступления; по дивидендам, процентам и операциям с бумагами правила отличаются. Переход к более высокой предельной ставке может увеличить ценность конкретного вычета для части инвесторов, но из этого не следует автоматический возврат 22% от любой суммы внесённых денег. Нужны положенная налоговая база, подтверждённое право и фактически уплаченный налог.
Что проверить перед изменением портфеля
Сначала отделите стоимость активов от уже полученного или реализованного за год дохода. Затем разберите поступления по видам: зарплата, доход от бумаг, дивиденды, банковские проценты, продажа имущества. Для каждого вида проверьте расходы, освобождения и право на вычет. Только после этого полезно сравнить два расчёта: по действующим отдельным базам и по сценарию включения тех доходов, которые перечислены в предложении, в основную шкалу. Итоговая редакция закона может сохранить исключения и уточнить применение льгот.
При капитале 45 млн рублей налог зависит от реализации прибыли и других доходов за год. Сравнивать инструменты стоит по результату после налогов, расходов и рисков. Пока изменение остаётся предложением, сценарии показывают чувствительность, но действуют прежние правила.
Дисклеймер
Материал носит информационный характер и не является индивидуальной инвестиционной, юридической или налоговой рекомендацией. Описанная унификация налоговых баз является предложением. Суммы портфелей, доходы, ставки вкладов и расчётные сценарии условны. Фактический налог зависит от принятого закона, статуса инвестора, вида дохода, применимых льгот и подтверждённых расходов. Стоимость инвестиций может снижаться.
 IPG в Telegram




 Получить