Как вырастить финансово самостоятельных и уверенных детей
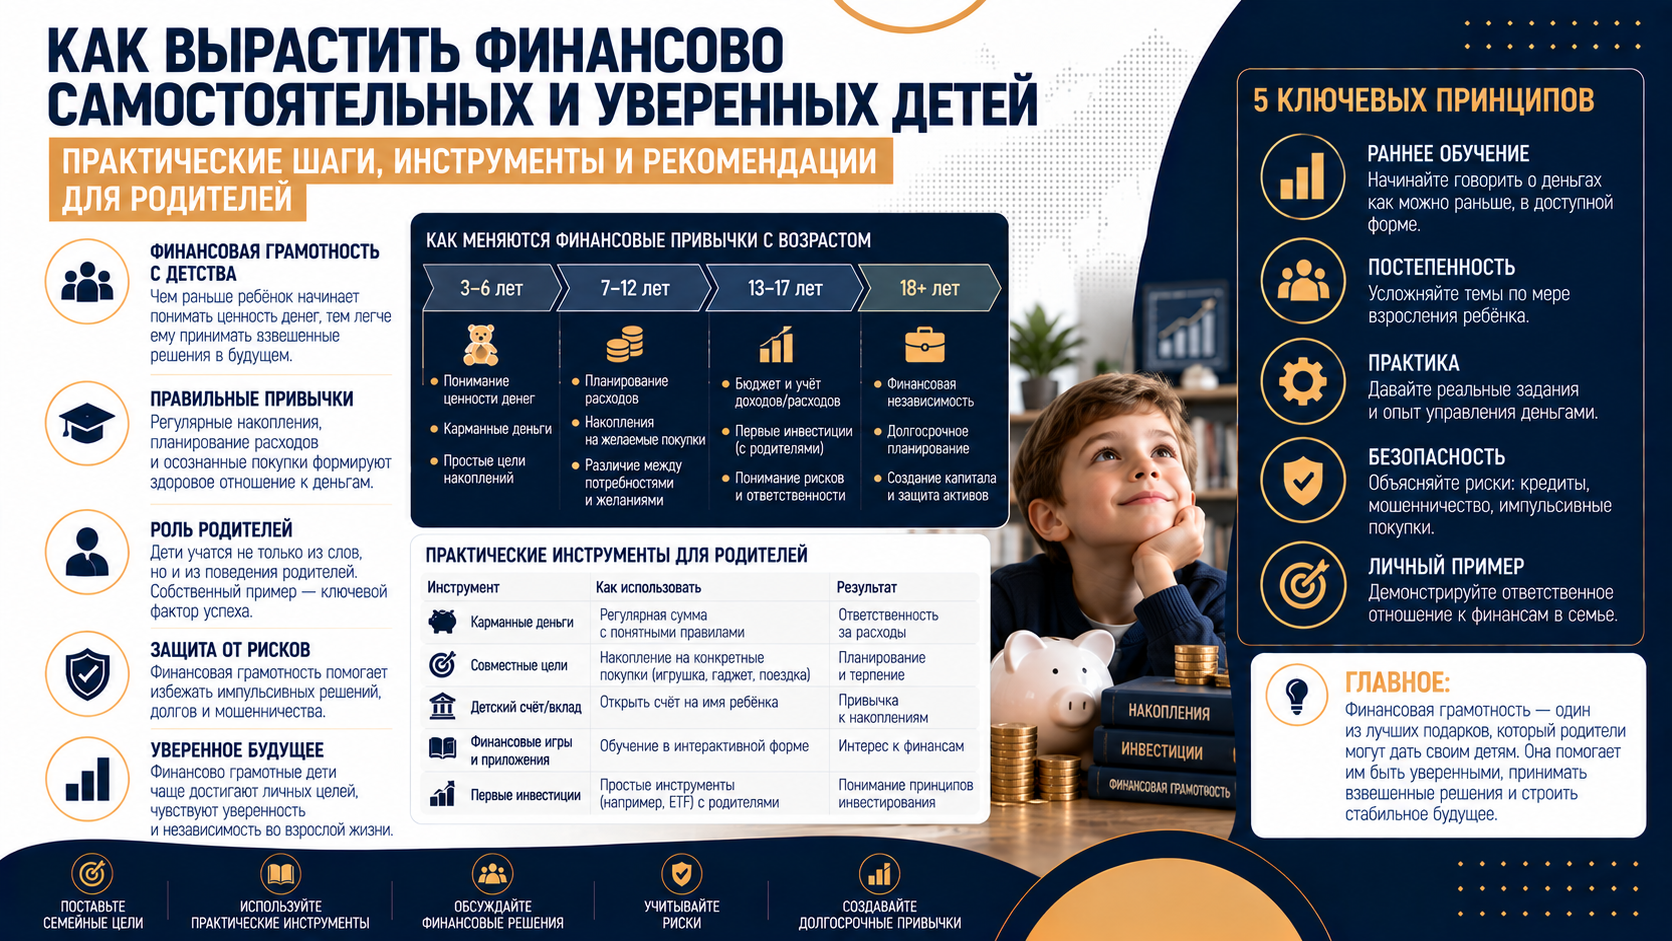
Финансовая самостоятельность ребёнка начинается с небольших решений: выбрать покупку, дождаться желанной вещи, заметить лишнее списание и обратиться за помощью. Родители могут создать условия для такой практики задолго до первого заработка. Для этого не требуется крупное состояние: нужны понятные правила, посильные суммы и возможность обсуждать ошибки без унижения.
Денежная поддержка семьи расширяет возможности ребёнка, но не заменяет умения распоряжаться ресурсами. При этом грамотное воспитание не гарантирует высокого дохода во взрослом возрасте: на него влияют образование, здоровье, доступные возможности и экономическая среда. Разумная цель родителей — помочь ребёнку понимать свои решения и постепенно принимать ответственность за них.
Разговор о деньгах должен давать ясность
В повседневной жизни полезно объяснять ход своих решений: почему семья сравнивает цены, откладывает покупку или заранее оплачивает обязательные расходы. Ребёнку легче разобраться в конкретной ситуации, чем в длинной лекции о бережливости. Можно вслух проверить чек или показать, как отменяется ненужная подписка. Важно, чтобы объяснение совпадало с действиями взрослых.
Открытость не означает обязанность рассказывать ребёнку обо всех долгах и финансовых конфликтах. Ему нужна информация, которая помогает понять происходящее и собственные границы выбора. Если доход семьи снизился, можно спокойно сказать, какие покупки откладываются и чем занимаются взрослые. Обещать, что «всё под контролем», когда это не так, не стоит; честнее отделить известное от того, что ещё предстоит решить.
Ребёнок не должен чувствовать себя причиной нехватки денег или ответственным за спасение семейного бюджета. Фразы о том, сколько стоило его содержание, мешают спокойному разговору. Гораздо полезнее обозначить предел расходов и доступные варианты. Отказ в покупке совместим с уважением к желанию ребёнка, даже если вещь кажется взрослому ненужной.
| Ситуация | Возможная формулировка | Что становится понятнее |
|---|---|---|
| Покупка не входит в бюджет | «Сейчас на это нет свободной суммы. Можно выбрать дешевле или вернуться к покупке позже». | Ограничение и доступные варианты |
| Нужно накопить | «Посчитаем, сколько уже есть и сколько получится откладывать». | Связь цели, суммы и времени |
| Деньги потрачены раньше срока | «Разберём покупки и подумаем, что поможет в следующий раз». | Ошибка обсуждается без ярлыков |
Задания растут вместе с самостоятельностью
Маленькому ребёнку подходят короткие задачи с видимым результатом: выбрать один предмет из двух или отложить часть монет. Школьнику можно доверить небольшой бюджет, подростку — планирование нескольких расходов. Сложность стоит соотносить с готовностью ребёнка, его опытом и способностью понимать условия. Возрастные ориентиры для денежных навыков
В таблице приведены примерные задания, а не нормативы развития. Если расчёт пока труден, можно использовать рисунки, цветные конверты или совместную запись. Переходить к большей сумме и более длинному сроку имеет смысл после нескольких понятных ребёнку попыток.
| Возрастной ориентир | Практическая задача | Роль взрослого |
|---|---|---|
| 4–6 лет | Выбрать одну покупку в пределах небольшой суммы | Показать цену и объяснить выбор |
| 7–10 лет | Распределить карманные деньги на неделю | Согласовать правила и помочь записать траты |
| 11–14 лет | Накопить на цель и сравнить полную стоимость покупки | Обсудить варианты и проверить цифровые платежи |
| 15–18 лет | Спланировать месячные расходы и первый заработок | Помочь разобраться в условиях и обязательствах |
Карманные деньги дают опыт реального выбора
У карманного бюджета должна быть понятная территория ответственности. Например, семья оплачивает питание, дорогу и школьные принадлежности, а ребёнок самостоятельно решает, на что потратить небольшую сумму для личных желаний. Размер зависит от возможностей семьи и согласованных покупок. Сравнивать его с выдачами одноклассникам необязательно.
Заранее договоритесь о дне выдачи, периоде планирования и том, какие расходы ребёнок покрывает сам. Если деньги закончились раньше срока, необязательную покупку можно отложить до следующей выдачи. Но еда, безопасность и необходимые поездки не должны становиться наказанием за ошибку в расчётах. Если выбранной суммы систематически не хватает на согласованные нужды, стоит проверить сам бюджет.
Карманные деньги можно отделить от повседневных обязанностей, которые каждый выполняет как член семьи. За отдельную дополнительную работу допустимо договориться об оплате заранее. Это помогает различать участие в общей жизни и выполнение конкретного задания за вознаграждение. Любовь родителей, внимание и право на необходимое не зависят от заработанной суммы.

Обычные покупки развивают финансовое мышление
Продуктовый магазин удобен для коротких упражнений. Предложите сравнить одинаковый товар в двух упаковках: 400 граммов за 160 рублей и 700 граммов за 245 рублей. В первом случае 100 граммов стоят 40 рублей, во втором — 35. Но большая упаковка выгоднее только тогда, когда её действительно используют и общая цена укладывается в бюджет.
Скидка тоже требует расчёта. Ненужная вещь за половину цены всё равно расходует деньги. Вместо соревнования за самую низкую цену можно обсуждать качество, срок использования, ремонт и доставку. У подростка такой разговор легко продолжить на примере телефона: к цене устройства могут добавиться аксессуары, связь и платные сервисы.
Полезно объяснять и цену отказа от альтернативы. Если вся свободная сумма ушла на игру, она уже недоступна для другой покупки. Это конкретное последствие выбора, а не повод объявлять ребёнка расточительным. Иногда недорогая неудачная покупка даёт больше опыта, чем полный контроль взрослых над каждой тратой.
Цифровые деньги нужно сделать видимыми
При оплате телефоном движение денег менее заметно, чем при передаче наличных. После небольшой покупки можно вместе посмотреть сумму списания и остаток, связать банковскую запись с чеком. Уведомления и история операций помогают увидеть результат. Сам способ оплаты не делает ребёнка ни бережливым, ни расточительным: важнее понимание суммы и правил доступа.
Особого внимания требуют подписки и покупки внутри игр. Цена в виртуальных монетах должна переводиться в реальные деньги, а ежемесячный платёж — в годовую сумму. Подписка за 399 рублей в месяц при неизменной цене стоит 4 788 рублей за год. До подключения стоит выяснить дату следующего списания и способ отмены; пробный период не обязательно означает бесплатное продолжение.
Покупку частями тоже полезно разбирать по общей стоимости и графику обязательств. Небольшой первый платёж не означает низкую цену вещи. Для несовершеннолетних возможность пользоваться финансовыми продуктами зависит от возраста, страны и условий сервиса. Учебный пример можно обсудить на бумаге, не оформляя реального долга.
Накопление работает лучше с понятной целью
Для первой цели удобна вещь с известной ценой и достижимым сроком. Запишите сумму, текущий остаток и размер регулярного взноса. Части поступлений можно дать отдельные назначения: ближайшие желания, выбранная цель и небольшой резерв. Жёсткое правило о том, какой процент обязан копить каждый ребёнок, не нужно; распределение зависит от суммы и задач.
Родительская доплата помогает сделать прогресс заметнее, если её условия известны заранее. Например, ребёнок откладывает на цель 6 000 рублей по 500 рублей в неделю, а родители добавляют по 250, но всего не более 2 000 рублей. Тогда цель будет достигнута за восемь недель: 4 000 внесёт ребёнок, 2 000 — родители. Без доплаты при тех же взносах потребовалось бы двенадцать недель.
Это поддержка семьи, а не инвестиционная доходность. Размер бонуса должен быть посильным; не стоит обещать удвоение любой суммы без ограничения. Можно поддержать накопление и без денег: помочь сравнить предложения, найти более доступный вариант или сделать календарь прогресса. Если цель перестала быть важной, её пересмотр тоже становится полезным решением.
Как небольшие взносы формируют запас на будущее
Долгосрочные накопления родителей решают другую задачу, чем детские карманные деньги. Они могут предназначаться для образования, переезда или начала самостоятельной жизни. Регулярный взнос проще оценивать вместе с длительностью накопления и предполагаемой доходностью. При этом ни небольшой старт, ни длительный срок сами по себе не гарантируют крупного состояния.
В условном расчёте семья вносит 1 000 рублей в конце каждого месяца в течение десяти лет. При нулевой доходности накопится 120 000 рублей. Если принять постоянную номинальную ставку 4% годовых с ежемесячным начислением, получится около 147 250 рублей. Налогов, комиссий, инфляции и пропусков взносов в модели нет; это иллюстрация, а не предложение финансового продукта.

В этом примере большая часть суммы образована собственными взносами. Проценты добавляют примерно 27 250 рублей, но будущая покупательная способность зависит от инфляции. Реальная ставка может меняться, а инвестиции способны приносить убытки. Поэтому цель накопления, срок и допустимый риск нужно обсуждать отдельно. Калькулятор для сравнения сценариев накопления
Доверие к финансовым обещаниям нужно проверять
Количество подписчиков и фотографии дорогих вещей не подтверждают надёжность совета. Вместе с подростком можно разобрать конкретное предложение: кто получает деньги, за что платят участники, какие расходы скрыты и что произойдёт при неудаче. Отдельный вопрос — зарабатывает ли автор на продаже курса, рекламе или привлечении новых клиентов. Такая проверка полезнее общего запрета читать о финансах.
Требование срочно перевести деньги, обещание высокой прибыли без риска и просьба никому не рассказывать — основания остановиться и обсудить ситуацию со взрослым. Коды подтверждения и пароли не передают собеседнику в переписке. При подозрительном сообщении сервис проверяют через его официальное приложение или самостоятельно открытый сайт, а не через присланную ссылку.
Заранее договоритесь, что о случайном платеже или обмане можно рассказать сразу. Сначала нужно остановить дальнейшие списания, связаться с банком или сервисом и сохранить сведения об операции. Разбор ошибки проводят позже. Страх наказания не должен мешать ребёнку просить помощь, когда проблема ещё поддаётся решению.
Деньги не определяют ценность человека
Детям полезно слышать, что достаток семей различается и не показывает, кто умнее, трудолюбивее или достойнее уважения. Дорогая вещь не делает человека лучше, а ограниченный бюджет не является поводом для стыда. Это помогает обсуждать давление сверстников: желание быть принятым понятно, но каждая покупка всё равно соотносится с возможностями семьи.
Умение зарабатывать стоит связывать с полезной работой, ответственностью и развитием навыков. Первый небольшой заработок можно разобрать по времени, затратам и результату, не требуя немедленного предпринимательского успеха. Учёба, отдых и отношения с близкими сохраняют ценность независимо от того, приносят ли они доход.
С чего начать в ближайший месяц
| Период | Действие семьи | Что обсудить с ребёнком |
|---|---|---|
| Первая неделя | Выбрать одну денежную задачу и границы самостоятельности | Какие решения ребёнок принимает сам |
| Вторая неделя | Ввести небольшой бюджет или сравнить две покупки | Как цена влияет на оставшиеся возможности |
| Третья неделя | Поставить достижимую цель и записать план накопления | Сколько нужно откладывать и можно ли менять цель |
| Четвёртая неделя | Разобрать результат и цифровые списания | Что получилось и какое правило стоит уточнить |
Короткий регулярный разговор обычно удобнее редкой большой проверки. Можно раз в неделю посмотреть одну покупку, остаток и следующую цель. Родителю не обязательно знать ответ на любой вопрос: допустимо вместе разобраться в непонятной комиссии или условии. Так ребёнок получает опыт проверки информации, а не привычку угадывать правильный ответ взрослого.
Вывод
Финансовая уверенность развивается там, где ребёнку объясняют ограничения, дают посильный выбор и помогают исправлять ошибки. Родительские накопления могут стать важной опорой, а ежедневная практика учит пользоваться этой опорой самостоятельно. Начать можно с одной суммы, одной цели и спокойного разговора о том, почему семья принимает именно такое решение.
Дисклеймер
Материал носит информационный характер и не является индивидуальной финансовой, инвестиционной или юридической рекомендацией. Возрастные ориентиры и расчёты условны; подход к обучению зависит от готовности ребёнка и возможностей семьи. Доходность не гарантирована. Условия детских счетов, права на средства и налоговые последствия зависят от страны и конкретного продукта.
 IPG в Telegram




 Получить