Как определить долю золота в портфеле в 2026 году
Доля золота в портфеле должна соответствовать сроку целей, допустимому убытку и составу остальных активов. Оптимистичный прогноз цены сам по себе не даёт ответа, сколько покупать. В 2026 году российскому инвестору приходится учитывать ещё и курс рубля, доходность рублёвых инструментов, условия хранения металла и возможность продать его без чрезмерных расходов.
Золото может снижать зависимость капитала от отдельных валют и финансовых активов, но не гарантирует сохранности любой вложенной суммы. У него нет обязательного купона или дивиденда, а рыночная цена способна заметно меняться. Поэтому разумно сначала определить задачу вложения, затем проверить несколько неблагоприятных сценариев и только после этого выбирать сумму и способ покупки.
Цена золота не определяет его долю в портфеле
Результаты второго квартала 2026 года показывают, почему одного аргумента о сильном спросе недостаточно. Средняя цена золота LBMA PM составила около 4 506 долларов за тройскую унцию и была на 8% ниже среднего уровня первого квартала. При этом центральные банки купили около 289 тонн, а обеспеченные золотом ETF сократили запасы примерно на 45 тонн. Разные группы покупателей действовали в противоположных направлениях. World Gold Council — данные за II квартал 2026 года
Из этих показателей нельзя вывести гарантированную цену к концу года. Покупки центральных банков способны поддерживать спрос, но не отменяют продаж других участников. Более высокая ожидаемая цена также не означает, что увеличение доли улучшит любой портфель: вместе с возможной прибылью растёт зависимость результата от одного актива.
Особенно осторожно следует относиться к готовым нормам вроде «каждому необходимо не менее 5%». Человеку с коротким сроком накоплений и обязательными расходами может не подходить даже небольшая позиция в металле. У владельца долгосрочного капитала основания для неё могут быть весомее, но процент всё равно требует расчёта. Нулевая доля тоже может быть обоснованным решением.
Сначала отделите инвестиционный капитал от резерва
Процент имеет смысл только после определения суммы, от которой его считают. Резерв на непредвиденные расходы и деньги на близкую обязательную покупку полезно учитывать отдельно от капитала, который можно оставить инвестированным на несколько лет. Иначе небольшая доля золота в общем балансе способна оказаться крупной ставкой внутри реально доступного инвестиционного портфеля.
Предположим, у семьи 32 млн рублей финансовых активов. Из них 2 млн предназначены для резерва и запланированных расходов, а 30 млн — для долгосрочных вложений. Доля золота 10% в инвестиционной части означает 3 000 000 рублей, а не 3 200 000. Во всех дальнейших сравнениях нужно сохранять один и тот же знаменатель, чтобы рост доли не скрывался за изменением способа подсчёта.
Недвижимость, долю в собственном бизнесе и обязательства семьи также стоит видеть в общей картине. Они влияют на способность пережить убыток, хотя не всегда входят в портфель ликвидных вложений. Например, доход от бизнеса и акции компаний одной отрасли могут одновременно пострадать при ухудшении конъюнктуры. Одна покупка золота не устраняет такую концентрацию автоматически.
Размер позиции можно проверить через допустимый убыток
Начальная проверка связывает долю золота с потерей, которую инвестор готов получить именно от этой части портфеля. Если условное снижение металла на 25% должно уменьшить весь капитал не более чем на 2%, расчёт даёт долю 2% ÷ 25% = 8%. Это арифметический ориентир в выбранном сценарии, а не оценка максимально возможного падения золота.
| Доля золота | Сумма в портфеле 30 млн ₽ | Убыток при падении на 25% | Вклад в потерю портфеля |
|---|---|---|---|
| 5% | 1 500 000 ₽ | 375 000 ₽ | 1,25% |
| 8% | 2 400 000 ₽ | 600 000 ₽ | 2,00% |
| 10% | 3 000 000 ₽ | 750 000 ₽ | 2,50% |
| 15% | 4 500 000 ₽ | 1 125 000 ₽ | 3,75% |
В таблице стоимость остальных активов условно не меняется, а расходы и налоги не учитываются. Если остальные активы тоже дешевеют, общий убыток будет больше. Поэтому найденные 8% не являются готовым решением: нужно дополнительно проверить совместное движение активов, потребность в деньгах и способность не продавать позицию вынужденно.
Как золото меняет результат всего портфеля
Защитный эффект зависит от того, что происходит одновременно с золотом и остальными вложениями. На графике прочая часть портфеля теряет 8%, а для золота рассмотрены два условных результата в рублях: рост на 20% и снижение на 25%. Доли заданы на начало периода, дополнительных покупок и восстановления пропорций внутри него нет.
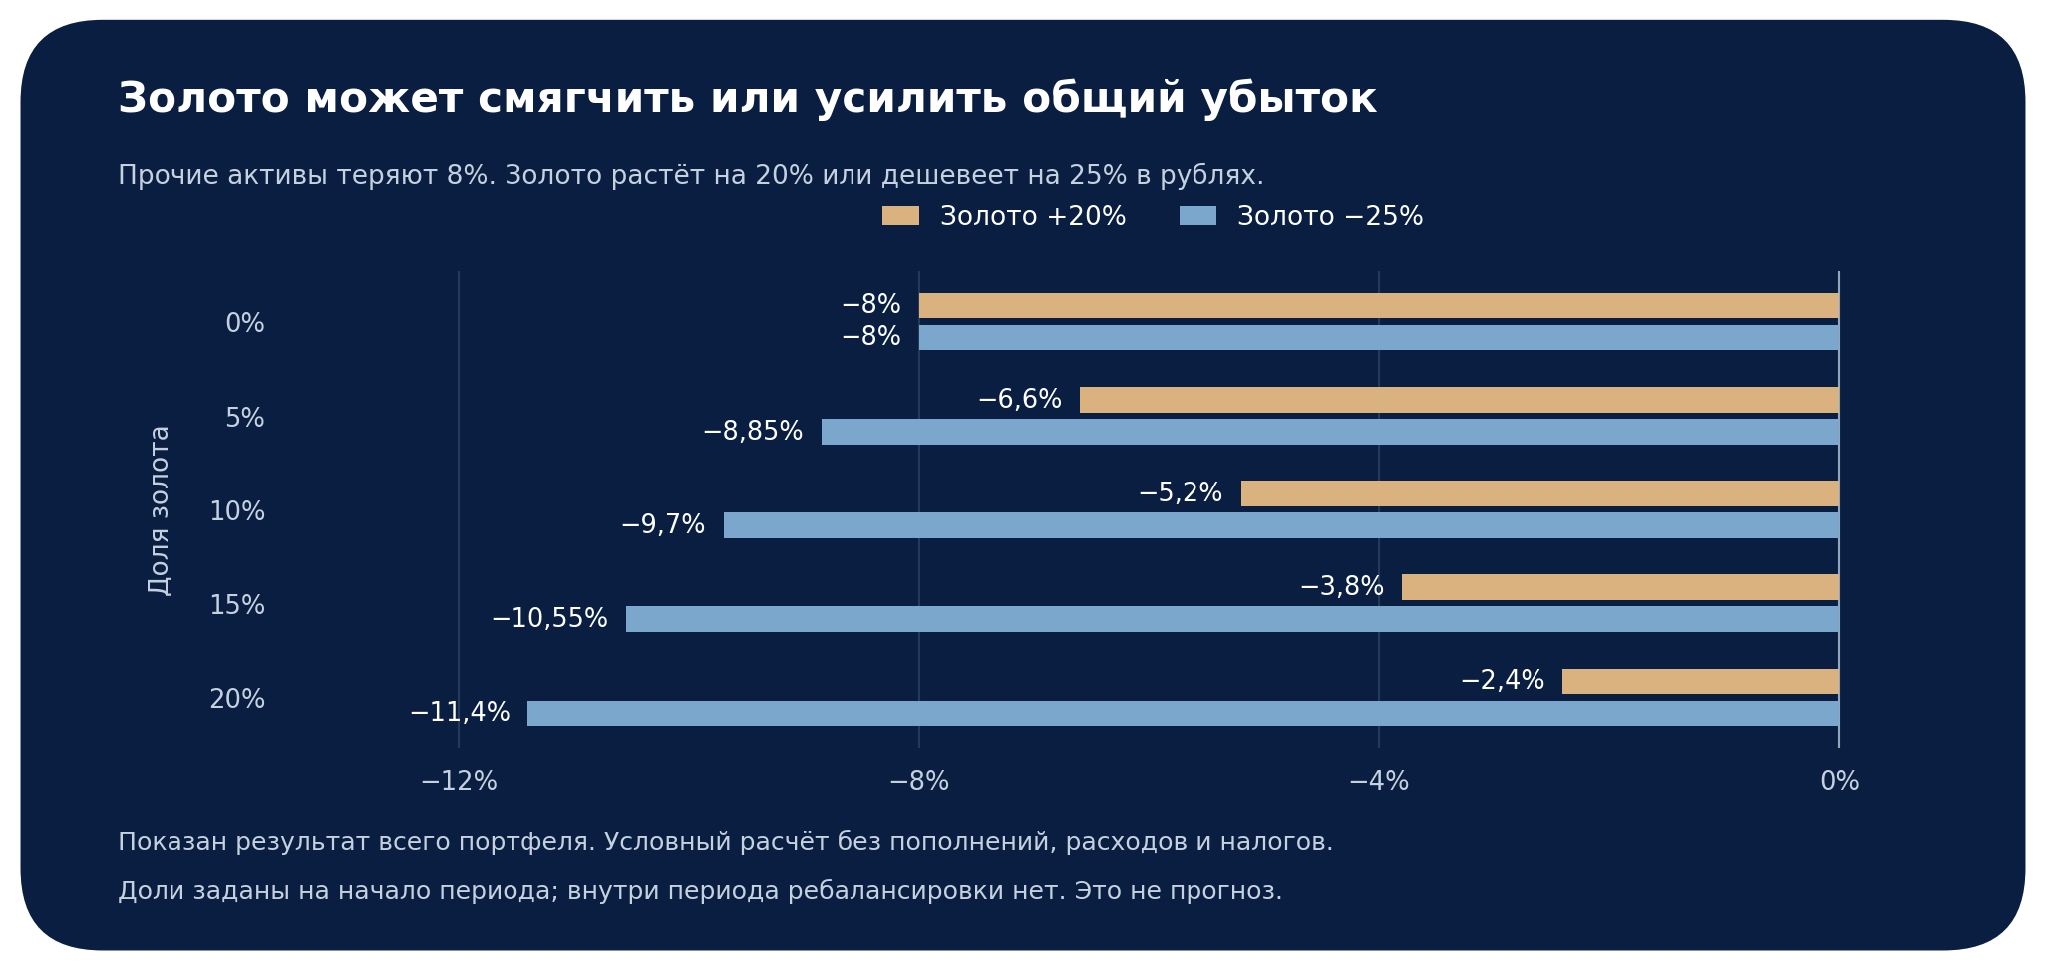
При доле золота 15% первый сценарий даёт общий результат −3,8%, второй — −10,55%. Увеличение позиции в одном случае смягчает просадку, в другом усиливает её. Ни один из вариантов не объявляется более вероятным: задача расчёта состоит в проверке последствий, а не в предсказании движения рынка.
Состав остальных 85% при этом нельзя игнорировать. Вклады, короткие облигации, акции и иностранные активы несут разные риски. Для реального портфеля их следует оценивать раздельно. Историческая способность золота вести себя иначе, чем акции, полезна для диверсификации, но эта связь меняется и не обеспечивает компенсацию в каждом кризисе.
Российский результат зависит от рубля и ставок
Рублёвая стоимость золота в первом приближении меняется под совместным влиянием долларовой цены металла и курса USD/RUB. Допустим, золото дорожает на мировом рынке на 20%, а количество рублей за доллар уменьшается на 15%. Результат до расходов составит 1,20 × 0,85 − 1 = 2%. Сильный рост в долларах в таком сценарии превращается в гораздо более скромный прирост в рублях.
Затем нужно учесть покупательную способность. При условной инфляции 7% рублёвый прирост 2% означает реальное изменение примерно на −4,7%: 1,02 ÷ 1,07 − 1. Инфляция в этом примере задана для расчёта, а не спрогнозирована. Золото не обязано дорожать в точном соответствии с российской потребительской корзиной ни за месяц, ни за год.
Для оценки текущей позиции можно использовать учётную цену Банка России: на 22 сентября 2026 года она составляет 11 756,21 рубля за грамм золота. Это справочный ориентир. Если считать долю физических слитков по цене, по которой банк продаёт их клиентам, вместо доступной цены обратного выкупа, стоимость капитала окажется завышенной. Учётные цены Банка России
Есть и альтернативная стоимость владения металлом. Ключевая ставка на 21 сентября 2026 года составляет 14% годовых. Она не равна доходности конкретного вклада или облигации, но напоминает о необходимости сравнивать золото с доступными процентными инструментами на одинаковом сроке. Такое сравнение включает налоги, расходы и различия в риске; простой ориентир «золото должно принести больше ставки ЦБ» недостаточен. Ключевая ставка Банка России
Форма вложения меняет риски и стоимость управления
| Инструмент | Что получает инвестор | Что проверить перед покупкой |
|---|---|---|
| Слитки и инвестиционные монеты | Физический металл в собственности | Подлинность, хранение, сохранность упаковки и условия обратного выкупа |
| Обезличенный металлический счёт | Требование к банку, выраженное в количестве металла | Спред, условия операций, риск банка и возможность физической выдачи |
| Паи фонда с золотой стратегией | Долю в портфеле активов по правилам фонда | Фактическое обеспечение, расходы, отклонение от цены золота и ликвидность |
| Акции золотодобывающих компаний | Долю в действующем бизнесе | Себестоимость добычи, долги, инвестиции и корпоративные риски |
Слиток, который находится у владельца, не является долговым обязательством банка. Однако это не делает владение безрисковым: остаются вопросы подлинности, кражи, сохранности и продажи. Если металл передан на хранение третьему лицу, условия доступа и ответственность хранителя снова становятся существенными. Коллекционная наценка на монету также может двигаться иначе, чем цена золота.
ОМС избавляет от самостоятельного хранения, но сохраняет зависимость от исполнения банком обязательств. На металлические счета не распространяется система страхования денежных вкладов. Удобство покупки в банковском приложении поэтому не делает ОМС эквивалентом застрахованного рублёвого депозита. Определение вклада в статье 2 закона № 177‑ФЗ
У фонда необходимо прочитать правила и состав активов: стратегия может использовать физический металл, счета, другие фонды или производные инструменты. Само слово «золото» в названии не гарантирует точного повторения его цены. Для иностранных продуктов дополнительно проверяются доступность сделок, ограничения обслуживания и цепочка учёта прав. Паи разных фондов нельзя считать взаимозаменяемыми без такой проверки.
Акции добывающих компаний следует учитывать в анализе акционерного риска. Они могут подешеветь даже при росте золота, если увеличатся издержки или ухудшится финансовое положение бизнеса. Серебро тоже требует отдельного решения: его заметная зависимость от промышленного спроса не позволяет автоматически переносить на него выбранную долю золота.
Налоги и спред нужно учитывать до покупки
Продажа банком золотого слитка физическому лицу освобождена от НДС, в том числе при получении металла на руки. Это правило снижает один из расходов сделки, но не отменяет наценку продавца, затраты на хранение и возможный НДФЛ при последующей продаже. Налоговые условия золотого слитка нельзя автоматически переносить на серебро или иной инструмент. Подпункт 9 пункта 3 статьи 149 НК РФ
Для физического золота важен срок владения: доход от продажи после трёх лет и более, как правило, освобождается от НДФЛ. При меньшем сроке учитывают применимые вычеты либо подтверждённые расходы на приобретение. Поэтому документы нужно сохранять с момента покупки. У паёв фондов действуют правила для ценных бумаг; режим слитков сам по себе к ним не применяется. Разъяснение ФНС о продаже драгоценных металлов
Разница между ценами покупки и продажи может оказаться значительнее небольшого годового роста металла. Если слиток куплен за 100 000 рублей, а немедленный выкуп возможен за 93 000, потеря на выходе составит 7%. Чтобы цена выкупа достигла первоначальных затрат, ей нужно вырасти примерно на 7,5% от уровня 93 000 рублей. Это условный пример без хранения и налогов, а не тариф конкретного продавца.
Для оценки доли полезно применять одинаковый подход ко всем позициям: брать текущую реализуемую стоимость и отдельно учитывать ожидаемые расходы на выход. Иначе дорогой спред останется незаметен до продажи, а решения о восстановлении пропорций будут опираться на сумму, которую фактически получить нельзя.
Как покупать и возвращать долю к цели
Регулярные покупки на фиксированную сумму распределяют вход во времени. При снижении цены на ту же сумму приобретается больше металла, при росте — меньше. Такой порядок может облегчать соблюдение плана, но не гарантирует лучшей средней цены: на непрерывно растущем рынке ранняя покупка всей суммы окажется выгоднее. Если цена долго падает, убыток сохраняется и при регулярном пополнении.
Выбранную долю нужно периодически пересчитывать. В условном портфеле на 30 млн рублей золото занимает 3 000 000 рублей, или 10%. После его роста на 40% и роста остальных активов на 5% общий капитал достигает 32 550 000 рублей, а доля золота увеличивается примерно до 12,9%. Новых покупок не было, но зависимость результата от металла стала выше.
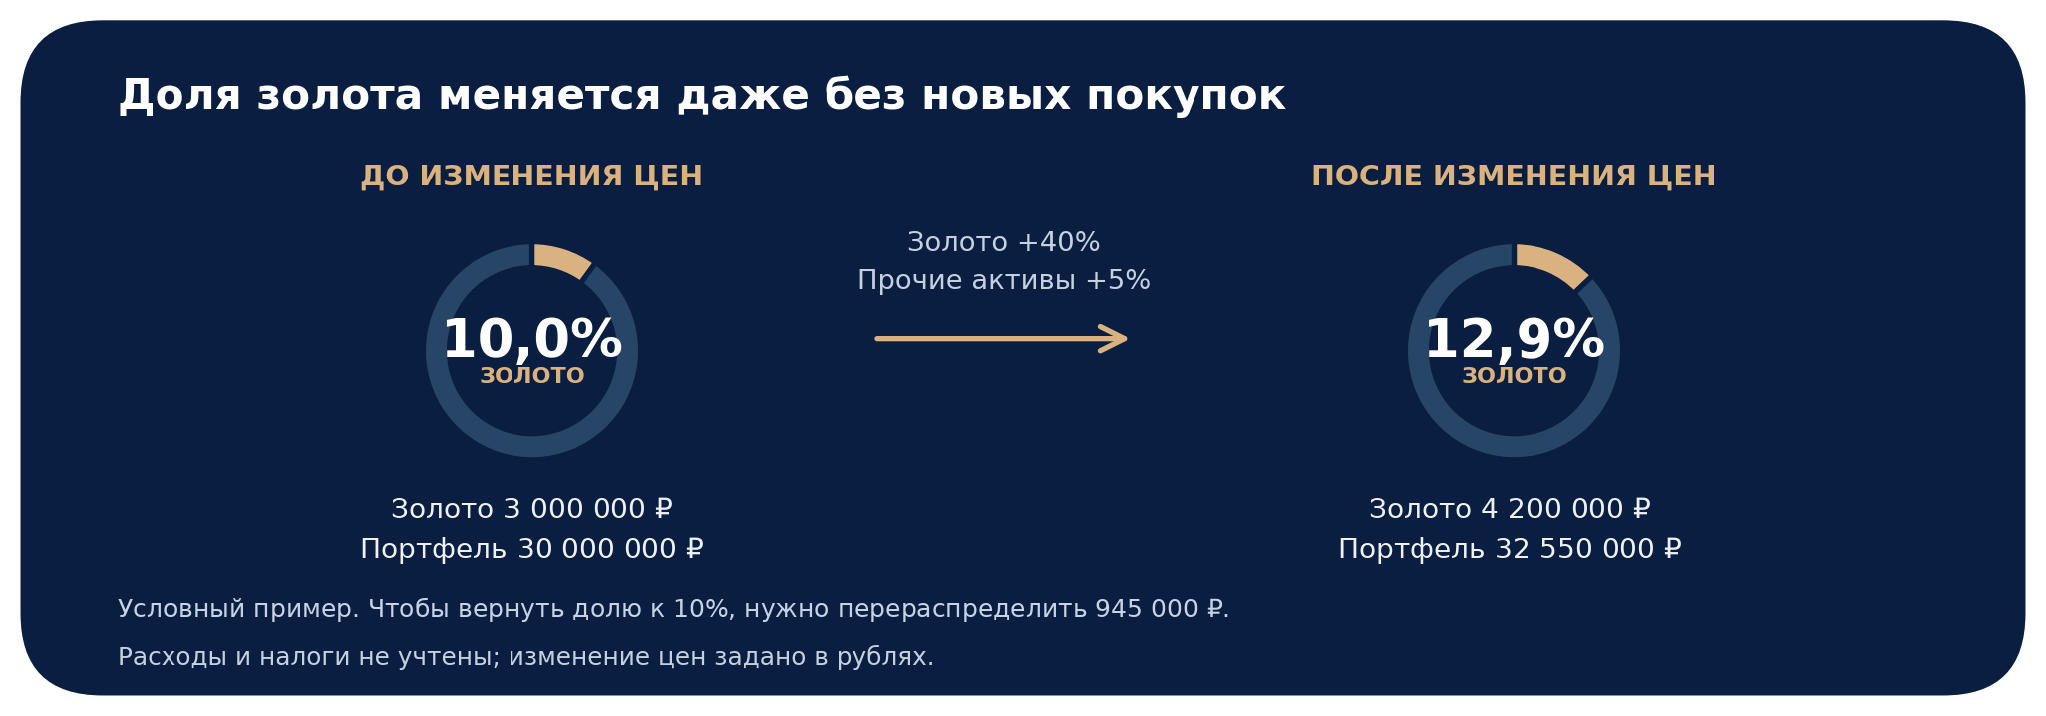
Возврат к 10% в этом примере требует оставить в золоте 3 255 000 рублей и направить 945 000 рублей из золотой позиции в другие активы. Если вместо продажи использовать только новые взносы в прочую часть портфеля, потребуется уже 9 450 000 рублей: сумма золота 4 200 000 рублей должна составить десятую часть 42 млн. Новые взносы позволяют избежать продажи, но их доступного размера может не хватить.
Правило проверки лучше задать до сильного движения цен. Например, можно пересматривать доли раз в полгода и дополнительно при выходе за заранее выбранные границы. Коридор 8–12% вокруг цели 10% служит лишь иллюстрацией. Частота операций и ширина коридора зависят от расходов, налогов и удобства торговли выбранным инструментом.
Когда нужно пересмотреть саму долю золота
| Изменение ситуации | Что проверить | Возможное решение |
|---|---|---|
| Доля выросла после подорожания | Превышен ли заранее выбранный предел | Восстановить пропорции с учётом расходов и налогов |
| Приблизился срок крупной покупки | Хватит ли денег без продажи металла в неудачный момент | Заранее обеспечить необходимую ликвидность |
| Снизился доход или сократился резерв | Осталась ли прежняя способность переносить убытки | Сначала восстановить устойчивость личного бюджета |
| Изменились условия инструмента | Не выросли ли расходы и ограничения на выход | Пересмотреть способ владения и допустимый размер позиции |
Обычная ребалансировка возвращает портфель к выбранным пропорциям. Изменение самой цели требует другого основания: нового срока расходов, иной способности переносить потери или изменения финансовых обязательств. Повышать целевую долю после каждого роста цены означает постепенно увеличивать риск, даже если отдельные покупки выглядят небольшими.
Практический план можно записать в нескольких строках: какую сумму считают инвестиционным капиталом, зачем в ней золото, какой убыток проверен, каким инструментом владеют и когда пересматривают долю. Такой план оставляет место для роста металла, но позволяет принимать решения и тогда, когда цена, рубль или личные обстоятельства меняются в неблагоприятную сторону.
Дисклеймер
Материал носит информационный характер и не является индивидуальной инвестиционной, юридической или налоговой рекомендацией. Данные и российские налоговые правила приведены по состоянию на 22 сентября 2026 года с указанием дат отдельных показателей. Доли портфеля и расчёты являются условными примерами, а не рекомендацией конкретному инвестору. Стоимость золота и связанных с ним инструментов может снижаться. Перед сделкой необходимо проверить действующие условия, расходы и налоговые последствия с учётом личной ситуации.
 IPG в Telegram




 Получить