КИК, личные фонды и штрафы в проекте налоговых поправок на 2027 год
Правительственный проект № 617-9, внесённый в Госдуму 30 сентября 2026 года, касается владельцев контролируемых иностранных компаний (КИК), личных фондов и налоговой ответственности за нарушения. Рассматриваемые здесь поправки в основном намечены на 2027 год. Пока это предложения: до принятия и опубликования закона действуют прежние правила.
Пакет разнонаправлен. Критерий участия в КИК для части собственников может смягчиться, но для оставшихся контролирующих лиц исчезнет порог прибыли в 10 млн рублей. Специальная ставка личного фонда приблизится к общей, а ошибки в отчётности станут дороже. Карточка проекта № 617-9
Три группы поправок и их статус
| Тема | Действующее правило | Что предлагает проект |
|---|---|---|
| КИК: доля участия | Более 25%; отдельное основание при совокупной доле резидентов РФ более 50%. | Для первого критерия — более 50%; другие основания контроля сохраняются. |
| КИК: прибыль | Порог более 10 млн ₽ за финансовый год для включения прибыли в налоговую базу. | Отмена порога; освобождения по иным основаниям сохраняют значение. |
| Личный фонд | Специальная ставка 15% при соблюдении условия о составе доходов. | Специальная ставка 22% и расширение перечня учитываемых доходов. |
| Налоговые штрафы | Фиксированные суммы различаются по составам нарушений. | Повышение многих сумм и отдельные новые составы. |
Плановая дата 1 января 2027 года не делает эти нормы действующими. Итоговые формулировки и переходные правила ещё могут измениться. Для решения по конкретной структуре нужно проверить принятую редакцию и период, к которому относится прибыль или нарушение.
Кто будет считаться контролирующим лицом КИК
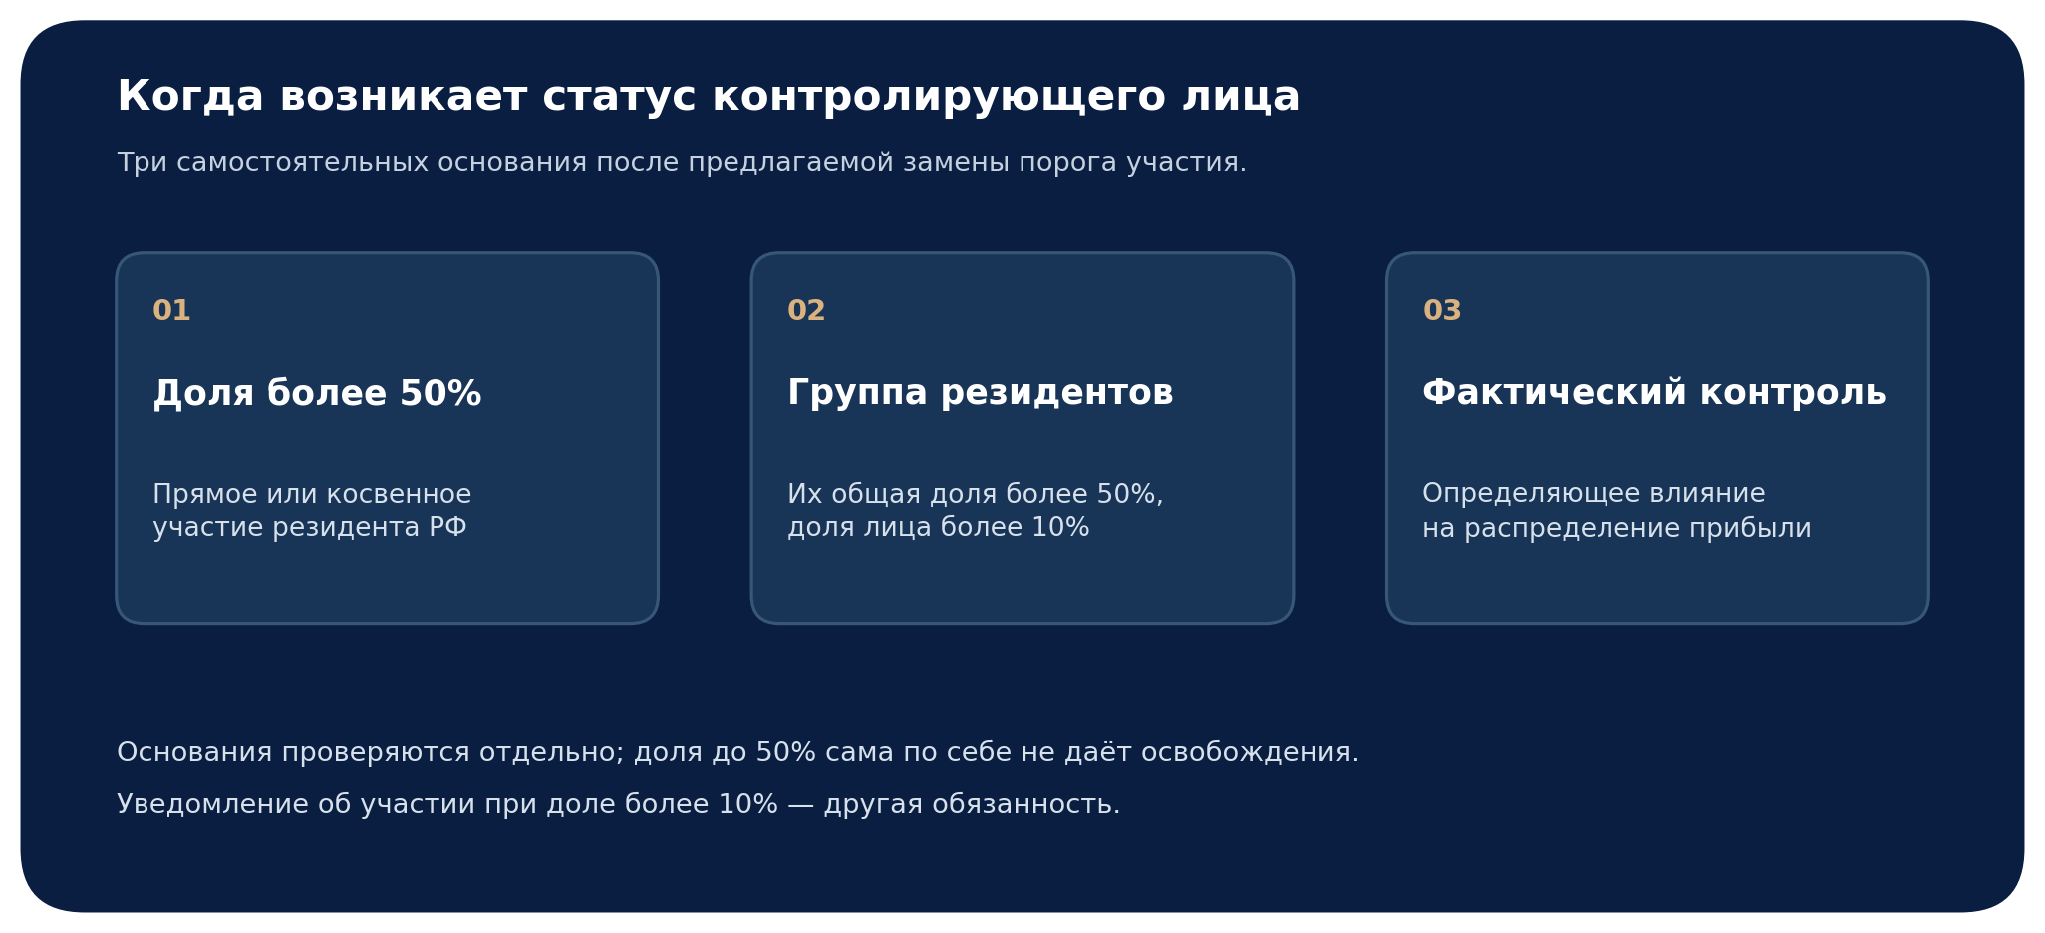
Сейчас налоговый резидент РФ признаётся контролирующим лицом иностранной организации, если его прямая или косвенная доля составляет более 25%. Проект заменяет это число на более 50%. Но второй критерий остаётся: если все российские налоговые резиденты вместе владеют более 50% компании, каждый из них с долей более 10% может считаться контролирующим лицом. Дополнительно статус возникает при фактическом контроле над распределением прибыли, даже без соответствующей доли участия.
Предположим, резидент владеет 32% иностранной компании, другие резиденты РФ не участвуют, а права решать судьбу прибыли у него нет. Сейчас он входит в периметр КИК по доле, по предложенному первому критерию — нет. Если другие российские резиденты владеют ещё 24%, их совокупная доля достигает 56% и второй критерий сохраняет его статус. Доля менее 50% сама по себе не означает освобождения.
Проект также приравнивает единоличный контроль, установленный личным законом или учредительными документами организации, к участию в размере 100% для целей НК РФ. Это должно дать способ определить долю при контроле без акций. На практике будут важны устав, соглашения, права на назначение органов и решения о прибыли. Формальное снижение пакета ниже 50% без изменения реальных полномочий не решает вопрос о КИК. Текст предлагаемых изменений
Уведомление об участии в иностранной организации при доле более 10% — самостоятельная обязанность. Поэтому прекращение статуса контролирующего лица по одному основанию ещё не означает исчезновения всех сообщений в налоговую. Следует проверить и косвенное владение, и доли супругов и несовершеннолетних детей, и реальные договорные права.
Что означает отмена порога прибыли в 10 млн рублей
Нынешний порог не является вычетом из прибыли КИК. По действующим правилам прибыль компании учитывается в налоговой базе контролирующего лица, если её величина превысила 10 млн рублей. Проект исключает эту норму. Если у компании нет другого предусмотренного НК РФ освобождения, прибыль ниже порога также может начать облагаться в России после вступления поправки в силу.
Отсутствие налога из-за небольшой прибыли уже сейчас не отменяет ежегодного уведомления о КИК. Физические лица представляют его, как правило, до 30 апреля; сведения и документы о прибыли либо об основании для освобождения подаются по установленным правилам. Аудиторское заключение требуется в предусмотренных законом случаях, а не автоматически у каждой компании. Отдельный режим уплаты налога с фиксированной прибыли КИК имеет собственные условия, но ежегодное уведомление сохраняется и при нём. Разъяснения ФНС о КИК
Освобождения из статьи 25.13-1 НК РФ следует оценивать отдельно от порога: например, важны квалификация активной компании, её нахождение в государстве ЕАЭС либо установленный уровень иностранного налогообложения. Для каждого основания есть свои условия и подтверждения. Нельзя считать всякий операционный доход достаточным доказательством освобождения.
| Условный расчёт для резидента РФ | При нынешнем пороге | При отмене порога |
|---|---|---|
| Доход в основной базе без КИК | 33,2 млн ₽ | 33,2 млн ₽ |
| Прибыль КИК при 100% владении | 6,8 млн ₽; ниже 10 млн ₽ | 6,8 млн ₽ включается в базу |
| Совокупная база в году включения | 33,2 млн ₽ | 40 млн ₽ |
| Дополнительный НДФЛ из-за КИК | 0 ₽ | Около 1,36 млн ₽ |
В этом примере предполагаются одна основная налоговая база, отсутствие других освобождений, вычетов и зачёта иностранного налога. Все 6,8 млн рублей попадают на условную ступень 20% при совокупной базе от 20 до 50 млн рублей, поэтому прирост НДФЛ равен 1,36 млн рублей. Это иллюстрация механизма, а не универсальный расчёт: доля в прибыли, выплаченные дивиденды, дата признания дохода и налоги за рубежом меняют результат.
Личный фонд после повышения специальной ставки
Личный фонд позволяет отделить правила владения и управления имуществом от жизни конкретного собственника: заранее определить органы, порядок выплат выгодоприобретателям и преемственность решений. Налог — важная часть конструкции, но он не единственная причина её создавать. Сейчас специальная ставка налога на прибыль фонда составляет 15%, если более 90% учитываемых доходов за период относятся к перечню в статье 284.12 НК РФ. Когда условие не выполняется, действует общая ставка 25%.
Проект повышает специальную ставку до 22%; расстояние до общей ставки сокращается с 10 до 3 процентных пунктов. Ставку по дивидендам, поступающим самому фонду, также предлагается поднять с 15 до 22%. Одновременно в перечень для проверки доли квалифицированных доходов добавляют доходы от реализации облигаций и долговых цифровых финансовых активов. Это может помочь фондам с долговыми инструментами сохранять право на специальную ставку, но не делает их доходы автоматически освобождёнными от налога. Поправки к статье 284.12 НК РФ
| Показатель для личного фонда | Нынешние правила | Предложение |
|---|---|---|
| Специальная ставка при выполнении условия о доходах | 15% | 22% |
| Общая ставка при невыполнении условия | 25% | 25% |
| Налог с условных 40 млн ₽ прибыли по спецставке | 6 млн ₽ | 8,8 млн ₽ |
| Разница в условном расчёте | — | +2,8 млн ₽ |
При прибыли 40 млн рублей предполагается выполнение условий специальной ставки и отсутствие иных особенностей базы. Это изменение налога самого фонда. Выплаты выгодоприобретателям и дивиденды, поступившие фонду, проверяются отдельно: складывать все ставки без схемы денежных потоков нельзя.
При выборе фонда собственнику стоит сравнивать варианты по полному циклу: какие активы в него войдут, кто управляет ими при смене поколений, сколько стоит администрирование, когда и кому выплачиваются средства. Даже после повышения ставки структура может иметь смысл для наследственного планирования. Если она создана лишь ради разницы в ставках, экономику придётся пересчитать.
Индексация штрафов касается разных нарушений
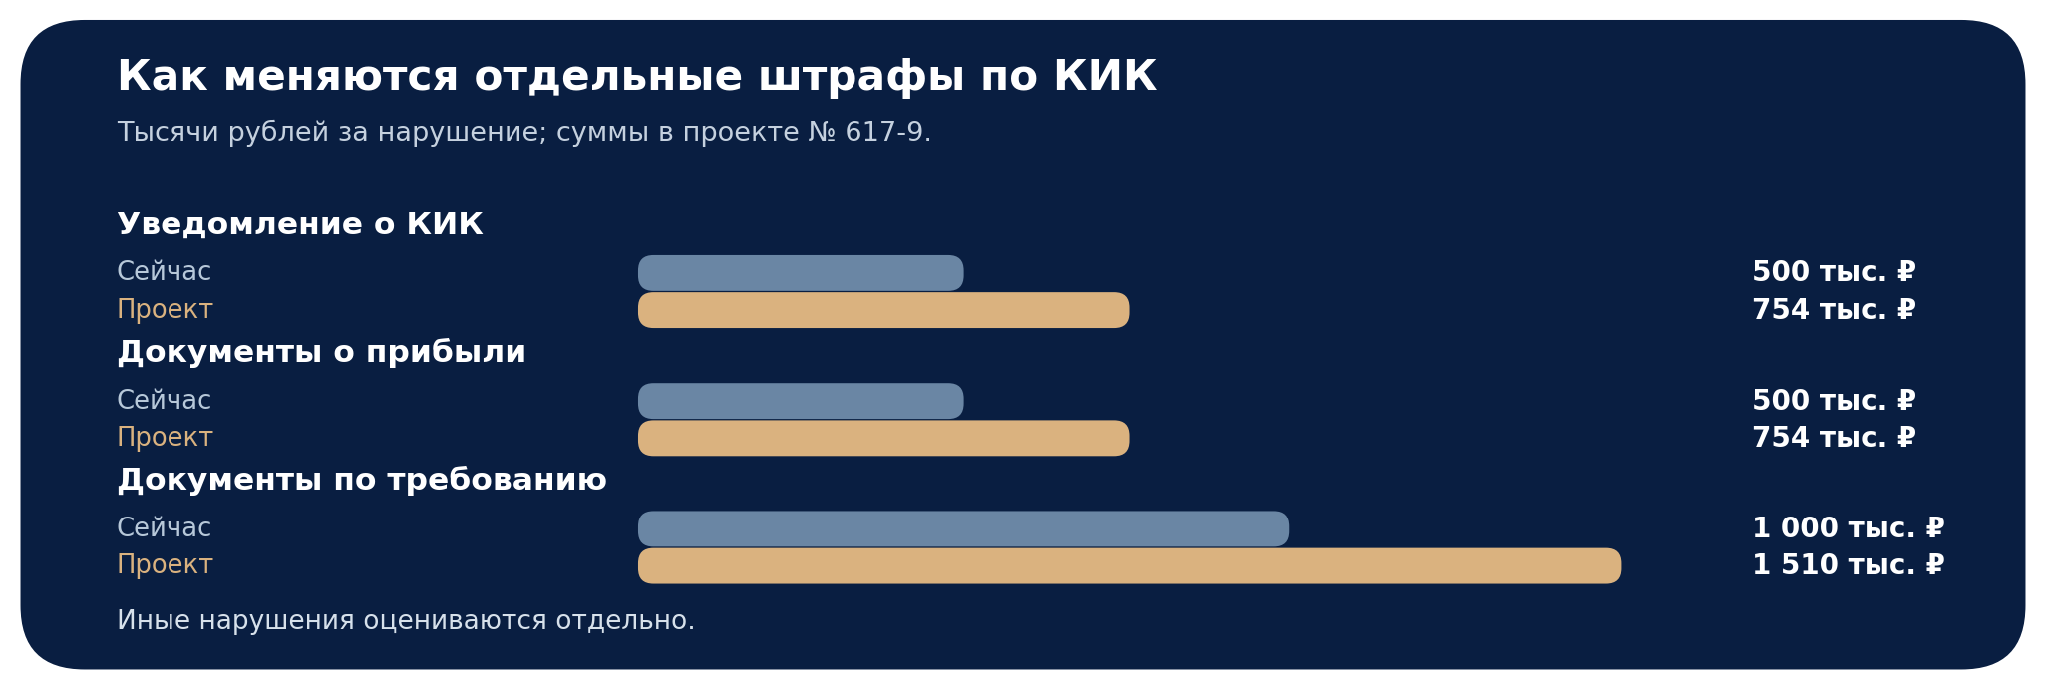
Предложенные штрафы установлены в Налоговом кодексе как меры налоговой ответственности. Их не следует называть общим повышением административных штрафов по КоАП. Проект меняет фиксированные суммы и минимальные пороги по конкретным составам, тогда как многие процентные формулы остаются прежними. Рост неодинаков: от относительно умеренного повышения до четырнадцатикратного для неявки свидетеля на допрос.
| Нарушение и статья НК РФ | Сейчас | По проекту |
|---|---|---|
| Документы КИК по требованию, ст. 126 | 1 млн ₽ | 1,51 млн ₽ |
| Участие в иностранной организации, ст. 129.6 | 50 тыс. ₽ | 104 тыс. ₽ |
| Документ по требованию, ст. 126 | 200 ₽ | 560 ₽ за документ |
| Неявка свидетеля, ст. 128 | 1 тыс. ₽ | 14 тыс. ₽ |
Новый специальный состав — несообщение о создании обособленного подразделения в России, кроме филиала или представительства: проект предусматривает 121 тыс. рублей. Сейчас действует общая норма о непредставлении сведений. Не каждый удалённый сотрудник или разовая работа у клиента создаёт подразделение; значение имеют стационарное рабочее место и фактические обстоятельства.
За нарушение срока постановки на учёт проект повышает фиксированный штраф с 10 до 30 тыс. рублей, минимальный штраф за деятельность без постановки — с 40 до 121 тыс. рублей при сохранении процента от дохода. Минимум за позднюю декларацию предлагается увеличить с 1 до 2,6 тыс. рублей; процентная формула этой санкции не меняется. Отдельные обязанности цифровых платформ и банков тоже расширяются, причём для нового состава о действиях оператора платформы предусмотрена иная дата вступления — через девять месяцев после официального опубликования будущего закона.
Как подготовиться без преждевременных решений
Владельцу иностранной компании полезно сверить прямые и косвенные доли, совокупное участие резидентов РФ и договорные полномочия. Для каждой КИК нужны финансовый год, прибыль, основания освобождения, дивиденды, иностранные налоги и подтверждающие документы. Уведомление об участии более 10% и ежегодное уведомление о КИК остаются разными обязанностями.
Фонду стоит просчитать состав доходов для условия о 90%, прибыль при ставке 22%, стоимость сопровождения и выплаты выгодоприобретателям. Компаниям — проверить регистрацию подразделений, ответы на требования налоговой и календарь. При большом массиве документов даже санкция за каждый отдельный документ становится ощутимой.
Решения зависят от статуса структуры и окончательной редакции закона. Расчёты и документы можно подготовить заранее, сохраняя различие между проектом и действующими правилами.
Дисклеймер
Материал носит информационный характер и не является индивидуальной налоговой или юридической консультацией. Описанные изменения содержатся в законопроекте и могут быть скорректированы при его рассмотрении. Условные расчёты не учитывают все основания освобождения, вычеты, зачёт иностранных налогов и особенности конкретной структуры. Перед решением следует проверить действующую редакцию НК РФ и документы по своей ситуации.
 IPG в Telegram




 Получить