НДФЛ при продаже недвижимости: сроки владения, вычеты и разбор реальных кейсов
Налоги — тема, которую большинство инвесторов в недвижимость искренне не любят: доходы тратить приятно, а вот думать о том, что с них причитается государству, — нет. Проблема в том, что даже если вы забыли про налоговую, она про вас не забыла. Разберём, как на самом деле устроен НДФЛ при продаже недвижимости — от базовых правил до практических кейсов, где невнимательность к деталям стоила людям реальных денег.
Кто и когда должен подавать декларацию
НДФЛ уплачивают все физические лица со всех видов доходов, полученных в течение налогового периода — календарного года. Отчитаться нужно не по каждому источнику дохода отдельно, а совокупно: в одной декларации отражаются и продажа квартиры, и доход от паёв, и любые другие облагаемые поступления.
Если налоговый агент отсутствует — то есть никто не удержал налог за вас автоматически, — декларацию нужно подать самостоятельно. Срок подачи — до 30 апреля года, следующего за годом получения дохода.
Когда декларацию можно не подавать
| Ситуация | Порог, при котором декларация не нужна |
|---|---|
| Продажа жилья, земельного участка | Доход до 1 000 000 ₽ |
| Продажа прочего имущества (гараж, машиноместо, кладовка) — совокупно за год | Доход до 250 000 ₽ |
| Продажа иного имущества (золотые слитки, криптовалюта и т. п.) при разовой сделке | До 250 000 ₽ за сделку — но при множестве операций за год пороги суммируются |
Важный нюанс: пороги по разным видам имущества не складываются автоматически произвольным образом — но при значительном количестве сделок за год (например, частые операции с золотом или криптовалютой) совокупный доход быстро превышает необлагаемый минимум, и декларацию подавать всё же придётся.
Ставки налога и где искать бонусы
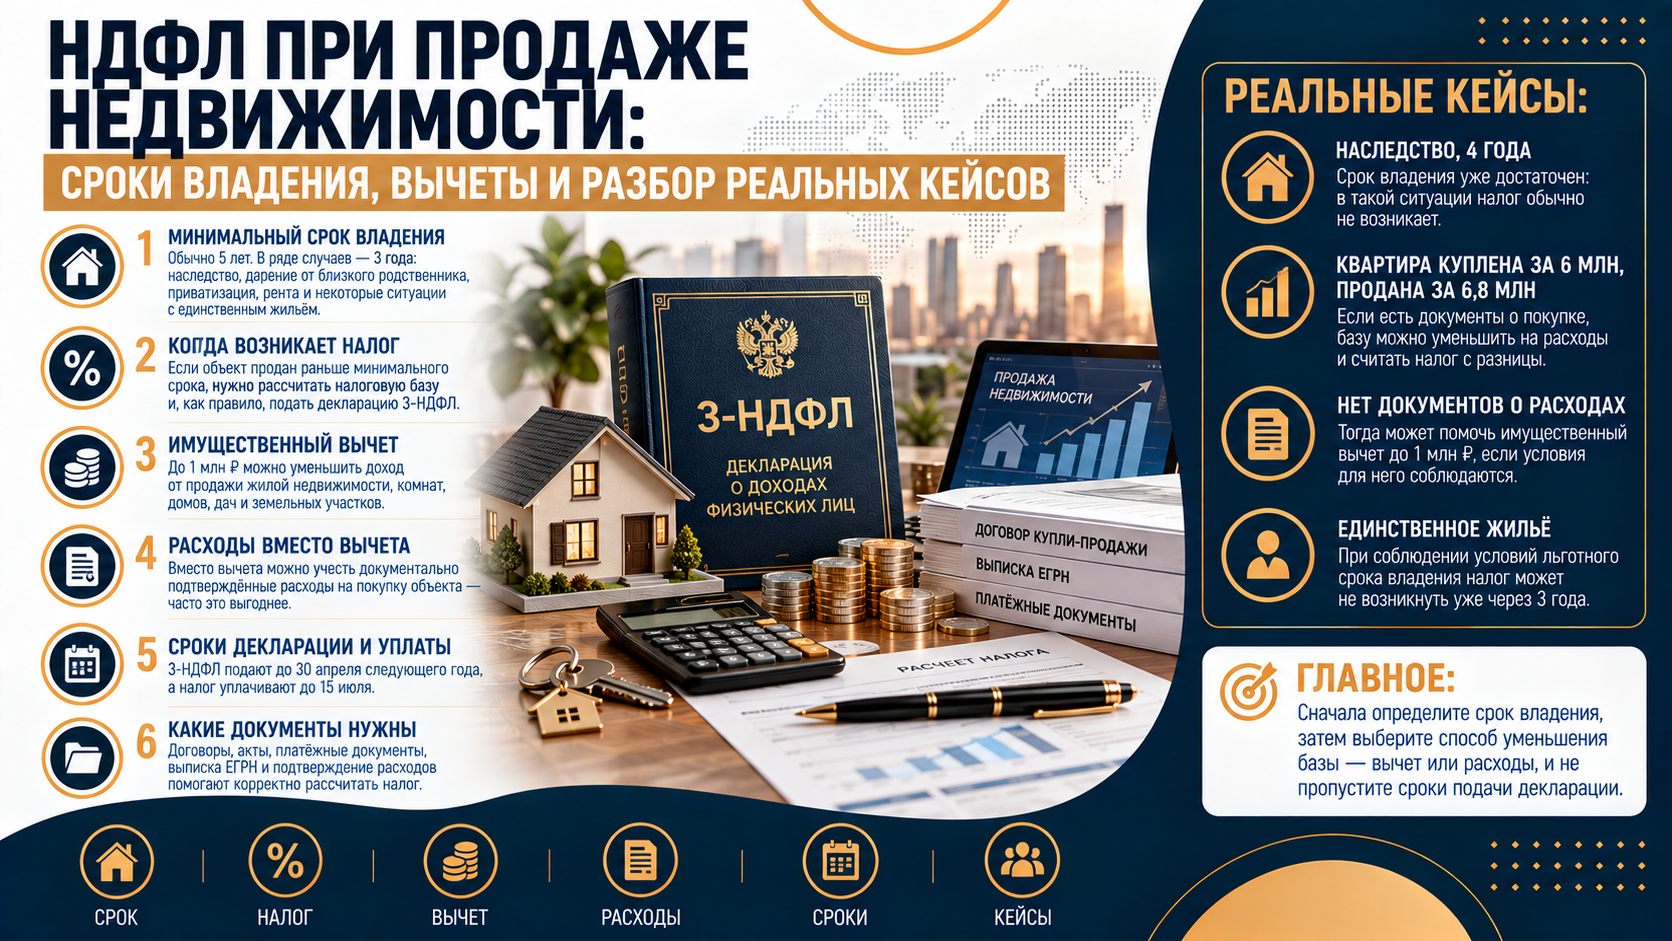
С 2025 года в России действует пятиступенчатая прогрессивная шкала НДФЛ, но для дохода от продажи недвижимости сохранены только две ставки — 13% и 15%. Изменился порог, при превышении которого начинает действовать повышенная ставка.

Многие не знают, что при продаже недвижимости можно применять не только имущественные вычеты, но и стандартные (например, на детей или для участников СВО), а также социальные — на образование, лечение, сдачу экзаменов, повышение квалификации. Все эти вычеты можно применять для уменьшения налоговой базы одновременно.
Минимальный срок владения: 3 года или 5 лет
По общему правилу минимальный срок владения недвижимостью, после которого доход от её продажи не облагается НДФЛ, составляет 5 лет. Но из этого правила есть пять исключений, при которых достаточно и 3 лет.
| № | Случай, когда минимальный срок владения — 3 года |
|---|---|
| 1 | Имущество получено по договору дарения от члена семьи или близкого родственника (в том числе от бабушек и дедушек) |
| 2 | Имущество получено в порядке наследования |
| 3 | Имущество получено в результате приватизации |
| 4 | Имущество получено по договору ренты (пожизненного содержания с иждивением) |
| 5 | Продаваемое жильё — единственное в собственности налогоплательщика |
Кейс: три собственника и шесть решающих дней
Показательный пример того, почему считать срок владения нужно самостоятельно, а не полагаться на риелторов и других специалистов, чей интерес — в первую очередь закрыть сделку, а не оптимизировать ваши налоги.
Квартира была получена тремя собственниками по приватизации 24 марта 2022 года. Продана — 30 марта 2025 года, за 3 млн ₽, единым договором. Сделка состоялась всего за 6 дней до истечения трёхлетнего срока владения, дающего право на освобождение от налога по случаю приватизации. При приватизации расходы на приобретение равны нулю, поэтому облагаемой базой стала вся сумма продажи. В результате каждый из трёх собственников заплатил налог в размере 86 000 ₽ — итого 258 000 ₽ на семью.
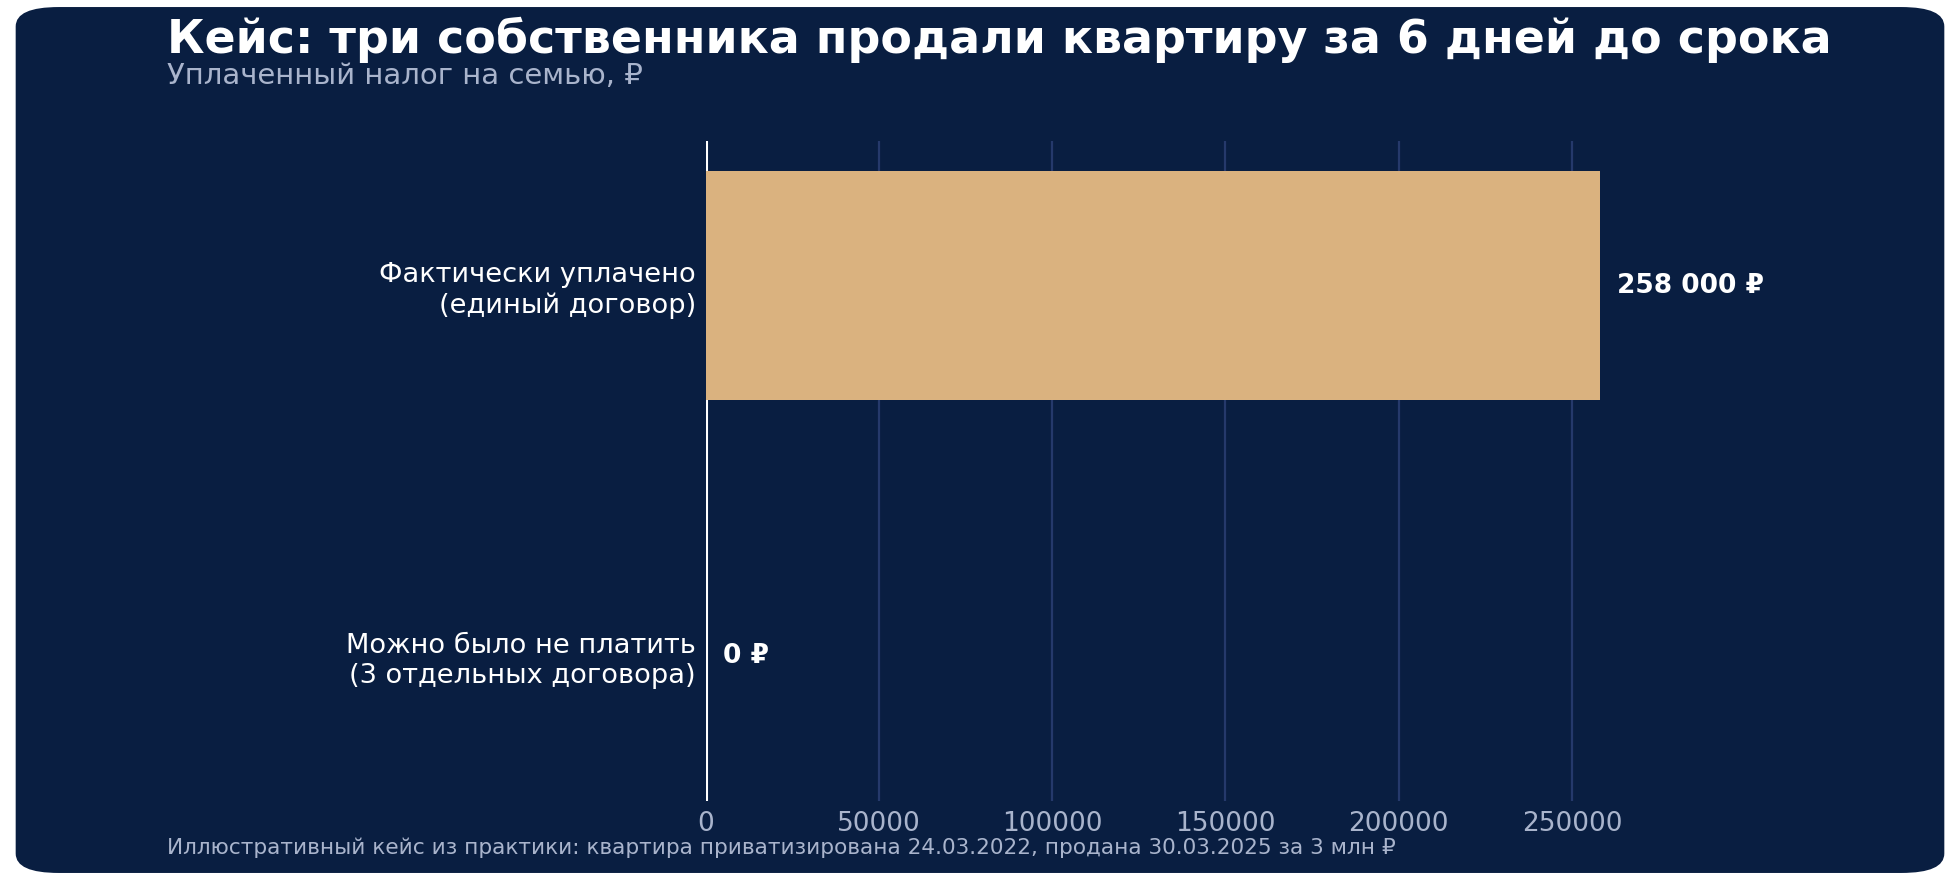
Как можно было поступить иначе? Первый вариант — просто подождать 6 дней и продать квартиру уже после истечения трёхлетнего срока. Второй, более практичный для случаев, когда продажа откладываться не может: оформить сделку тремя отдельными договорами купли-продажи — по одному на каждого собственника. Тогда каждый получил бы право на имущественный вычет в 1 млн ₽ по своей доле, и совокупный налог оказался бы значительно ниже. В этом кейсе к налоговому консультанту обратились уже после оформления всех документов, когда изменить что-либо было невозможно.
Продажа единственного жилья: коварная льгота
Льгота на продажу единственного жилья позволяет не платить налог независимо от срока владения, если у семьи в собственности нет другой недвижимости. Она выглядит очень привлекательно, но содержит нюанс, о котором узнают обычно слишком поздно: жильё должно находиться именно в совместной собственности. Если по документам оно оформлено как долевая собственность, льгота не применяется.
Ещё один подводный камень: жильё должно оставаться единственным вплоть до момента сделки. Известен случай, когда родственница подарила внукам часть своей квартиры незадолго до её продажи. Из-за этого подарка жильё перестало быть для семьи единственным, и вместо ожидаемого освобождения от налога пришлось заплатить НДФЛ в полном объёме — благое намерение обернулось неожиданными расходами.

Продажа подаренной недвижимости: не забывайте про документы дарителя
Многие ошибочно полагают, что при продаже подаренной квартиры уменьшить налог не получится вообще. На практике же, если получить от дарителя документы, подтверждающие его расходы на приобретение этой недвижимости, эти расходы можно использовать для уменьшения налогооблагаемого дохода при последующей продаже. Если же за подарок от неблизкого родственника уже был уплачен НДФЛ, впоследствии можно выбрать: уменьшить доход либо на сумму, с которой был уплачен налог при получении подарка, либо на сумму расходов дарителя — в зависимости от того, что выгоднее.
Кейс: экономия почти на 900 000 ₽
Супругу подарили квартиру. Себестоимость такого имущества для налоговых целей формально равна нулю, и при продаже в 2025 году налоговая рассчитала НДФЛ по ставкам 13% и 15% от полной суммы сделки — получилось 1 152 000 ₽.
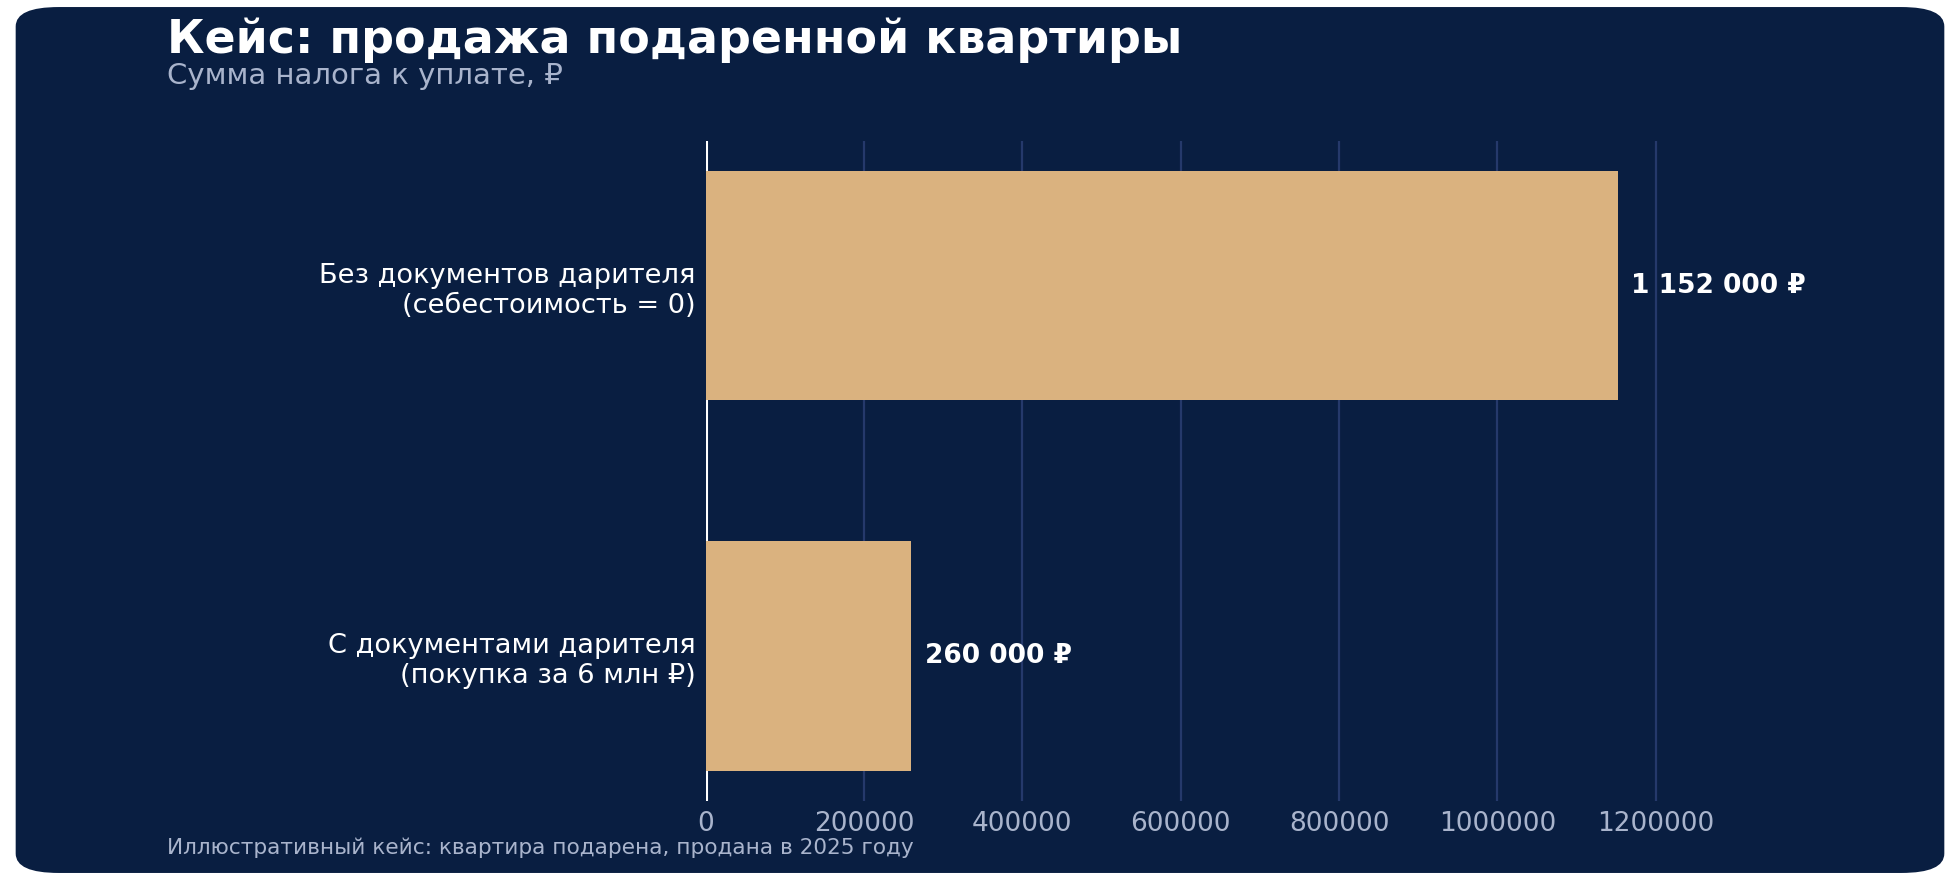
После того как в налоговую были предоставлены документы, подтверждающие покупку этой же квартиры супругом за 6 млн ₽ до дарения, сумма налога снизилась до 260 000 ₽ — экономия составила порядка 900 000 ₽. Примечательно, что сама возможность применить расходы дарителя без дополнительных заявлений и документов прямо предусмотрена Налоговым кодексом, но, судя по практике, о ней не всегда знают даже в налоговых инспекциях.
Льгота для семей с детьми: без учёта срока владения
Отдельная льгота действует для семей с детьми: при продаже жилья стоимостью менее 50 млн ₽ с одновременной покупкой нового жилья налог не уплачивается вовсе — независимо от срока владения проданным объектом.
| Условие | Требование |
|---|---|
| Возраст детей | Хотя бы двое детей младше 18 лет в семье (правило распространено и на случай, когда второй ребёнок рождён до 30 апреля года, следующего за годом продажи) |
| Стоимость продаваемого жилья | Не более 50 000 000 ₽ |
| Покупка нового жилья | Обязательна — льгота работает только при одновременной покупке новой недвижимости |
| Доля в другом жилье у членов семьи | Не более 50% — иначе льгота не применяется |
| Срок владения проданным жильём | Не имеет значения — льгота действует независимо от срока |
Формальных ограничений на количество таких сделок в течение жизни пока не установлено, но злоупотреблять льготой не стоит — как и рассчитывать на её бесконтрольное применение в будущем.
ДДУ и ЖСК: не забывайте про проценты по ипотеке
При продаже недвижимости, приобретённой по договору долевого участия или через жилищно-строительный кооператив, налоговый агент отсутствует — рассчитывать и уплачивать налог нужно самостоятельно. При этом уменьшить доход можно не только на стоимость жилья по договору, но и на сумму фактически уплаченных процентов по ипотечному кредиту. По наблюдениям практикующих консультантов, эту возможность упускает значительная часть инвесторов в недвижимость — справки о процентах либо не запрашивают вовсе, либо забывают включить в декларацию.
Как совместить все вычеты, если других доходов нет
Отдельный практический вопрос — что делать индивидуальному предпринимателю или человеку без иных источников дохода, кроме продажи недвижимости. В такой ситуации вычеты можно применять последовательно, в порядке, который даёт максимальную экономию.
| Очерёдность | Что применяется |
|---|---|
| 1 | Имущественный вычет при продаже — 1 000 000 ₽ либо документально подтверждённые расходы на покупку (что выгоднее) |
| 2 | Имущественный вычет на покупку жилья — до 2 000 000 ₽, если ранее не был использован |
| 3 | Стандартные вычеты — например, на детей или для участников СВО |
| 4 | Социальные вычеты — образование, лечение, медицинские экспертизы, повышение квалификации |
| 5 | Вычеты по договорам долгосрочных сбережений — страхование жизни от 5 лет, взносы в НПФ |
Налоговое резидентство определяет и ставку, и право на вычеты
Инвесторы в недвижимость нередко много путешествуют или живут за рубежом — и здесь легко забыть, что право на вычеты и применяемая ставка налога напрямую зависят от налогового резидентства. Чтобы оставаться резидентом РФ и пользоваться всеми видами вычетов, нужно находиться в России не менее 183 календарных дней в течение 12 месяцев подряд.
Если этот срок не соблюдён, статус меняется на нерезидента, и последствия при продаже недвижимости куда менее выгодны: права на налоговые вычеты нет вовсе, уменьшить доход на расходы по покупке — нельзя, а ставка налога составляет 30% от суммы, указанной в договоре купли-продажи. При этом для определения налоговой базы применяется правило: она не может быть ниже 70% кадастровой стоимости объекта — искусственно занизить цену в договоре, чтобы уменьшить налог, не получится. С 2027 года ситуация станет ещё прозрачнее для налоговой: она получит возможность видеть операции по счетам налогоплательщиков напрямую в рамках камеральных проверок, без необходимости отдельного запроса.
Продажа недвижимости индивидуальным предпринимателем
Если продажа и покупка недвижимости — регулярная предпринимательская деятельность, стоит зарегистрировать соответствующий код ОКВЭД (68.10 — покупка и продажа собственного недвижимого имущества). Отдельный вопрос, о котором часто забывают, — НДС. Продажа жилой недвижимости НДС не облагается, а вот нежилой — по общему правилу облагается, если она использовалась в предпринимательской деятельности. Доказать обратное можно, но для этого обычно требуется собрать 10–15 подтверждающих документов о том, что предпринимательская деятельность с этим объектом не велась.
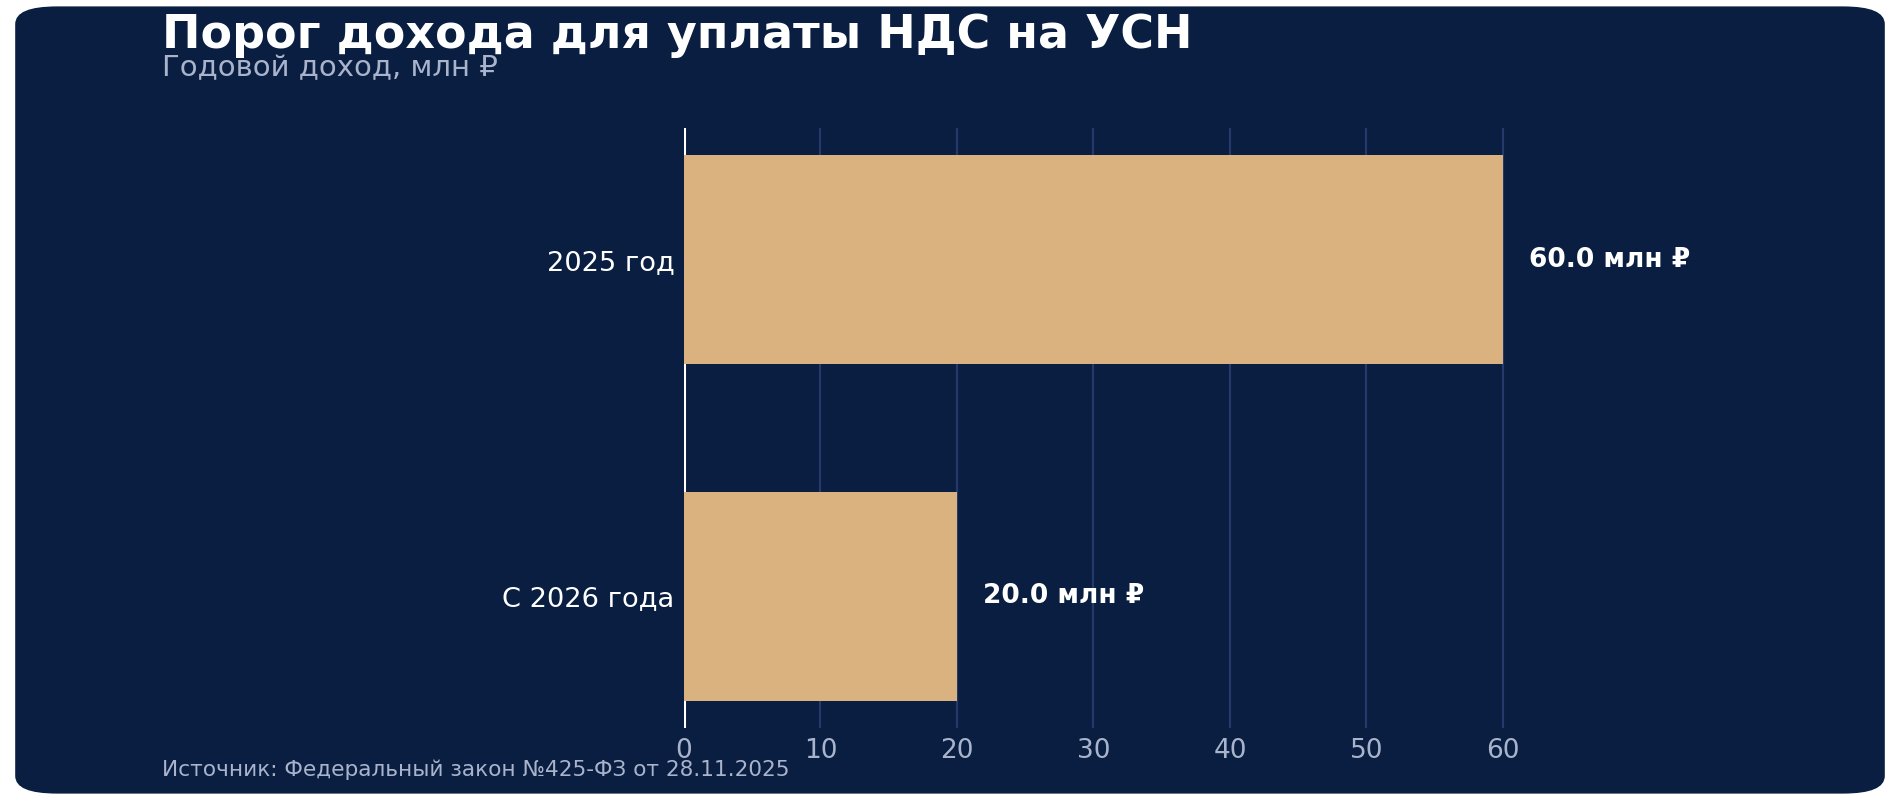
Важно учитывать порог, при превышении которого предприниматели на УСН становятся плательщиками НДС: в 2025 году он составлял 60 млн ₽ годового дохода, а с 2026 года снижен до 20 млн ₽.
Отдельная сложность — переквалификация физического лица в индивидуального предпринимателя со стороны налогового органа. Если продажи недвижимости носят регулярный характер, инспекция вправе расценить это как предпринимательскую деятельность — а тогда вместо ставки 13–15% с учётом вычетов на расходы придётся заплатить 6% с полной суммы дохода без права на вычет расходов на покупку, что может съесть значительную часть выгоды от сделки.
Сравнение: физлицо против ИП при продаже квартиры за 10 млн ₽
| Физлицо | ИП на УСН 6% («доходы») | |
|---|---|---|
| Ставка налога | 13–15% с учётом вычетов | 6% с полной суммы дохода |
| Налоговые вычеты | Доступны (расходы на покупку, имущественные вычеты) | Не применяются |
| Учёт срока владения | Освобождение при сроке от 3–5 лет | Не действует |
| Страховые взносы | Не уплачиваются | Дополнительно уплачиваются фиксированные взносы |
| НДС | Не возникает | Может возникнуть при доходе свыше порога для УСН, если объект нежилой |
На практике то, что выгоднее — физлицо или ИП, — зависит от конкретной ситуации: наличия документов на покупку, регулярности сделок и типа объекта (жилой или нежилой). Универсального правильного ответа здесь нет, и разовый расчёт для конкретной сделки почти всегда полезнее общих рекомендаций.
Риски и штрафы, о которых стоит знать заранее
- Занижение цены в договоре купли-продажи расценивается как искажение сведений и влечёт штраф в размере 40% от суммы заниженного налога.
- Налоговый орган видит операции по продаже недвижимости и другого имущества (включая автомобили), даже если декларация не подана.
- Если декларация не подана, налоговая вправе рассчитать налог самостоятельно, исходя из имеющейся у неё информации, — и нет никакой гарантии, что при этом будут учтены полагающиеся вам налоговые вычеты.
Итог
Налоги при продаже недвижимости — это не повод для паники, а тема, которую стоит планировать заранее, а не разбираться с ней постфактум, когда документы уже подписаны. Разница в несколько дней владения, форма договора при продаже долями, наличие документов дарителя или своевременный учёт процентов по ипотеке способны изменить сумму налога в разы. Как показывают приведённые кейсы, консультация с профильным специалистом до оформления сделки — а не после — часто оказывается самой выгодной инвестицией во всей истории с продажей недвижимости.
Дисклеймер
Материал носит информационный характер и не является индивидуальной налоговой или юридической консультацией. Приведённые кейсы иллюстративны и основаны на обобщённой практике; ставки, пороги и условия применения льгот соответствуют законодательству РФ на момент подготовки материала и могут измениться. Перед совершением сделок с недвижимостью и подачей декларации рекомендуется консультация с квалифицированным налоговым консультантом с учётом вашей конкретной ситуации.
 IPG в Telegram




 Получить