Предупреждён — значит вооружён: как построена честная работа с рисками в финансовом планировании
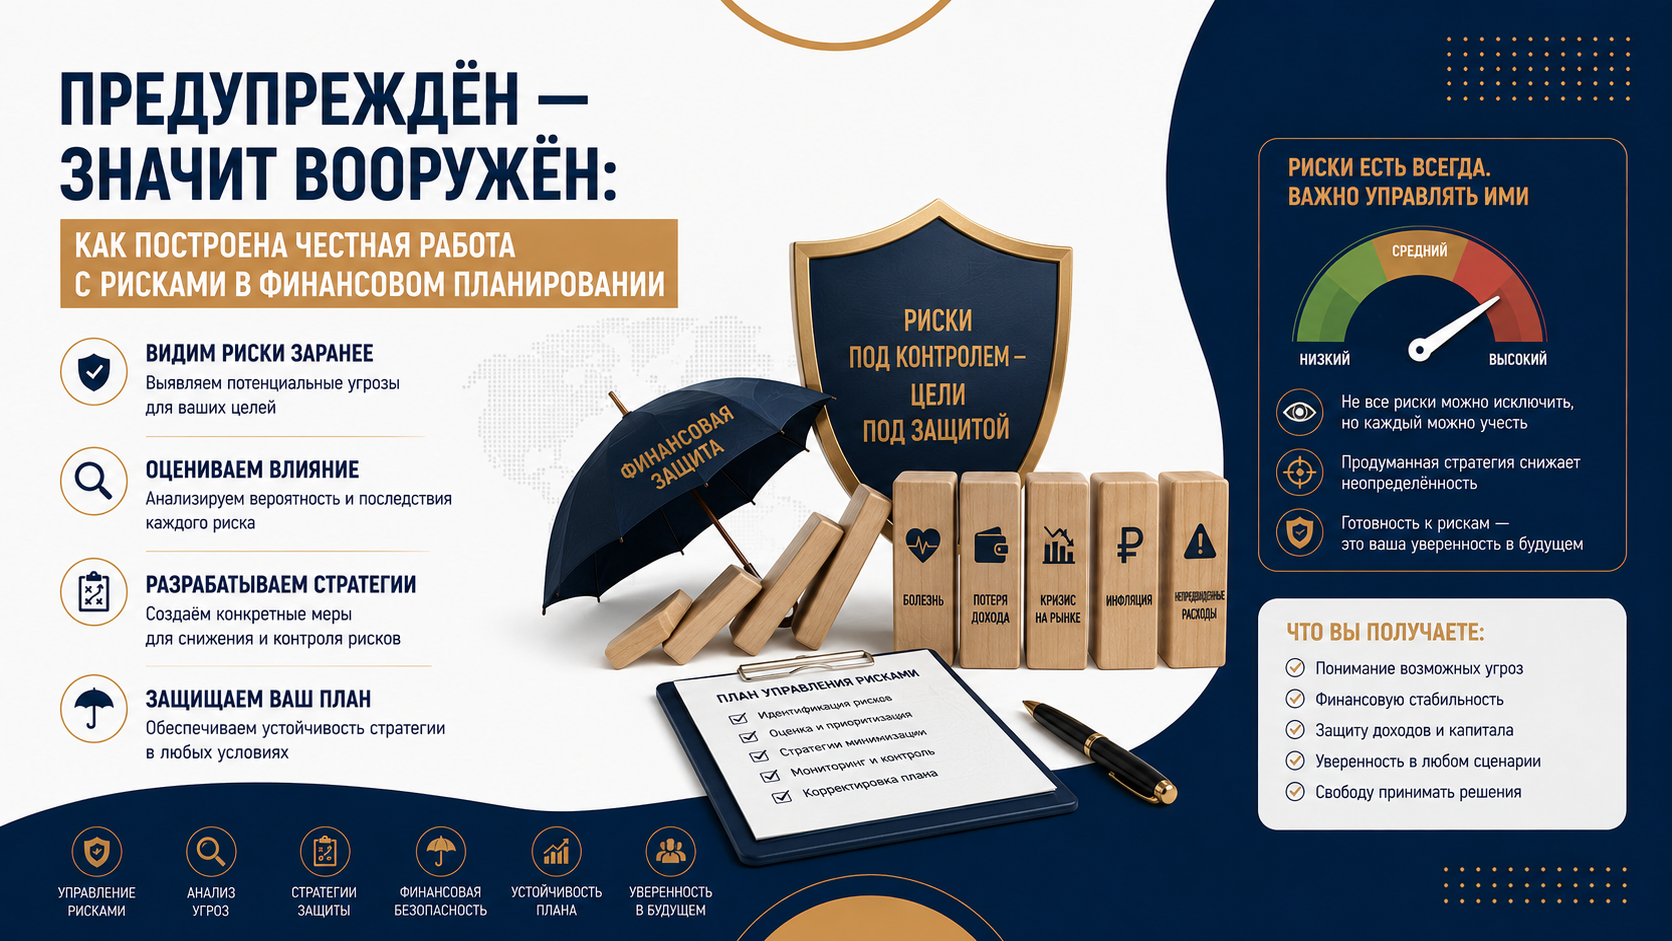
Хорошая финансовая стратегия начинается не с продукта и не с обещания доходности. Она начинается с честного разговора о том, что может пойти не так, — даже если этот разговор неприятен. Всё остальное: диагностика, план, конкретные решения — строится поверх этой честности, а не вместо неё.
В этой статье — о том, как эта честность проявляется на практике: в порядке, в котором строится работа с клиентом, в темах, которые обычно избегают, в принципе не давить, а объяснять, и в философской идее «права на незнание», которое рано или поздно заканчивается для каждого из нас.
Как обычно строится работа с клиентом
Работа почти никогда не начинается с инструментов. Сначала — диагностика. Разбираем цели, текущую структуру финансов, ограничения и сценарии будущего. Потом появляется план. И только потом — конкретные решения.
Я стараюсь объяснять сложные вещи максимально просто. Обычно базовую логику решений можно понять за час. Но внедрение всегда требует времени. Финансовые решения должны быть поняты, а не просто подписаны — потому что решение, которое человек не до конца понимает, он же первым и нарушит при первой рыночной турбулентности.
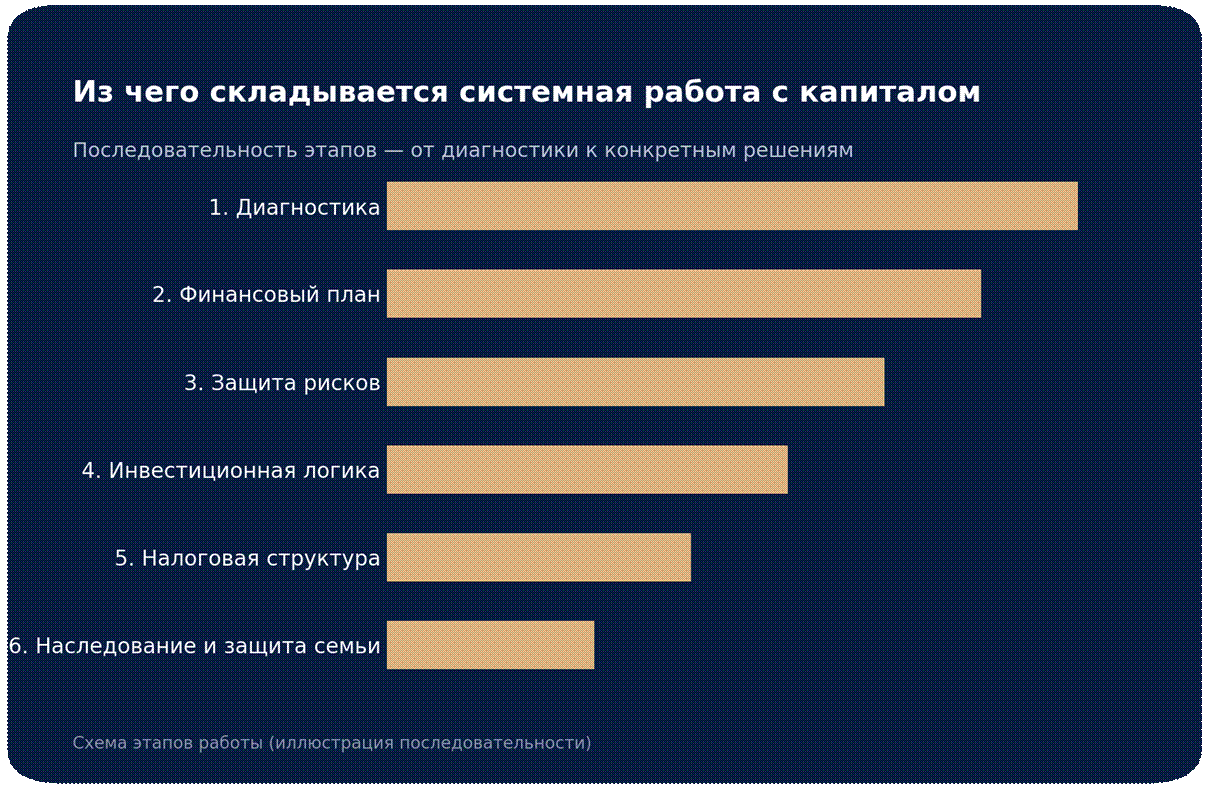
Каждый следующий этап опирается на предыдущий: невозможно выстроить осмысленную инвестиционную логику, не разобравшись сначала с рисками, и невозможно говорить о наследовании, не выстроив налоговую структуру. Именно эта последовательность и делает диагностику первым шагом, а не формальностью перед продажей продукта.
Клиенты иногда торопят этот процесс — хочется сразу услышать «во что вложить». Но пропущенная диагностика почти всегда возвращается позже в виде решения, которое не учитывает что-то важное: страховой пробел, неудобную налоговую структуру, риск, о котором никто не подумал заранее. Час на объяснение логики экономит месяцы на исправление последствий.
Темы, о которых редко хочется думать заранее
В финансах есть неудобные разговоры: что будет, если человек временно потеряет доход, что будет при серьёзной болезни, что будет с семьёй, как будет передаваться капитал. Эти темы не создают ощущение «быстрого результата». Но именно они чаще всего определяют реальную финансовую устойчивость.
Самый дорогой риск — это не плохая инвестиция. Самый дорогой риск — это откладывать важные решения годами. Промедление незаметно, потому что не имеет очевидной цены в моменте — но у него всегда есть цена, и она растёт с каждым годом отсрочки.
Причина, по которой эти темы откладывают, редко в непонимании их важности. Причина в том, что о них неприятно думать: никто не хочет представлять себя без дохода, тяжело больным или размышлять о том, что будет с детьми, если что-то случится. Это естественная человеческая реакция — но именно она чаще всего оставляет семью без защиты именно тогда, когда защита нужна больше всего.
| Неудобная тема | Что она защищает |
| Временная потеря дохода | Финансовая подушка и её устойчивость |
| Серьёзная болезнь | Медицинская защита семьи |
| Ситуация в семье | Защищённость близких людей |
| Передача капитала | Отсутствие потерь при наследовании |
Этика ответственности: говорить о рисках заранее
Я не работаю через давление. Моя задача — честно подсвечивать риски, даже если о них неприятно говорить. Финансовая устойчивость определяется не в момент роста рынка, а в момент кризиса. Болезни, страховые риски, защита семьи, наследование, концентрация активов в одной стране — это темы, которые хочется отложить. Но именно они определяют, насколько человек и его семья готовы к реальным поворотам жизни.
Современный мир нестабилен: меняются правила, юрисдикции, геополитический фон. Поэтому один из ключевых принципов — не зависеть от одной точки опоры. Речь не о политике, а о персональных рисках семьи и капитала. Гибкость, международная диверсификация и возможность действовать быстро — это элемент стратегии, а не идеологии.
Разговор об этих рисках почти никогда не бывает приятным в моменте. Гораздо комфортнее обсуждать доходность и перспективы роста. Но именно неприятный разговор, проведённый заранее и спокойно, экономит человеку годы восстановления, если один из этих рисков всё же реализуется. Комфорт в моменте и устойчивость на дистанции — это, как правило, взаимоисключающие вещи.
Моя профессиональная позиция — думать на шаг раньше возможных событий. Не запугивать, а готовить. Потому что настоящая финансовая зрелость — это способность сохранить свободу выбора в любой ситуации.
Право на незнание: где заканчивается случай и начинается ответственность
В философии есть понятие «право на незнание». Пока человек не знает — с него один спрос. Но как только он проинформирован, ему объяснили и предупредили — уровень ответственности меняется.
Я много раз убеждался: в жизни существуют развилки. Иногда достаточно пяти секунд осознанности, чтобы избежать серьёзных последствий. Иногда — наоборот, игнорирование сигнала приводит к серьёзным проблемам через несколько лет.
Разница между этими двумя исходами редко в удаче. Чаще она в том, был ли человек в момент развилки вооружён пониманием — или узнал о риске уже после того, как решение было принято. Задача честного консультирования — сдвинуть момент этого понимания как можно раньше, туда, где решение ещё можно изменить.
В своей работе я действую так же. Я подробно объясняю стратегию, риски, последствия. Убеждаюсь, что меня правильно поняли. И в этот момент «право на незнание» заканчивается. Дальше — взрослый выбор человека.
Финансовое планирование — это не только про доходность. Это про зрелость. Моя задача — дать ясность и инсайт. Потому что предупреждён — значит вооружён. А игнорирование информации не освобождает от последствий.
Вывод
Честная работа с рисками строится из одной и той же логики на каждом этапе: сначала диагностика вместо навязанного продукта, потом — прямой разговор о неудобных темах, потом — предупреждение без давления, и, наконец, ясность, после которой ответственность переходит к человеку. Ни один из этих этапов нельзя пропустить ради скорости — именно они, а не выбор конкретного инструмента, определяют, выдержит ли финансовая стратегия реальный поворот жизни.
Дисклеймер
Материал носит информационный характер и не является индивидуальной инвестиционной, медицинской или страховой рекомендацией.
 IPG в Telegram




 Получить