Проверка происхождения наличных в банке: что важно клиенту и бизнесу
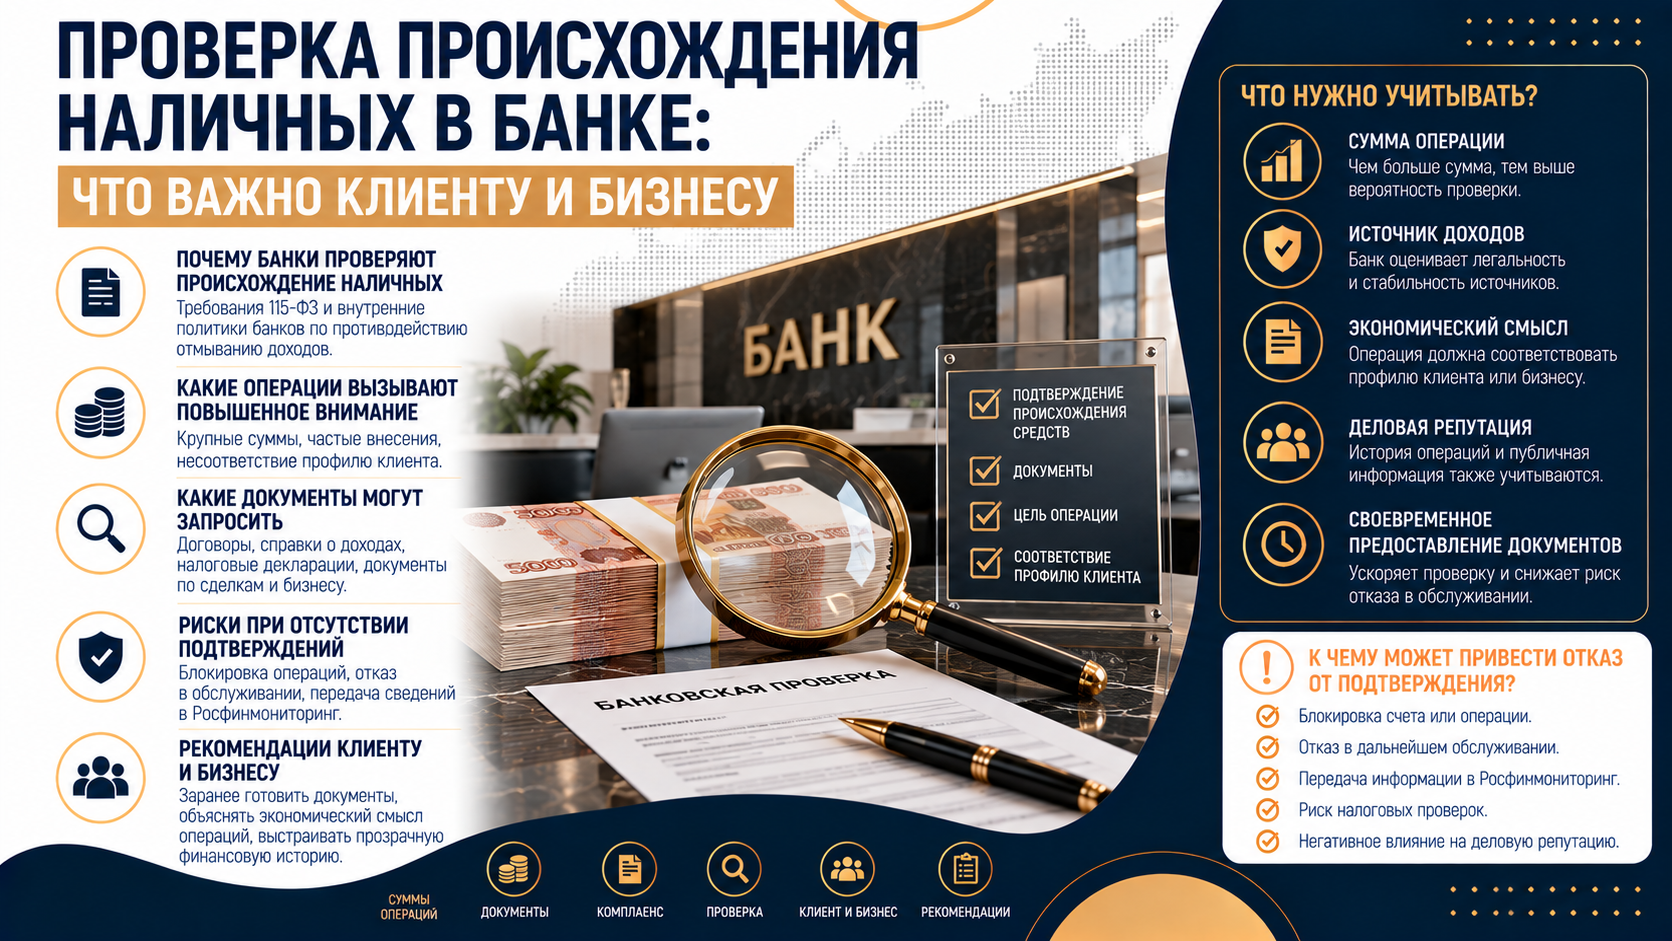
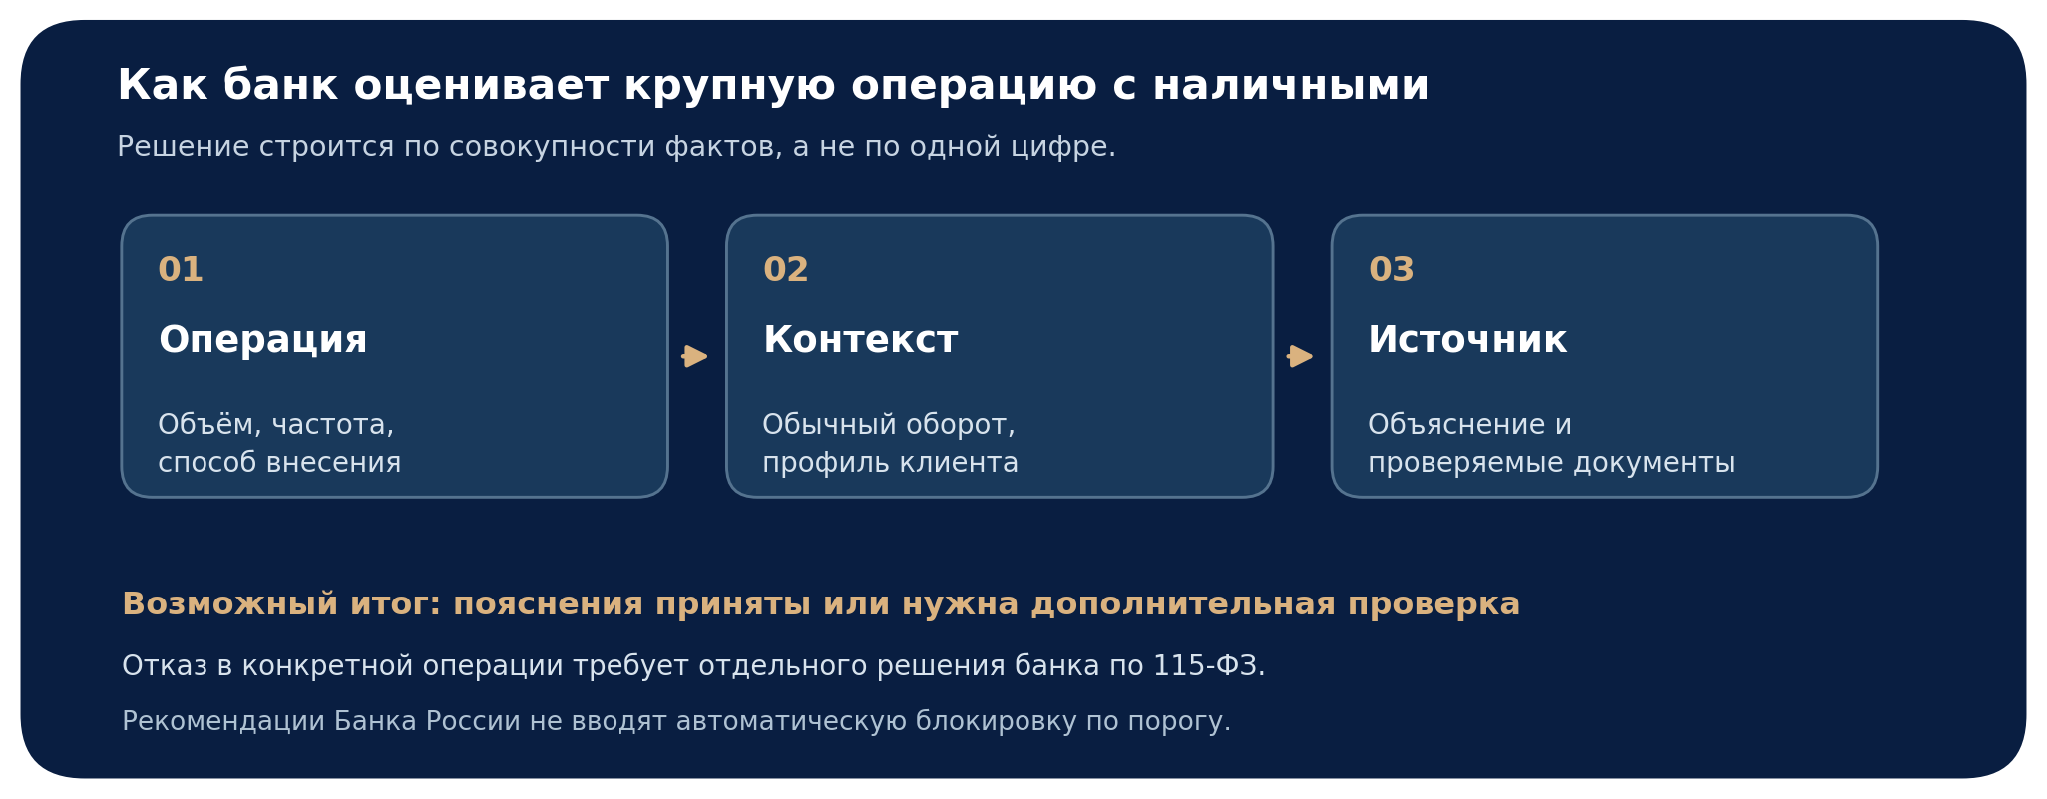
Банк может спросить клиента, откуда взялись наличные, даже если деньги принадлежат ему давно и вносятся на собственный счёт. Поводом становится не само использование банкнот, а сочетание суммы, частоты операций, обычного профиля клиента и дальнейшего движения средств. От ответа и документов зависит, сумеет ли банк понять экономический смысл операции.
Банк России уже рекомендовал кредитным организациям ежедневно анализировать крупные операции с наличными и содержательно проверять сведения об их происхождении. Дальнейшее уточнение подходов к разным видам операций и поправки в закон № 115-ФЗ анонсированы, но объявление не меняет автоматически правила для каждого вкладчика. Пока нужно опираться на действующий закон и опубликованные методические рекомендации.
Что именно банки проверяют сегодня
Закон № 115-ФЗ даёт кредитной организации право выяснять источник денежных средств и оценивать риск подозрительных операций. Методические рекомендации Банка России № 1-МР от 20 мая 2026 года конкретизируют признаки, на которые следует обращать внимание при внесении наличных физическими лицами, компаниями и ИП. В них названы примерные суммы и доли операций. Это ориентиры для анализа, а не универсальные запретительные лимиты. Методические рекомендации № 1-МР
Банку важно сопоставить денежный поток с известными сведениями о клиенте. Для человека с документально подтверждённой продажей имущества крупный разовый платёж имеет одно объяснение; серия внесений с последующим быстрым переводом за границу может выглядеть иначе. Для торгового бизнеса оборот наличных может быть обычной частью деятельности, а для фирмы, которая прежде работала только по безналичному расчёту, резкий переход к купюрам потребует дополнительных пояснений.
| Ориентир в рекомендациях | Что рассматривается вместе с суммой |
|---|---|
| Физлицо: от 5 млн руб. за 30 дней | Высокая доля наличных во входящем обороте и быстрый перевод значительной части за рубеж. |
| Физлицо: от 10 внесений по 100 тыс. руб. за 30 дней | Последующие крупные переводы за рубеж за короткий срок. |
| Компания-резидент или ИП: от 30 млн руб. за 30 дней | Сумма заметно выше среднемесячного оборота за предыдущие три месяца либо не соответствует обычной модели работы. |
| Компания-нерезидент: от 30 млн руб. за 30 дней | Отдельный признак для анализа происхождения внесённой наличности. |
У физлиц речь идёт о совокупности условий: рекомендации приводят, например, 70% наличных во входящем обороте и перевод за рубеж не менее 70% внесённого в течение примерно десяти дней. Таблица сокращает описание признаков и не заменяет их полный текст. Банк может выявлять риски и в иных ситуациях, а достижение указанной суммы не означает автоматический отказ. Примерные значения банкам рекомендовано пересматривать не реже одного раза в три месяца.
Почему происхождение денег и размер вклада — разные вопросы
Наличие кассового чека на внесение доказывает, что банк принял наличные, но не объясняет, как они появились у клиента. Справка о доходах показывает заработок за период, но не всегда объясняет путь конкретной суммы от выплаты до внесения в кассу. Поэтому полезна последовательная цепочка: событие, давшее деньги, расчёт между сторонами, хранение или снятие наличных и новое внесение. Чем крупнее сумма и длиннее промежуток, тем важнее согласованность дат и документов.
Само пополнение собственного счёта ранее принадлежавшими человеку деньгами не создаёт нового дохода для НДФЛ. Налоги оценивают по событию, в результате которого деньги были получены: продаже имущества, оплате работы, процентам или другому источнику. Если продажа квартиры освобождается от НДФЛ по сроку владения, это не мешает банку запросить доказательства сделки. И наоборот, подтверждение законного происхождения наличных не заменяет налоговую декларацию, когда она требуется. Разъяснение ФНС о сумме вклада
В таблице приведены не обязательные универсальные комплекты, а типичные документы, связывающие деньги с обстоятельствами их получения. Банк вправе уточнить период, контрагента и недостающий этап. Простое письменное объяснение особенно полезно, когда документы составлены в разные даты или сумма внесения отличается от суммы по договору.
| Источник наличных | Какая связь помогает банку |
|---|---|
| Продажа квартиры или иного имущества | Договор, документ о праве на имущество, подтверждение наличного расчёта и документ о внесении. |
| Наследство или дарение | Свидетельство о наследстве либо договор дарения и сведения о фактической передаче денег. |
| Сбережения из прежних доходов | Справки о доходах, выписки о снятии средств, объяснение периода хранения и повторного внесения. |
| Выручка компании или ИП | Кассовые документы, данные ККТ, учёт выручки, договоры и сверка поступлений с внесением на счёт. |
Пример для семьи: продажа квартиры за 38 млн рублей
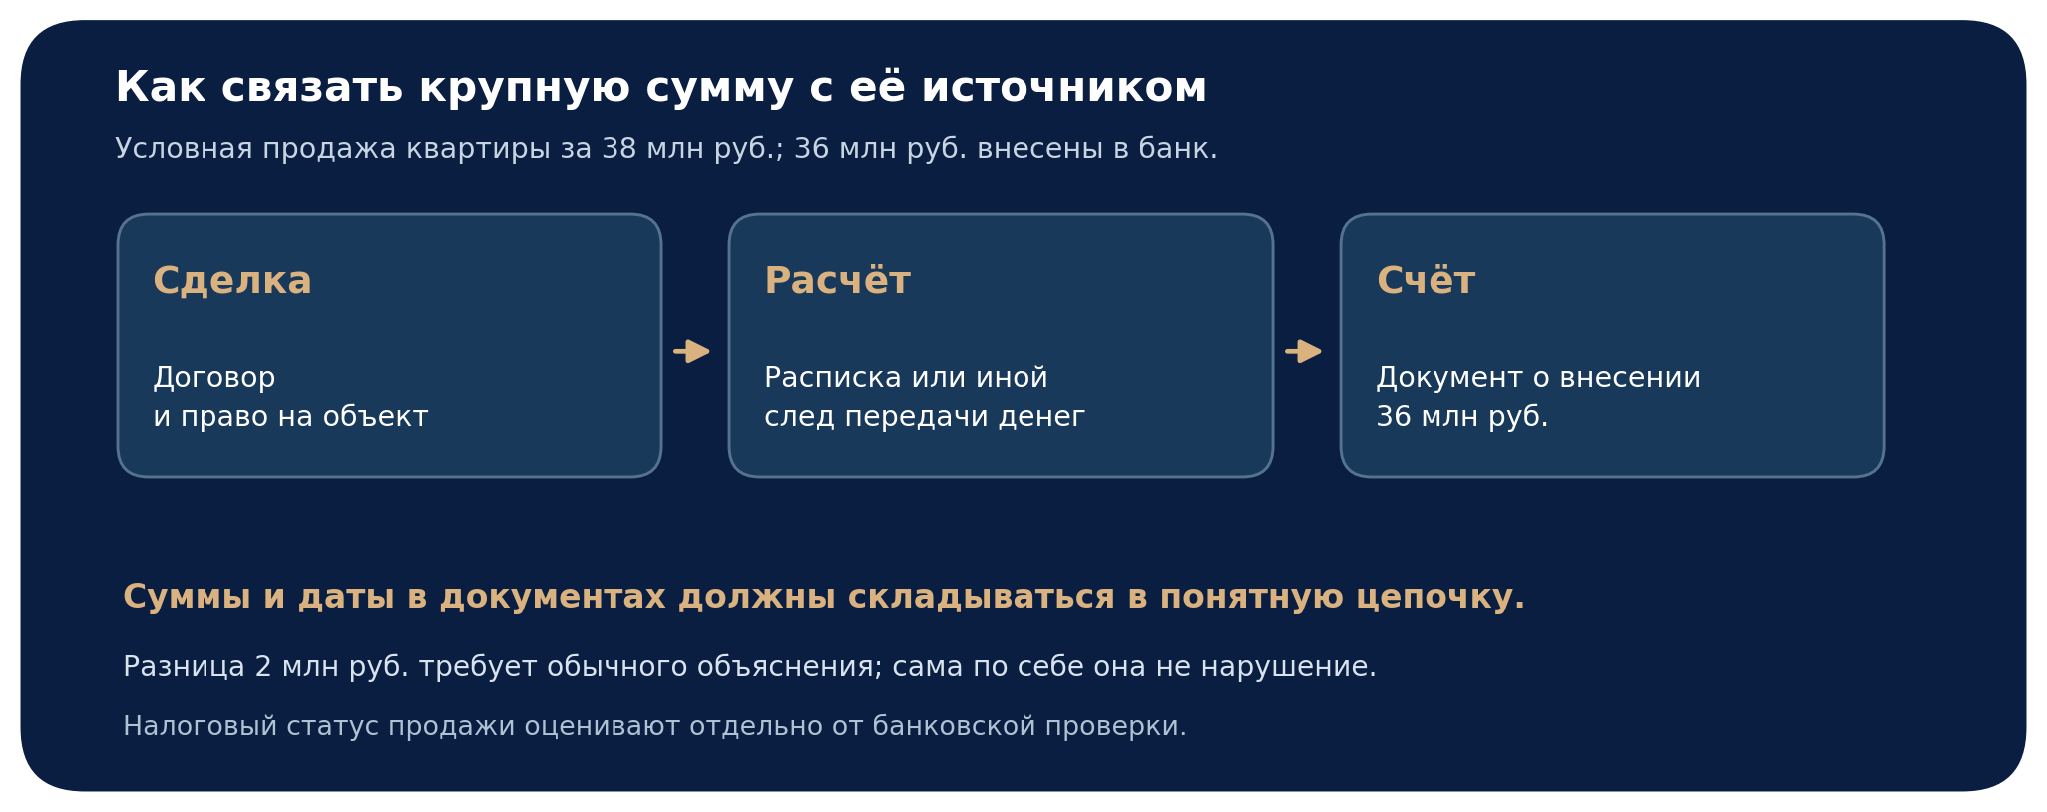
Семья продала квартиру с расчётом наличными за 38 млн рублей и внесла в банк 36 млн. Такой платёж не превращает 36 млн в новый облагаемый доход. Но банк может попросить договор, подтверждение права продавца на объект, документы о расчёте и пояснение, почему на счёт поступила меньшая сумма. Например, 2 млн могли пойти на расходы после сделки. Для банка важна непротиворечивая последовательность, а не вымышленное равенство всех цифр.
Если деньги сначала сняли со счёта, хранили несколько месяцев и внесли в другой банк, выписки о снятии и внесении помогают восстановить путь. Если расчёт по квартире был безналичным, а затем клиент получил купюры, стоит сохранить выписку о получении цены и документ о снятии. Один договор без подтверждения расчёта может оставить вопрос открытым: был ли платеж наличными и в каком размере. Налоговый статус самой продажи проверяется отдельно по сроку владения, основаниям освобождения и расходам.
Пример для бизнеса: 42 млн рублей наличной выручки
Предприниматель внёс 42 млн рублей за 30 дней. Раньше оборот по его счетам составлял около 3 млн рублей в месяц, то есть новое внесение в четырнадцать раз больше привычного уровня. Здесь совпадают сумма из рекомендаций и резкое расхождение с прежней моделью. Банк может запросить объяснение роста, отчёты ККТ, кассовые документы, договоры и сведения о фактической торговле. Наличие одного отчёта о кассовой выручке не исключает вопроса о товарах, сроках и характере клиентов.
Если новый магазин действительно начал продавать больше, документы об открытии точки, закупках и поступлении выручки связывают изменение оборота с деятельностью. Если же компания раньше принимала оплату только переводами, а теперь вносит 42 млн без понятных контрагентов и учётных данных, риск оценки будет выше. Формальное дробление суммы на множество небольших взносов не решает вопрос происхождения денег: повторяемость операций тоже входит в анализ.
При открытии нового счёта банк может попросить сведения о прежнем обороте наличных в других банках, а также кассовые документы. Для клиента полезно заранее сверить суммы в ККТ, учёте и выписках, затем подготовить короткое пояснение изменения бизнес-модели. Представленные документы должны быть подлинными и соответствовать виду операции; рекомендации прямо призывают банки оценивать их содержательно.
Как собрать понятный пакет подтверждений
Сначала составляют небольшую хронологию с суммами и датами. В ней показывают, когда возникло право на деньги, как прошёл расчёт, почему средства оказались наличными и какие операции выполнялись до внесения в банк. Затем к каждому звену подбирают документ. Выписка со счёта, с которого клиент снял деньги, подтверждает снятие; договор займа объясняет обязательство сторон, но без подтверждения фактической передачи купюр не всегда закрывает вопрос о получении именно этой суммы.
Для сбережений за много лет отсутствие одного старого документа не стоит скрывать или заменять произвольной справкой. Можно показать доступные справки о заработке за соответствующие периоды, прежние банковские выписки, договоры продажи активов и объяснить промежуток между получением и внесением. У банка остаётся право оценить достаточность связки, поэтому обещать, что любой конкретный набор гарантирует проведение операции, нельзя. Подделка документа только усугубляет ситуацию.
Если деньги пришли от родственника, одного родства недостаточно для описания движения наличных: полезно указать, дарение это или возврат займа, кто и когда передал сумму, откуда она была у передающей стороны. Для бизнеса проверяют, чтобы даты кассовых документов, отчётов ККТ и инкассации согласовывались с суммами на счёте. Разносить крупную сумму по нескольким счетам или вносить её множеством частей лишь ради ухода от вопросов бессмысленно: банк анализирует также повторяемость и дальнейший маршрут средств.
Как отвечать на запрос банка и действовать при отказе
Сначала уточняют, что именно произошло: запрос документов, ограничение дистанционного обслуживания или отказ провести конкретную операцию. Основания и способы пересмотра у этих ситуаций различаются. Клиенту стоит запросить письменное описание операций и периода, по которым нужны пояснения, перечень недостающих документов и безопасный канал передачи. Вместе с файлами направляют короткую хронологию: откуда деньги, когда получены, почему выбрана наличная форма и куда планировалось их направить.
| Ситуация | Последовательность действий |
|---|---|
| Банк просит подтвердить источник | Ответить по конкретным суммам и датам; приложить договоры, выписки и документы о расчётах. |
| Банк отказал в операции по 115-ФЗ | Получить уведомление и основание; подать в банк заявление о пересмотре с пояснениями и документами. |
| Банк не пересмотрел отказ | Обратиться в межведомственную комиссию при Банке России по предусмотренной процедуре. |
При отказе по пункту 11 статьи 7 закона № 115-ФЗ банк рассматривает заявление о пересмотре в течение семи рабочих дней. Если решение не изменено, доступно обращение в межведомственную комиссию; её срок рассмотрения составляет двадцать рабочих дней. Это путь именно для соответствующего отказа, а не универсальная кнопка для любого отключения приложения или мер по борьбе с мошенничеством. Причину ограничения необходимо сначала уточнить у банка. Порядок информирования и пересмотра
Обязанность проверять не означает презумпцию незаконности наличных. Для клиента лучшая подготовка — документы, которые позволяют связать происхождение и движение суммы; для банка — анализ всей операции с учётом профиля человека или бизнеса. Пока новые предложения не опубликованы и не приняты, нельзя превращать их в дополнительное действующее требование либо объявлять конкретную сумму «запрещённой».
Дисклеймер
Материал носит информационный характер и не является индивидуальной юридической, налоговой или финансовой рекомендацией. Приведённые ситуации и суммы условны; названные в методических рекомендациях признаки оцениваются в совокупности с обстоятельствами операций. Перечень документов и порядок действий зависят от запроса банка, вида ограничения и применимых норм. Перед решением следует проверить документы по своей операции и действующие правила.
 IPG в Telegram




 Получить