Цифровой рубль в России и новые правила расчётов
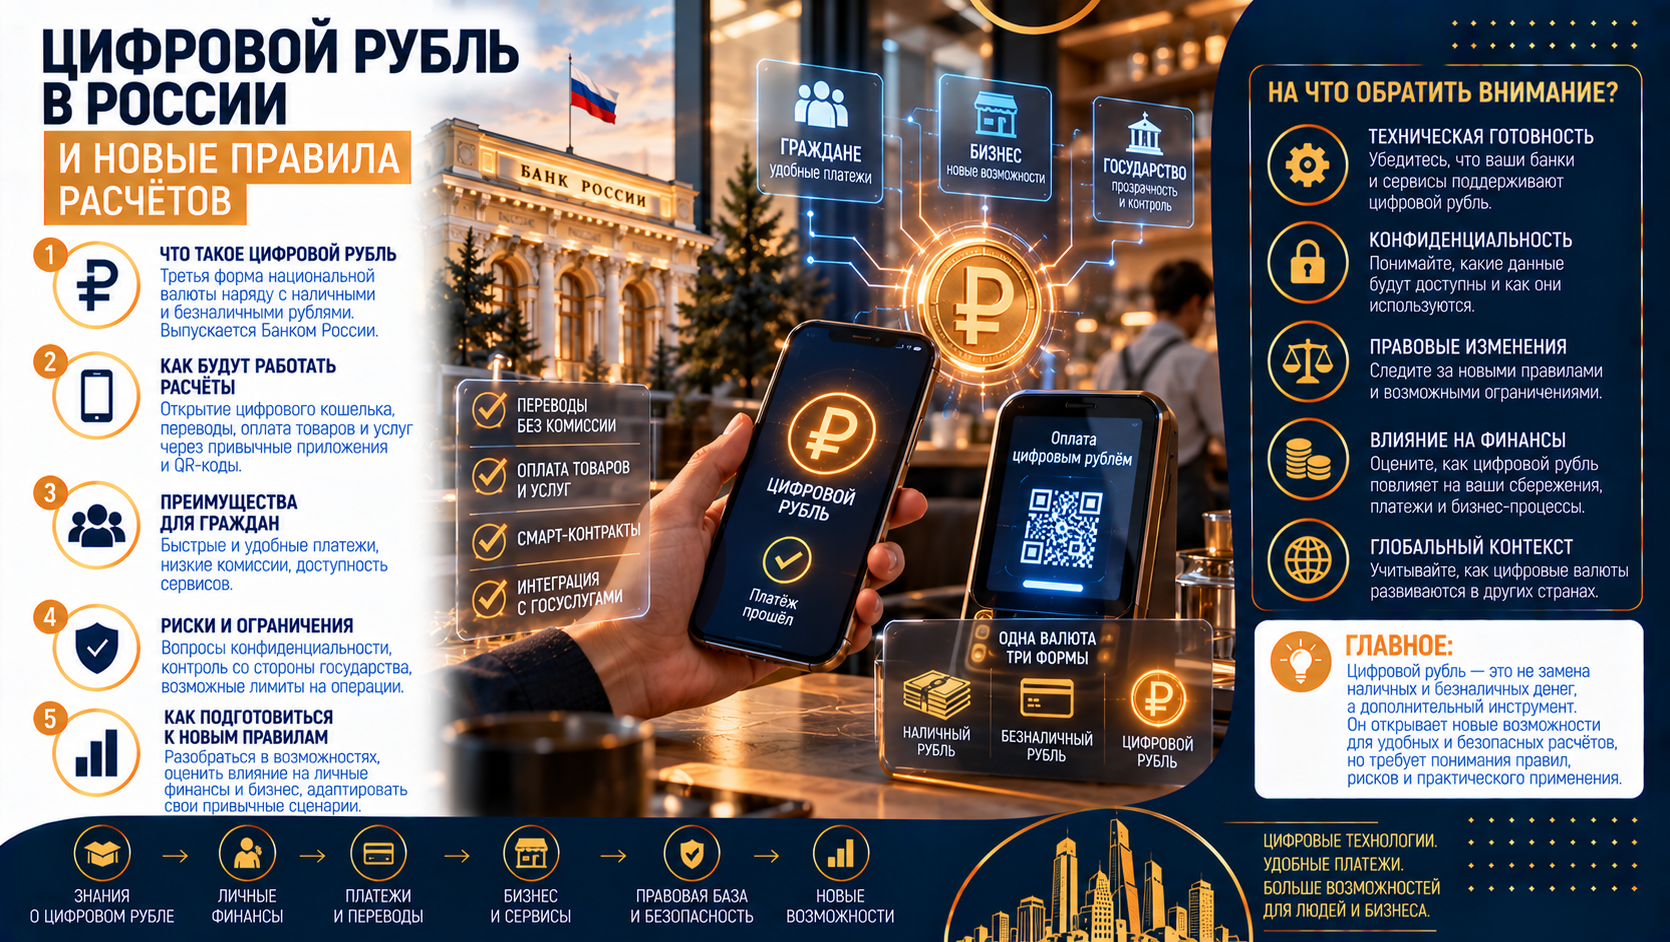
Цифровой рубль добавляет новую форму расчётов к наличным и банковским переводам. С 1 сентября 2026 года началось его поэтапное массовое внедрение: у части банков и продавцов появилась обязанность поддерживать новую форму расчётов. Для человека главный вопрос практический: удобно ли пользоваться ещё одним кошельком и какие задачи он решает лучше привычной карты или перевода.
Новые возможности не требуют переносить туда все деньги. Цифровой кошелёк подходит для оплаты и переводов, тогда как накопления, резерв на непредвиденные расходы и долгосрочные вложения требуют отдельного выбора инструментов. Для бизнеса значение имеют стоимость приёма платежа, сроки подключения и готовность учётных систем.
Чем цифровой рубль отличается от денег на карте
Наличные находятся у владельца в виде банкнот и монет. Обычные безналичные деньги учитываются на счетах в коммерческих банках. Цифровые рубли размещаются на отдельном счёте на платформе Банка России; банк предоставляет клиенту доступ к нему через свой сервис. Одинаковое приложение на экране не делает эти счета одним и тем же.
Один цифровой рубль равен одному обычному рублю. У него нет отдельной биржевой цены, которая должна вырасти после запуска, и он не становится криптовалютой из-за слова «цифровой». Обмен формы денег сам по себе не создаёт дохода: при переводе 5 000 рублей на цифровой счёт меняется способ учёта той же суммы.
| Критерий | Наличные | Безналичные на счёте в банке | Цифровые рубли |
| Где находятся деньги | Банкноты и монеты у владельца | На банковском счёте | На платформе Банка России |
| Как используются | Передача наличных | Карта, перевод, СБП и другие сервисы банка | Перевод или оплата через поддерживающий сервис банка |
| Доход на остаток | Не начисляется | Возможен по условиям вклада или счёта | Не начисляется |
| Бонусы за оплату | Зависят от программы продавца | Возможен банковский кешбэк по условиям программы | Кешбэк платформой не предусмотрен |
| Основной вопрос при выборе | Удобство хранения и расчётов | Тарифы, проценты и условия конкретного продукта | Доступность операций и целесообразный остаток |
Добровольность сохраняется для граждан
Цифровой кошелёк открывается по желанию владельца. Автоматический перевод граждан на новую форму денег не предусмотрен; специальное заявление об отказе также не требуется. Возможность получать выплаты в цифровых рублях дополняет существующие способы. Наличные и обычные банковские счета продолжают использоваться. Правила использования цифрового рубля
Обязанность банка предоставить сервис и желание клиента воспользоваться им — разные вещи. Наличие нового раздела в приложении не означает согласия перечислять туда зарплату или пенсию. Перед изменением способа получения денег стоит убедиться, что отправитель поддерживает такой перевод, а получателю удобно оплачивать свои обычные расходы.
Когда подключаются банки и продавцы
Переход распределён на три этапа. Для банков важны их статус и лицензия. Для продавцов учитываются выручка за предшествующий календарный год и, на первых этапах, отношения с определённой категорией банков на 1 января 2026 года. Поэтому одной крупной суммы выручки недостаточно, чтобы без проверки назначить компании срок подключения. Статья 4 закона № 248-ФЗ
| Срок | Банки | Продавцы товаров и услуг потребителям |
| С 1 сентября 2026 года | Системно значимые и признанные значимыми на рынке платёжных услуг | Выручка свыше 120 млн ₽ и договор о приёме электронных средств платежа с банком указанной категории на 1 января 2026 года |
| С 1 сентября 2027 года | Остальные банки с универсальной лицензией | Выручка свыше 30 млн ₽ и такой договор на 1 января 2026 года с системно значимым, значимым на платёжном рынке банком либо банком с универсальной лицензией |
| С 1 сентября 2028 года | Остальные кредитные организации, на которые распространяется обязанность | Остальные подпадающие под правило продавцы с выручкой свыше 20 млн ₽, с учётом предусмотренных исключений |
Порог последнего этапа — именно свыше 20 млн рублей. Отдельно предусмотрены исключения для торговых объектов с выручкой менее 5 млн рублей за предыдущий год и для мест оплаты без предусмотренного законом доступа к связи и Интернету. Выручка компании и выручка конкретной торговой точки — разные показатели. Статья 16.1 закона о защите прав потребителей
Например, у компании с выручкой 150 млн рублей может быть небольшая торговая точка с выручкой 4 млн рублей. Даже если сама компания подпадает под первый этап, у этой точки действует предусмотренное законом исключение. Обратная ошибка — считать, что наличие расчётного счёта само по себе заменяет проверку договора о приёме электронных средств платежа. Для определения срока нужны оба анализа: финансовый и договорный.
Как открыть кошелёк и переводить деньги
У пользователя открывается один счёт цифрового рубля на платформе Банка России. Доступ к нему может предоставляться через приложения разных подключённых банков, клиентом которых он является. Открытие доступа через второй банк не создаёт второй независимый остаток: пользователь распоряжается тем же кошельком.
Порядок действий начинается с проверки официального приложения банка. В поддерживающем сервисе нужно выбрать цифровой рубль, ознакомиться с условиями и подтвердить открытие счёта. Затем можно перевести небольшую сумму со своего банковского счёта, проверить её поступление и выполнить нужную операцию. Для первого знакомства достаточно суммы ближайшей покупки.
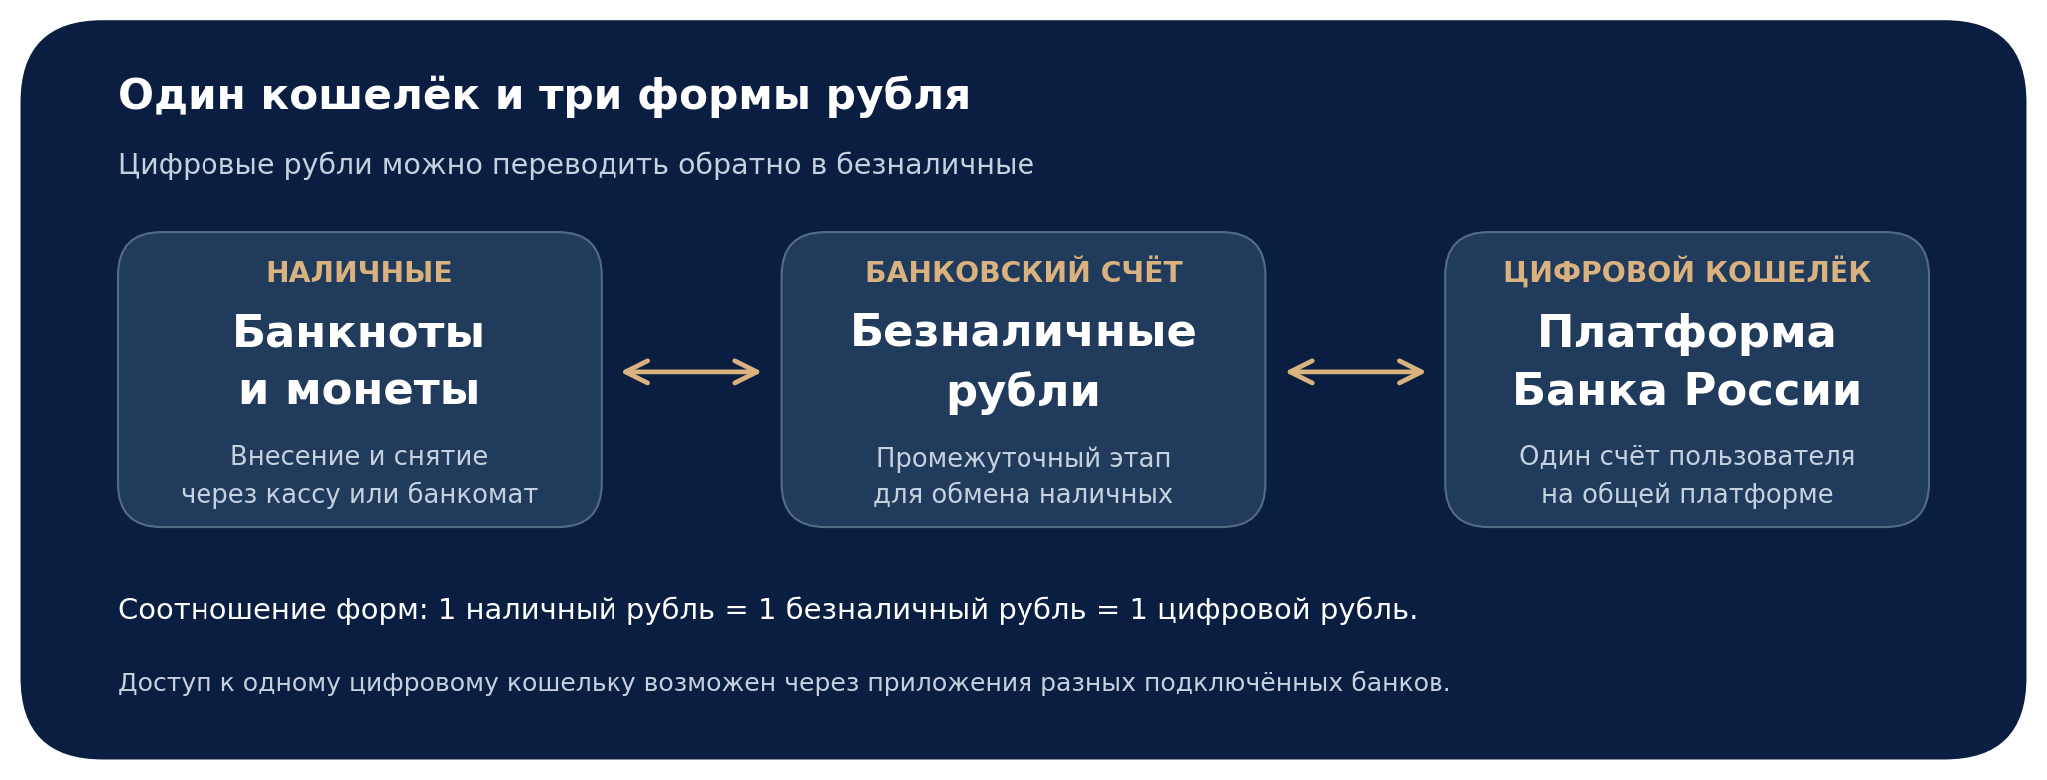
Доступность зависит и от статуса пользователя. Стартовый перечень операций для физических лиц рассчитан на граждан РФ с 18 лет и предусматривает исключения для ряда лиц, занимающихся частной практикой. Возможность конкретной операции следует проверять в своём банке: само наличие смартфона или банковской карты не подтверждает, что сервис уже доступен. Перечень операций и условия доступа
Перевод другому человеку проводится на его цифровой кошелёк. При оплате покупки пользователь сканирует платёжный QR-код, выбирает цифровой рубль, проверяет продавца и сумму, после чего подтверждает операцию. Внешне это может напоминать оплату через СБП, но источник списания отличается. Поэтому перед подтверждением важно видеть, какой именно счёт выбран.
Что на самом деле ограничивает сумма 300 тысяч рублей
Для физического лица установлен общий лимит пополнения цифрового кошелька — 300 000 рублей за календарный месяц путём перевода с банковских счетов и уменьшения остатка электронных денежных средств. Это совокупный лимит соответствующих операций пользователя, а не отдельная квота на каждый его банк. Решение Банка России о максимальной сумме пополнения
Лимит пополнения нельзя путать с максимальным остатком кошелька или размером каждой покупки. Условный пример: человек внёс со своих банковских счетов 300 000 рублей, а затем получил от родственника перевод 200 000 цифровых рублей. На кошельке окажется 500 000 рублей. Получение уже цифровых денег от другого пользователя не является пополнением со своего банковского счёта.
Если после этого потратить 450 000 рублей, останется 50 000. Сам факт расходования не восстанавливает использованную месячную квоту на перевод из безналичной формы в цифровую. Поэтому крупные платежи полезно планировать с учётом происхождения денег и календарного месяца, а не только текущего остатка.
Почему цифровой кошелёк не заменяет вклад
На остаток цифровых рублей проценты не начисляются. В действующей модели на платформе Банка России также не открывают вклады и не выдают кредиты. Бесплатность перевода означает отсутствие комиссии за операцию, но не гарантирует, что хранение большой неиспользуемой суммы будет выгодным.
Предположим, 100 000 рублей можно разместить на счёте под условные 10% годовых на 30 дней. При простом начислении по базе 365 дней получится около 822 рублей до налога: 100 000 × 10% × 30 / 365. В цифровом кошельке процентный доход за тот же срок равен нулю. Это сравнение альтернативной стоимости хранения, а не предложение конкретного банка или прогноз его ставки.
Похожая логика действует с кешбэком. Если по карточной программе действительно полагается 1% на покупку за 20 000 рублей без исключений и ограничений, это 200 рублей потенциального возврата. Цифровой платёж сам по себе такого бонуса не создаёт. Покупателю полезно сравнивать условия конкретной операции, а не считать новый способ автоматически самым выгодным.
Какие комиссии действуют для граждан и бизнеса
Операции граждан с цифровыми рублями бесплатны. Для компаний и ИП льготный период по тарифам платформы действует до конца 2026 года; с 1 января 2027 года предусмотрена дифференцированная плата в зависимости от операции. При обычной покупке комиссию за приём цифровых рублей платит продавец, а не покупатель. Тарифы оператора платформы цифрового рубля
| Операция | Кто платит комиссию платформы | До конца 2026 года | С 1 января 2027 года |
| Перевод между гражданами | Комиссия отсутствует | 0 ₽ | 0 ₽ |
| Оплата гражданином товаров и услуг, кроме ЖКХ | Получатель — компания или ИП | 0 ₽ | 0,3%, максимум 1 500 ₽ за перевод |
| Оплата гражданином услуг ЖКХ | Получатель платежа | 0 ₽ | 0,2%, максимум 10 ₽ за перевод |
| Перевод между компаниями или ИП | Отправитель | 0 ₽ | 15 ₽ за перевод |
| Возврат покупателю по ранее совершённой оплате | Комиссия отсутствует | 0 ₽ | 0 ₽ |
| Зарплата и другие выплаты по трудовому договору | Работодатель | 0 ₽ | 1 ₽ за исполненное распоряжение, минимум 15 ₽ за реестр |
Предельная сумма комиссии применяется к отдельному переводу. Например, при обычной розничной оплате 10 000 рублей комиссия 0,3% составит 30 рублей. При платеже 600 000 рублей арифметические 1 800 рублей ограничиваются установленным максимумом 1 500 рублей. Для платежа ЖКХ в 8 000 рублей расчётные 16 рублей уменьшаются до предела 10 рублей.
Нулевая комиссия платформы не означает нулевых затрат магазина на внедрение. Подключение кассового программного обеспечения, сверка платежей, работа с возвратами и обучение сотрудников требуют ресурсов. Их стоимость нужно отделять от тарифа за сам перевод, иначе расчёт экономии получится завышенным.
Как посчитать экономию магазина без завышенных ожиданий
Возьмём условный магазин с месячным объёмом розничных платежей 2 млн рублей: 200 покупок по 10 000 рублей. Для сравнения примем карточный эквайринг по ставке 1,8%, СБП по ставке 0,7% и цифровой рубль по тарифу 0,3%, предусмотренному с 2027 года. Первые две ставки заданы только для модели; фактические условия зависят от договора и категории торговой деятельности.
При проведении всего этого объёма по картам комиссия в модели составляет 36 000 рублей, через СБП — 14 000, в цифровых рублях — 6 000. Разница с карточным вариантом достигает 30 000 рублей в месяц. Но это результат полного изменения способа оплаты заданного объёма, а не гарантированная экономия после появления новой кнопки на кассе.
Если на цифровой рубль перейдёт только четверть этого карточного оборота, то есть 500 000 рублей, экономия уменьшится до 7 500 рублей: 500 000 × (1,8% − 0,3%). При условных разовых затратах на внедрение 90 000 рублей простая окупаемость составит 12 месяцев. В расчёте нет налогового эффекта, текущих расходов и изменения структуры покупок; реальный результат может отличаться.
Для управленческого решения нужны доля цифровых платежей, средний чек и затраты на сопровождение. Сравнивать следует одинаковый оборот за один период. Выгода покупателя определяется отдельно: удобством, доступностью сервиса и условиями альтернативных способов оплаты.
Техническая доступность важнее обещаний будущих функций
Владельцу iPhone необходимо уточнить, поддерживает ли установленная версия приложения его банка цифровой рубль. Общего запрета для iOS нет, но возможности конкретных приложений различаются. Работа через интернет-банк также зависит от реализации сервиса; нельзя считать отсутствие нужной кнопки в одном интерфейсе свойством всей системы.
Оплата без Интернета относится к развитию функционала и не должна восприниматься как общедоступная возможность. Аналогично планы эксперимента с цифровыми кошельками на балансах банков к 2029 году не меняют условия действующей платформы: сегодня нельзя рассчитывать на доступный цифровой вклад только потому, что такую модель обсуждают. Развитие сервисов цифрового рубля
Для регулярных обязательных расходов стоит сохранять работоспособный альтернативный способ оплаты. Сбой приложения и исчезновение денег — разные события: остаток учитывается на платформе, а телефон служит средством доступа. Тем не менее недоступность сервиса в конкретный момент способна задержать покупку, поэтому удобство оценивают на повседневных задачах.
Что учитывать при защите доступа и данных
Цифровые операции связаны с идентифицированным пользователем и оставляют запись на платформе. Сведения об остатках и операциях защищаются банковской тайной. При выборе формы денег полезно учитывать как цифровой след платежа, так и практические меры защиты доступа к устройству и банковским сервисам.
Открывать кошелёк и подтверждать операции следует только в официальном сервисе своего банка. Сообщение с требованием срочно «перевести деньги в новый рубль», оплатить обязательную активацию или сообщить код подтверждения не заменяет распоряжение владельца. При потере телефона необходимо связаться с банками и ограничить доступ с утраченного устройства, затем восстановить обслуживание через предусмотренную ими процедуру.
Магазину необходимо определить права сотрудников: кто принимает платежи, оформляет возвраты и получает сведения для сверки. Порядок действий должен охватывать как успешную оплату, так и ошибку или возврат товара.
Как использовать новую форму денег с пользой
Человеку стоит выбрать конкретную задачу, проверить доступность сервиса и держать в кошельке сумму, необходимую для ближайших операций. Бизнесу — установить свой срок подключения, проверить процесс от покупки до возврата и посчитать экономию на реальной доле оборота. Практическая польза цифрового рубля определяется удобством расчётов и измеримым результатом для пользователя.
Дисклеймер
Материал носит информационный характер и не является индивидуальной инвестиционной, юридической или налоговой рекомендацией. Расчёты дохода, комиссий и окупаемости являются условными примерами. Доступность операций зависит от правил платформы и функционала обслуживающего банка. Перед решением необходимо проверить применимые требования, тарифы, условия договора и соответствие выбранного способа расчётов личным или деловым задачам.
 IPG в Telegram




 Получить