Золото снова растёт — что поддерживает цены и чего ждать до конца 2026 года
После рекорда в начале 2026 года золото пережило глубокую коррекцию, летом опускалось ниже $4 000 за тройскую унцию, а затем снова вернулось к росту. Ситуация стала особенно показательной в сентябре: Федеральная резервная система повысила ставку, но уже на следующий день металл прибавил более 2% на фоне ослабления доллара, снижения доходностей и отката цен на нефть. Рынок оказался между двумя силами — жёсткой денежно-кредитной политикой и устойчивым спросом со стороны инвесторов и центральных банков.
| На 17 сентября 2026 года спотовое золото торговалось около $4 360 за унцию. Основной краткосрочный риск — высокие реальные ставки и сильный доллар. Основная поддержка — рекордные запасы золотых ETF, восстановление притоков капитала и сохраняющийся резервный спрос центральных банков. |
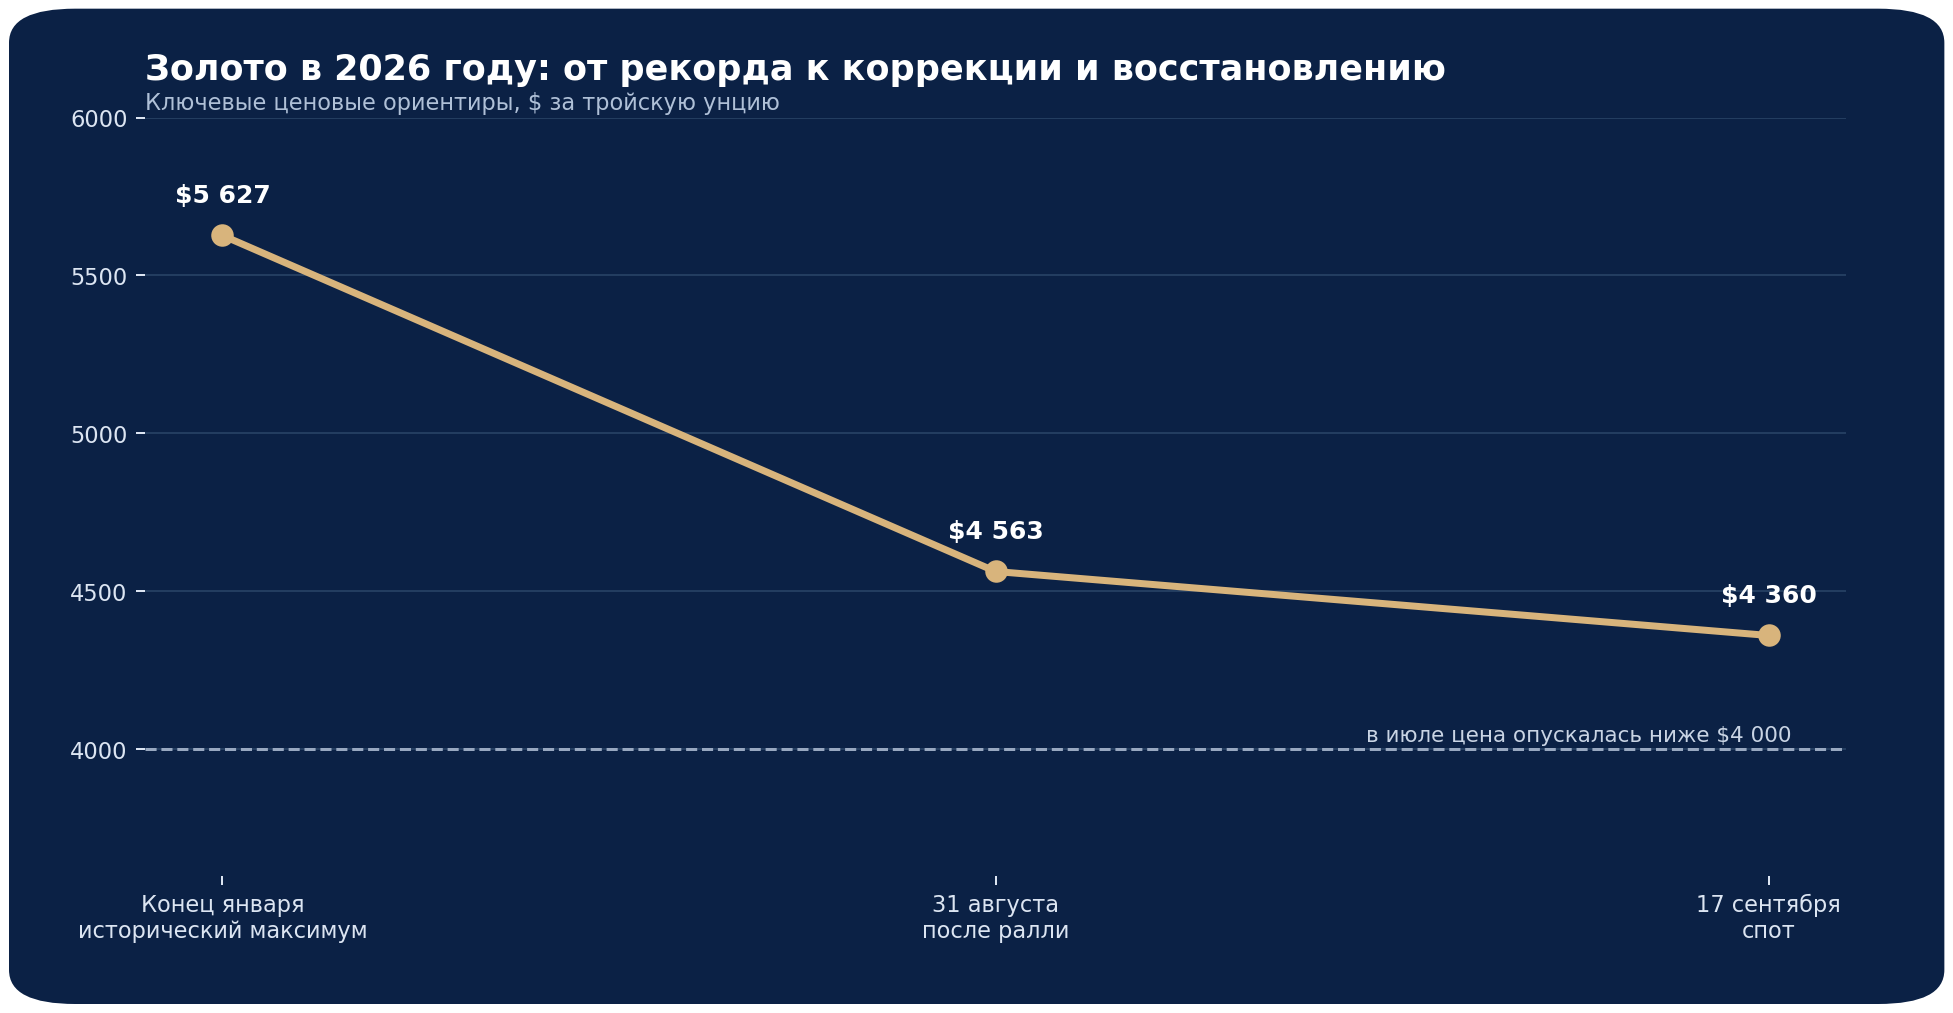
Источники данных: рыночные котировки на 17.09.2026, World Gold Council; январский максимум и июльская коррекция — ключевые ориентиры 2026 года.
Почему золото так резко скорректировалось после январского рекорда
Главная особенность золота — оно не приносит купонного или процентного дохода. Поэтому его привлекательность тесно связана не столько с самой инфляцией, сколько с тем, что происходит с реальными процентными ставками. Если доходности надёжных облигаций растут быстрее инфляционных ожиданий, инвестор получает более высокую альтернативную доходность без необходимости держать металл. В такие периоды золото часто испытывает давление.
В первой половине 2026 года этот механизм проявился особенно ярко. Рост цен на энергоносители усиливал опасения по поводу инфляции, а рынок всё чаще допускал, что ФРС придётся сохранять высокие ставки дольше или вернуться к ужесточению. Одновременно укреплялся доллар. Для золота, которое котируется в американской валюте, сочетание высоких доходностей и сильного доллара является одним из наиболее неблагоприятных макроэкономических режимов.
Поэтому падение с январского максимума нельзя объяснить исчезновением интереса к защитным активам. Скорее изменились альтернативные издержки владения золотом: безопасные долларовые инструменты снова стали предлагать значимую доходность, а ожидания быстрого смягчения денежно-кредитной политики были отложены.
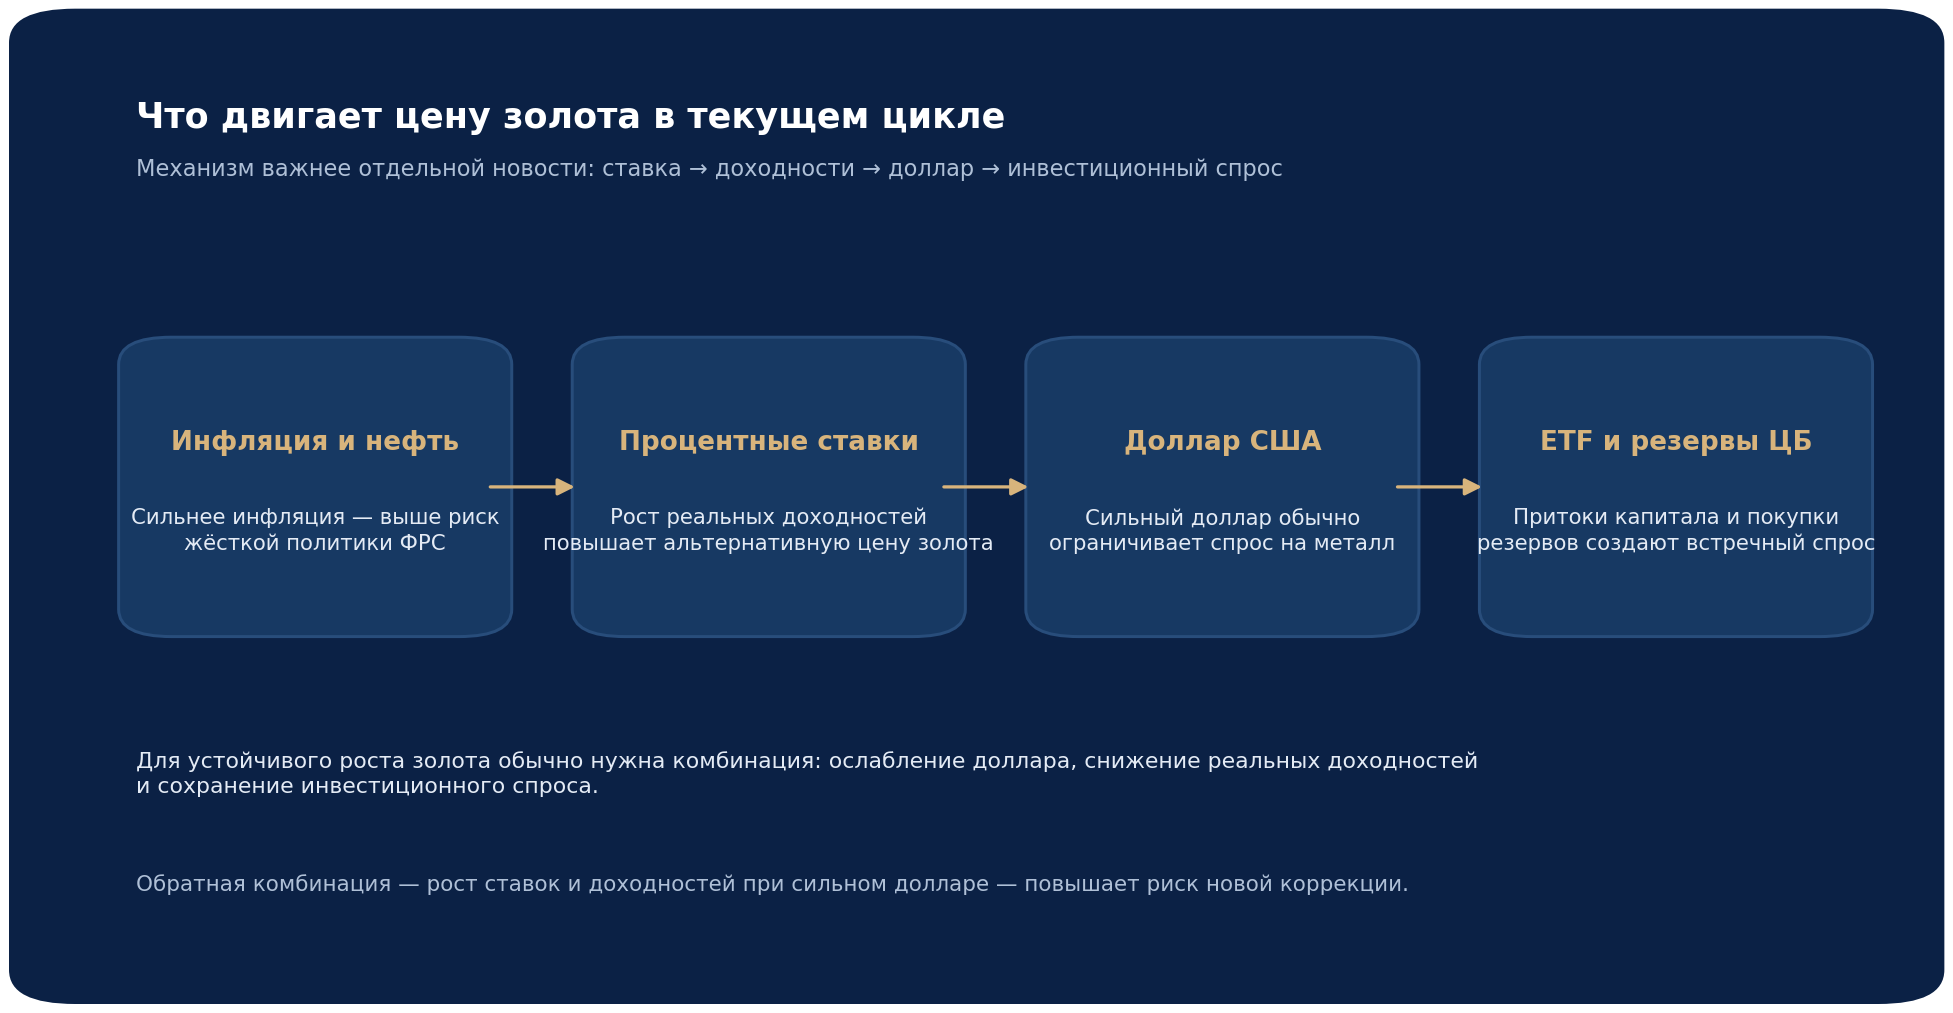
Схема отражает базовую макроэкономическую взаимосвязь; отдельные факторы могут временно работать в противоположных направлениях.
Что изменилось летом: ETF снова начали покупать золото
Ключевой разворот произошёл на стороне инвестиционного спроса. Во II квартале золотые биржевые фонды в целом фиксировали оттоки: по данным World Gold Council, за квартал их запасы сократились примерно на 45 т. Уже в июле направление потоков изменилось — фонды добавили около 23 т, а чистый приток капитала составил порядка $3 млрд.
Август стал гораздо сильнее. Глобальные золотые ETF привлекли около $18 млрд, а их физические запасы выросли ещё на 121 т. К концу месяца совокупные запасы достигли рекордных 4 189 т. Одновременно стоимость активов под управлением поднялась до $615 млрд. Это важный сигнал: восстановление цены сопровождалось не только техническим отскоком, но и реальным притоком капитала.
За август золото прибавило около 13% и завершило месяц возле $4 563 за унцию. Это был один из сильнейших месячных результатов за последние десятилетия. Вклад внесли сразу несколько факторов: возврат западных инвесторов в ETF, ослабление доллара и импульсный спрос после пробоя важных технических уровней.
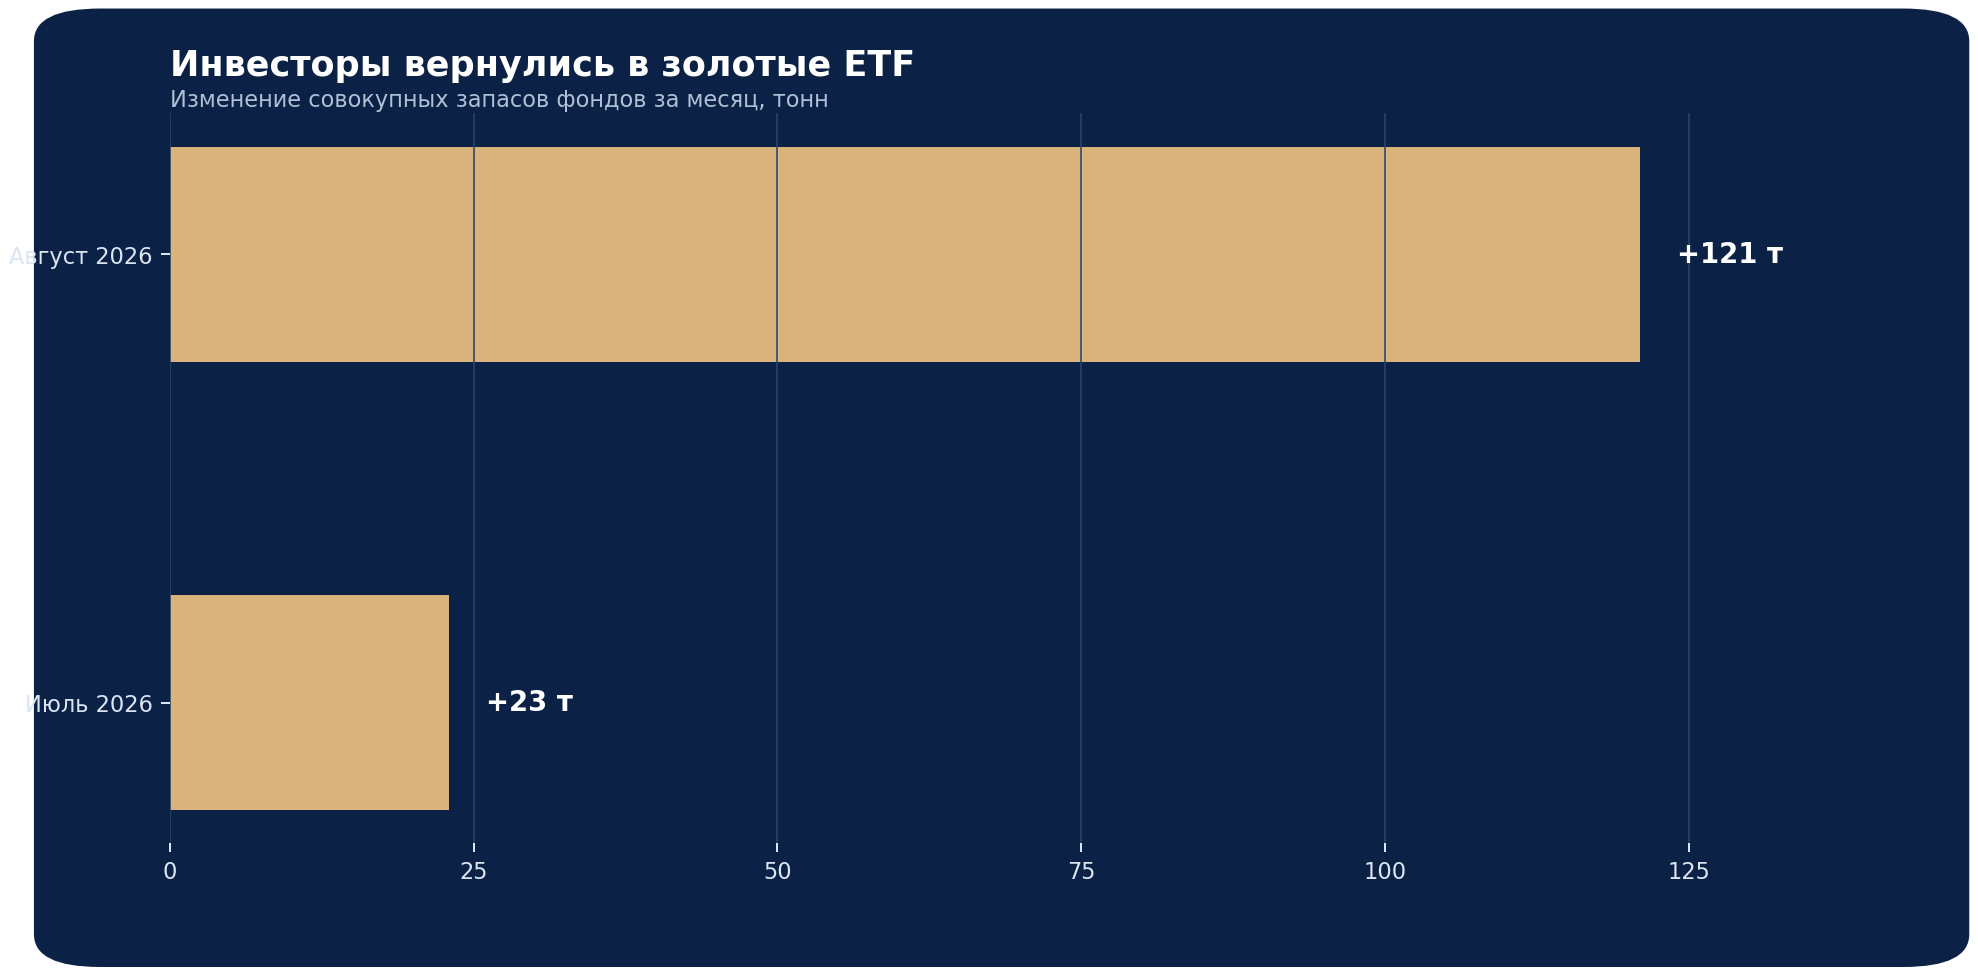
Источник: World Gold Council, данные за июль и август 2026 года.
Центральные банки остаются долгосрочной опорой рынка
Инвестиционные фонды определяют краткосрочную динамику, но долгосрочную структуру спроса всё заметнее формируют центральные банки. Во II квартале 2026 года чистые покупки официального сектора достигли примерно 289 т — на 62% больше, чем годом ранее. Это резкое восстановление после слабого первого квартала.
При этом важно не переоценивать один квартал. За первое полугодие совокупный спрос центральных банков составил около 345 т — это самый низкий показатель первого полугодия с 2022 года. Иными словами, структурный интерес к золоту сохраняется, но покупки идут неравномерно: отдельные страны одновременно наращивают резервы, а другие временно продают металл для получения ликвидности или управления валютными резервами.
Для цены золота важен сам характер этого спроса. Центральные банки обычно не торгуют краткосрочно и могут формировать позиции годами. Поэтому даже при высоких ставках резервная диверсификация создаёт устойчивый базовый спрос, который частично компенсирует слабость ювелирного потребления и периодические оттоки из инвестиционных фондов.

Источник: World Gold Council, Gold Demand Trends Q2 2026.
Главный риск осени — снова процентные ставки
16 сентября ФРС повысила целевой диапазон ставки федеральных фондов на 0,25 процентного пункта — до 3,75–4,00%. Регулятор прямо указал, что инфляция остаётся повышенной. Для золота это означает сохранение давления через доходности облигаций: чем привлекательнее безрисковая долларовая доходность, тем выше цена отказа от процентного дохода ради владения металлом.
Однако реакция рынка после решения показала, что связь не является механической. 17 сентября золото выросло более чем на 2% и вернулось примерно к $4 360 за унцию. Поддержку дали ослабление доллара, снижение доходности десятилетних казначейских облигаций и падение нефтяных котировок, которое уменьшило часть инфляционных опасений. Это хороший пример того, почему для золота важен не только уровень ставки ФРС, но и весь набор финансовых условий.
Если последующие данные по инфляции останутся сильными и рынок будет ждать новых повышений, золото может снова столкнуться с коррекцией. Если же ужесточение ограничится текущим шагом, доходности стабилизируются, а доллар начнёт слабеть, инвестиционный спрос получит пространство для восстановления.

Баланс факторов: что работает за рост, а что — против
| Фактор | Как влияет на золото сейчас | Почему это важно |
|---|---|---|
| Ставка ФРС и реальные доходности | Давление | Высокая доходность облигаций повышает альтернативные издержки владения металлом. |
| Доллар США | Смешанный / ключевой | Ослабление доллара поддерживает котировки; новый рост американской валюты способен быстро вернуть давление. |
| Золотые ETF | Поддержка | Августовский приток $18 млрд и рекордные 4 189 т запасов показывают возвращение инвестиционного спроса. |
| Центральные банки | Долгосрочная поддержка | Во II квартале чистые покупки выросли до 289 т, хотя первое полугодие было слабее последних лет. |
| Нефть и инфляционные ожидания | Двусторонний эффект | Высокая инфляция сама по себе поддерживает защитный спрос, но одновременно может заставить ФРС держать ставки выше. |
| Ювелирный спрос | Сдерживающий фактор | Высокая цена ухудшает доступность золота для потребителей и сокращает физический спрос в чувствительных рынках. |
Каких цен можно ждать до конца 2026 года
Точечный прогноз для золота особенно ненадёжен, потому что металл не имеет классического денежного потока, который можно дисконтировать и получить «справедливую стоимость». Поэтому разумнее рассматривать диапазоны, привязанные к макроэкономическим условиям.
Текущий рынок уже показывает, что область $4 300–4 500 стала зоной борьбы между покупателями и продавцами. С одной стороны, ставка ФРС выросла, а значит, пространство для быстрого ралли ограничено. С другой — ETF находятся на рекордных объёмах, а официальный сектор продолжает покупать металл. В результате базовый сценарий предполагает повышенную волатильность внутри широкого диапазона, а не прямую линию вверх.
В публичных ориентирах на конец 2026 года встречаются уровни от примерно $4 300 до $5 000 за унцию. Отдельный прогноз UBS, сформированный в августе, предполагал достижение около $5 000 в первой половине 2027 года. Такой сценарий требует снижения реальных доходностей, более слабого доллара и сохранения высокого спроса со стороны ETF и центральных банков.
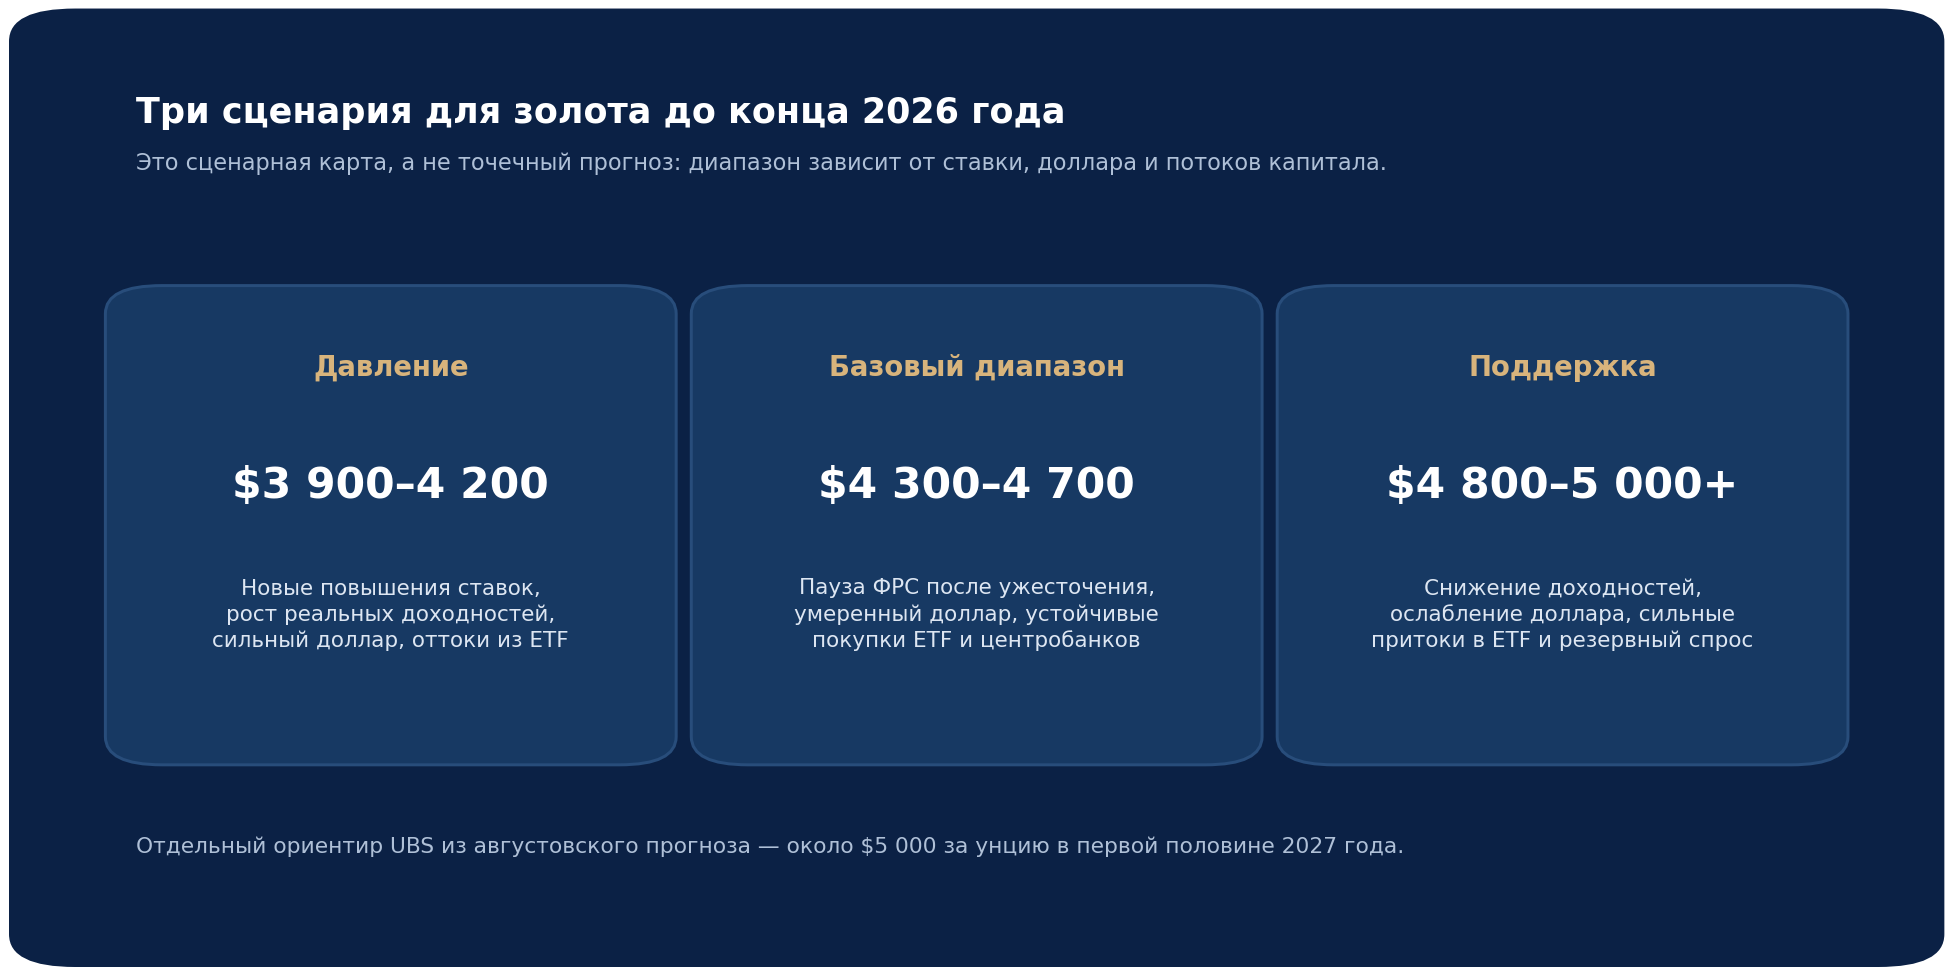
Сценарные диапазоны построены на текущих рыночных уровнях и опубликованных ориентирах; это не гарантия будущей цены.
Что может отправить золото ниже $4 000 — и что способно вернуть его к максимумам
• Новая серия повышений ставки ФРС. Чем дольше реальная доходность долларовых инструментов остаётся высокой, тем сложнее золоту удерживать инвестиционный спрос.
• Резкое укрепление доллара. Для покупателей за пределами США металл становится дороже в локальных валютах, что может снижать физический и инвестиционный спрос.
• Разворот потоков ETF обратно в отток. После рекордного августа это один из самых важных индикаторов, за которым стоит следить ежемесячно.
• Рост продаж официального сектора. Хотя центральные банки в целом остаются чистыми покупателями, отдельные крупные продажи способны временно увеличить предложение.
• С другой стороны, замедление инфляции и снижение доходностей, более слабый доллар и дальнейшие притоки в ETF способны вернуть золото в область $4 800–5 000 и выше.
Стоит ли покупать золото после восстановления цены
Для частного инвестора важнее не угадать следующую неделю, а определить роль золота в портфеле. Металл не генерирует денежный поток и может годами двигаться слабее акций или облигаций. Его основная функция — диверсификация: поведение золота часто отличается от поведения рисковых активов, валют и долгового рынка, особенно в периоды стресса.
Жёсткая универсальная доля золота для всех инвесторов не существует. Размер позиции зависит от горизонта, валюты расходов, отношения к просадкам и состава остальных активов. Для консервативного портфеля металл может выступать страховочным компонентом; для агрессивного — способом снизить зависимость от одного класса активов. Но чрезмерная концентрация в золоте превращает защитный актив в самостоятельную ставку на один сценарий.
После сильного августа и волатильного сентября разумнее рассматривать поэтапное формирование позиции, чем попытку найти идеальную точку входа. Такой подход снижает риск купить весь объём непосредственно перед коррекцией и делает результат меньше зависимым от одного дня или одного решения ФРС.
Каким способом можно получить экспозицию на золото
| Инструмент | Плюсы | Ограничения |
| Фонды / ПИФы, связанные с золотом | Удобная покупка через брокерский счёт, высокая ликвидность, не нужно хранить металл самостоятельно. | Есть комиссии фонда и зависимость от структуры конкретного продукта; цена может отклоняться от физического золота. |
| Обезличенный металлический счёт | Простая экономическая экспозиция на цену металла без хранения слитка. | Условия зависят от банка; важны спред покупки/продажи и особенности конкретного счёта. |
| Физические слитки и монеты | Прямое владение активом без рыночной оболочки фонда. | Хранение, страховка, спреды, риск повреждения упаковки или самого металла. |
| Фьючерсы и производные инструменты | Высокая ликвидность и возможность точного хеджирования. | Кредитное плечо и сложность делают инструмент неподходящим для большинства долгосрочных частных инвесторов. |
| Практический ориентир Если золото нужно как диверсификатор, логика ребалансировки обычно устойчивее попыток прогнозировать каждое заседание ФРС. Позицию можно пополнять частями при снижении её доли ниже выбранного диапазона и сокращать после резкого роста, если доля металла существенно превышает целевой уровень. |
Ключевые цифры рынка золота в 2026 году
| Показатель | Значение |
| Исторический максимум в конце января 2026 года | $5 626,8 за унцию |
| Уровень в июльской коррекции | ниже $4 000 за унцию |
| Цена на конец августа | $4 563 за унцию |
| Спотовая цена 17 сентября 2026 года | около $4 360 за унцию |
| Приток в золотые ETF в августе | $18 млрд |
| Рост запасов ETF в августе | +121 т, до рекордных 4 189 т |
| Чистые покупки центральных банков во II квартале | 288,9 т, +62% год к году |
| Ставка ФРС после заседания 16 сентября | 3,75–4,00% |
Вывод: рост вернулся, но прежней простоты уже нет
Золото снова получило сильный инвестиционный спрос, и августовские потоки ETF подтверждают, что восстановление не было только техническим отскоком. Покупки центральных банков также остаются фундаментальной опорой. Но рынок 2026 года отличается от периода, когда ожидание снижения ставок автоматически толкало металл вверх: ФРС вновь перешла к ужесточению, а реальные доходности и доллар способны быстро менять направление котировок.
Поэтому главный вопрос на ближайшие месяцы — не «есть ли спрос на золото», а достаточно ли он силён, чтобы компенсировать высокую стоимость денег. Если ставки стабилизируются, доллар ослабнет, а притоки в ETF сохранятся, движение к верхней части диапазона $4 300–5 000 останется реалистичным. Если же инфляция потребует дальнейшего ужесточения, новая коррекция к $4 000 или ниже перестанет выглядеть исключительным сценарием.
Для долгосрочного инвестора это делает золото скорее инструментом диверсификации и управления риском, чем активом для краткосрочного угадывания направления. Именно размер позиции, способ покупки и дисциплина ребалансировки обычно оказываются важнее попытки определить единственную «правильную» цену входа.
Частые вопросы
Почему золото может падать даже при высокой инфляции?
Потому что для цены важна реакция денежно-кредитной политики. Если высокая инфляция ведёт к росту ставок и реальных доходностей, процентные активы становятся конкурентоспособнее, а доллар может укрепляться — оба фактора давят на золото.
Что сейчас важнее для золота — геополитика или ФРС?
На коротком горизонте цена чаще реагирует на процентные ожидания, доходности и доллар. Геополитический риск поддерживает защитный спрос, но его эффект может быть перекрыт резким ростом реальных ставок.
Почему ETF-потоки так важны?
Фонды позволяют быстро увидеть изменение инвестиционного спроса. В августе 2026 года глобальные золотые ETF добавили 121 т и привлекли около $18 млрд — это сопровождало сильное восстановление цены.
Является ли уровень $5 000 гарантированной целью?
Нет. Это ориентир, который фигурирует в отдельных прогнозах и в верхнем сценарии. Для устойчивого движения к нему нужны более низкие реальные доходности, слабый доллар и продолжение сильного инвестиционного спроса.
Лучше покупать золото сразу или частями?
Для инвестора, который использует золото как долгосрочный компонент портфеля, поэтапное формирование позиции обычно снижает зависимость результата от одной точки входа. Конкретный график зависит от личного горизонта и допустимого риска.
Источники данных
Federal Reserve (решение FOMC от 16 сентября 2026 года); World Gold Council (Gold Demand Trends Q2 2026, данные по ETF за июль и август 2026 года); рыночные котировки на 17 сентября 2026 года; публичный прогноз UBS по золоту на 2027 год.
Дисклеймер
Материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией. Цены на драгоценные металлы могут существенно колебаться; прошлые результаты и опубликованные прогнозы не гарантируют будущую доходность. Перед инвестиционными решениями следует учитывать собственный горизонт, валюту расходов, допустимый риск, комиссии и особенности конкретного инструмента.
 IPG в Telegram




 Получить