ЗПИФы недвижимости в 2026 году реальная доходность и скрытые риски

Проспекты управляющих компаний, предлагающих паи фондов недвижимости, выглядят убедительно: минимальный порог входа от 1000 ₽, покупка пая за один день через биржу или напрямую у УК, никакого практического участия — достаточно 30 минут в месяц, чтобы просмотреть отчётность. На фоне снижающихся ставок по депозитам подобные предложения смотрятся особенно привлекательно. Разберём, что из этого действительно так, а что остаётся за рамками красивых презентаций.
Три вида ЗПИФов недвижимости
Инвесторы регулярно путают между собой три принципиально разных типа фондов недвижимости — и эта путаница нередко становится главной ошибкой при выборе конкретного инструмента.
| Тип ЗПИФа | Что внутри | Источник дохода |
|---|---|---|
| Девелоперский (жилой) | Жилая недвижимость на разных стадиях строительства | Разовый доход от роста цены объекта при продаже |
| Рентный | Коммерческая недвижимость — торговые центры, склады, офисы | Регулярный доход от арендных платежей |
| Гибридный | Сочетание жилых и коммерческих объектов | И арендный поток, и рост стоимости объекта |
Сам механизм устроен просто: ЗПИФ недвижимости — это долевое участие в одном или нескольких объектах недвижимости, оформленное в виде пая — ценной бумаги, которую можно купить и продать.
Заявленная доходность: от консервативной до агрессивной
В рекламных материалах управляющих компаний обычно выделяют несколько стратегий с разным уровнем заявленной доходности.
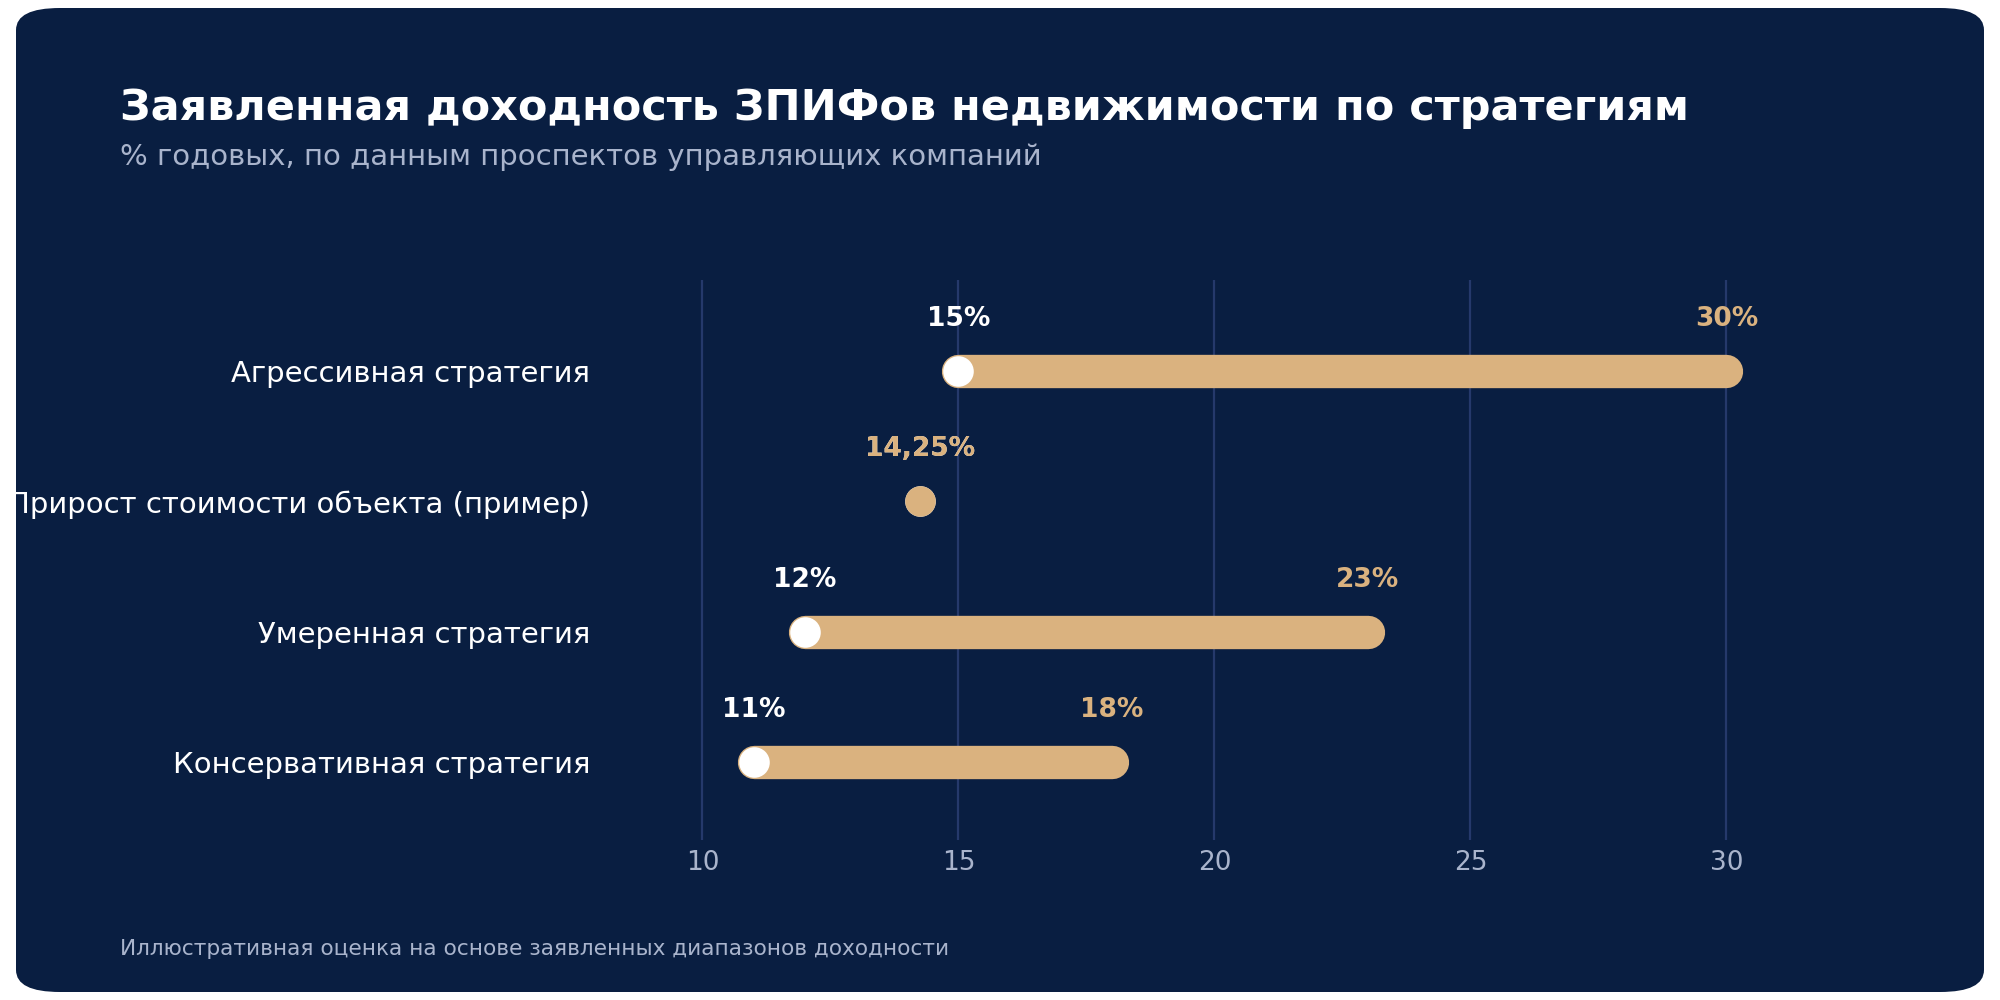
На фоне падающих ставок по вкладам подобные цифры выглядят особенно заманчиво. Но заявленная доходность в проспекте и то, что реально получит инвестор, — не всегда одно и то же.
Куда исчезает доходность: скрытые комиссии
Первое, на что стоит обратить внимание, — не все управляющие компании открыто указывают размер комиссии за управление на своих сайтах. А комиссии эти отнюдь не символические: от 2 до 5% от капитала в год.
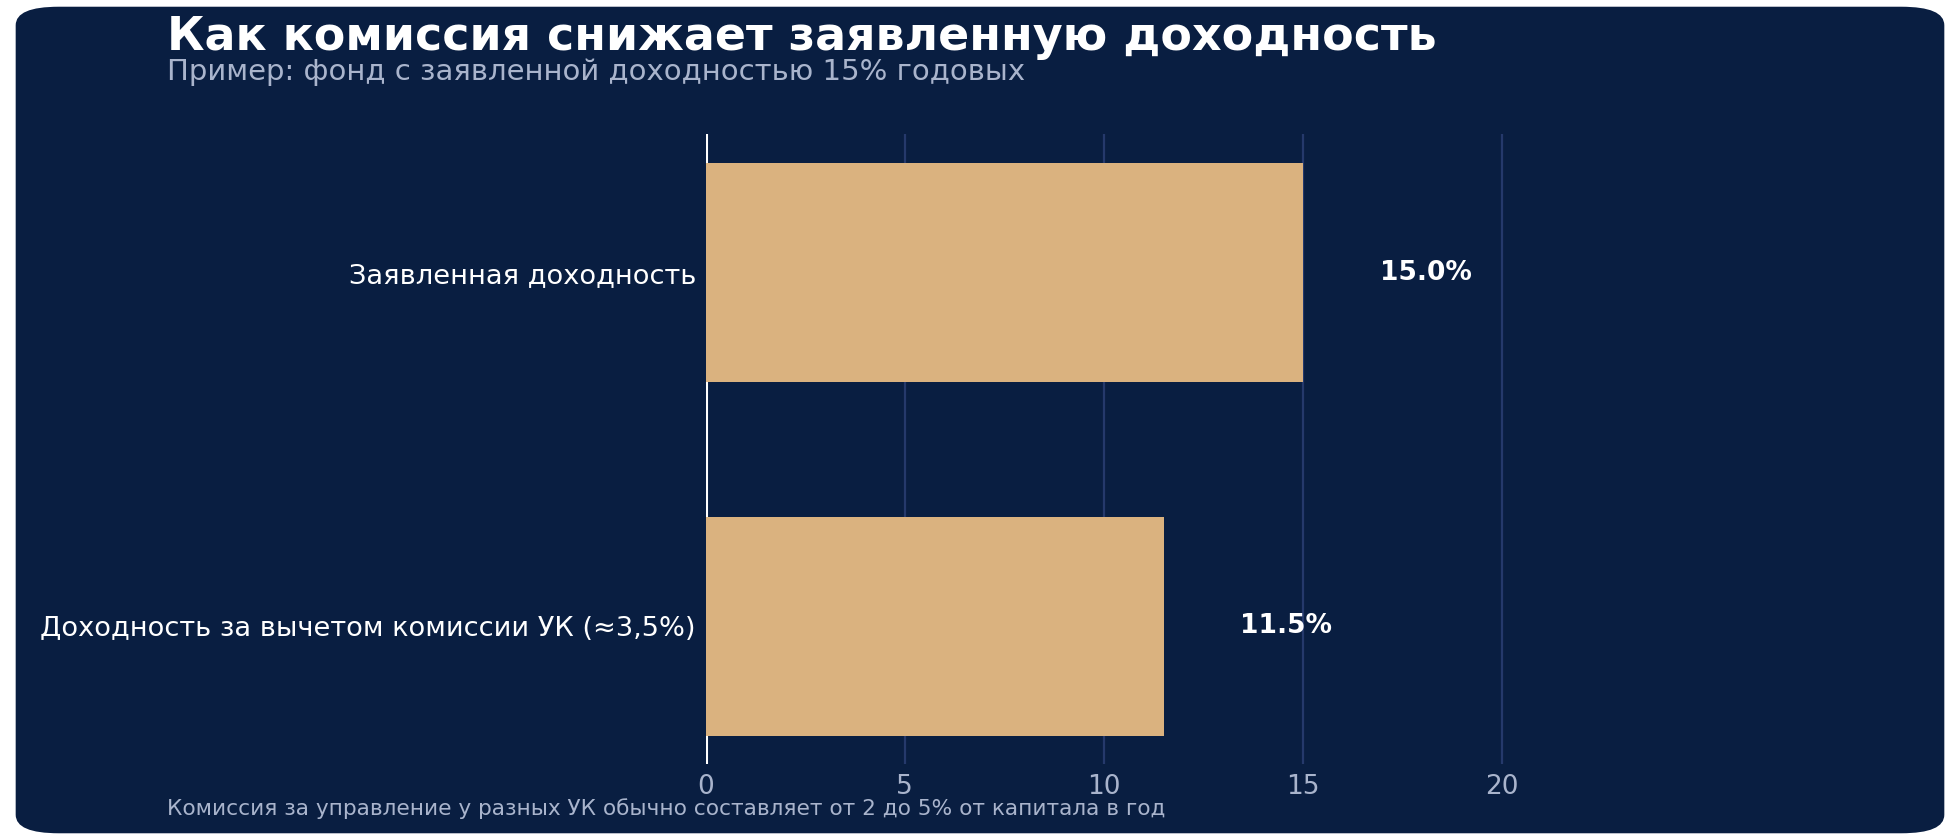
Это заметно снижает итоговый результат по сравнению с заявленными в проспекте цифрами. Есть и менее очевидный момент: важно смотреть, из чего фактически состоит фонд. Встречаются случаи, когда портфель фонда наполовину состоит из недвижимости, а наполовину — из фонда денежного рынка (ликвидности). В таком случае инвестор фактически покупает часть весьма дорогого по своей структуре продукта денежного рынка, платя за это комиссию в 2–5%, а не инструмент прямого инвестирования в недвижимость, на который рассчитывал.
Что вы покупаете на самом деле
Важно понимать: пай ЗПИФа — это не просто доля в объекте, а фактически доля в бизнесе управляющей компании, которая занимается этим объектом ежедневно. В её задачи входит подбор новых арендаторов, отслеживание рыночных ставок аренды, поддержание нулевой вакантности площадей, контроль дебиторской задолженности, страхование имущества и ответственности, своевременная модернизация объекта и техническое обслуживание.
У качественной управляющей компании всё это выстроено в системную бизнес-модель: с финансовой моделью и бюджетом по каждому объекту, цифровым контролем эксплуатации, автоматизированным взаимодействием с пайщиками. Прежде чем инвестировать, стоит оценить именно это — насколько профессионально организована сама управляющая компания, а не только то, насколько привлекательно выглядит конкретный объект в презентации.
Финансовые метрики, которые стоит проверять
| Метрика | Что проверять |
|---|---|
| Чистый операционный доход (NOI) | Динамика по каждому объекту, сравнение фактических показателей с плановой моделью |
| Стоимость чистых активов (СЧА) | Активы минус обязательства — реальная стоимость фонда; кто и как часто проводит переоценку объектов |
| Соотношение кредита и стоимости актива | Куплен ли объект на собственные средства управляющей компании или на заёмные — чем выше долговая нагрузка, тем выше риск |
| Цена пая | Рыночная цена и расчётная (для оценки доходности) — и насколько они расходятся между собой |
| Состав фонда | Какая доля приходится непосредственно на недвижимость, а какая — на фонд денежного рынка или ликвидности |
Отдельно стоит держать в голове: паевые инвестиционные фонды недвижимости — это инструмент не на короткий срок, а как минимум на 5 лет и дольше, с чётким сроком погашения паёв, заложенным в саму структуру фонда. Финансовые модели по объектам обычно рассчитаны на длинный горизонт, поэтому кратковременное колебание цены пая — не всегда повод для паники и выхода из позиции.
Технический и операционный чек-лист
| Что проверить | Зачем |
|---|---|
| Соблюдение норм пожарной, электро- и антитеррористической безопасности | Регулярные испытания инженерных сетей — базовое условие сохранности объекта |
| Страхование имущества и ответственности | Снижает риск невосполнимых потерь при ЧП |
| Независимая оценка объектов | Кто оценщик и как часто проводится переоценка стоимости |
| Компенсация операционных затрат арендаторами | Определяет, останется ли финансовая модель фонда положительной |
| Планы модернизации объекта | Устаревающий объект теряет арендаторов и арендный поток со временем |
| Контроль дебиторской задолженности | Показывает, насколько дисциплинированно арендаторы платят вовремя |
Если речь идёт о действительно крупной сумме инвестиций, разумно не ограничиваться изучением документов на сайте управляющей компании, а по возможности лично посетить объект и убедиться в реальном положении дел.
Сравнение фондов, представленных на рынке
Ниже — обзорное сравнение нескольких управляющих компаний и фондов, которые чаще всего встречаются частным инвесторам. Это не инвестиционная рекомендация, а ориентир для собственного анализа.
| Фонды | Стратегия | Доступность | Ключевой риск | Ликвидность |
|---|---|---|---|---|
| Т-Инвестиции, «Самолёт» | Жилая недвижимость, ставка на рост цены | Розница | Зависимость от рынка новостроек и цикла стройки | Не всегда высокая |
| MR Group, ДОМ.РФ | Девелоперский доступ и государственная поддержка | Розница | ДОМ.РФ не генерирует доходность самостоятельно, участвует как инфраструктура финансирования | Средняя |
| PARUS, Accent, АКТИВО | Коммерческая недвижимость, формат, близкий к зарубежным REIT | Часть фондов — только для квалифицированных инвесторов | Использование заёмного капитала (кредитного плеча) | Высокая — выход за 2–3 дня у крупных игроков |
| Альфа-Капитал («Современные фонды недвижимости», «Сбережения плюс») | Смешанный формат: аренда плюс рост стоимости | Розница | Более низкая ликвидность по сравнению с крупными игроками рынка | Ниже, чем у крупных конкурентов |
Показательный пример структурного ограничения — фонды под управлением PARUS: поскольку компания использует заёмные средства для покупки объектов, доступ к части фондов открыт только для квалифицированных инвесторов — это прямое следствие более высокого риска, связанного с кредитным плечом.
Ещё один практический момент — ликвидность. Крупные игроки рынка, такие как PARUS и Альфа-Капитал, как правило, обеспечивают выход из пая в течение 2–3 дней. У менее крупных фондов такой гарантии может не быть — и если пай неожиданно понадобится продать, договориться о выходе получится не всегда быстро и не по той цене, на которую рассчитывал инвестор.
Ставка на рост цены — не то же самое, что ставка на аренду
Важно чётко понимать, в какой именно бизнес вы вкладываетесь. Девелоперские фонды делают ставку на рост цены жилой недвижимости — здесь нет регулярного арендного потока, доход разовый, при продаже актива, и он напрямую зависит от состояния рынка новостроек и стадии строительного цикла конкретного объекта.
Рентные и гибридные фонды дают регулярный денежный поток от аренды, но здесь инвестор зависит от состояния бизнеса своих арендаторов. Рост стоимости самого объекта в таких моделях обычно закладывается консервативно — в финансовых моделях управляющих компаний нередко фигурирует ориентир около 10% в год, и это стоит сопоставлять с текущим уровнем инфляции, чтобы понимать реальную, а не номинальную выгоду.
Главный вывод
Прежде чем инвестировать в ЗПИФ недвижимости — даже относительно небольшую сумму, — стоит потратить время на то, чтобы разобраться в комиссиях, составе фонда и качестве управляющей компании. Задача любого инвестора в первую очередь — не потерять вложенные средства, а уже затем — заработать. Разница между жилым девелоперским фондом и рентным коммерческим — это по сути разница между ставкой на рынок недвижимости и вложением в конкретный арендный бизнес, и понимание этой разницы важнее выбора конкретного бренда управляющей компании.
Дисклеймер
Материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией. Упомянутые управляющие компании и фонды приведены в качестве примеров для сравнительного обзора рынка, а не как рекомендация к покупке конкретных паёв. Заявленная управляющими компаниями доходность не гарантирована и может отличаться от фактического результата. Перед инвестированием в ЗПИФ недвижимости рекомендуется самостоятельно изучить проспект фонда, структуру комиссий и финансовую отчётность, а также проконсультироваться с независимым финансовым консультантом.
 IPG в Telegram




 Получить