Доходность активов в 2026 году: что на самом деле принесло больше денег за 1, 10 и 20 лет
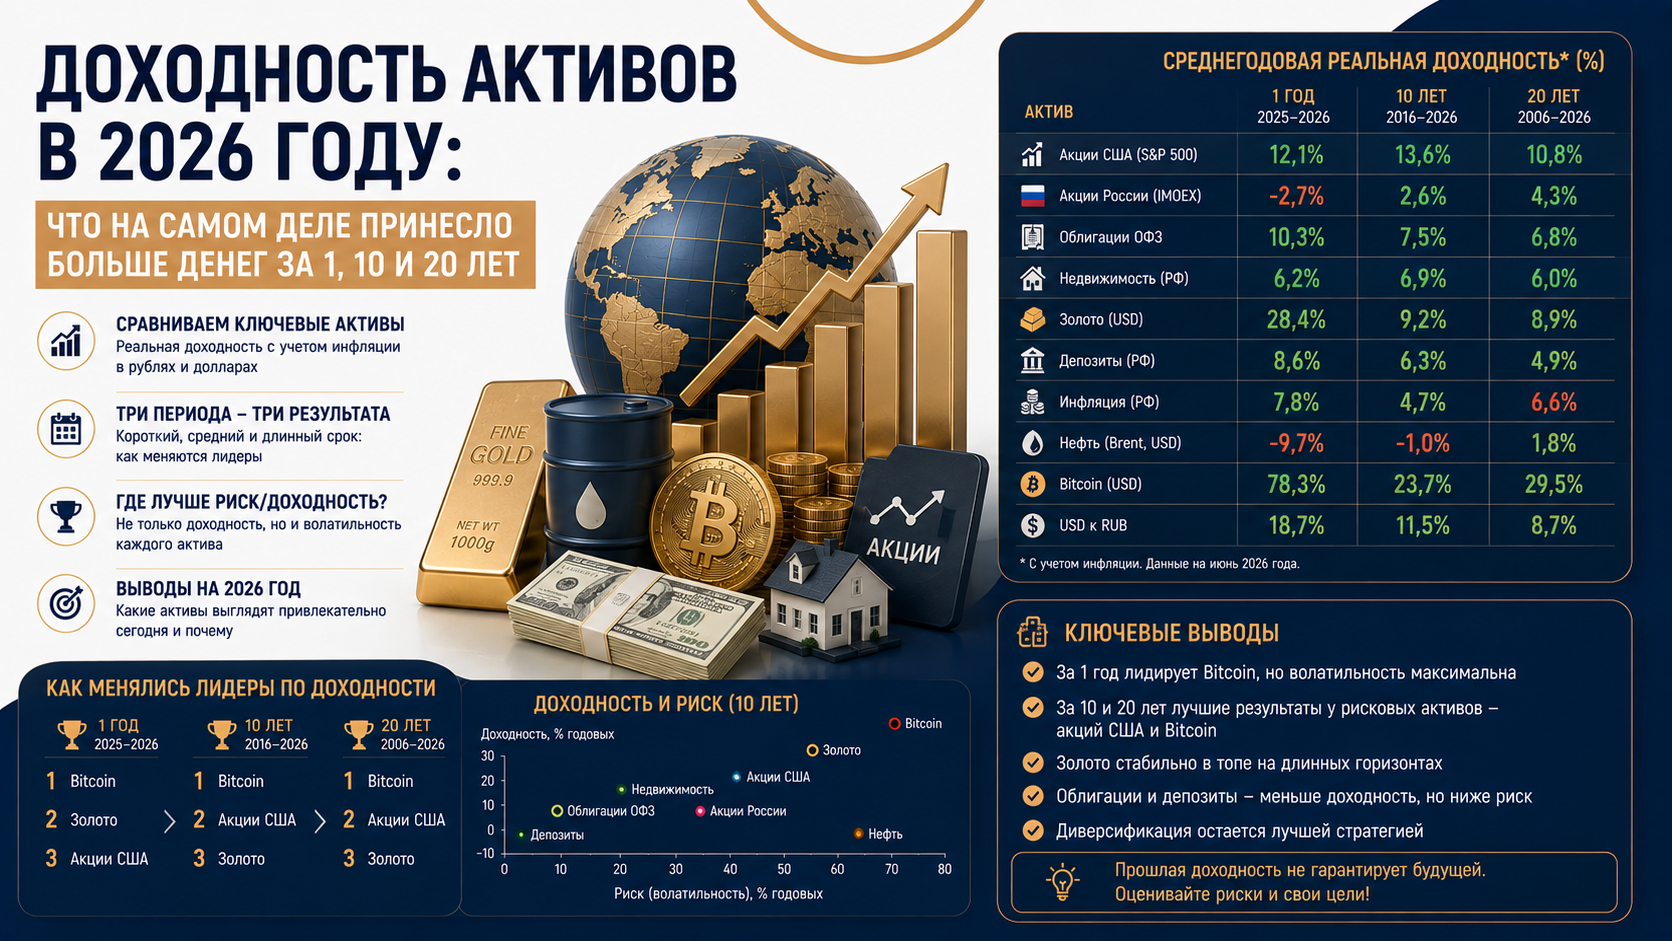
В начале каждого года удобно остановиться и посмотреть на картину целиком: что реально принесло доход инвесторам, а что оказалось иллюзией защиты капитала. Ниже — сопоставление доходности и риска по четырнадцати классам активов в рублях: от привычных депозитов и ОФЗ до золота, серебра и биткоина, с сравнением на промежутках в 1, 5, 10 и 20 лет.
Что попало в выборку
В сравнение включены рублёвые и долларовые инструменты, а также три валюты. Из рублёвых активов — индекс Мосбиржи полной доходности (MCFTR), цена квадратного метра жилья в Москве на вторичном рынке, индекс государственных облигаций (RGBITR), индекс корпоративных облигаций (RUCBTRNS), два индекса депозитов — по топ-10 банкам (OKID10) и по всем банкам (OKID), а также индекс биржевого денежного рынка (RUSFAR). Из долларовых — индекс S&P 500 полной доходности, индекс казначейских облигаций США, индекс REIT (недвижимость), индекс корпоративных облигаций S&P 500, спотовые цены золота и серебра, а также биткоин. Отдельным блоком — три валюты: доллар, евро и юань.
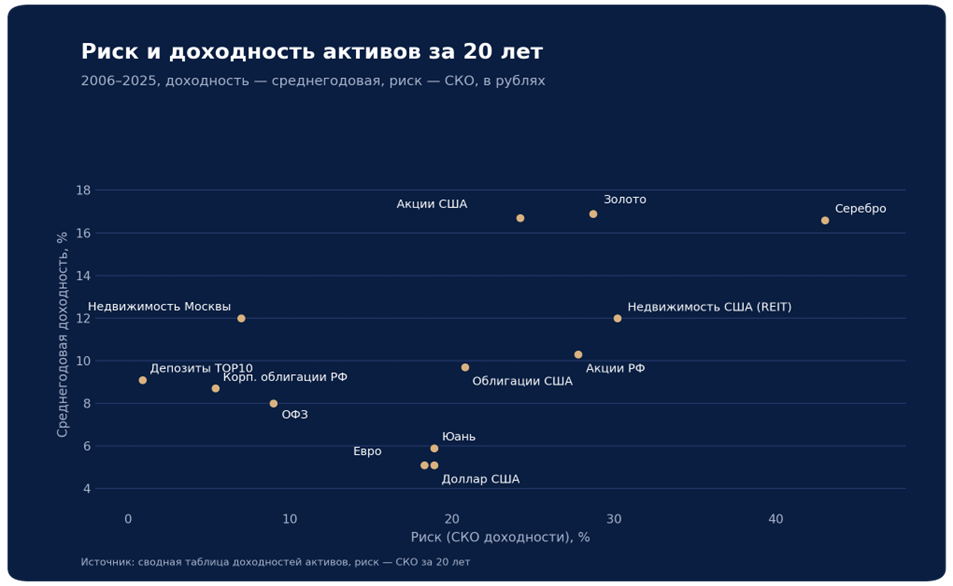
- В этом году удалось построить более длинную историю по индексу депозитов TOP-10 — данные теперь тянутся с 1996 года, поэтому индекс OKID10 впервые полноценно участвует в сравнении на 20-летнем горизонте и на карте риска и доходности показывает себя как самый консервативный инструмент с минимальной волатильностью.
- Не для всех инструментов хватает истории на весь 20-летний период — например, для биткоина и индекса депозитов по всем банкам данных не хватает, поэтому на длинных графиках они не всегда присутствуют.
- На столбчатых диаграммах ниже пунктирная линия отмечает доходность доллара США — так удобно быстро прикинуть, какой была бы условная «долларовая» доходность любого инструмента из обзора.
- Везде на диаграммах — номинальная доходность инструментов, без вычета налогов и комиссий.
- Валюта формально не инвестиционный актив, но многие по инерции держат в ней сбережения как в «защитном» инструменте — поэтому в обзоре присутствуют доллар, евро и юань.
Инфляция 2025 года: заметно ниже нормы
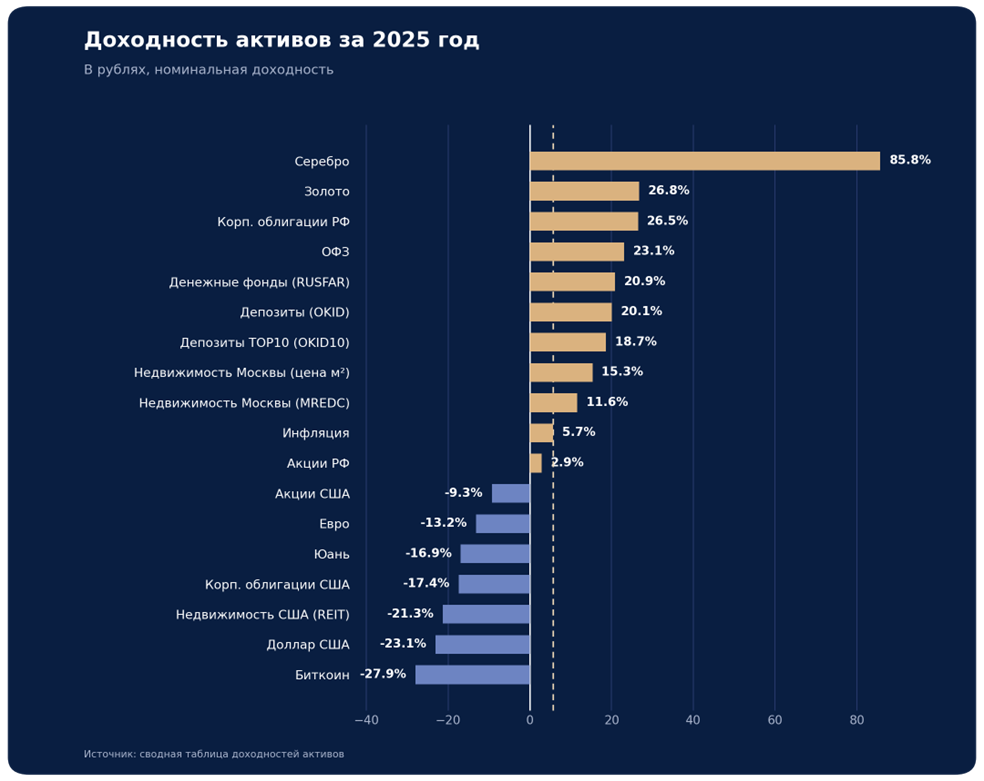
По итогам 2025 года инфляция в России замедлилась до 5,7% — это существенно ниже среднего значения за последние два десятилетия (7,7% в год). Именно на фоне этой цифры и стоит оценивать доходности всех перечисленных ниже инструментов.
2025 год: серебро и золото обошли всё остальное
Абсолютным лидером года стало серебро — рост на 85,8% в рублях. Золото прибавило скромнее, но всё равно ощутимо — 26,8%, почти вровень с корпоративными облигациями РФ (26,5%) и ОФЗ (23,1%). Депозиты и денежные фонды принесли 18,7–20,9% — заметно выше инфляции. А вот акции РФ фактически простояли на месте: плюс 2,9% против инфляции 5,7% — то есть в реальном выражении рынок ушёл в минус. Хуже всех сработали доллар (-23,1%), недвижимость США (-21,3%) и облигации США (-17,4%) — все три упали в рублёвом выражении.
10 лет: биткоин вне конкуренции, но это не единственная история
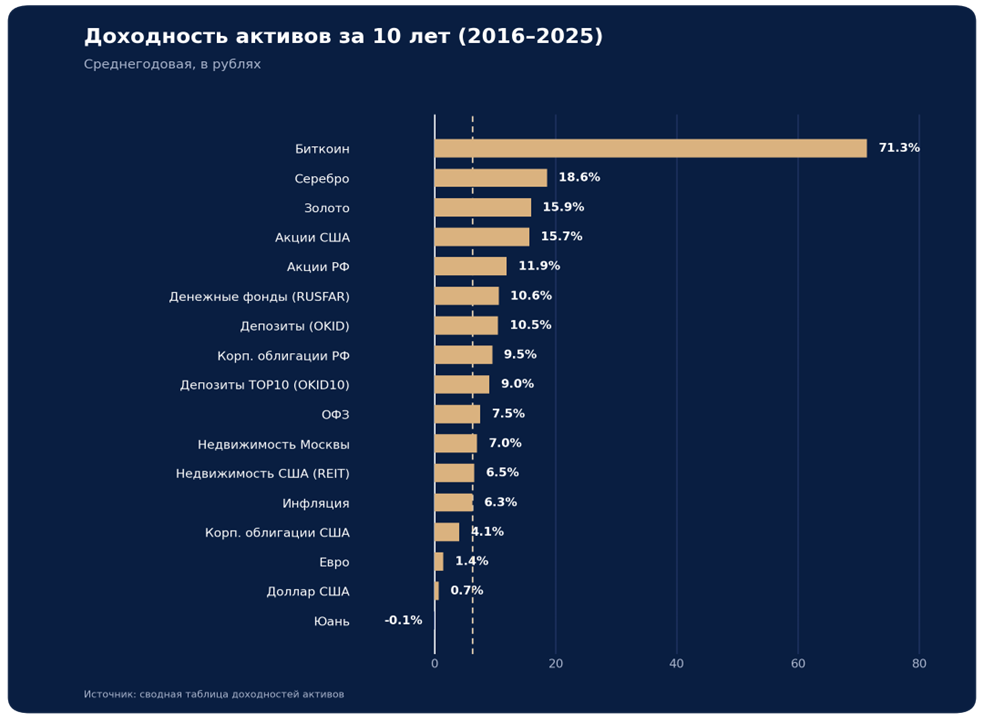
На десятилетнем окне статистика выглядит иначе. Биткоин обеспечил среднегодовую доходность 71,4% — цифра, которая делает почти все остальные инструменты статистической погрешностью на его фоне. Но если убрать крипту из сравнения, картина вполне спокойная: серебро (18,6%), золото (15,9%) и акции США (15,6%) идут почти вровень, а акции РФ занимают пятое место с 11,9% годовых — выше инфляции за этот период (6,3%), но заметно скромнее сырьевых активов.
20 лет: неожиданный подиум
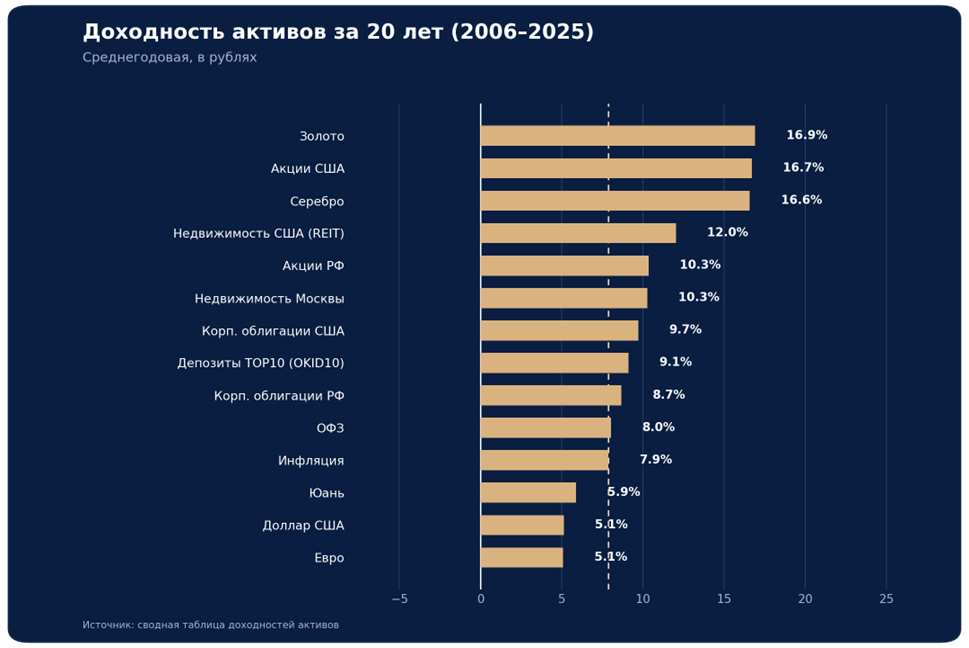
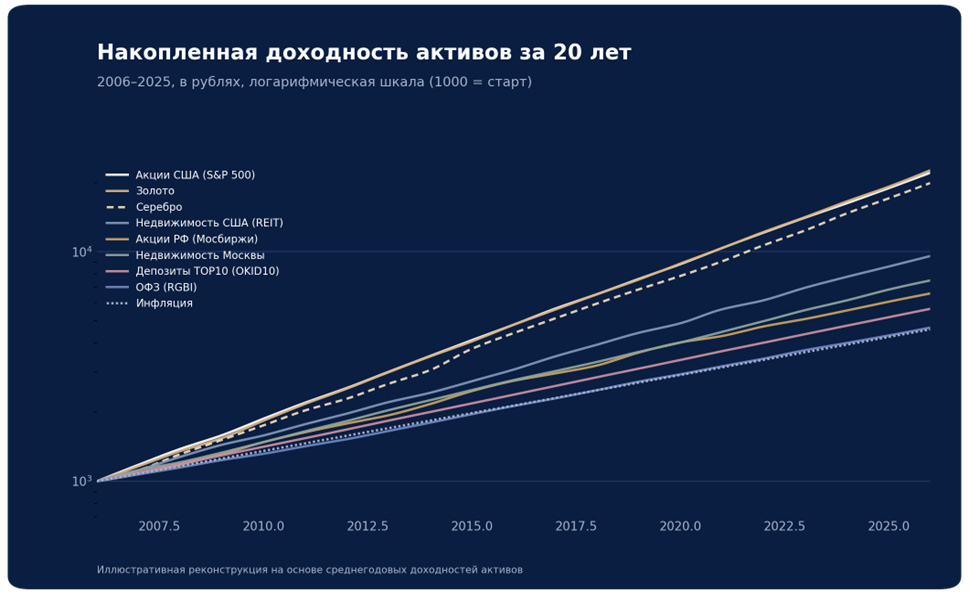
На самом длинном горизонте сравнения — 20 лет — лидерская тройка удивляет: золото (16,9%), акции США (16,7%) и серебро (16,6%) идут практически вровень, обгоняя даже недвижимость США через REIT (12,0%) и акции РФ (10,3%). Депозиты TOP-10, ОФЗ и корпоративные облигации РФ дают 8–9% годовых — скромно, но стабильно и заметно выше инфляции за этот период (7,9%).
Чтобы увидеть, как эти доходности превращаются в реальные деньги на длинной дистанции, полезно посмотреть на накопленный результат в логарифмическом масштабе — там разница между «скучными» и «агрессивными» инструментами становится наглядной:
Полная таблица доходностей и риска
Ниже — сводные цифры по 13 ключевым инструментам: доходность на разных промежутках, риск (стандартное отклонение доходности), CVaR и максимальная просадка с датой её достижения.
| Показатель | ОФЗ | Корп. обл. | Деп. TOP10 | Акции РФ | Акции США | Обл. США | Недв. США | Недв. РФ | Золото | Серебро | USD | EUR | CNY |
| Доходность 1 год | 23,1% | 26,5% | 18,7% | 2,9% | -9,3% | -17,4% | -21,3% | 15,3% | 26,8% | 85,8% | -23,1% | -13,2% | -16,9% |
| Доходность 5 лет | 3,7% | 8,3% | 10,5% | 4,2% | 15,7% | 1,3% | 6,0% | 11,4% | 19,3% | 23,1% | 1,1% | 0,3% | -0,3% |
| Доходность 10 лет | 7,5% | 9,5% | 9,0% | 11,9% | 15,6% | 4,1% | 6,5% | 7,0% | 15,9% | 18,6% | 0,7% | 1,5% | -0,1% |
| Доходность 20 лет | 8,0% | 8,7% | 9,1% | 10,3% | 16,7% | 9,7% | 12,0% | 10,3% | 16,9% | 16,6% | 5,1% | 5,1% | 5,9% |
| Риск (СКО) | 9,0% | 5,4% | 0,9% | 27,8% | 24,2% | 20,8% | 30,2% | 7,0% | 28,7% | 43,0% | 18,9% | 18,3% | 18,9% |
| CVAR | 16,2% | 12,6% | -4,7% | 64,5% | 33,8% | 34,8% | 39,5% | 5,7% | 25,7% | 39,9% | 26,6% | 34,2% | 29,4% |
| Макс. просадка | -22,8% | -16,6% | 0,0% | -67,9% | -49,0% | -44,4% | -57,7% | -12,7% | -43,7% | -52,6% | -39,2% | -42,5% | -41,8% |
| Дата просадки | 02.2022 | 01.2009 | 01.2006 | 11.2008 | 06.2022 | 06.2022 | 03.2009 | 03.2018 | 06.2022 | 12.2013 | 06.2022 | 06.2022 | 06.2022 |
Риск и доходность: где расположены активы на карте
Простое сопоставление риска (волатильности) и доходности за 20 лет наглядно показывает: золото и акции США находятся в лучшей зоне графика — высокая доходность при умеренном (для рискового актива) риске. Серебро даёт похожую доходность, но ценой заметно большей волатильности. Депозиты и облигации РФ сидят в нижнем левом углу — скромная доходность, зато минимальный риск.
Граница эффективности
Если построить из этих же активов комбинации портфелей, получится «граница эффективности» — кривая, показывающая максимально возможную доходность для каждого уровня риска. Смысл в том, что грамотное сочетание активов почти всегда выгоднее, чем ставка на один-единственный инструмент, каким бы привлекательным он ни казался.
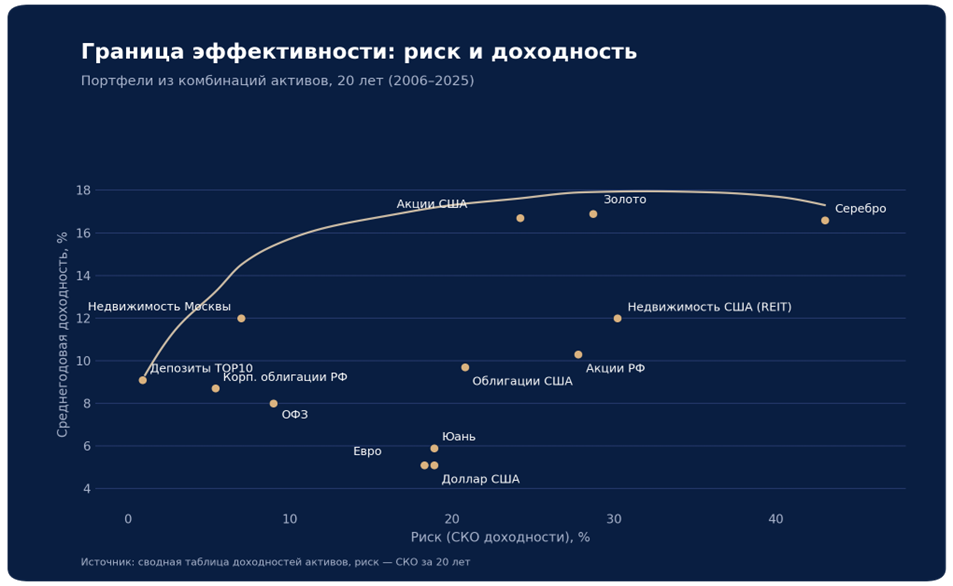
За прошедший год расстановка сил на карте риска и доходности заметно сдвинулась — доходности изменились сильнее, чем риск. Порядок активов, впрочем, остался похожим.
Скользящая реальная доходность за 5 лет: что происходит внутри трендов
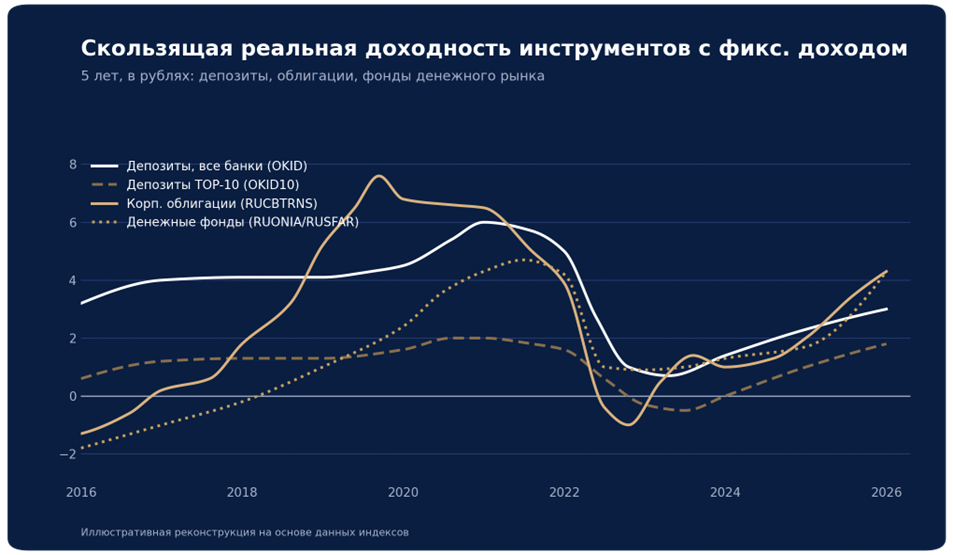
Годовые и даже 10–20-летние средние скрывают много деталей. Чтобы увидеть, как менялась реальная (то есть за вычетом инфляции) доходность внутри периода, полезно смотреть на скользящее пятилетнее окно.
Инструменты с фиксированной доходностью
Денежные фонды, следующие за ставками RUONIA или RUSFAR, по итогам последних пяти лет вышли в лидеры среди консервативных инструментов. Однако история показывает: обычно эти инструменты уступают и облигациям, и депозитам — и по мере снижения ключевой ставки ЦБ, вероятно, эта ситуация повторится. Корпоративные облигации РФ, несмотря на впечатляющий рывок 2025 года, ещё не отыграли полностью провал 2022 года. А вот депозиты (индекс OKID) стабильно обгоняют инфляцию на несколько процентных пунктов — но это справедливо в основном для лучших предложений небольших банков: депозиты в TOP-10 банков (OKID10) в последние годы, наоборот, регулярно проигрывают инфляции.
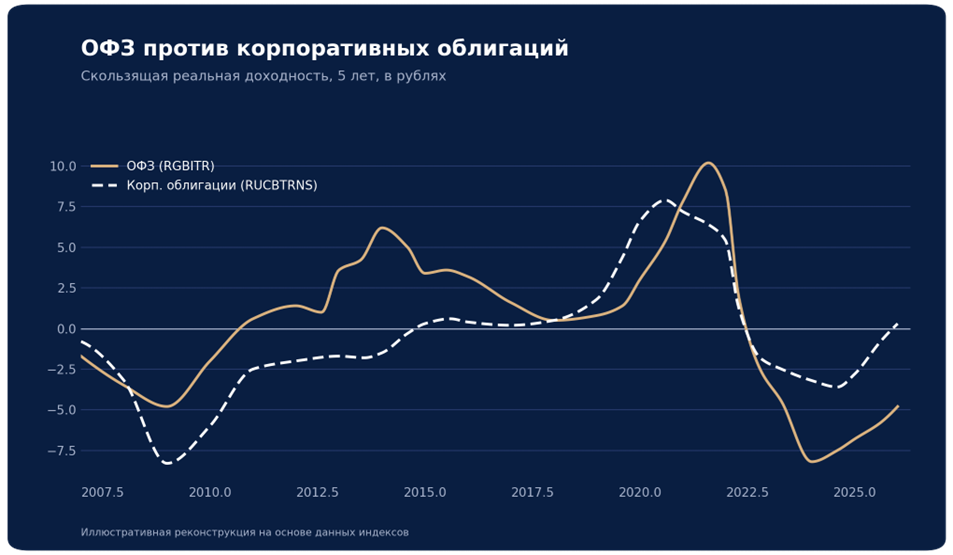
ОФЗ против корпоративных облигаций
Госдолг заметно отстаёт от корпоративных бумаг по долгосрочной доходности. Причина в составе индексов: в RGBITR входят более длинные выпуски, чем в корпоративном RUCBTRNS, поэтому ОФЗ гораздо чувствительнее к изменениям ключевой ставки и волатильнее.
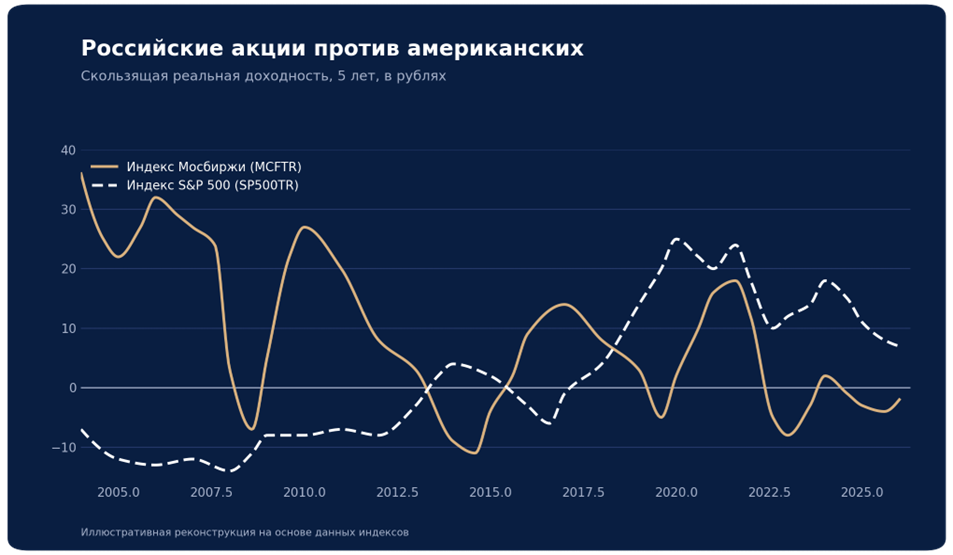
Российские акции против американских
С 2023 года индекс S&P 500 обгоняет индекс Мосбиржи по скользящей пятилетней доходности. Однако такое лидерство исторически не бывает устойчивым: рынки регулярно меняются местами, и вполне вероятно, что через год-два ситуация развернётся снова — как это уже случалось не раз за последние два десятилетия.
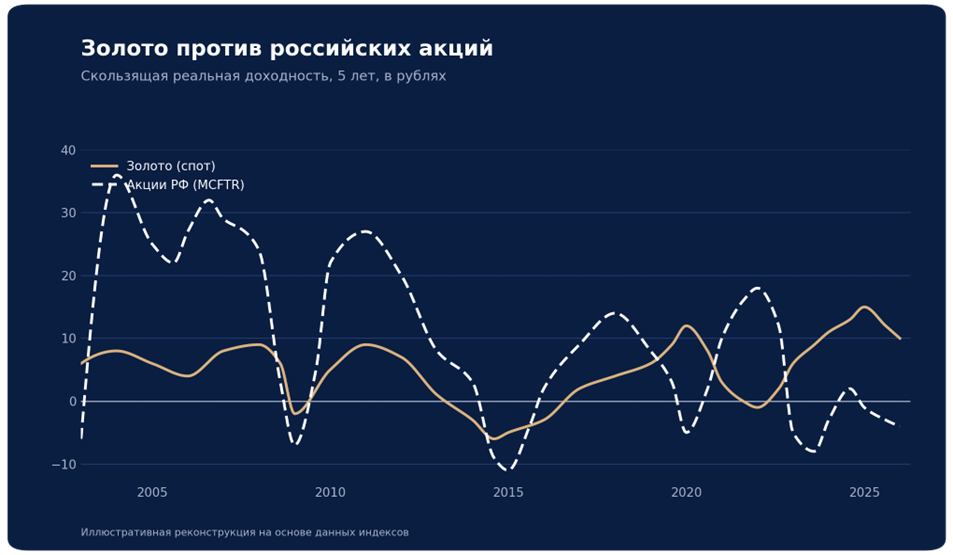
Золото против российских акций
В последние годы золото уверенно обгоняет акции РФ по реальной доходности. Но полагаться на это как на постоянную закономерность не стоит: история показывает, что примерно половину времени лидерство было именно за акциями. У золота случались и достаточно продолжительные периоды, когда его доходность оказывалась хуже инфляции. Ключевое практическое свойство золота — не доходность, а низкая корреляция с акциями: именно поэтому в сбалансированных портфелях золото и акции почти всегда идут в связке.
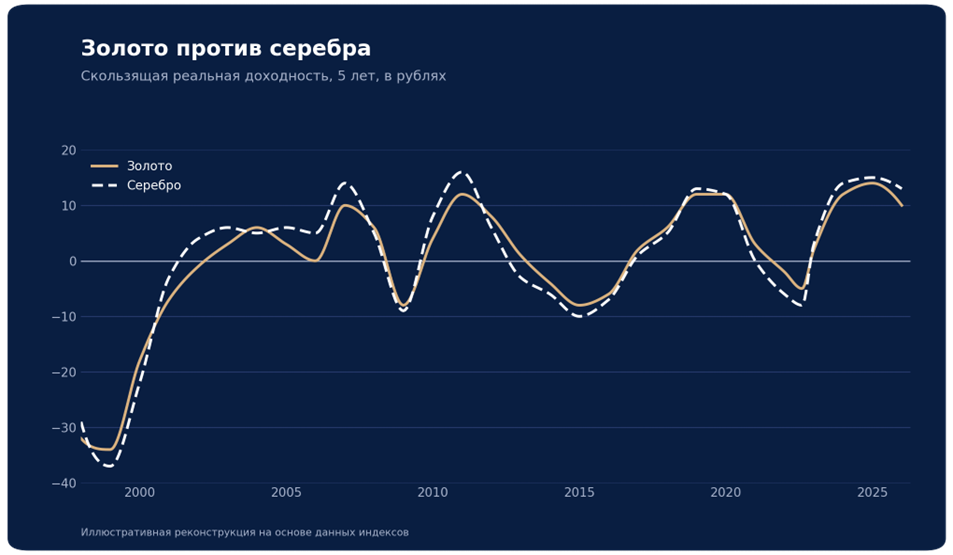
Золото против серебра
После бурного 2025 года (+85,8%) серебро фактически догнало золото по доходности на пятилетнем окне — сейчас оба металла показывают близкие результаты. Но серебро исторически гораздо более волатильно: его взлёты и падения обычно сильнее, чем у золота.
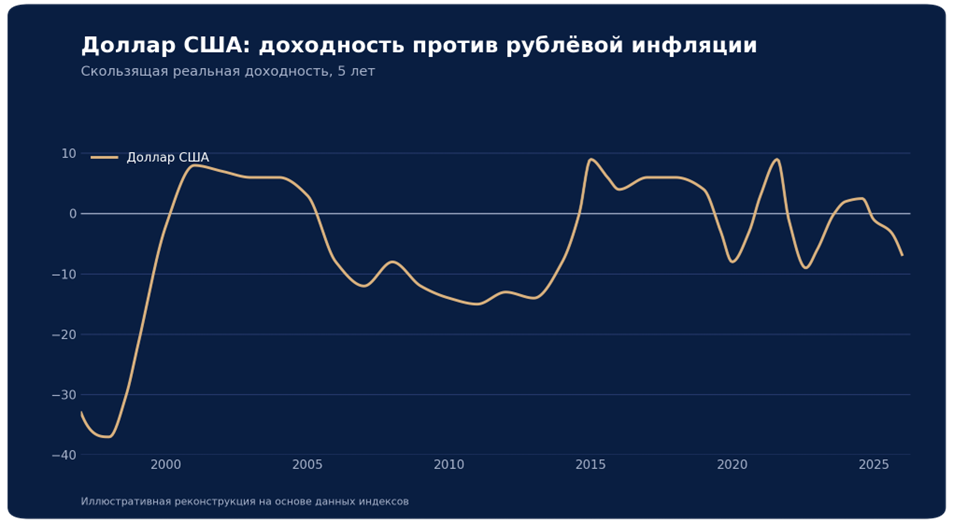
Доллар США: реальная доходность около нуля
После перехода к плавающему курсу рубля в 2015 году (то есть после отмены валютных коридоров ЦБ) долгосрочная реальная доходность доллара колеблется в среднем около нуля — но заметно чаще уходит в минус, чем в плюс.
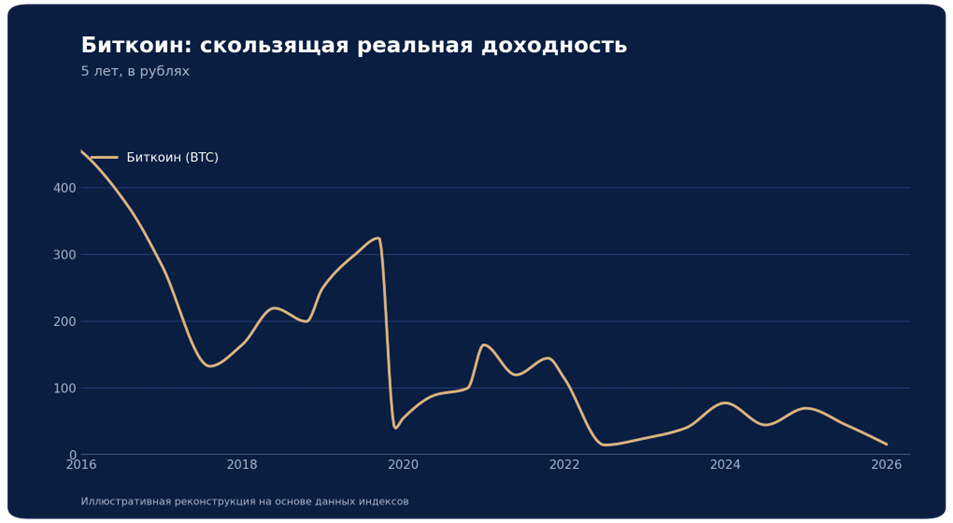
Биткоин: доходность и волатильность
У биткоина за всю его историю не было ни одного пятилетнего периода с отрицательной реальной доходностью — сильное падение курса в 2025 году это правило не нарушило. Среднегодовая доходность BTC за последние пять лет составляет 16%.
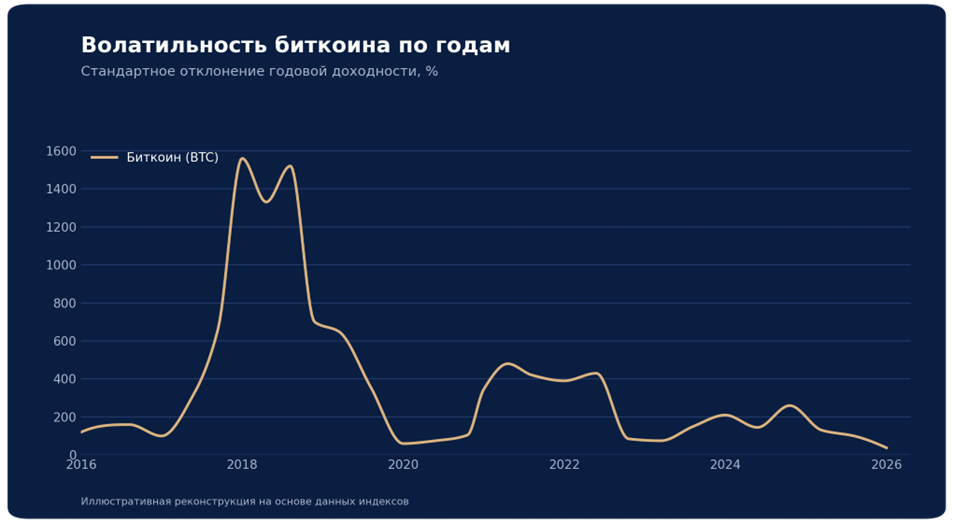
При этом волатильность биткоина год от года снижается, хотя по историческим меркам остаётся очень высокой — стандартное отклонение годовой доходности упало с пиковых значений выше 1500% в 2018 году до 38% сейчас.
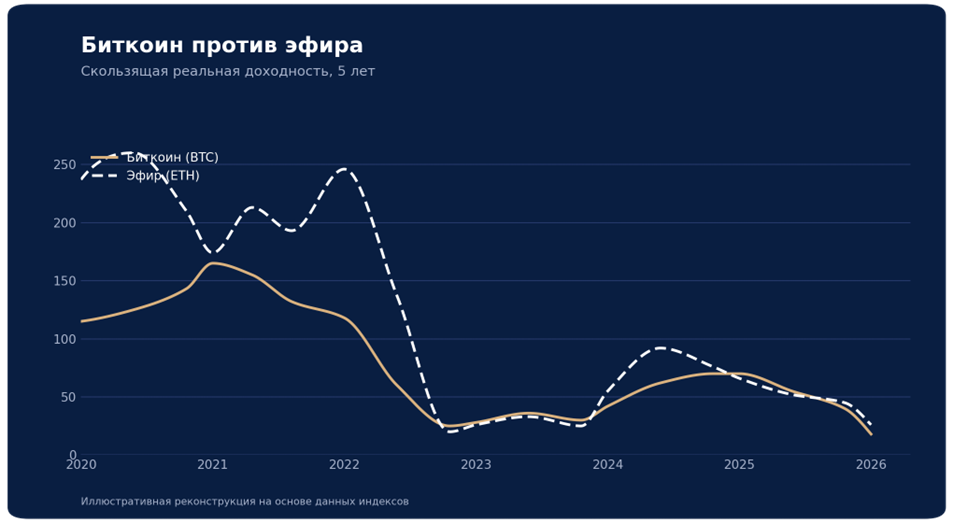
Биткоин и эфир
Эфир, вторая по капитализации криптовалюта, всё чаще ведёт себя как «цифровое серебро» по отношению к биткоину: высокая корреляция и сопоставимая доходность, особенно в последние годы.
Скользящая корреляция с российскими акциями
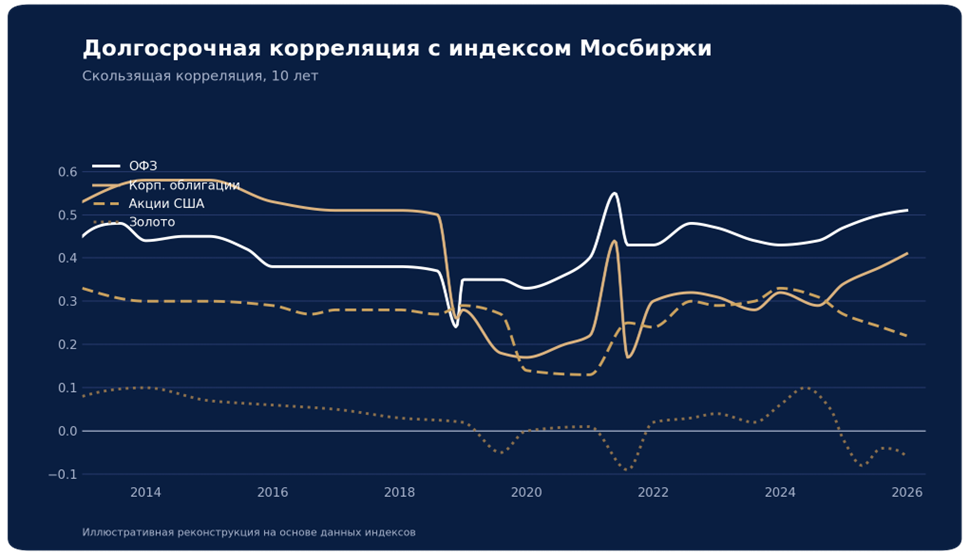
Доходность отдельных активов меняется год от года очень сильно, а вот корреляция между ними — куда более устойчивый показатель. Ни один из сравниваемых здесь инструментов не показывает корреляцию с индексом Мосбиржи выше 0,6, а у большинства она заметно ниже 0,5. Особенно показателен случай золота: его корреляция с российскими акциями стабильно держится в районе нуля. Именно это открывает пространство для снижения риска портфеля без потери доходности.
Дорого или дёшево: коэффициент Шиллера CAPE10
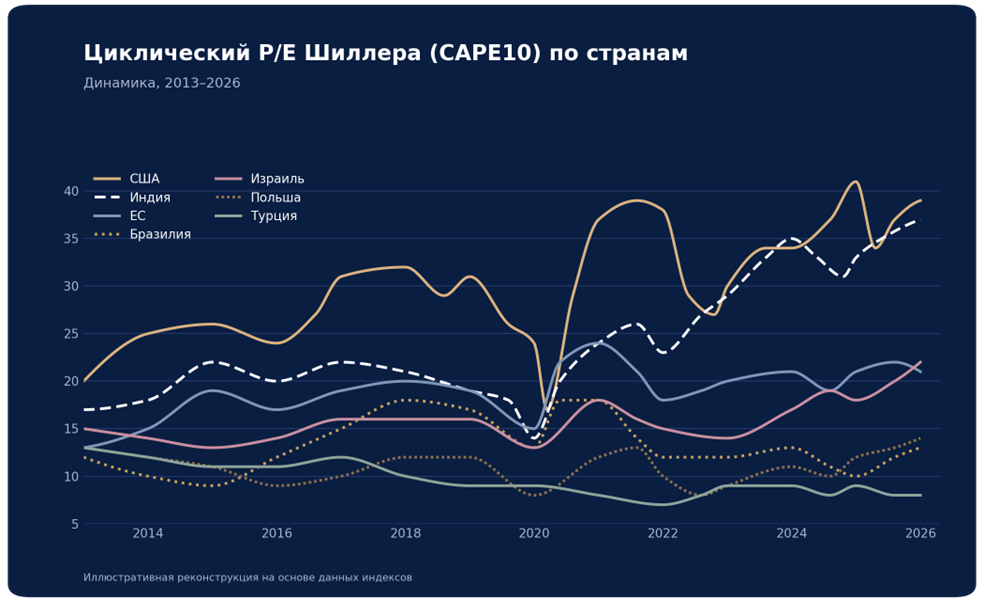
Высокая историческая доходность отдельных индексов может создавать обманчивое ощущение, что «так будет всегда». Циклический P/E, он же коэффициент Шиллера (CAPE10), помогает оценить, насколько цены акций высоки или низки относительно средней долгосрочной прибыли компаний.
Уже несколько лет подряд США и Индия спорят за звание самого дорогого рынка планеты. По итогам 2025 года США снова вышли вперёд по этому показателю — многие аналитики называют происходящее «пузырём ИИ» и предупреждают о его возможном схлопывании. На другом полюсе — Польша, Турция, Китай и Бразилия с одними из самых низких коэффициентов Шиллера в мире. Вероятно, где-то рядом с ними расположилась бы и Россия, но на графике её нет: большинство российских компаний не публикует отчётность по МСФО начиная с 2022 года, что делает расчёт CAPE10 для российского рынка невозможным.
Итог
Год закрылся с явным перекосом в пользу драгметаллов — серебро и золото обошли практически всё, включая доллар. На длинной дистанции в 20 лет лидерство неожиданно тоже принадлежит золоту и акциям США, а не индексу Мосбиржи, хотя на 10-летнем окне российские акции всё ещё обгоняют инфляцию с солидным запасом. Депозиты и денежные фонды продолжают выполнять свою скромную, но важную функцию — стабильно обгонять инфляцию с минимальным риском. А низкая корреляция золота с акциями остаётся одним из немногих по-настоящему рабочих инструментов диверсификации, доступных российскому инвестору.
Дисклеймер
Материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией. Прошлая доходность не гарантирует аналогичных результатов в будущем. Графики скользящей доходности, корреляции, CAPE10, границы эффективности и накопленного дохода — иллюстративная реконструкция на основе общедоступных данных индексов и предназначены для наглядности сравнения, а не для точных расчётов. Значения в сводной таблице приведены по данным индексов, указанных в тексте. Перед принятием инвестиционных решений оцените собственные цели, горизонт инвестирования и допустимый уровень риска.
 IPG в Telegram




 Получить