Долг США и инфляция — риски золота для российского инвестора

Тезис о том, что крупный долг США можно «растворить» инфляцией, выглядит убедительно только до проверки арифметики. У уже выпущенной облигации фиксированная сумма погашения действительно обесценивается при росте цен. Но бюджет регулярно размещает новые бумаги, а инвесторы требуют доходность с учётом ожидаемой инфляции и риска. Поэтому рост цен может одновременно облегчать обслуживание старых обязательств и удорожать новые займы.
Для российского владельца капитала задача ещё сложнее: долларовая инфляция, курс рубля и цены в России движутся по разным траекториям. Золото способно участвовать в диверсификации, но его рублёвая цена зависит сразу от мирового рынка и валютного курса. Практический вопрос состоит в том, какой риск несёт каждый инструмент и сколько покупательной способности останется после расходов и налогов.
Какой долг измеряют и почему это важно
В ежедневной статистике Казначейства США валовой федеральный долг складывается из обязательств перед участниками рынка и внутригосударственных обязательств. Для сравнения с экономикой часто используют долг, находящийся у публики: именно этот показатель применён в десятилетнем бюджетном прогнозе Конгресса. Валовой долг и долг у публики нельзя подменять друг другом, даже если оба измеряются в триллионах долларов. Структура долга — Казначейство США
По оценке Бюджетного управления Конгресса, опубликованной в феврале 2026 года, долг у публики составит 101% ВВП в 2026-м и 120% в 2036-м при действовавших на момент расчёта нормах. Чистые процентные расходы оценивались примерно в 1,0 трлн долларов за 2026 год и 2,1 трлн к 2036-му. Это прогноз расходов и состояния долга, а не обещание, что инфляция обеспечит снижение отношения долга к ВВП. Бюджетный прогноз CBO Чистые процентные расходы CBO
| Показатель | Что он отражает | Чего из него нельзя заключить |
|---|---|---|
| Валовой федеральный долг | Все непогашенные федеральные обязательства, включая внутренние счета государства. | Что весь объём одновременно обращается у внешних инвесторов. |
| Долг у публики / ВВП | Нагрузка рыночных кредиторов относительно размера экономики в текущих ценах. | Что сама сумма долга в долларах обязательно сокращается. |
| Чистые процентные расходы | Стоимость обслуживания долга для бюджета после учёта соответствующих поступлений. | Что весь запас долга прямо сейчас рефинансируется по одной рыночной ставке. |
Доходность десятилетней облигации описывает цену нового заимствования и переоценку обращающихся бумаг. Она не означает, что в тот же день вся задолженность начинает обслуживаться под эту ставку: у выпусков разные сроки погашения и условия. Чем больше объём рефинансирования в ближайшие годы, тем быстрее изменение рыночных ставок проходит в бюджетные расходы.
Когда инфляция уменьшает относительную нагрузку
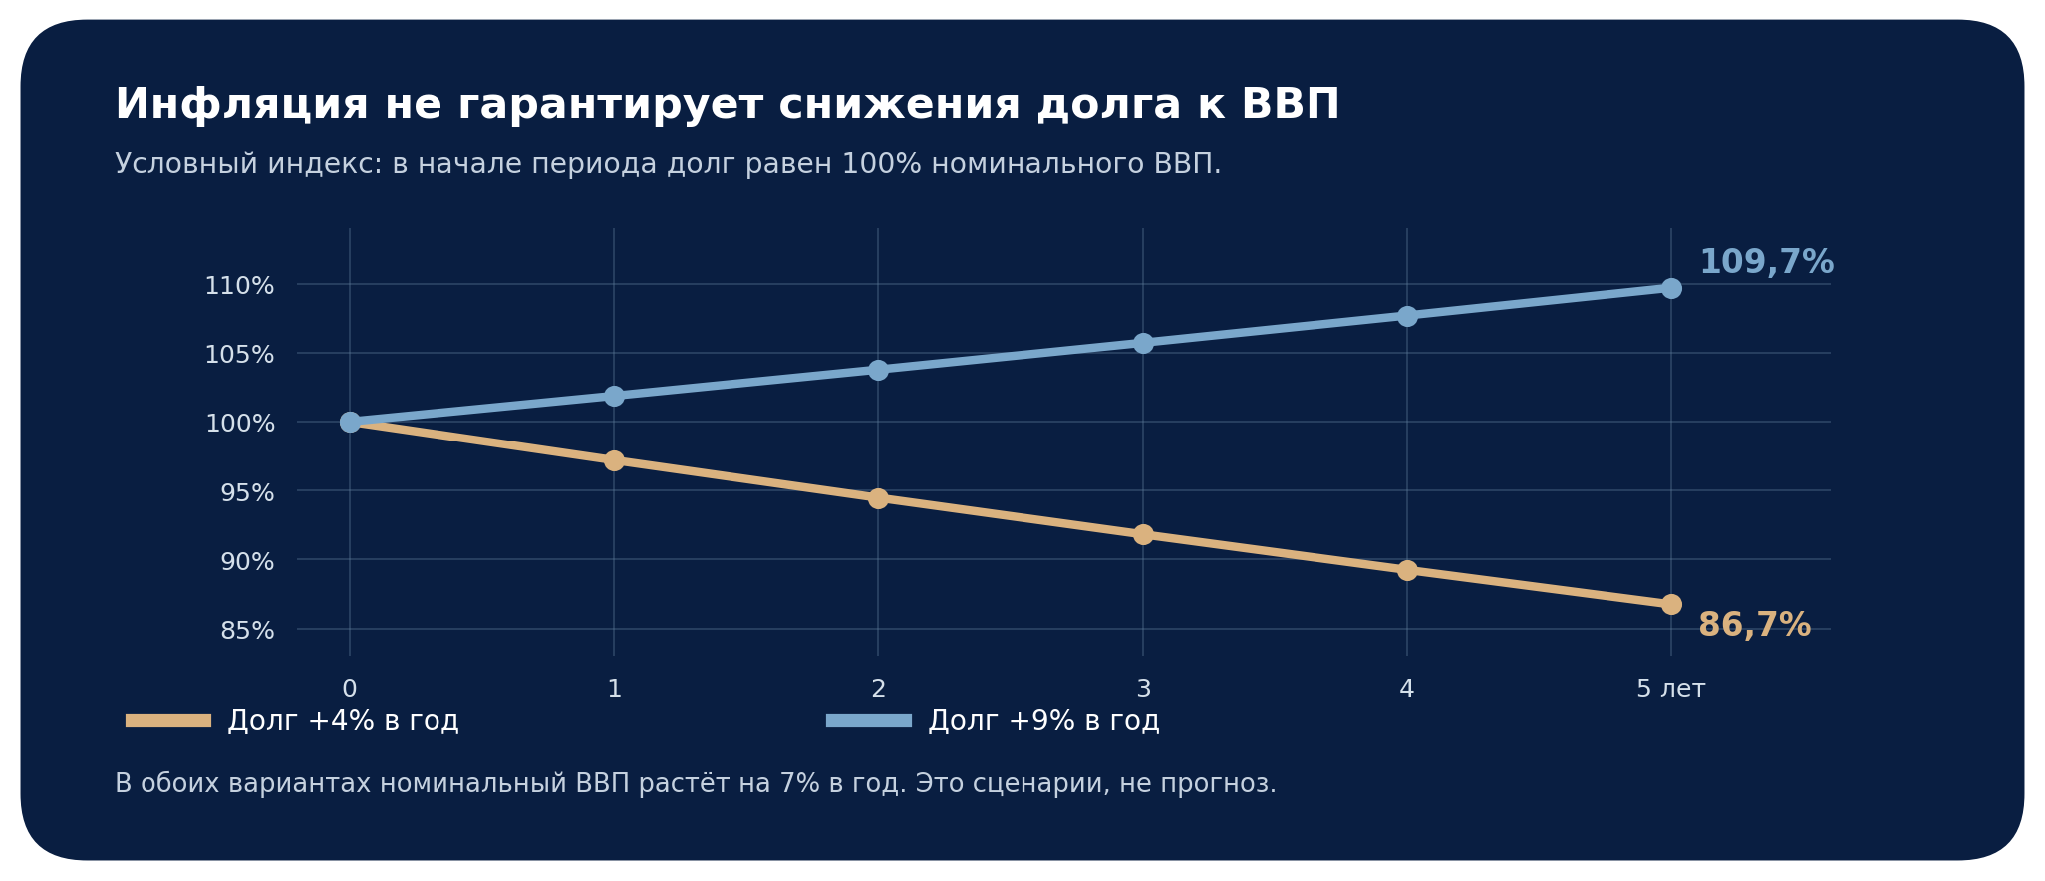
Отношение долга к ВВП снижается, если номинальный выпуск экономики растёт быстрее номинального долга. В грубом расчёте показатель через год равен сегодняшнему отношению, умноженному на (1 + темп роста долга) и делённому на (1 + темп роста номинального ВВП). Номинальный ВВП увеличивают и реальный выпуск, и цены, но первичный дефицит и проценты способны ускорить накопление самого долга.
Пусть для чистой иллюстрации исходное отношение равно 100%. Если ВВП в текущих ценах растёт на 7% ежегодно, а долг — на 4%, через пять лет отношение опустится примерно до 86,7%. Если при том же росте ВВП долг прибавляет 9% ежегодно, показатель поднимется до 109,7%. Одной и той же инфляции достаточно для противоположных результатов, когда бюджетные дефициты и стоимость финансирования различаются.
Особенно выгоден должнику неожиданный рост цен по ранее выпущенному фиксированному обязательству: номинальная сумма платежа остаётся прежней, её реальная ценность падает. Если инфляцию заранее ожидают, кредиторы закладывают её в доходность новых выпусков. Индексируемые обязательства и короткие сроки обращения также быстрее приспосабливают платежи к новым ценам. Именно поэтому вывод «любая инфляция автоматически решит проблему долга» неверен.
Послевоенная история иллюстрирует роль знаменателя, но не даёт готового рецепта. В оценке CBO долг США у публики достигал 106% ВВП в 1946 году; агентство ожидает превышения этого пика в своём сценарии к 2030 году. Историческая доля зависит от выбранного определения долга, реального роста, цен и бюджетной политики. По траектории прошлого нельзя установить намерения нынешних властей или гарантировать тот же итог. Историческое сравнение CBO
Рост цен и падение инфляции — разные события
Индекс расходов на личное потребление PCE в США за август 2026 года был выше уровня годом ранее на 3,4%; показатель без еды и энергии — на 3,0%. За один месяц общий индекс вырос на 0,3%. Замедление годового темпа означает, что цены растут медленнее, но прежний уровень сам по себе не возвращается. Из одного месячного отчёта также нельзя вывести направление ставок или цены золота на годы вперёд. Данные BEA по PCE
У долгосрочного владельца облигации важно различать купон и реальную доходность. При номинальном результате 10% и инфляции 7% покупательная способность увеличивается приблизительно на 2,8%: 1,10 ÷ 1,07 − 1. Комиссии и налог уменьшают итог. При продаже раньше погашения добавляется изменение рыночной цены бумаги: даже надёжный эмитент не устраняет процентный риск длинного выпуска.
Инфляция в США не равна инфляции семьи в России. Если потребление и будущие обязательства выражены в рублях, целевая величина — рублёвая покупательная способность. Валютный актив может выиграть из-за изменения курса при падении реальной ценности доллара и, наоборот, потерять в рублях при укреплении российской валюты.
Сколько стоит бездоходная позиция на длинном сроке
Предположим, 46 млн рублей пять лет лежат без начисления дохода. В текущих рублях сумма не меняется, но при постоянной инфляции 4% в год её покупательная способность в ценах начального года будет около 37,8 млн рублей. При 6% — 34,4 млн, при 8% — 31,3 млн. Это математическая проверка сценариев, а не прогноз инфляции и не сравнение с доходностью доступных вкладов.
| Условная инфляция | Номинальная сумма через 5 лет | Покупательная способность в начальных ценах |
|---|---|---|
| 4% в год | 46,0 млн ₽ | 37,8 млн ₽ |
| 6% в год | 46,0 млн ₽ | 34,4 млн ₽ |
| 8% в год | 46,0 млн ₽ | 31,3 млн ₽ |
Расчёт основан на формуле 46 млн ÷ (1 + инфляция)⁵. Если деньги приносят доход, вместо неизменных 46 млн в числитель ставят фактический капитал после расходов и налога. Так сравнение инструментов становится честнее: рублёвая облигация и золото в разные периоды могут давать и положительный, и отрицательный реальный результат.
Золото: два курса и отсутствие гарантированной цены
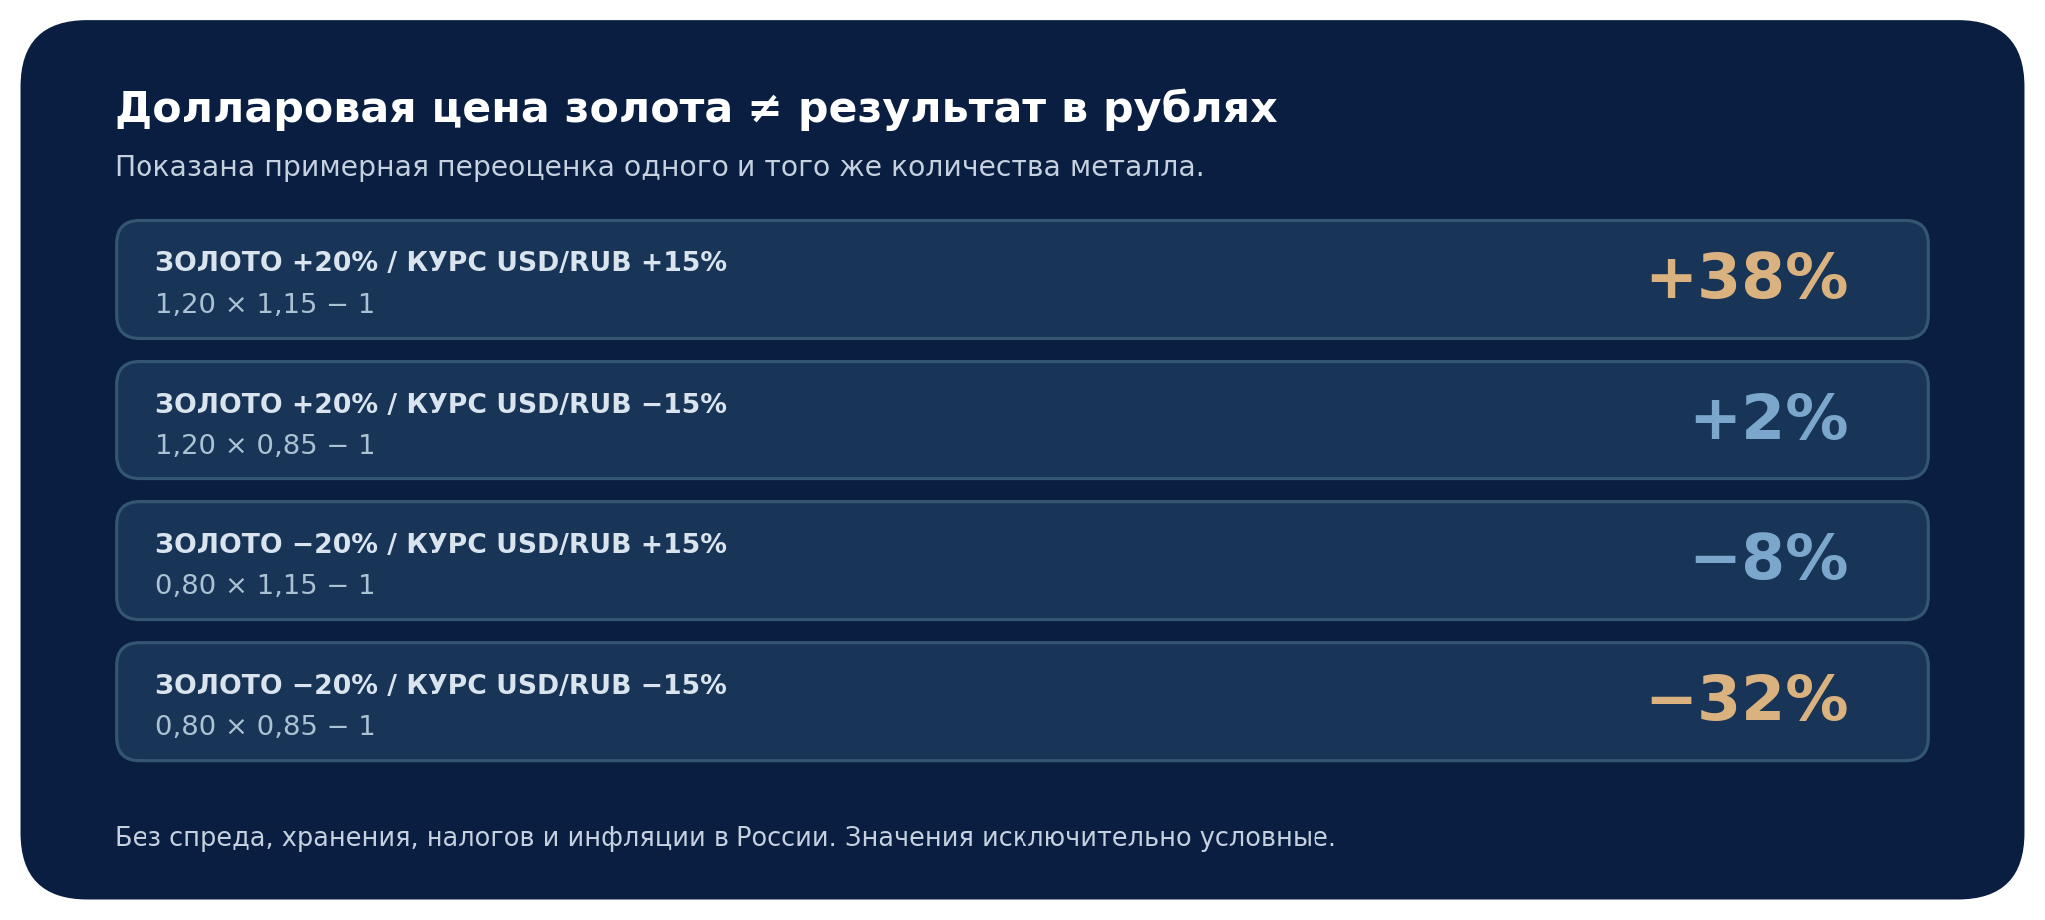
Рублёвую стоимость одного и того же количества золота можно приблизительно представить произведением долларовой цены металла и курса USD/RUB. Если долларовая цена выросла на 20%, а число рублей за доллар снизилось на 15%, рублёвый результат составит лишь около 2%: 1,20 × 0,85 − 1. При росте курса USD/RUB на 15% результат стал бы +38%. В реальной сделке добавляются спред, комиссия, хранение и налоги.
Покупки металла центральными банками не устанавливают нижнюю границу его цены. Спрос одних участников может сопровождаться продажами других; меняются реальные ставки, настроение инвесторов и курс валют. Золото не платит купон или дивиденд и может дешеветь даже тогда, когда цены товаров растут. Поэтому фраза «защита от инфляции» описывает возможную роль в портфеле на длинном горизонте, а не обязательный результат за конкретный год.
Способ владения тоже важен. Слиток требует хранения и проверки условий обратного выкупа. Обезличенный металлический счёт создаёт требование к банку, фонд даёт права на паи, а биржевой металл и акции добывающей компании несут собственные риски. Связь цены с золотом не превращает эти формы в физический слиток.
В России доступны сделки с биржевым золотом и фондами, а Банк России отдельно описывает порядок покупки и продажи слитков. Для слитка важны сертификат, сохранность и оценка при обратном выкупе. Для фондов и счетов — состав активов, комиссии, спред, контрагент и возможность выхода. При сравнении следует брать цену, за которую актив реально можно продать, а не только опубликованную цену покупки. Рынок золота Московской биржи Разъяснения Банка России о слитках
Как собрать защиту под задачи в рублях
| Инструмент | Что может дать | Главный вопрос перед покупкой |
|---|---|---|
| Вклад или короткая рублёвая облигация | Ликвидность и заранее известный порядок начисления дохода. | Каковы срок, реальная доходность после налога, риск банка либо эмитента? |
| ОФЗ с индексируемым номиналом | Привязку номинала к российскому индексу потребительских цен. | Каковы цена покупки, срок, купон и риск просадки при продаже до погашения? |
| Акции российских компаний | Возможность участия в росте бизнеса и дивидендах. | Сможет ли бизнес передавать рост цен в выручку и прибыль, какие долги и инвестиции? |
| Золото и связанные инструменты | Иной источник риска, связанный с мировым металлом и курсом. | Какова реальная форма владения, спред и допустимая просадка в рублях? |
ОФЗ с индексируемым номиналом привязаны к российскому индексу потребительских цен; купон конкретного выпуска рассчитывается от индексируемого номинала. Это позволяет покрывать часть риска российской инфляции, но цена облигации на вторичном рынке может колебаться, а личная корзина расходов отличается от индекса. Перед покупкой нужно проверять параметры выпуска и горизонт до погашения. Устройство ОФЗ-ИН — Московская биржа
При капитале 46 млн рублей сначала отделяют резерв и обязательные траты, затем оценивают доход и допустимую просадку. Если вся сумма понадобится через год для сделки в рублях, крупная доля золота или длинных облигаций создаст риск вынужденной продажи. Пятилетний горизонт даёт больше времени, но не гарантирует нужной цены выхода.
Итог полезно считать в номинальных рублях, в покупательной способности и, при валютных расходах, в нужной валюте. Для каждого инструмента проверяют платежи, ликвидность, расходы и неприятный, но возможный сценарий. Затем оценивают весь портфель.
Американский долг делает важными инфляцию и ставки, однако отношение долга к ВВП может снижаться либо расти при одинаковом росте цен. Золото в рублях также может выиграть либо потерять на курсе. Защиту капитала определяют срок личных обязательств, диверсификация и итог после расходов.
Дисклеймер
Материал носит информационный характер и не является индивидуальной инвестиционной, юридической или налоговой рекомендацией. Сценарии и суммы условны и не отражают вероятности рыночных событий. Стоимость золота, облигаций и акций, а также курс валют могут изменяться. Перед сделкой следует учитывать срок цели, расходы, ликвидность и налоговые последствия.
 IPG в Telegram




 Получить