Корпоративные облигации и риски высокой доходности
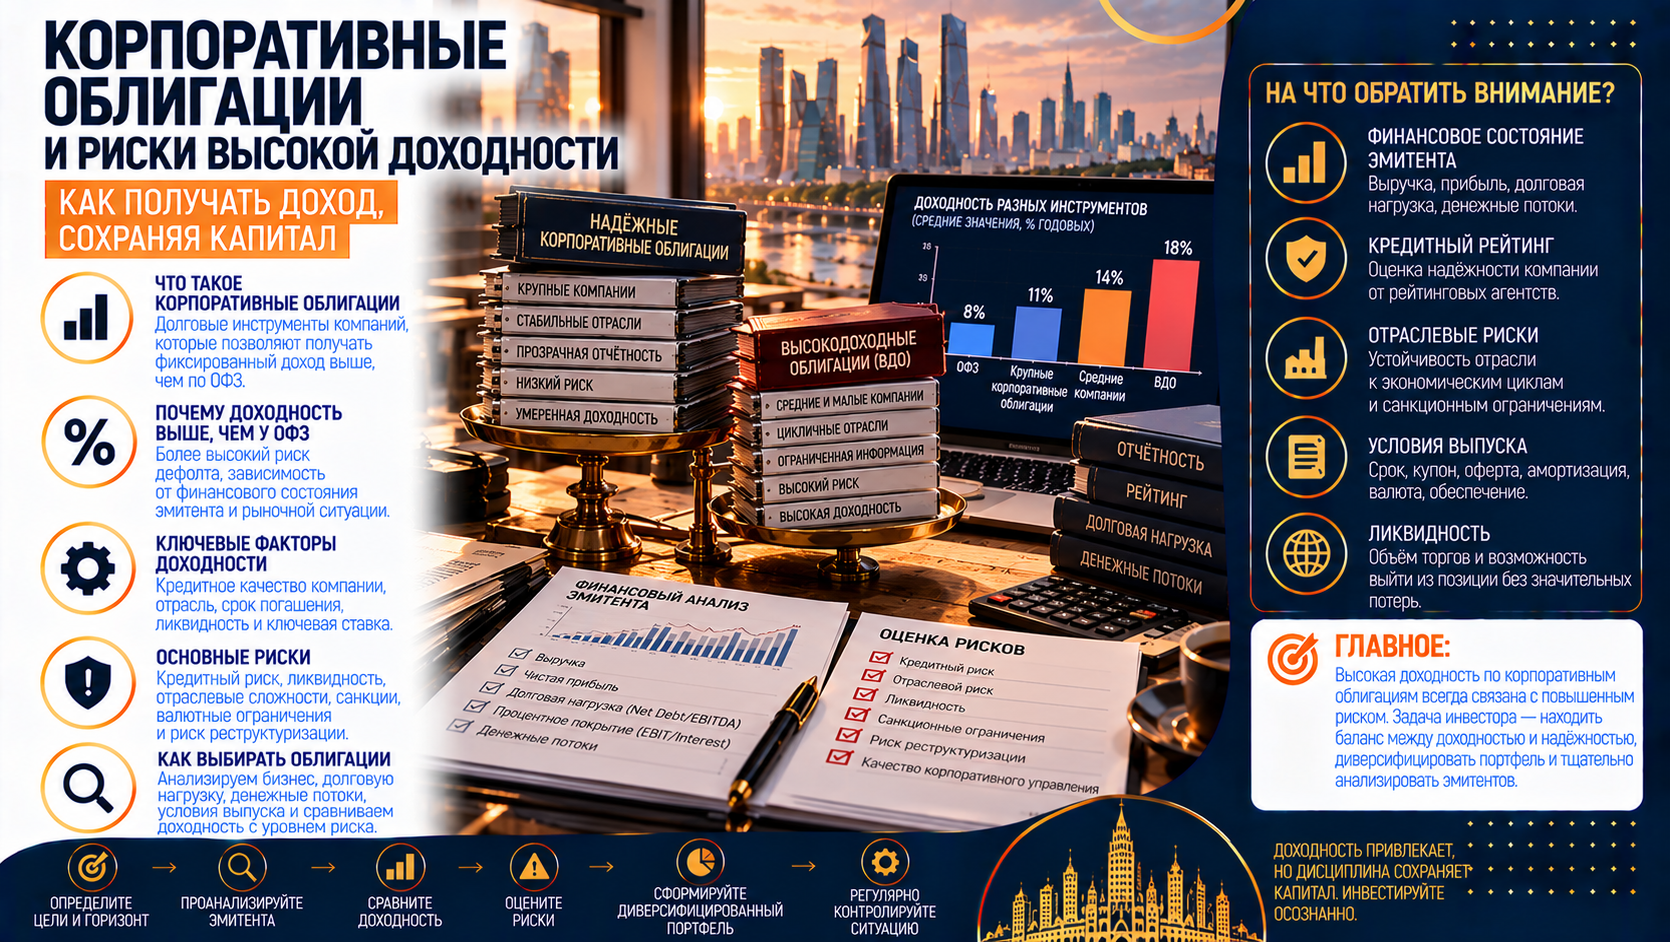
Корпоративная облигация позволяет получать доход от предоставления денег компании. Купон и сроки выплат могут быть заранее известны, но исполнение обязательств зависит от финансового состояния заёмщика. Поэтому выбор между выпусками начинается с двух вопросов: откуда эмитент возьмёт деньги на обслуживание долга и достаточно ли инвестору платят за принимаемый риск.
Высокая доходность бывает компенсацией за слабую ликвидность, длинный срок, сложные условия выпуска или вероятность финансовых проблем. Одинаковый процент в приложении брокера может скрывать совершенно разные ситуации. Устойчивый облигационный портфель требует анализа компании, конкретного выпуска и последствий возможного убытка для всего капитала.
Почему большой купон не означает выгодную покупку
Купонная ставка определяет выплату относительно номинала, а не относительно фактической цены покупки. Если облигация с номиналом 1 000 рублей приносит 150 рублей купона за год, её ставка равна 15%. При покупке за 1 100 рублей этот купон составляет около 13,6% цены. Если бумага будет погашена по номиналу, часть купонного дохода компенсирует разницу между уплаченной суммой и возвращённым долгом.
Доходность к погашению учитывает цену и предусмотренные денежные потоки. Чтобы реализовать рассчитанную эффективную доходность как темп роста всего капитала, потребуются своевременные выплаты и реинвестирование промежуточных поступлений под соответствующую ставку. В расчёт также могут не входить индивидуальные налоги и комиссии. В карточке бумаги нужно проверять, к какой дате и при каких допущениях рассчитан показатель. Калькулятор облигаций Московской биржи
Цена последней сделки не всегда доступна для покупки нужного объёма. Итоговая сумма расчётов включает цену облигации, накопленный купонный доход и применимые комиссии. НКД представляет собой оплату уже накопленной части купона продавцу, поэтому ближайшая выплата не целиком является заработком нового владельца. Особенно заметна ошибка, когда бумагу покупают незадолго до купонной даты.
Какие риски нужно разделять
| Риск | Как проявляется | Что проверять |
|---|---|---|
| Кредитный | Компания задерживает выплаты или возвращает долг не полностью | Денежный поток, ликвидность, долг и условия обеспечения |
| Процентный | Цена фиксированного выпуска снижается при росте требуемой доходности | Дюрацию, срок и возможность удерживать бумагу до погашения |
| Ликвидности | Для быстрой продажи приходится заметно уступать в цене | Заявки на покупку и продажу, объёмы торгов, размер своей позиции |
| Реинвестирования | Купоны или досрочно возвращённые деньги приходится размещать под меньший процент | График выплат, амортизацию и право эмитента на досрочное погашение |
| Условий выпуска | Фактический порядок выплат отличается от ожиданий инвестора | Формулу купона, оферты, очередность требований и ограничения |
Намерение держать облигацию до погашения уменьшает значение текущей котировки, только если деньги действительно не потребуются раньше и эмитент исполнит обязательства. Оно не устраняет риск дефолта и не защищает покупательную способность капитала от инфляции. Разные риски могут усиливать друг друга: при ухудшении финансов компании одновременно падает цена бумаги и исчезают покупатели.
За что платят премию к ОФЗ
Сравнивать корпоративные облигации полезно с государственными бумагами той же валюты и близкой дюрации — показателя чувствительности цены к изменению доходности. Если в условном примере корпоративная облигация даёт 17%, а сопоставимая ОФЗ — 14%, разница составляет 3 процентных пункта, или 300 базисных пунктов. Эта премия должна оцениваться вместе с кредитным риском, ликвидностью и особенностями выпуска.
Одной разницы ставок недостаточно, если у бумаг отличаются сроки, структура выплат или права досрочного выкупа. Доходность к ближайшей оферте нельзя механически сопоставлять с доходностью к окончательному погашению другого выпуска. Резкий рост расчётной доходности после падения цены также не означает улучшения предложения: рынок может ожидать, что часть предусмотренных платежей вообще не состоится.
Кредитный рейтинг помогает сузить выбор
Кредитный рейтинг выражает мнение агентства о способности эмитента или конкретного выпуска исполнять обязательства. Это полезный ориентир для первоначального отбора, который нужно дополнять анализом отчётности и условий займа. Рейтинг не является гарантией возврата денег. Национальную шкалу для России следует отличать от международной: одинаковые буквы без указания шкалы недостаточны для сравнения. Пояснения Банка России о кредитных рейтингах
Проверять нужно действующую оценку, дату её пересмотра, прогноз и причины изменения. Рейтинг компании не всегда совпадает с рейтингом отдельного выпуска: значение могут иметь обеспечение и очередность требований. Негативный прогноз, пересмотр оценки или её отзыв требуют чтения сообщения агентства. Сам отзыв не доказывает дефолт, но уменьшает объём доступной актуальной информации.
Не менее полезны условия, при которых агентство допускает понижение оценки: рост долга, снижение покрытия процентов, ухудшение ликвидности или потеря крупного заказчика. Эти условия превращают буквенный рейтинг в набор наблюдаемых показателей. При этом ждать официального понижения необязательно, чтобы повторно проверить инвестиционную идею после ухудшения отчётности.
Как проверить финансовую устойчивость компании
Для нефинансового эмитента отправной точкой служат консолидированная отчётность, примечания о долге и движение денежных средств. Важно понимать, кто именно обязан платить по выпуску и где находятся денежные потоки группы. Известный бренд или сильная материнская компания не заменяют юридически оформленное обязательство: средства прибыльной дочерней структуры могут быть недоступны заёмщику в нужный момент.
Чистый долг обычно рассчитывают как процентный долг за вычетом учитываемых денежных средств. Отношение чистого долга к EBITDA показывает масштаб задолженности относительно операционного результата до процентов, налогов и амортизации. EBITDA не равна свободным деньгам: из неё ещё финансируются налоги, вложения в оборудование, оборотный капитал и другие расходы. Состав долга, денежных средств и корректировок EBITDA нужно проверять в методике расчёта.
Покрытие процентов помогает оценить запас прочности при обслуживании займа. В упрощённом расчёте ниже EBITDA делится на годовые процентные расходы. Чем меньше запас, тем сильнее на положение компании влияют падение выручки или удорожание долга. Универсальной безопасной границы для всех отраслей нет; банковские и страховые организации требуют другого набора показателей.
Сравним двух условных нефинансовых эмитентов. Все денежные значения приведены в млрд рублей, показатели EBITDA и процентов — за один и тот же год. Свободные деньги считаются доступными для обслуживания долга; прогнозные поступления и новые кредиты в таблицу не включены.
Две компании с разным запасом прочности
| Показатель | Компания А | Компания Б |
|---|---|---|
| EBITDA за год | 12 | 8 |
| Процентный долг | 24 | 32 |
| Свободные деньги | 8 | 2 |
| Чистый долг | 16 | 30 |
| Чистый долг / EBITDA | 1,33× | 3,75× |
| Годовые процентные расходы | 3 | 5 |
| EBITDA / процентные расходы | 4,0× | 1,6× |
| Погашения основного долга в ближайшие 12 месяцев | 5 | 14 |
У компании Б меньше свободных денег, выше относительная долговая нагрузка и крупнее ближайшие погашения. Дополнительная доходность её облигаций может отражать именно эту уязвимость. Если EBITDA компании Б снизится на 25%, до 6 млрд рублей, а процентные расходы вырастут на 20%, до 6 млрд, покрытие процентов сократится до 1,0×. При неизменном чистом долге показатель чистый долг / EBITDA увеличится до 5,0× без привлечения новых займов.
Компания А выглядит устойчивее по выбранным параметрам, но и для неё нужны проверки: нет ли ограничений на использование денег, крупных обязательных инвестиций или концентрации выручки на одном клиенте. Таблица не присваивает кредитный рейтинг и не заменяет анализ. Её задача — показать, почему одинаковый купон не означает одинаковую способность его выплачивать.
Рефинансирование может стать главным слабым местом
Прибыльной компании может не хватить денег на конкретную дату. Особенно уязвим бизнес, которому предстоит крупное погашение, а свободный денежный поток невелик. Новый выпуск способен закрыть старый долг, но для этого нужны покупатели и приемлемая ставка. Если рынок временно закрывается или банки сокращают лимиты, заранее известное погашение превращается в проблему ликвидности.
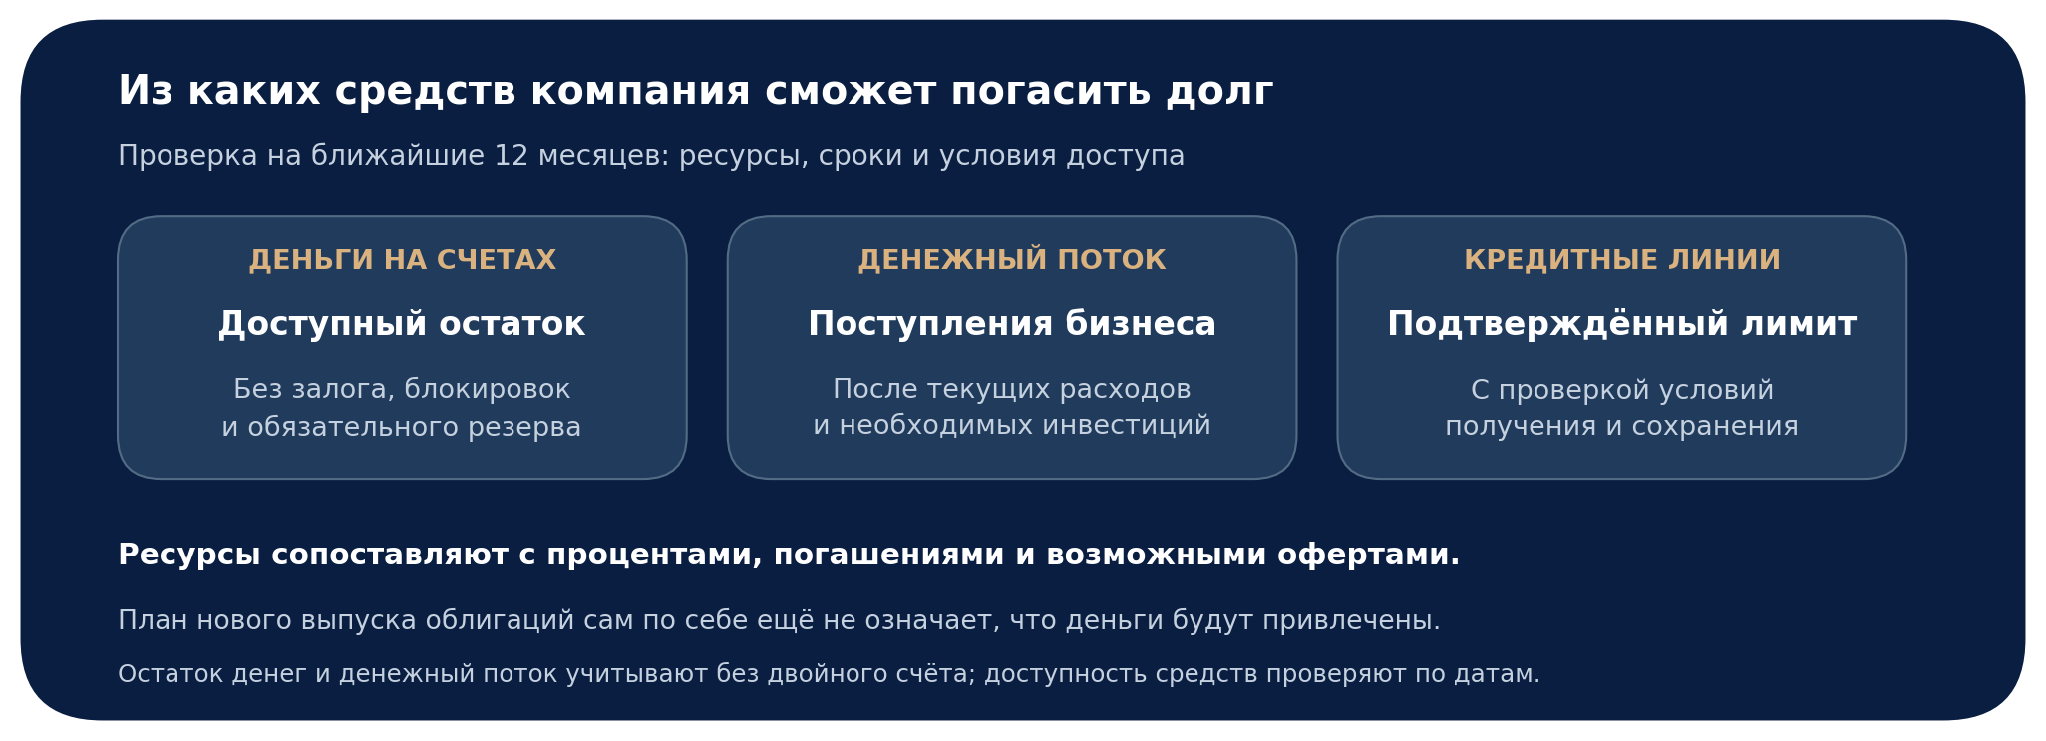
Полезно составить календарь на ближайшие 12–24 месяца: проценты, амортизацию, погашения кредитов и облигаций, а также возможные требования владельцев по офертам. Затем сопоставить эти суммы с доступными ресурсами. Прогноз денежного потока лучше проверить при слабых продажах и более высокой стоимости заимствований. Если проценты уже вычтены из прогнозного потока, повторно включать их в расходную часть такого сопоставления не нужно.
Регулярные размещения сами по себе не означают неблагополучия: рефинансирование — нормальная часть управления долгом. Настораживает зависимость от постоянного роста новых займов при отсутствии сопоставимого роста денежных поступлений. Негативные признаки — перенос размещения, заметное повышение предлагаемой ставки и необходимость привлечь деньги непосредственно перед крупной выплатой.
Почему флоатер не защищает от дефолта
У флоатера купон меняется по установленной формуле, например вслед за ключевой ставкой или RUONIA с добавлением фиксированной надбавки. Такая конструкция обычно уменьшает чувствительность цены к изменению базовых ставок по сравнению с похожим фиксированным выпуском. Однако частота пересмотра, усреднение и временной лаг влияют на то, насколько быстро новый уровень ставок попадёт в выплату.
Для инвестора повышенная ставка поддерживает купон, а для эмитента увеличивает стоимость обслуживания долга. Если его доходы не растут тем же темпом, финансовый запас сокращается. Цена флоатера тоже может упасть: например, когда рынок требует более высокую компенсацию за кредитный риск, чем предусмотренная надбавка. Фиксированный спред в формуле купона не следует путать с меняющейся рыночной премией за владение бумагой.
Финансовая устойчивость компании — только часть проверки. Два её выпуска могут давать инвестору разные права и отличаться по риску. Полные условия раскрываются в документах выпуска; краткое описание в приложении помогает найти бумагу, но не заменяет их чтение.
Что читать в условиях конкретного выпуска
| Условие | Почему оно влияет на результат |
|---|---|
| Купон и его пересмотр | Проверяют формулу, базовый индикатор, надбавку, период усреднения и известность будущих выплат |
| Выкуп по требованию владельца | Нужны основание, цена, сроки и порядок предъявления; сама запись об оферте не означает автоматического выкупа |
| Досрочное погашение по решению эмитента | Компания может вернуть деньги раньше; инвестору придётся искать новое размещение капитала |
| Амортизация номинала | Часть долга возвращается раньше окончательной даты; меняются база купона и сроки поступления денег |
| Залог, поручительство или гарантия | Важны объём покрытия, платёжеспособность обязанного лица, стоимость и доступность обеспечения |
| Очередность требований и ограничения | Субординация и специальные условия могут существенно менять порядок удовлетворения требований и риск потерь |
Оферта требует внимания к процедуре: пропуск периода предъявления может изменить фактический срок вложения. Наличие залога также не гарантирует быстрого возврата всей суммы — оценка имущества, другие обременения и порядок взыскания имеют значение. Для сложного или субординированного выпуска особенно важно понимать предусмотренные основания изменения выплат и объём прав владельца.
Как один проблемный эмитент меняет доходность портфеля
Предположим, инвестор распределил 1 млн рублей поровну между 20 разными эмитентами. Все бумаги куплены по номиналу и погашаются через год, единственный купон при погашении составляет 18%. Сравнительный портфель в модели приносит 14% и полностью исполняет обязательства. При отсутствии дефолтов дополнительный доход рискованного портфеля равен 40 000 рублей за год.
Если один эмитент не платит купон, а инвестору удаётся вернуть только 40% его основного долга, по этой позиции поступит 20 000 рублей вместо ожидаемых 59 000. Остальные 19 эмитентов исполнят обязательства полностью. Итоговая сумма составит 1 141 000 рублей, доходность — 14,1%. Почти вся надбавка к сравнительному портфелю исчезнет из-за одного события.

При двух аналогичных дефолтах итоговая доходность модели снижается до 10,2%. Это не оценка вероятности дефолта и не прогноз возврата долгов. Частичное возмещение для простоты предполагается к концу того же года; в действительности получение денег может занять существенно больше времени. Налоги, комиссии, судебные расходы и изменение цен до погашения здесь не учитываются.
Распределение по нескольким эмитентам уменьшает ущерб от одной проблемы, но не устраняет общий риск. Компании одной группы могут зависеть от одного денежного потока, а разные застройщики, лизинговые организации или экспортёры — от одних условий рынка. Поэтому считать нужно не только количество выпусков, но и долю связанных заёмщиков, отраслей и сходных бизнес-моделей.
Что делать при ухудшении положения эмитента
Поводом для пересмотра позиции могут стать задержка отчётности, ухудшение денежного потока, быстрый рост долга, отказ аудитора от выражения мнения или существенная неопределённость относительно продолжения деятельности. Эти сигналы требуют выяснения причин. Само снижение цены тоже не доказывает будущий дефолт, однако покупать дополнительный объём только ради более высокой расчётной доходности недостаточно обоснованно.
При задержке выплаты следует проверить сообщения эмитента и представителя владельцев облигаций, а также уточнить статус платежа у брокера или депозитария. ПВО представляет интересы владельцев в предусмотренном законом порядке, запрашивает причины нарушения и публикует информацию о дальнейших действиях. Возможные сроки, порядок предъявления требований и решения о реструктуризации зависят от обстоятельств и условий выпуска. Разъяснения Банка России об обращении облигаций
Корпоративные облигации не покрываются системой страхования банковских вкладов, в том числе при покупке через банк. Для портфеля важен заранее определённый допустимый убыток: какую потерю по одному заёмщику и по группе связанных компаний инвестор способен выдержать без нарушения своих планов. Банк России о рисках инвестиционных продуктов
Обоснованный выбор корпоративной облигации соединяет три вещи: понятный источник выплат, достаточную премию за риск и приемлемый размер позиции. Самая высокая ставка в списке не решает ни одной из этих задач автоматически. Доход становится устойчивее, когда финансовое состояние эмитента и условия выпуска остаются предметом наблюдения на всём сроке владения.
Дисклеймер
Материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией. Примеры компаний и расчёты являются условными и не прогнозируют доходность, вероятность дефолта или размер возврата долга. Инвестиции в облигации связаны с риском потери капитала. Перед принятием решения необходимо изучить документы выпуска и отчётность эмитента, оценить расходы, применимые налоги и соответствие вложений личным целям.
 IPG в Telegram




 Получить