Двойное налогообложение россиян за границей в 2026 году: что изменилось и как защититься
Рассмотрим типичную ситуацию: человек уехал из России несколько лет назад, работает и платит налоги за рубежом, а в Москве сдаёт квартиру, доставшуюся ещё до переезда, — просто чтобы жильё не простаивало. По итогам года из ФНС приходит требование заплатить 30% с арендного дохода вместо привычных 13%: ставка для нерезидентов выросла. Дальше выясняется, что тот же доход облагается налогом и в стране проживания, а зачесть один налог в счёт другого больше нельзя — механизм, который это позволял, перестал действовать. С одного и того же арендного платежа два государства в сумме забирают больше половины, и формально человек при этом ничего не нарушил — просто оказался между двумя налоговыми системами в момент, когда мост между ними разобрали.
Подобных историй становится всё больше: у людей с недвижимостью в России, дивидендами по российским акциям и доходами по обе стороны границы происходит одна и та же тихая, но дорогая перемена.
Что произошло и почему именно сейчас
Тридцать лет система соглашений об избежании двойного налогообложения (СИДН) работала как негласный принцип «не облагать одно и то же дважды»: страны договаривались, кто и в каком размере получает налог с конкретного вида дохода, а уплаченное в одной юрисдикции засчитывалось в другой. Россия заключила такие соглашения более чем с 80 государствами — для людей с активами и жизнью в двух странах это была базовая, почти незаметная защита. Дивиденды вместо стандартных 15% облагались по ставке 5–10%, проценты и роялти нередко — по нулевой ставке, и всегда действовал механизм зачёта.
8 августа 2023 года указом №585 Россия одним решением приостановила действие ключевых статей соглашений сразу с 38 странами — под удар попал весь Евросоюз, США, Великобритания, Канада, Австралия, Япония. Без переходного периода и предварительного уведомления. Формально для российских налоговых резидентов отдельные механизмы зачёта частично сохранились, но для тех, кто живёт за рубежом и платит налоги там, льготы и зачёт фактически перестали работать: иностранная налоговая российский налог больше не засчитывает, поскольку её часть соглашения тоже заморожена.
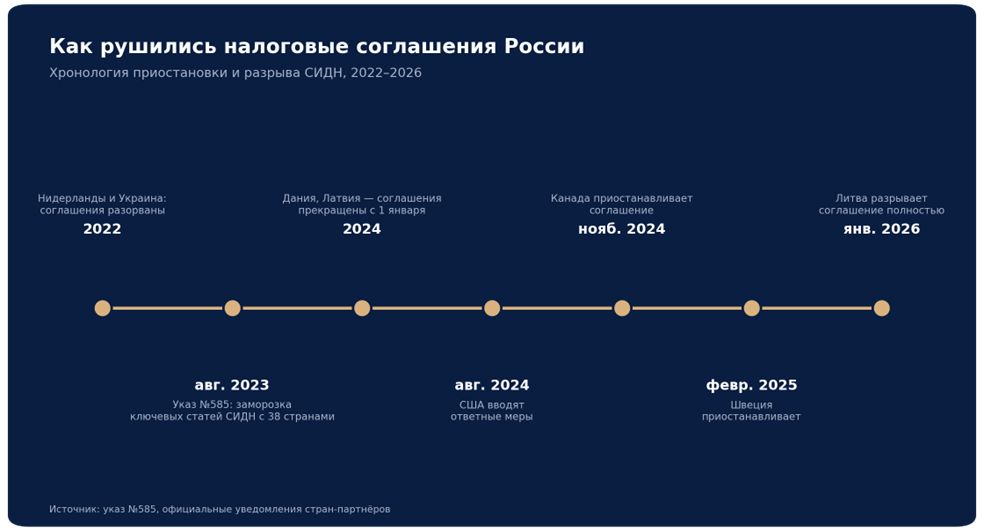
| Страна / событие | Дата |
| Нидерланды, Украина — соглашения разорваны полностью | 2022 |
| Латвия — приостановка, затем полное прекращение | 2022 / с 1 января 2024 |
| Указ №585 — заморозка ключевых статей с 38 странами (ЕС, США, Великобритания, Канада, Австралия, Япония) | 8 августа 2023 |
| Дания — денонсация соглашения | с 1 января 2024 |
| США — ответные меры | с 16 августа 2024 |
| Канада — приостановка соглашения | с 18 ноября 2024 |
| Швеция — приостановка соглашения | с 1 февраля 2025 |
| Литва — полное прекращение соглашения | с 1 января 2026 |
| ОАЭ — новое соглашение вступает в силу | с 1 января 2026 |
Отдельная история — Германия: Россия приостановила свои положения соглашения, а немецкая сторона формально нет. В результате один и тот же договор в двух странах трактуется по-разному, и для тех, кто живёт в Германии и держит там активы, это оборачивается дорогой правовой неопределённостью. Параллельно ряд западных стран в одностороннем порядке прекратил автоматический обмен финансовой информацией с ФНС — на первый взгляд это облегчение, но на практике лишь отложенный риск: данные могут прийти позже, а доначисления — вместе с пенями за прошедшие годы. К 2026 году из порядка 80 соглашений, действовавших до 2022 года, больше половины либо разорваны полностью, либо серьёзно не работают.
Четыре типа доходов под двойным налогом
| Тип дохода | Было | Стало |
| Дивиденды российских акций | 25–26% с зачётом (эфф. ставка) | 40% — зачёт не работает |
| Дивиденды американских акций | 13% (10% США + 3% РФ) | 30% в США, доплаты в РФ не будет (при корректном зачёте у брокера) |
| Проценты по вкладам в РФ | 0% у источника в РФ + налог в стране резидентства | 15% в РФ (сверх необлагаемого минимума) + налог в стране резидентства без зачёта |
| Продажа недвижимости в РФ | 13–15% с прибыли (для резидента) | 30% со всей суммы сделки для нерезидента, без вычетов |
Дивиденды от российских акций
До 2023 года схема была прозрачной: Россия удерживала 15% у источника, зарубежная налоговая эту сумму засчитывала, и инвестор доплачивал только разницу до местной ставки — итоговая нагрузка получалась такой же, как у любого локального инвестора, порядка 25–26%. Сейчас зачёта нет: Россия по-прежнему берёт свои 15%, а зарубежная налоговая берёт свои 25% с полной суммы дохода, как будто российский налог вообще не уплачивался.
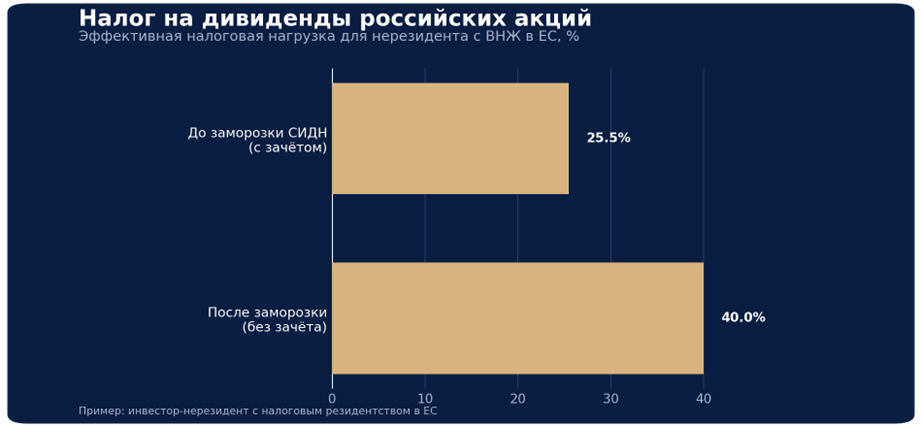
На дивиденде в 1 млн рублей это означает уплату 400 000 рублей вместо прежних 250 000. На портфеле в 50 млн рублей с дивидендной доходностью 6% годовых разница превращается в дополнительные 1,2 млн рублей налогов ежегодно — и это только из-за того, что соглашение заморозили, без каких-либо изменений в самом портфеле.
Дивиденды по американским акциям
До 16 августа 2024 года всё было просто: инвестор подтверждал у брокера статус нерезидента США формой W-8BEN, платил 10% в Штатах и доплачивал 3% в России — итого 13%, как и предполагалось соглашением. С 16 августа 2024 года ставка у источника в США выросла до 30% без всяких скидок. Формально ФНС обещает засчитывать эту сумму в счёт российского налога, так что доплачивать в России не придётся, но фактически треть каждого доллара дивидендов теперь остаётся в американском бюджете. Дополнительная сложность в том, что разные брокеры считают по-разному: одни корректно засчитывают иностранный налог, другие удерживают российскую ставку сверху американской — и один и тот же доход у двух разных брокеров даёт два разных результата.
Проценты по банковским вкладам
Пожалуй, самый массовый и незаметный удар: миллионы россиян продолжают держать деньги на вкладах в российских банках, уже проживая за рубежом, и большинство даже не подозревает, что правила изменились. До заморозки СИДН Россия с процентов по вкладам для нерезидентов не удерживала ничего — ставка у источника была нулевой по большинству соглашений. Сейчас — 15% с суммы, превышающей необлагаемый минимум (в 2025 году это 210 000 рублей), причём с 2025 года к доходу по вкладам законодательно нельзя применить ни социальные, ни имущественные, ни инвестиционные вычеты. Поверх этого страна проживания берёт свою ставку — обычно 20–25% с той же суммы, без права зачесть уплаченный в России налог.
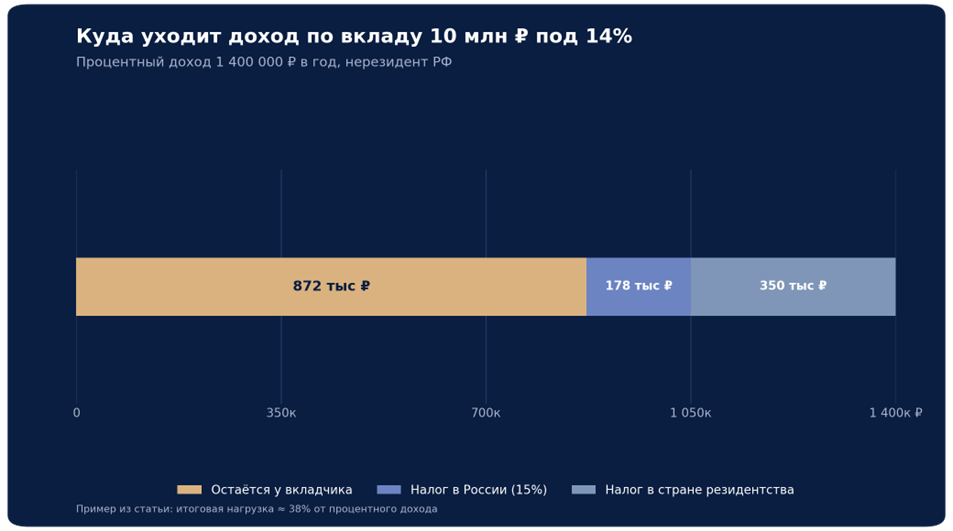
Для сравнения: та же сумма в консервативном европейском банке под 3,5–4% годовых дала бы 350–400 тыс. рублей дохода и один понятный налог вместо двойного удара по ставке, которая в сумме приближается к 38% от заработанного.
Продажа недвижимости
Здесь речь не о классическом двойном налогообложении, но эффект сопоставим — а масштаб потерь даже выше. Нерезидент платит 30% НДФЛ со всей суммы сделки, без права учесть расходы на покупку и без каких-либо вычетов.
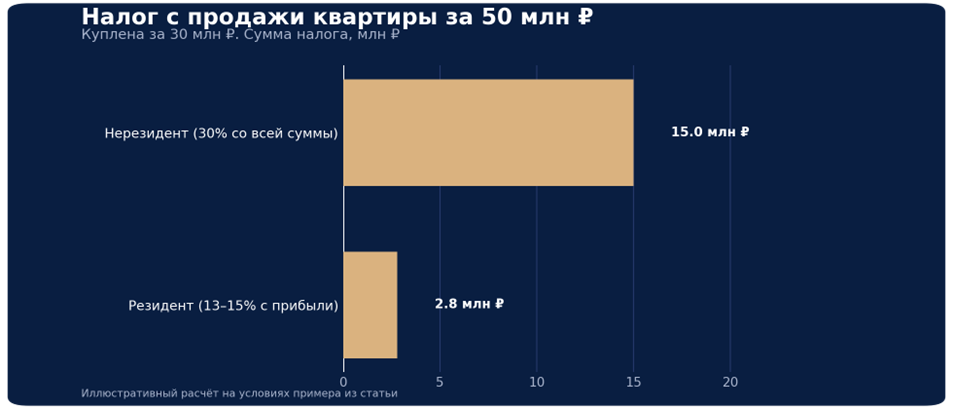
Квартира, купленная за 30 млн и проданная за 50 млн, для нерезидента означает налог в размере 15 млн рублей. Резидент в той же сделке заплатил бы 13–15% только с прибыли — порядка 2,6–3 млн рублей. Разница — почти в шесть раз. Статус нерезидента при этом наступает автоматически после 183 дней за рубежом, без предупреждений и уведомлений, и большинство узнаёт об этом уже по факту закрытой сделки.
Кто в зоне риска
IT-специалисты и фрилансеры
Работающие по трудовому договору на российского работодателя удалённо относительно защищены: с 2024 года работодатель удерживает НДФЛ по прогрессивной шкале как с резидента, независимо от места проживания сотрудника. Но при переходе на договор ГПХ или работе через зарубежное ИП картина меняется: с 2025 года доходы нерезидентов за услуги через российский интернет, домены, ПО или российского заказчика признаются доходом из российского источника, а зачёта между странами больше нет.
Инвесторы с российскими брокерскими счетами
С 2025 года льгота на долгосрочное владение акциями (и трёхлетняя, и пятилетняя) доступна только налоговым резидентам РФ — нерезидент, продающий бумаги, которые держал десять лет, не получает ни вычета, ни снижения базы, только стандартные 30% с разницы. Дополнительно с 2024 года российские брокеры стали налоговыми агентами по иностранным бумагам, но применяют зачёт иностранного налога по-разному, и ошибки обнаруживаются уже постфактум.
Владельцы недвижимости в России
Самый массовый сегмент: человек уехал несколько лет назад, квартира стоит или сдаётся, статус нерезидента наступил незаметно после 183 дней за рубежом — а при продаже выясняется, что правила поменялись кардинально, и налог считается не с прибыли, а со всей суммы сделки.
Предприниматели на УСН
Наименее очевидная ловушка: ИП на упрощённой системе в России, работающий с российскими клиентами и живущий за рубежом, платит привычные 6% и считает вопрос закрытым. На практике страна налогового резидентства видит в нём своего налогоплательщика и облагает весь доход по собственной ставке — УСН как специальный режим в большинстве СИДН отдельно не прописан, и зачесть уплаченный в России налог не получится.
Резидентство — не такой простой вопрос, как кажется
183 дня — только начало
Большинство уехавших уверены: провёл за рубежом больше 183 дней — автоматически стал нерезидентом, и вопрос закрыт. По Налоговому кодексу РФ это действительно основной формальный критерий. Но как только в картине появляется вторая страна, включается следующий уровень проверки — центр жизненных интересов: где живёт семья, где зарегистрирована недвижимость, откуда поступают основные доходы, где сосредоточен бизнес. Если формальные дни за рубежом набраны, а семья, недвижимость и бизнес остаются в России, ФНС вправе оспорить смену статуса — и такие споры уже встречаются на практике.
Валютное резидентство — отдельный статус
В России налоговое и валютное резидентство регулируются разными правилами. Гражданин РФ остаётся валютным резидентом автоматически, если не может документально подтвердить более 183 дней за пределами страны в календарном году, — а значит, обязанность уведомлять ФНС об открытии зарубежных счетов и подавать ежегодный отчёт о движении средств (до 1 июня следующего года, если обороты или остаток превышают 600 000 рублей в эквиваленте) никуда не исчезает. Получение дохода от зарубежной недвижимости на счёт в иностранном банке для валютного резидента формально нарушение — штраф по статье 15.25 КоАП РФ составляет от 20% до 40% не от прибыли, а от всей суммы операции.
Два календаря, два языка, два комплекта документов
Даже при чистом статусе резидентства жизнь одновременно в двух налоговых юрисдикциях — постоянная административная работа: в России декларация подаётся до 30 апреля, налог платится до 15 июля, а у каждой европейской страны свои сроки и требования к подтверждающим документам. Для зачёта иностранного налога нужна справка, заверенная зарубежным налоговым органом и переведённая на русский язык, — а получить её из страны, прекратившей информационный обмен с Россией, само по себе отдельная задача. Пропуск срока декларации обходится в 5% от суммы налога за каждый месяц просрочки (но не менее 1000 рублей), а ошибка в зачёте — доначислением и пенями в размере 1/300 ключевой ставки ЦБ за каждый день, что при ставке 21% даёт около 25% годовых.
Сколько стоит порядок в документах
Разобраться самостоятельно в правилах двух налоговых систем сразу почти невозможно, а стоимость профессионального сопровождения — отдельная статья расходов, о которой обычно не предупреждают заранее.
| Статья расходов | Стоимость |
| Консультация по международному налогообложению в России | от 50 000 ₽ |
| Подготовка декларации в европейской стране | 1 000–5 000 € |
| Час работы иностранного налогового консультанта | 200–500 € |
| Ежегодное сопровождение при простой ситуации (работа за рубежом + вклад + квартира в РФ) | 3 000–7 000 € в год |
Это не расходы на налоговую оптимизацию, а просто стоимость того, чтобы не получить штраф — и это ещё при условии, что человек вообще знает о своих обязательствах. На практике большинство не знает.
Легальные инструменты адаптации
Двойное налогообложение — не уникальная российская проблема: состоятельные люди по всему миру десятилетиями решают одну и ту же задачу — не платить с одного дохода дважды. Инструменты для этого существуют и проверены временем, но у каждого своя цена входа и свои ограничения.
| Инструмент | Суть | Порог входа / условие |
| Смена налогового резидентства | Реальный, а не формальный переезд — центр жизненных интересов должен сместиться вместе с формальным статусом | От 183 дней за рубежом + разрыв реальных связей с РФ |
| Фонды в нейтральных юрисдикциях | Инвестирование через фонды в Люксембурге, Ирландии, Сингапуре | Часть более широкой структуры, не решает проблему в одиночку |
| Трасты | Передача активов независимому управляющему | Требует юридического сопровождения; риск признания КИК при сохранении контроля |
| Страховая оболочка (unit-linked, PPLI) | Активы внутри полиса страхования жизни, налог на инвестдоход — по факту изъятия, а не ежегодно | От $100 000, горизонт от 5 лет, издержки ≈1% от активов в год |
Смена налогового резидентства — самый прямолинейный путь: если связи с Россией разорваны реально, а не формально, проблема двойного налогообложения исчезает вместе с одной из двух сторон уравнения. Из рабочих в 2026 году юрисдикций можно отметить ОАЭ (нет подоходного налога для физлиц, с 1 января 2026 года действует новое соглашение с Россией), Кипр (режим non-dom для новых резидентов) и Грузию (плоская ставка 20% с льготным режимом для отдельных видов деятельности). Главная ловушка та же, что и с формальным статусом нерезидента: если семья, недвижимость и бизнес остаются в России, смену резидентства можно оспорить.
Страховая оболочка — инструмент, знакомый международным семейным офисам: активы размещаются внутри полиса страхования жизни, оформленного зарубежной страховой компанией, а налог на инвестиционный доход внутри полиса возникает не ежегодно, а по факту фактического изъятия средств. Это не отмена налога, а его отсрочка, но на длинном горизонте разница между «платить каждый год» и «заплатить один раз в конце» оказывается очень существенной. Важная оговорка: американский налог у источника на дивиденды по акциям США (30%) удерживается независимо от структуры получателя — именно поэтому внутри таких оболочек обычно используют накапливающие фонды, а не отдельные дивидендные бумаги.
Что делать в первую очередь
1. Разобраться со своим статусом точно, а не «примерно»: сколько дней вы провели в России за последние 12 месяцев, есть ли незадекларированные счета за рубежом, есть ли активы в России, генерирующие доход.
2. Проверить, нет ли уже накопленных обязательств: если вы нерезидент и последние год-два получали доходы из российских источников без декларирования их в стране проживания — это не «серая зона», а конкретный налоговый долг с пенями, который растёт со временем.
3. Не проводить крупные сделки без консультации — продажа недвижимости, закрытие брокерского счёта, перевод активов имеют налоговые последствия, полностью зависящие от текущего статуса.
При выборе консультанта важно не путать двух специалистов: российский налоговик и специалист по международному налогообложению — разные рынки компетенций. Стоит искать эксперта с реальной практикой именно в вашей комбинации юрисдикций и просить показать конкретные похожие кейсы, а не общие рассуждения о работе с международными клиентами.
Что дальше
Карта налоговых отношений между Россией и остальным миром продолжает перекраиваться: российские активы становятся менее привлекательными для нерезидентов из-за растущей административной и налоговой нагрузки, а инвесторы постепенно диверсифицируют капитал по юрисдикциям — это не бегство капитала, а обычное управление рисками. Отдельная тема, которую пока игнорирует большинство, — наследование: с отменой СИДН механизмов зачёта при передаче активов между юрисдикциями почти не осталось, и заблаговременное структурирование через страховые полисы, фонды или корректно оформленное завещание обходится в разы дешевле, чем разбор последствий постфактум. Новые соглашения с отдельными дружественными странами подписываются — соглашение с ОАЭ тому пример, — но замены выпавшим 38 договорам с Западом в обозримом будущем не предвидится.
Источники
Указ Президента РФ от 08.08.2023 №585 «О приостановлении действия отдельных положений международных договоров по вопросам налогообложения»; Федеральный закон от 12.07.2024 №176-ФЗ; статья 224 НК РФ (ставки НДФЛ для нерезидентов); статья 15.25 КоАП РФ; письмо ФНС от 29.11.2023 №ШЮ-4-13/14936@.
Дисклеймер
Материал носит информационный характер и не является индивидуальной юридической или налоговой консультацией. Налоговое законодательство России и других стран быстро меняется — перед принятием решений о статусе резидентства, структурировании активов или проведении сделок рекомендуется консультация с квалифицированным специалистом по международному налогообложению применительно к вашей конкретной ситуации.
 IPG в Telegram




 Получить