Индексные фонды в России и защита интересов инвестора
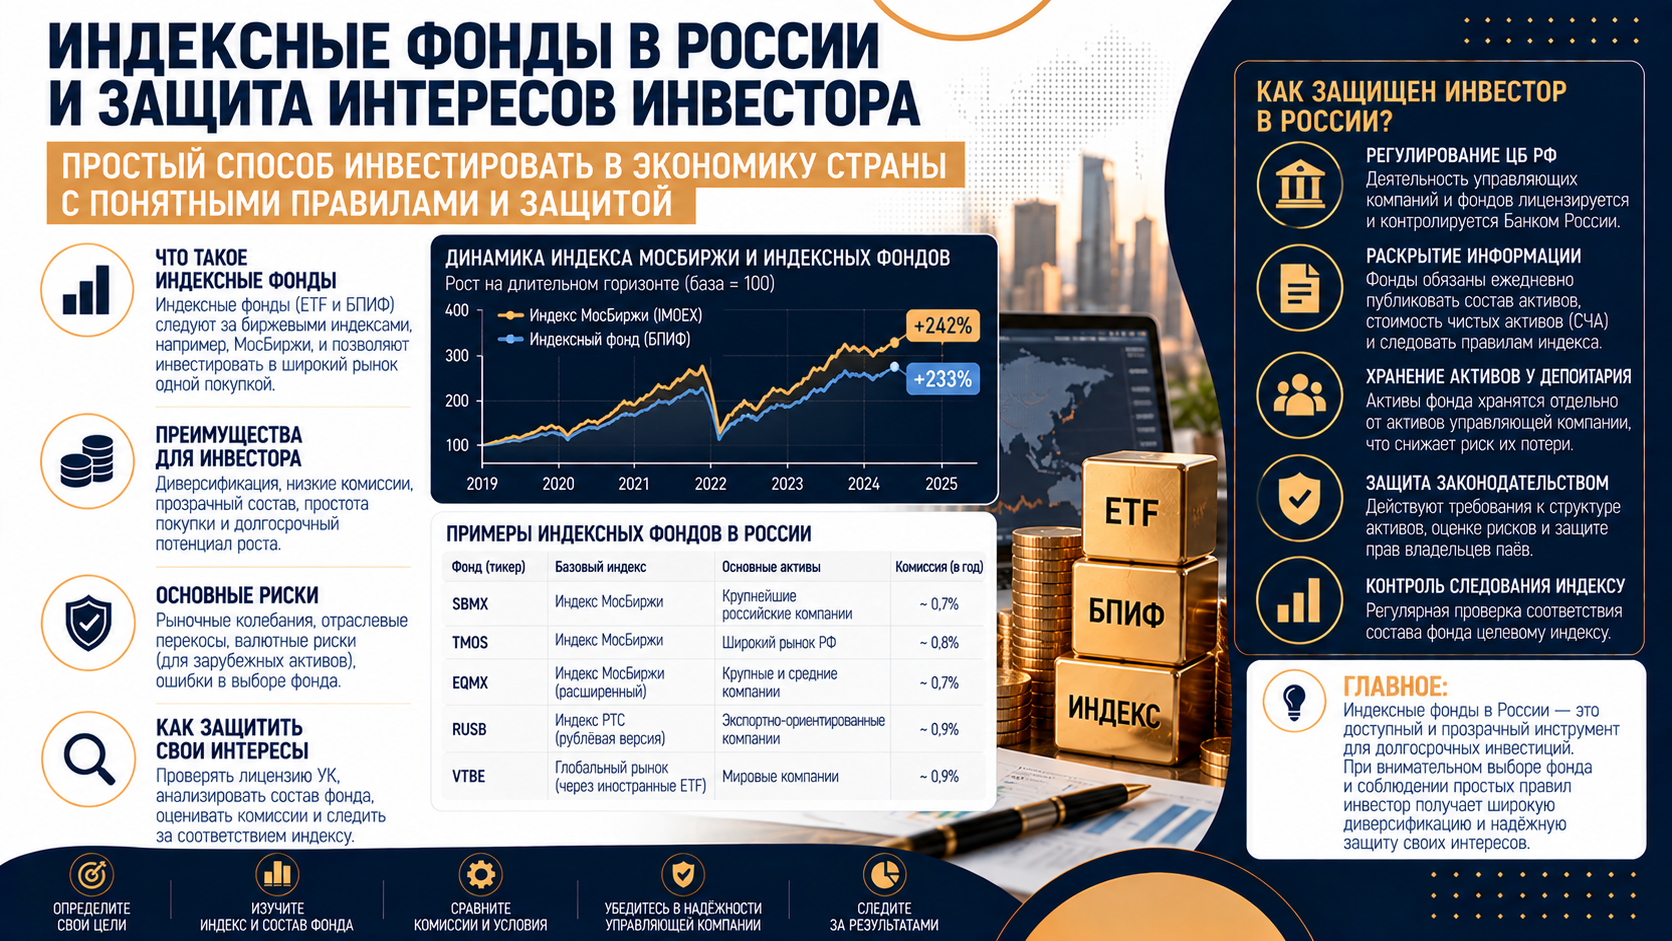
Индексный фонд привлекателен понятным обещанием: инвестор получает результат выбранного рынка без самостоятельного подбора каждой бумаги. Однако между движением индекса и доходностью пая стоят расходы, правила формирования портфеля и ограничения законодательства. Даже два фонда с похожими названиями могут по-разному распределять активы и заметно расходиться по результатам.
В России проверку такого инструмента стоит начинать с правил доверительного управления. Они позволяют установить, обязуется ли управляющая компания следовать конкретному ориентиру, какое отклонение допускает и как меняет стратегию. Биржевая торговля и слово «пассивный» сами по себе этих вопросов не решают. Основное внимание далее уделено российским ПИФ, доступным неквалифицированным инвесторам.
Биржевой фонд и индексная стратегия означают разное
Биржевой паевой инвестиционный фонд, или БПИФ, описывает устройство продукта и обращение его паёв. Индексная стратегия описывает способ управления. Фонд может торговаться на бирже и при этом активно выбирать бумаги; следование индексу, в свою очередь, возможно и в открытом ПИФ, паи которого приобретают и погашают в установленном для него порядке.
| Характеристика | О чём она говорит | Чего из неё нельзя заключить |
|---|---|---|
| Биржевой фонд | Паи обращаются на бирже | Что портфель обязательно повторяет индекс |
| Пассивная стратегия | Управление привязано к заданному ориентиру или правилу | Что ориентир охватывает широкий рынок акций |
| Индексная стратегия | Фонд стремится воспроизводить результат определённого индекса | Что расходы равны нулю и отклонений не будет |
В витрине ПИФ Банка России тип фонда, стратегия, индекс или индикатор и допустимое отклонение представлены отдельно. Такое разделение полезно и для личного анализа: фонд денежного рынка, фонд золота и фонд акций решают разные задачи, даже если все три используют пассивное управление. Витрина помогает отобрать продукты, а условия конкретного фонда проверяют по действующей редакции его правил. Витрина ПИФ Банка России
По этой же причине рост активов биржевых фондов нельзя автоматически считать ростом вложений в индекс акций. Приток может приходиться преимущественно на инструменты денежного рынка. Для корректного сравнения индустрии нужны одинаковые даты, состав выборки и классы активов: доля среди БПИФ и доля среди всех ПИФ отвечают на разные вопросы.
Как устроена правовая защита пайщика
Отдельной категории «индексный фонд» в действующей классификации Указания Банка России № 4129-У нет. Для фондов, не предназначенных исключительно квалифицированным инвесторам, названы фонд рыночных финансовых инструментов и фонд недвижимости. Поэтому индексная направленность устанавливается через инвестиционную декларацию и другие положения правил фонда. Отсутствие отдельной категории не означает отсутствия правового регулирования. Категории инвестиционных фондов
Закон № 156-ФЗ предусматривает обособление имущества ПИФ от собственного имущества управляющей компании и от других управляемых ею фондов. Активы учитываются отдельно; при банкротстве управляющей компании имущество ПИФ не включается в её конкурсную массу. Это важная защита от смешения активов, но она не компенсирует падение цен бумаг внутри портфеля. Статья 15 закона об инвестиционных фондах
Специализированный депозитарий контролирует соблюдение управляющей компанией закона, нормативных актов и правил доверительного управления. Его контроль не следует воспринимать как обещание положительной доходности или минимальных расходов. Если правила предусматривают широкий диапазон отклонений, наличие контроля само по себе не превращает этот диапазон в узкий. Полномочия специализированного депозитария
Как ограничения портфеля связаны с точностью следования
Для розничного фонда важен пункт 2.10 Указания № 4129-У. По общему правилу бумаги одного юридического лица вместе с учитываемыми деньгами и требованиями к нему ограничены 10% стоимости активов. При выполнении специального условия следования индексу из приложения предел повышается до 20%. Речь идёт о совокупной позиции по соответствующему лицу, а не только об одном выпуске его акций.
| Условие | Параметр | Практический смысл |
|---|---|---|
| Общее ограничение по одному лицу | 10% стоимости активов | Учитывается установленная нормой совокупность вложений |
| Специальный режим следования индексу | До 20% стоимости активов | Нужны подходящий индекс и обязательство в декларации |
| Окно сравнения в 20 рабочих дней | Не более 0,5 п. п. по модулю | Сопоставляются приросты пая и индекса в процентах |
| Окно сравнения в 250 рабочих дней | Не более 3 п. п. по модулю | Проверка обоих окон проводится каждый рабочий день |
При вычитании двух процентных доходностей результат выражают в процентных пунктах. Например, 8,0% у индекса и 7,6% у пая дают разницу −0,4 п. п. Это пояснение арифметики: в самой норме пороги обозначены как 0,5% и 3%. В установленном расчёте также учитываются начисленный доход по паям и их дробление. Коридор ограничивает расхождение, а не размер возможного убытка инвестора. Пункт 2.10 Указания № 4129-У
У ограничений есть исключения. В частности, названные пределы не распространяются на государственные ценные бумаги Российской Федерации и требования к центральному контрагенту. Поэтому отсутствие облигационного индекса в специальном перечне не означает запрета индексного фонда ОФЗ. Правовой вывод зависит от активов и обязательств конкретного портфеля.
Для концентрированного индекса акций проблема остаётся существенной. Если обычные акции одного эмитента занимают в индексе 30%, а для фонда применим предел 20%, полная физическая репликация такого веса не укладывается в этот предел. Само включение индекса в перечень не снимает остальные требования. Допустимые способы воспроизведения результата нужно оценивать отдельно; производные инструменты также подчиняются ограничениям.
Приложение к Указанию содержит определённый перечень фондовых индексов. Оно служит условием применения конкретного послабления и не является полным каталогом допустимых инвестиционных идей. Фонд может использовать другой ориентир, если его стратегия и активы соответствуют применимым требованиям. Отсутствие ориентира в приложении само по себе не делает продукт незаконным. Перечень фондовых индексов
Как оценить качество самого индекса
Проверка начинается с полного названия ориентира, его кода, валюты и методики. Широкий индекс акций, отраслевой индекс и индекс дивидендных компаний дают разную концентрацию и чувствительность к рынку. Индекс облигаций дополнительно зависит от сроков погашения, кредитного качества и правил включения выпусков. Похожее название не гарантирует одинаковый риск.
Индекс, разработанный управляющей компанией, не становится непригодным только из-за своего происхождения. Но совмещение ролей требует внимательнее изучить порядок расчёта и изменения методики. Инвестору нужны доступные правила отбора бумаг, их веса, даты пересмотра и история значений. Если эти сведения не раскрыты достаточно подробно, проверить обещание следования сложнее.
Имеет значение и технический способ управления. При полной физической репликации фонд покупает компоненты индекса; при выборочной — формирует представительную часть портфеля. Использование производных инструментов меняет характер рисков и требует проверки допустимости. Для оценки результата необходимо понимать, какой способ предусмотрен документами и почему его выбрали.
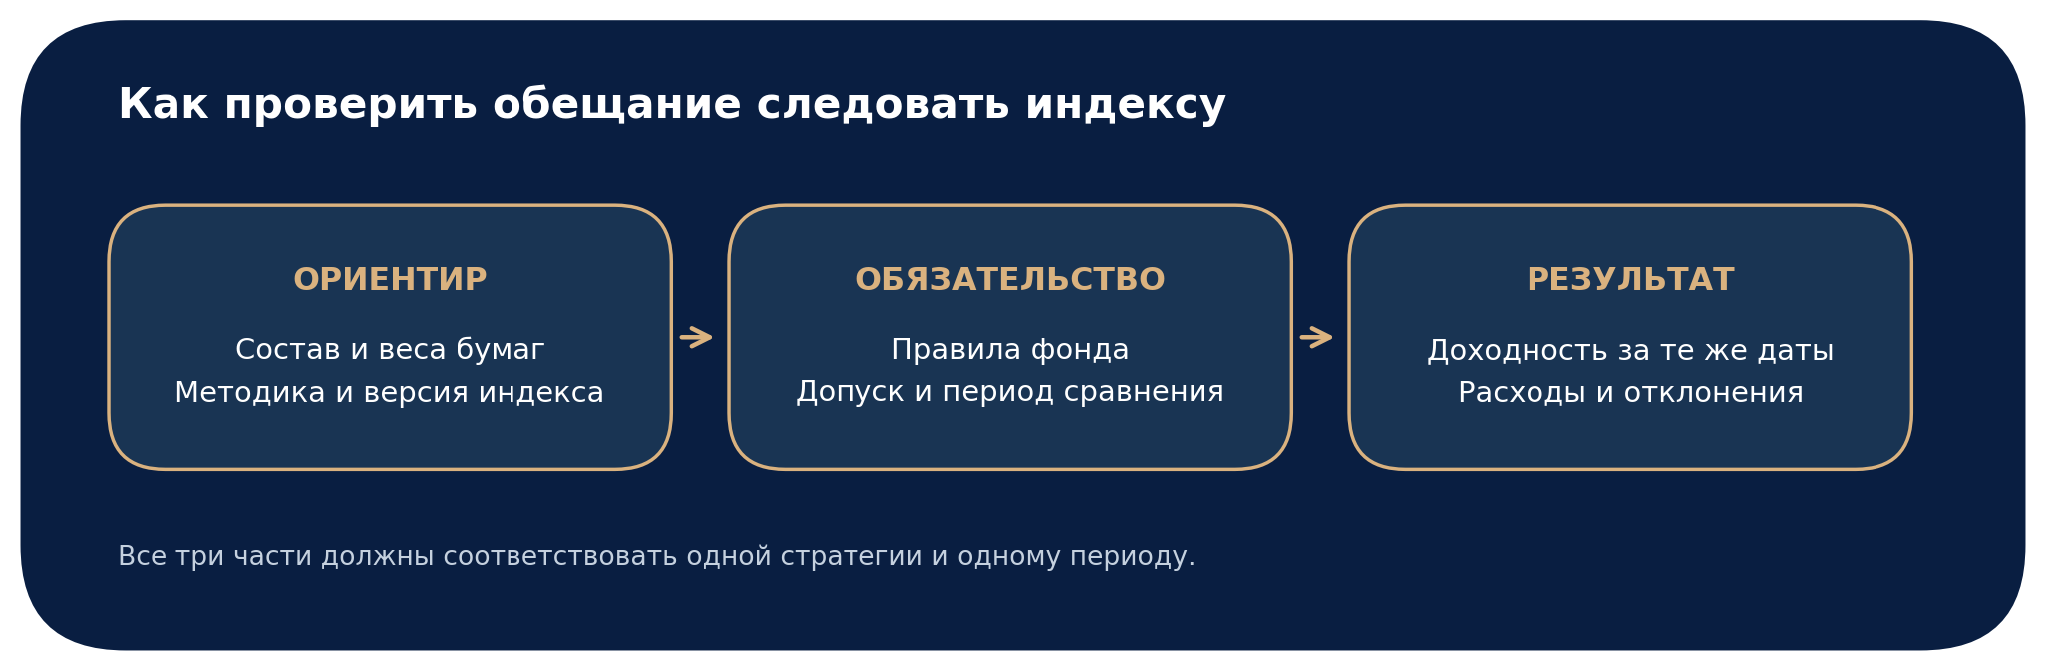
Два показателя качества следования индексу
Разница доходностей, или tracking difference, показывает, насколько результат фонда выше или ниже результата ориентира за выбранный период. Если индекс вырос на 12%, а фонд — на 10,8%, разница равна −1,2 п. п. Для сопоставления берут одинаковые даты и валюту; выплаты по паям учитывают, чтобы не принять распределённый доход за потерю стоимости.
Ошибка следования, или tracking error, характеризует изменчивость разницы периодических доходностей. Фонд может стабильно отставать на небольшую величину и иметь низкую ошибку следования. Другой фонд способен закончить год почти рядом с индексом, но сильно расходиться с ним в течение года. Первый показатель отвечает на вопрос о накопленном результате, второй — о его устойчивости относительно ориентира.
Эти величины нельзя заменять друг другом. Для сравнения ошибки следования нужны единая частота наблюдений и одинаковое правило приведения к годовому выражению. Разница среднегодовых доходностей за несколько лет также не тождественна отклонению на каждом скользящем окне из правил фонда. Одной итоговой цифры недостаточно, чтобы установить соблюдение нормативного коридора.
Опережение индекса требует объяснения так же, как отставание: причиной могут быть иные веса, дополнительный риск или особенности учёта. Но положительная разница сама по себе не доказывает нарушение. Если правила допускают отклонение в обе стороны, результат оценивают по установленной методике и в пределах соответствующего допуска.
Почему заявленная комиссия не объясняет весь результат
В расходах важно различать вознаграждение управляющей компании, максимальный совокупный размер расходов по документам и фактически понесённые затраты. Предельная величина не означает, что фонд ежегодно расходует ровно столько. Поэтому вычитать её из исторического отставания и объявлять остаток точной суммой «скрытых потерь» некорректно.
Расхождение с индексом формируется также при сделках и ребалансировке, из-за денежных остатков, сроков поступления дивидендов, ограниченной ликвидности и особенностей портфеля. Некоторые факторы могут улучшать относительный результат. Для объяснения нужны фактические расходы и данные за один период, а для выбора — сопоставление фондов с одинаковой инвестиционной задачей.
Небольшая ежегодная разница на длинном горизонте становится заметной суммой. В условной модели 1 млн рублей растёт десять лет без пополнений. Ориентир ежегодно приносит 10%, а два портфеля после всех внутренних расходов — 9% и 8%. Получается около 2,594 млн, 2,367 млн и 2,159 млн рублей. Разрыв с ориентиром составляет примерно 226 тыс. и 435 тыс. рублей соответственно.
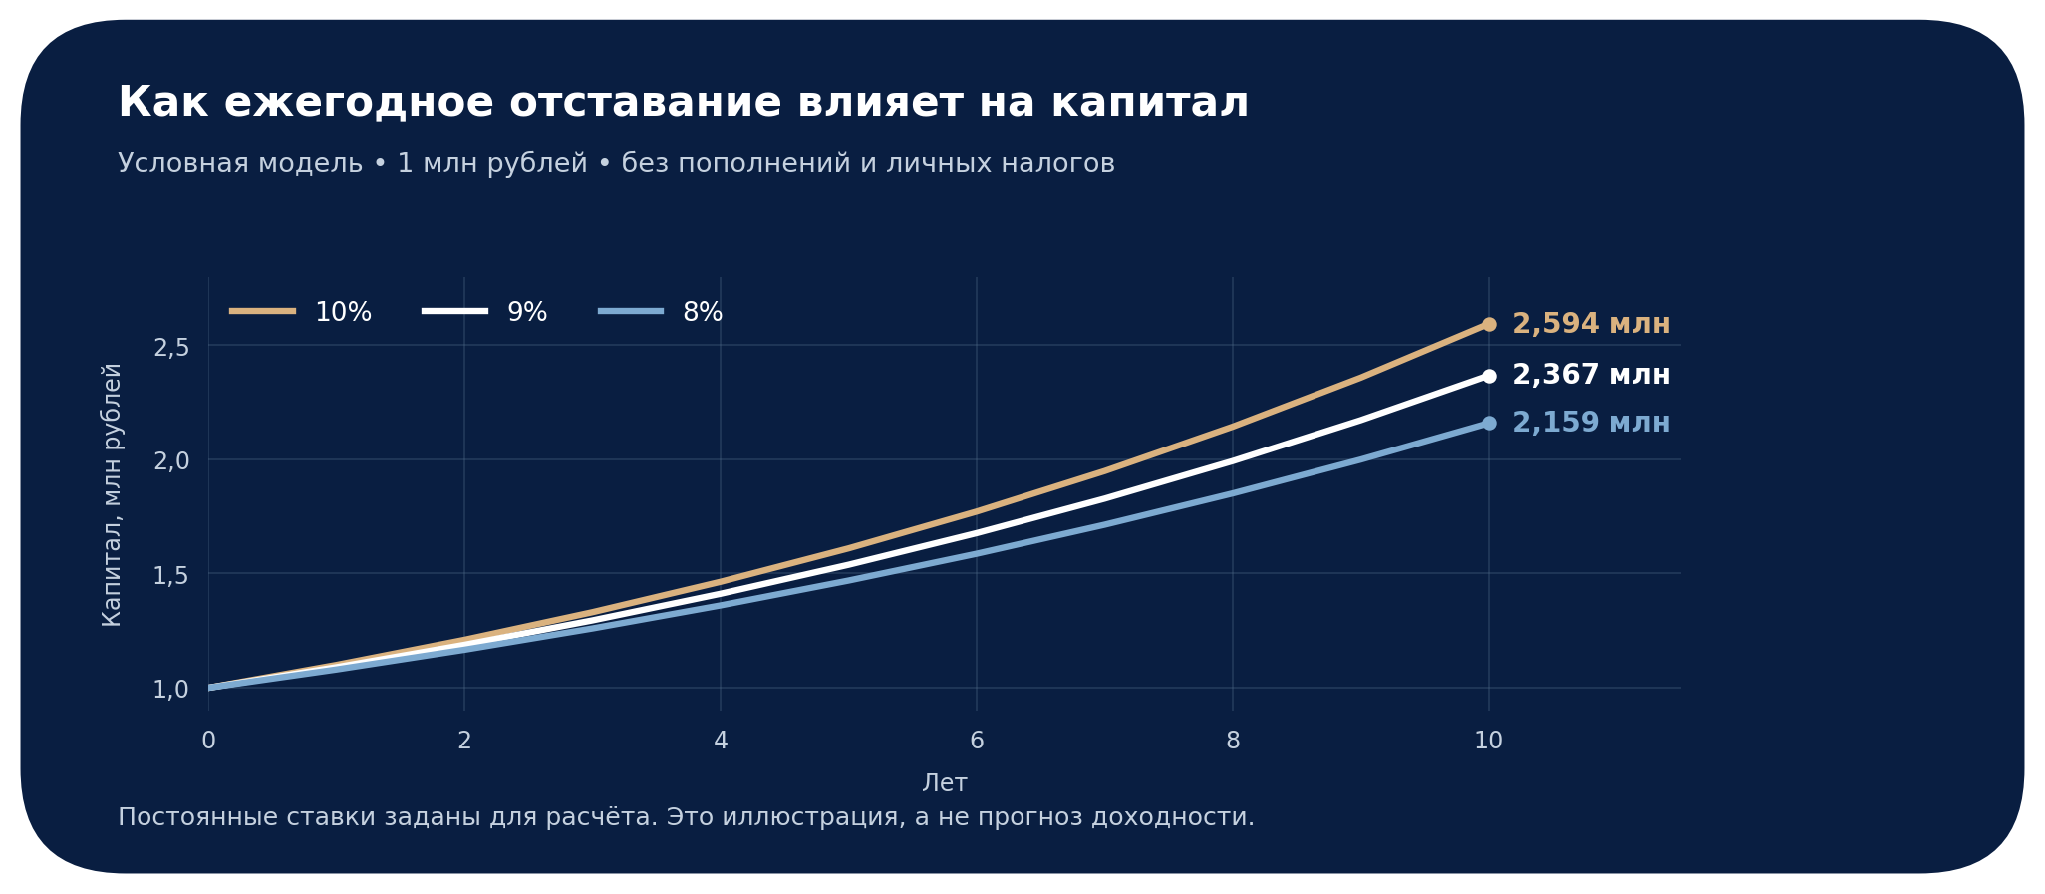
Это не прогноз рынка и не оценка конкретного фонда. Модель показывает эффект сложного процента при заданных постоянных ставках. В действительности доходности меняются, а относительный результат зависит от периода. Если анализ уже построен на доходности пая после внутренних расходов, повторно вычитать из неё те же расходы нельзя.
Версия индекса меняет смысл сравнения
Ценовой индекс учитывает движение котировок, а индекс полной доходности включает предусмотренное методикой реинвестирование выплат. Версии «брутто» и «нетто» различаются налоговыми предпосылками. Сравнение одного и того же фонда с разными версиями способно дать разные оценки качества управления, хотя доходность пая останется прежней.
Ориентир должен соответствовать экономике портфеля: набору активов, валюте, выплатам и применимому налоговому режиму. Нельзя без проверки считать, что каждый фонд освобождён от всех налогов на любые поступления: значение имеют юрисдикция актива и характер выплаты. Личные налоги владельца пая — ещё один, отдельный уровень расчёта.
Для контроля обязательств сначала используют точную версию, указанную в правилах фонда. Если для дополнительного экономического сравнения выбран другой индекс, разницу в методиках нужно объяснить. При изменении ориентира исторический ряд разбивают на соответствующие периоды: новый бенчмарк не должен незаметно подменять тот, по которому фонд работал раньше.
Доходность пая и результат сделки инвестора
Расчётная стоимость пая отражает стоимость чистых активов в пересчёте на пай. На бирже инвестор заключает сделку по доступной рыночной цене. Премия или дисконт к расчётной стоимости, разница между лучшими ценами покупки и продажи, брокерская комиссия и налоги способны изменить личный результат даже при аккуратном следовании фонда индексу.
Поэтому перед сделкой полезно проверить актуальность расчётной или индикативной стоимости, размер спреда и объём заявок по подходящим ценам. Большой объём активов фонда сам по себе не гарантирует узкого спреда в каждую минуту торгов. Для открытого ПИФ аналогичное внимание требуется к надбавкам, скидкам и срокам выдачи или погашения паёв.
Документы стоит сохранять и после покупки. Неизменный тикер не исключает изменения стратегии, допустимых активов, расходов или самого индекса. Пересмотр правил может сделать прошлую историю доходности менее показательной для будущего устройства фонда. Важны дата вступления изменений в силу и их содержание, а не только прежнее название продукта.
Какое раскрытие помогло бы сравнивать фонды
Полезный ориентир даёт руководство ESMA для индексных UCITS: оно предусматривает раскрытие ожидаемой ошибки следования, её фактической величины в годовой и полугодовой отчётности, а также объяснение расхождений. В годовом отчёте раскрывается и объясняется годовая разница доходностей фонда и индекса. Таким образом, внимание уделяется и стабильности следования, и итоговому результату. Руководство ESMA по индексным UCITS
Для российского инвестора сопоставимость повысили бы единый формат раскрытия фактических отклонений, полное название версии индекса и объяснение существенных изменений стратегии. Дополнить такой стандарт могли бы история методики ориентира и разграничение фактических расходов с их предельным размером.
Требование прозрачности не сводится к жёсткому копированию каждой бумаги. Разные способы репликации могут быть оправданы устройством рынка. Существеннее, чтобы инвестор понимал принятые обязательства, дополнительные риски и причины фактических отклонений, а изменение метода не происходило для него незаметно.
Что проверить перед покупкой индексного фонда
| Предмет проверки | Что должно быть понятно |
|---|---|
| Стратегия | Есть ли обязательство следовать индексу или он используется только для сравнения |
| Ориентир | Полное название, код, валюта, версия доходности и доступная методика |
| Допуск | Величина отклонения, периоды, порядок расчёта и учёт выплат |
| Портфель | Концентрация, способ репликации, ограничения и дополнительные риски |
| Расходы и результат | Фактические затраты, предельные расходы и отклонения за сопоставимые даты |
| Условия сделки | Рыночная цена, спред, комиссии либо надбавки и скидки при операциях с паями |
| Изменения правил | Какие условия пересмотрены и с какой даты они действуют |
Если обнаружено существенное расхождение, сначала нужно проверить расчёт: даты, выплаты, дробления, валюту и версию индекса. Затем можно запросить у управляющей компании объяснение со ссылкой на конкретное положение правил. Сохранённые документы и вычисления позволяют обсуждать предметное несоответствие, а не только впечатление от графика доходности.
Дисклеймер
Материал носит информационный характер и не является индивидуальной инвестиционной, юридической или налоговой рекомендацией. Описаны общие положения российского регулирования по состоянию на сентябрь 2026 года. Расчёты условны; доходность не гарантирована. Стоимость паёв может как увеличиваться, так и уменьшаться. Перед приобретением необходимо изучить действующие правила фонда, расходы и риски с учётом личной ситуации.
 IPG в Telegram




 Получить