Предлагаемый налог 15% для ПИФов и доходность инвестора

Предложение взимать 15% с пассивных доходов паевых инвестиционных фондов касается прежде всего момента уплаты налога. Сейчас доход, остающийся внутри ПИФа, может участвовать в дальнейших вложениях до расчётов с владельцем пая. Если обсуждаемая конструкция станет законом, часть дохода при определённых условиях будет уходить в бюджет раньше. Для пайщика это может изменить темп роста стоимости пая и размер доступных выплат, даже если уплаченный фондом налог впоследствии разрешат зачесть.
Правило ещё не введено. Важно отделять краткое публичное описание инициативы от окончательного текста Налогового кодекса: перечень фондов, состав облагаемых доходов, сроки платежа и порядок зачёта определят реальный результат. Продажа паёв из-за заголовка о «налоге на все ПИФы» без проверки этих деталей может оказаться столь же поспешной, как и игнорирование возможного изменения.
Что известно и что остаётся открытым
В бюджетном пакете предложено установить для ПИФов налог на прибыль с получаемых пассивных доходов по ставке 15%. Уплаченную фондом сумму планируется учитывать при налогообложении владельцев паёв. Обоснование инициативы — возможность долго откладывать налог, сохраняя доход внутри фонда. Это публичное описание предложения, а не действующая норма о новом платеже с каждого пая. Сообщение о налоговой инициативе
| Вопрос | Действующий порядок | Предложение и неизвестные детали |
|---|---|---|
| Кто платит на первом этапе | ПИФ в общем случае не уплачивает налог на прибыль с остающегося внутри него дохода. | Предлагается налог на пассивные доходы на уровне ПИФа; точный круг фондов нужно установить по поправкам. |
| Момент влияния на капитал | Доход внутри фонда доступен для дальнейшего управления с учётом его текущих налогов и расходов. | Часть средств может выбывать раньше распределения или погашения паёв. |
| Налог владельца пая | При получении облагаемого дохода применяется действующий для владельца порядок НДФЛ. | Обещан зачёт ранее уплаченной суммы; правила распределения, зачёта и возврата превышения не уточнены. |
Слова «15% для ПИФов» нельзя читать как единый налог на все активы фонда или автоматическую прибавку 15 процентных пунктов к НДФЛ каждого владельца. Объектом названы пассивные доходы. Однако публичное сообщение не определяет, как учитывать отдельные виды поступлений и затраты, что делать с уже удержанными налогами, убытками или доходами разных налоговых периодов. Пока нет этих правил, точный эффект для конкретного фонда рассчитать невозможно.
Какие фонды могут попасть под изменение
На рынке есть биржевые, открытые, интервальные и закрытые ПИФы. Их стратегии и круг владельцев различаются: у фонда денежного рынка, портфеля облигаций и закрытого фонда с недвижимостью совсем разные источники дохода и частота распределений. Само слово «ПИФ» в названии инициативы ещё не даёт ответа, затронет ли она все четыре вида.
В последующих сообщениях о рабочем варианте поправок речь шла только о закрытых и интервальных фондах для квалифицированных инвесторов. Краткое публичное описание бюджетного пакета такого ограничения не содержало. Поэтому розничному инвестору в БПИФ или ОПИФ разумно считать этот круг применения вероятной детализацией проекта, а не окончательно установленной льготой или освобождением. Уточнение предполагаемого круга фондов
Даже внутри группы ЗПИФов нужно отличать паи, доступные широкому кругу лиц, от паёв фонда для квалифицированных инвесторов. Статус определяется документами конкретного ПИФа, а не видом недвижимости или крупной суммой на брокерском счёте. Инвестор с портфелем в десятки миллионов рублей тоже может владеть массовым биржевым фондом, на который обсуждаемый узкий вариант не распространится.
Почему зачёт не возвращает фонду потерянное время
Предполагаемый зачёт имеет смысл на уровне будущих налоговых расчётов владельца пая. Он не означает, что деньги, уплаченные фондом сегодня, продолжат одновременно работать в его портфеле. Если стоимость активов растёт, с меньшей реинвестируемой суммы возможный накопленный результат также меньше. При падении рынка, напротив, сокращение вложенной суммы способно уменьшить убыток. Следовательно, расчёт времени денег является условным сценарием, а не гарантированным ущербом.
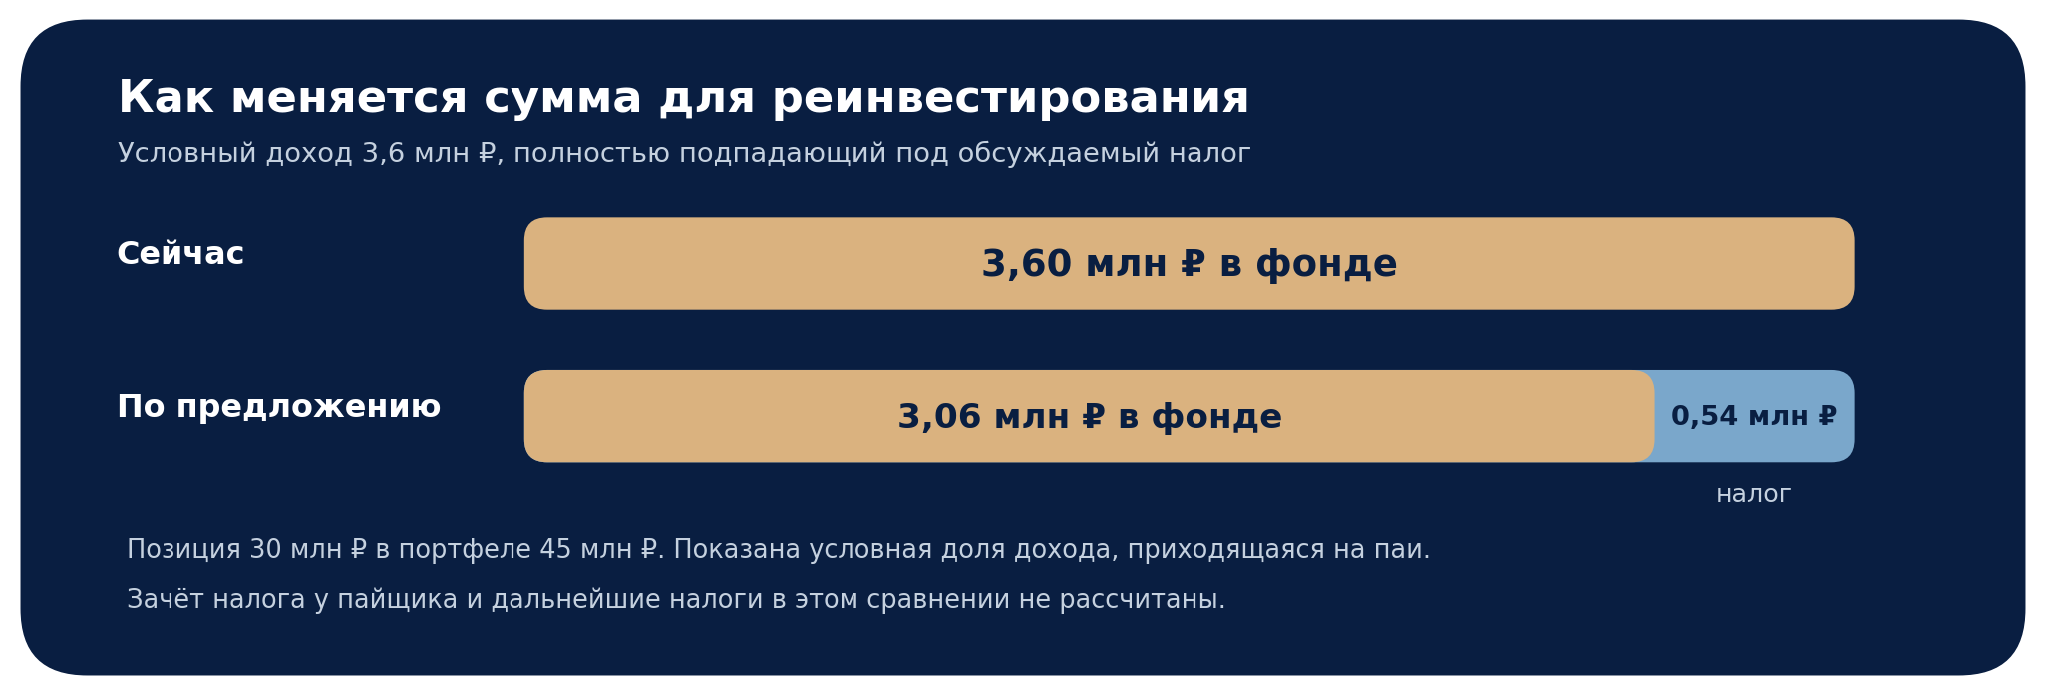
Представим инвестора с капиталом 45 млн рублей, из которых 30 млн приходятся на паи одного фонда. За период на эту позицию условно приходится 3,6 млн рублей пассивного дохода фонда. Допустим только для модели, что вся сумма включена в новый объект и ставка составляет 15%. Тогда 540 тыс. рублей уходят в бюджет на уровне фонда, а 3,06 млн остаются для инвестирования. Сейчас в таком упрощённом сравнении внутри фонда могли бы остаться все 3,6 млн. Пример не описывает налоговую базу действующего фонда и не учитывает расходы, иные удержания или распределение между пайщиками.
Налог на уровне фонда также не следует путать с налогом на бумажную переоценку паёв у владельца. Когда именно возникает доход физического лица при распределении, продаже или погашении, зависит от характера операции. Сумма, ранее перечисленная фондом, будет полезна конкретному пайщику лишь в рамках работающего механизма зачёта. Если личное обязательство меньше приходящейся на него суммы, вопрос об остатке и возможном возврате особенно важен.
Сколько может стоить более ранний платёж
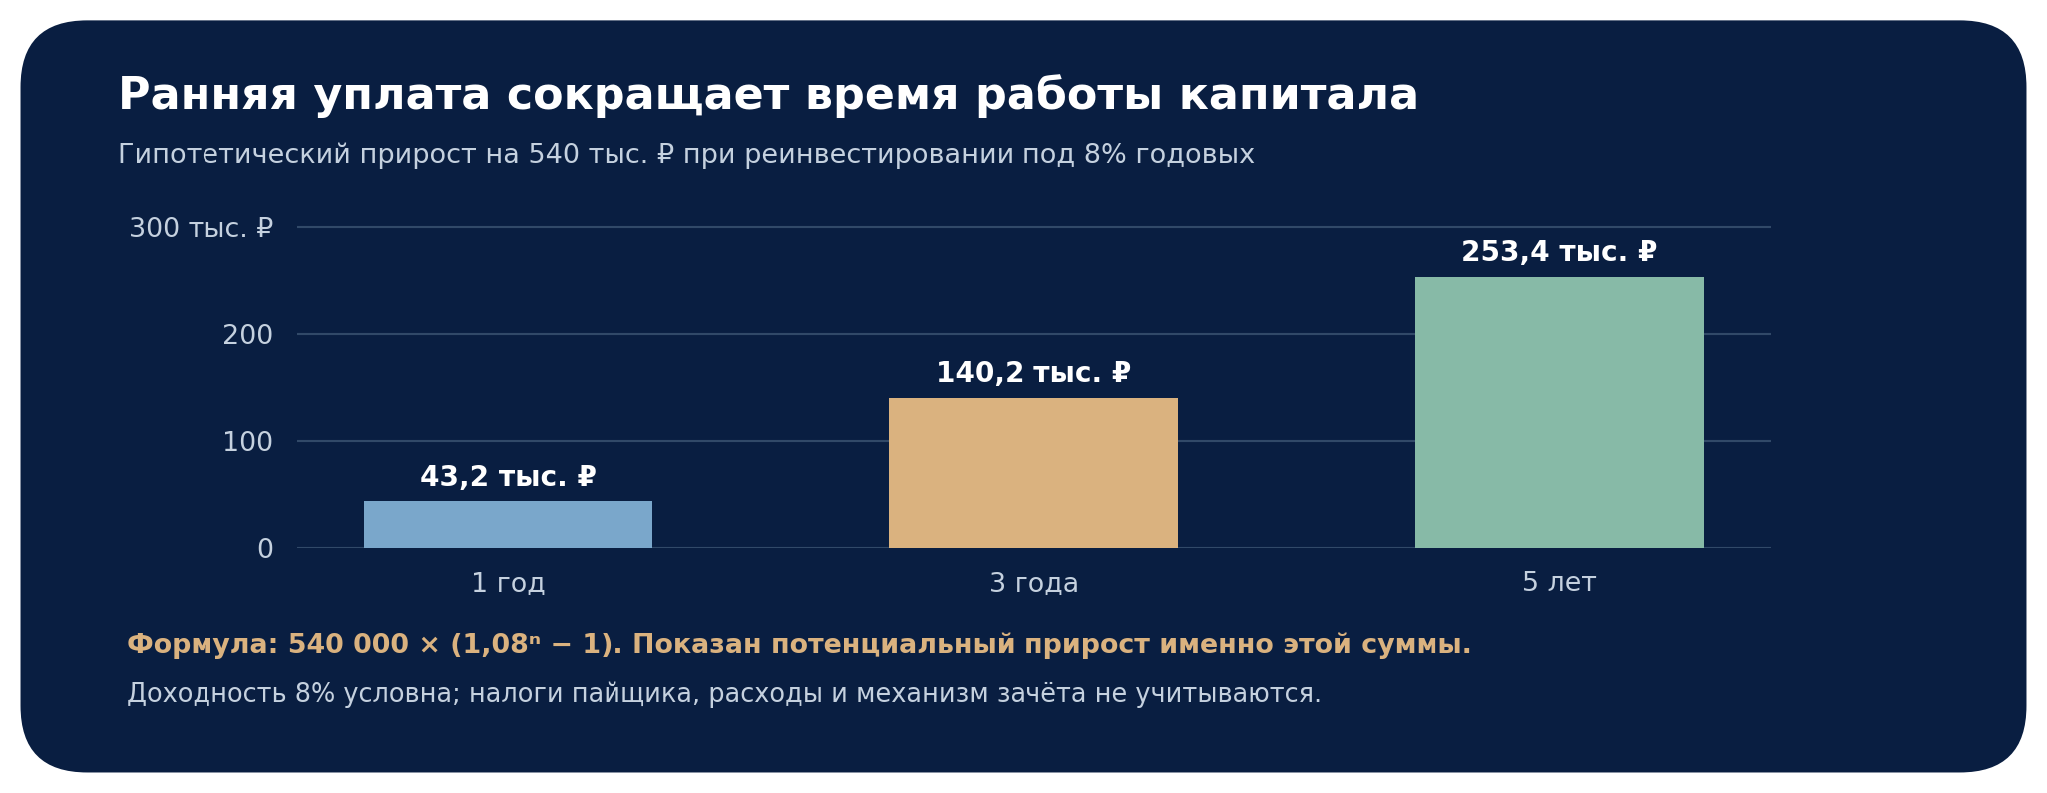
Оставим условные 540 тыс. рублей на три года под гипотетические 8% годовых. Их потенциальный прирост составил бы около 140 тыс. рублей: 540 000 × (1,08³ − 1). Через пять лет сумма прироста в той же модели выросла бы примерно до 253 тыс. рублей. Это оценка того, сколько дополнительного результата могла бы создать одна сумма при заданной доходности; она не является прогнозом фонда или оценкой окончательной потери инвестора после налогового зачёта.
На итог влияет стратегия. Фонд, который распределяет большую часть поступлений вскоре после получения, держит меньше дохода внутри себя и меньше времени использует отсрочку. Долгосрочный ЗПИФ, который годами направляет арендные или процентные поступления в новые активы, может оказаться чувствительнее к раннему изъятию средств. Нельзя механически умножать всю стоимость активов фонда на 15%: важны именно определённая законом налоговая база и сроки её возникновения.
Как это сочетается с НДФЛ и счётом ИИС
Для налогового резидента РФ сейчас доходы от операций с ценными бумагами относятся к отдельной группе баз НДФЛ со ставкой 13% в пределах установленного годового порога и 15% с превышения. Это налоговый режим физического лица, отличающийся от предложенной обязанности на уровне фонда. В том же бюджетном пакете обсуждается самостоятельная инициатива включить ряд инвестиционных доходов в основную прогрессивную шкалу 13–22%. Смешивать оба предложения в один уже действующий тариф было бы неверно. Действующие группы налоговых баз
ИИС даёт предусмотренные законом вычеты при соблюдении условий счёта. Для ИИС, открытых по новым правилам, возможен вычет положительного финансового результата в пределах установленного лимита. Если налог сначала перечисляет сам ПИФ, а доход по операции с паем впоследствии освобождается вычетом у владельца счёта, из краткого описания проекта нельзя понять, что произойдёт с фондовым платежом. Поэтому паи на ИИС не следует автоматически считать ни бесполезными, ни полностью защищёнными от воздействия предлагаемой меры. Условия вычетов по ИИС
То же касается долгосрочных льгот вне ИИС. Личная налоговая база может быть уменьшена, а налог, уже уплаченный внутри фонда, — не равен будущему НДФЛ данного пайщика. Важны правила переноса, распределения и возврата зачёта: как определяется доля каждого владельца, учитывается ли срок владения и что происходит при продаже пая другому инвестору. До появления конкретных формулировок обещание зачёта не превращается в доказательство полной нейтральности реформы.
Когда прямое владение активами не решает проблему
Покупка облигаций или акций напрямую даёт иной контроль над сделками, но не избавляет от налогов, комиссий и инвестиционного риска. Дивиденды и купоны уже могут иметь собственный налоговый режим и особенности удержания. ПИФ добавляет расходы управляющего и зависимость от правил фонда, зато позволяет получать готовую структуру активов и операции в рамках общей стратегии. Сравнивать нужно результат после всех удержаний на одинаковом горизонте, а не одну заявленную ставку.
Пай биржевого ПИФа представляет долю в управляемом наборе активов; сделки с инструментами внутри него выполняет управляющая компания по правилам доверительного управления. При выборе фонда имеют значение состав, комиссии, способы выплаты дохода и отклонение биржевой цены пая от стоимости активов. Эти параметры никуда не исчезают из-за налоговой инициативы. Как устроен биржевой ПИФ
| Что проверить | Зачем это нужно инвестору |
|---|---|
| Тип и статус фонда | Определить, идёт ли речь о БПИФ, ОПИФ, ИПИФ или ЗПИФ и предназначены ли паи для квалифицированных инвесторов. |
| Состав поступлений | Выяснить, из чего складываются выплаты и рост стоимости: дивиденды, проценты, аренда, продажа имущества. |
| Режим распределения | Оценить, сколько времени поступления остаются внутри фонда и какое значение имеет отсрочка налога. |
| Данные для зачёта | Понять, кто передаст пайщику сведения, как учтут смену владельца, вычеты и возможный избыток налога. |
| Полная стоимость владения | Сопоставить налоги с вознаграждением УК, расходами фонда, спредом и риском активов. |
Пока предмет регулирования не определён окончательно, рациональное действие — собрать данные о своём фонде и проверить несколько вариантов доходности. В базовом варианте применяются действующие правила. В стрессовом — часть подходящих поступлений условно уменьшается на 15% на уровне фонда, а личный зачёт учитывается только тогда, когда известны его условия. Такая проверка покажет чувствительность портфеля, не подменяя ещё не принятый закон расчётом «точной» доходности.
Для владельца позиции 30 млн рублей ключевой риск предложения состоит в сочетании ранней уплаты, размера облагаемого потока и личного права на зачёт. Рынок может уточнить круг фондов и саму механику до принятия поправок. Решение о сохранении или изменении вложения стоит основывать на окончательной норме, правилах конкретного фонда и сравнении ожидаемого результата после расходов и налогов.
Дисклеймер
Материал носит информационный характер и не является индивидуальной инвестиционной, юридической или налоговой рекомендацией. Описанные изменения являются предложением, а расчёты для портфеля 45 млн рублей — условными сценариями. Их результаты зависят от окончательного текста закона, документов фонда, налогового статуса инвестора и рыночной доходности. Стоимость паёв может снижаться.
 IPG в Telegram




 Получить