Как Джеймс Дакомб создал миллиардное состояние на ИИ-чипах
Когда частная технологическая компания привлекает крупный капитал, состояние её основателя может за один день приблизиться к миллиарду долларов. Это произошло с британским предпринимателем Джеймсом Дакомбом после нового раунда в разработчике ИИ-чипов OLIX. Такой заголовок звучит как история мгновенного обогащения. На практике речь идёт об оценке пакета акций: его стоимость зависит от перспектив компании, условий владения и будущей возможности продать долю.
К моменту августовского раунда Дакомбу было 25 лет. Подростком он увлёкся программированием и начал медицинский проект CoMind; затем занялся вычислительной инфраструктурой для искусственного интеллекта. Оба бизнеса требуют научной проверки, дорогостоящей разработки, команды и долгого пути до массовых продаж. Их пример помогает понять, как венчурный капитал финансирует неопределённость и почему оценка стартапа не равна выручке, прибыли или деньгам на счёте основателя.
Как возникла оценка в 3,3 млрд долларов
Компания OLIX, основанная в 2024 году, объявила о привлечении 312 млн долларов в раунде Series B при оценке бизнеса 3,3 млрд долларов. В финансировании участвовали инвесторы из технологической и финансовой отраслей. Британский государственный фонд также подтвердил вложение в проект. Для молодой компании столь крупный раунд означает ресурс на проектирование, кадровую команду, подготовку производства и первые поставки, но не подтверждает объём будущих продаж. Параметры раунда Подтверждение государственного участия
До чипового проекта Дакомб создал CoMind — разработчика неинвазивного мониторинга мозгового кровотока и других показателей. Оба направления связаны работой со световыми сигналами, но продают принципиально разные продукты: первое — оборудование для вычислений, второе — медицинскую технологию. Наличие двух компаний также не позволяет складывать все привлечённые ими средства и называть сумму личным капиталом одного человека.
| Проект | Подтверждённый этап | Что ещё должно произойти |
|---|---|---|
| OLIX, ИИ-инфраструктура | Раунд Series B на 312 млн долларов; оценка 3,3 млрд долларов | Завершить разработку, пройти производство и поставить первые системы заказчикам |
| CoMind, нейромониторинг | Сообщение о привлечённых 102,5 млн долларов совокупного финансирования | Продолжить испытания, получить необходимое разрешение и вывести продукт на рынок |
| Личная доля основателя | Публичная оценка участия в OLIX около 30% | Реальная цена пакета определяется сделкой, правами акционера и состоянием бизнеса |
Эти три строки описывают разные величины. Деньги раунда поступают на развитие компании; её оценка отражает согласованную цену привлечения капитала; стоимость пакета показывает лишь арифметический ориентир. Даже если компания и основатель упоминаются в одном сообщении, между этими суммами нельзя ставить знак равенства.
На чём строится ставка OLIX
Работа ИИ делится на обучение модели и её повседневное применение — обработку запросов пользователей, которое называют инференсом. Последнее создаёт постоянные затраты на оборудование, питание и обмен данными. В OLIX делают ставку на разделение вычислительных задач между специализированными микросхемами и на оптические соединения, передающие информацию между ними. Компания разрабатывает не только отдельный чип, но и стойку с сетевой и программной частью.
По плану компании, первая микросхема DX-1 предназначена для генерации ответа моделью, а первые поставки клиентам намечены на вторую половину 2027 года. Система использует быструю память SRAM внутри чипа и проектируется без памяти HBM и ряда элементов сложной упаковки. Обещания о скорости и экономии энергии пока следует считать заявленными характеристиками разрабатываемой платформы: коммерческие результаты могут отличаться от проектных показателей. Архитектура и план первых поставок
Экономика такого проекта зависит от нескольких проверок. Нужно добиться работоспособности чипа после изготовления, подтвердить его результат на реальных моделях, согласовать выпуск необходимого количества устройств и убедить заказчиков перенести рабочие нагрузки. Экономия на одном компоненте мало значит, если полная стоимость стойки, сопровождения и электроэнергии не выигрывает у существующих решений. Поэтому крупный раунд — финансирование этих проверок, а не готовое доказательство победы на рынке.
Первый проект помогает понять характер риска
CoMind использует инфракрасный свет для наблюдения за физиологическими показателями мозга без проникновения внутрь черепа. Компания описывает систему с датчиком на лбу пациента и намерением предоставлять врачам непрерывную информацию о кровотоке и внутричерепных процессах. В 2025 году она сообщила о суммарно привлечённых 102,5 млн долларов, направив новое финансирование на дополнительные испытания, вопросы разрешения к применению, производство и расширение команды. Устройство и предполагаемое применение Финансирование медицинского проекта
Здесь различаются техническая возможность измерения и подтверждённая клиническая польза. Для медицинского изделия нужны воспроизводимые результаты и прохождение применимых процедур. Планы компании по коммерческому запуску нельзя считать уже полученным разрешением или гарантией выручки. Та же дисциплина нужна при оценке ИИ-чипа: прототип, готовая серия и прибыль от продаж — последовательные этапы, каждый со своим риском.
Общий принцип двух компаний — выбор задач, где эффективность зависит от аппаратной архитектуры, обработки сигнала и программного обеспечения одновременно. Он объясняет, почему инвесторы готовы финансировать дорогие команды заранее. Но наличие потенциально большого рынка не определяет долю рынка конкретной компании и не убирает риск задержки с коммерциализацией.
Миллиард долларов на бумаге и реальные деньги
Публичная оценка участия Дакомба в OLIX составляет около 30%. Умножение этой доли на объявленные 3,3 млрд долларов даёт примерно 990 млн долларов — величину, близкую к миллиарду. Это приблизительная оценка, а не размер банковского счёта. Стоимость пакета может отличаться от простой пропорции из-за прав инвесторов, будущего размытия, ограничений на продажу и того, какую цену даст покупатель всего пакета. Оценка доли основателя
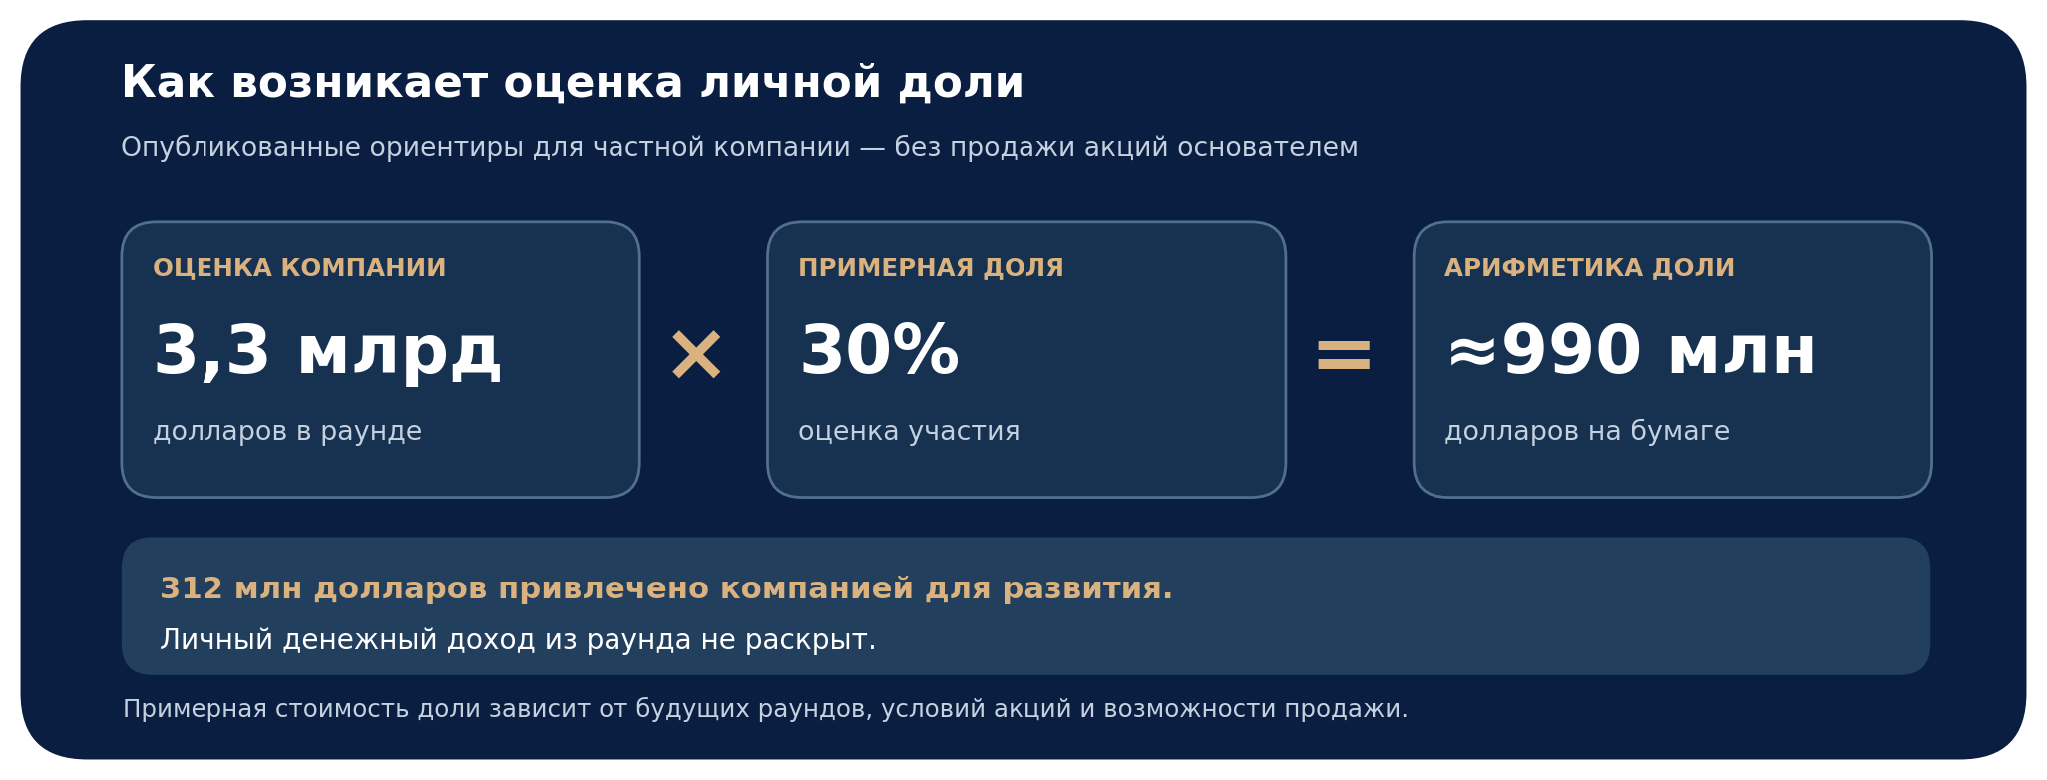
Венчурный раунд обычно устанавливает цену для конкретной сделки с конкретными условиями. У нового инвестора могут быть особые права по защите вложений, а акции основателя — иные ограничения. Кроме того, продажа крупного пакета способна повлиять на переговорную цену. Поэтому формула «оценка компании × доля» удобна для иллюстрации масштаба, но не гарантирует возможность получить эту сумму наличными.
Объявленные 312 млн долларов финансируют бизнес-план OLIX. Из сообщения о раунде нельзя вывести, что Дакомб продал свою часть акций на эту сумму. Личные выплаты, если они были, требуют отдельного подтверждения. Это различие важно и для оценки российского стартапа: деньги инвестора поступают в компанию либо конкретному продавцу доли в зависимости от структуры сделки, а экономический смысл этих вариантов разный.
Почему следующий раунд меняет долю даже без продажи
Чтобы увидеть механику без долларовых миллиардов, рассмотрим отдельный условный пример российского стартапа. Инвестор вкладывает 40 млн рублей при оценке компании до инвестиции 160 млн. После получения денег оценка составляет 200 млн, доля инвестора — 20%. Он не продаёт акции. Позднее новые инвесторы вкладывают 300 млн при оценке до сделки 600 млн, после — 900 млн. Доля первого инвестора уменьшается до 13,33%, хотя её расчётная стоимость увеличивается до 120 млн рублей.
| Этап | Оценка до и новые деньги | Оценка после сделки | Доля первого инвестора | Расчётная стоимость доли |
|---|---|---|---|---|
| Первый вход | 160 + 40 млн ₽ | 200 млн ₽ | 20% | 40 млн ₽ |
| Рост оценки | 600 + 300 млн ₽ | 900 млн ₽ | 13,33% | 120 млн ₽ |
| Следующий раунд по меньшей оценке | 250 + 500 млн ₽ | 750 млн ₽ | 4,44% | 33,33 млн ₽ |
Теперь допустим, что проекту вновь необходим капитал, но оценка до новой сделки составляет всего 250 млн рублей. При привлечении ещё 500 млн рублей прежняя доля инвестора без дополнительных вложений сокращается примерно до 4,44%. Формальная стоимость пакета — 33,33 млн рублей, ниже первоначально вложенных 40 млн. Даже после второго раунда с высокой оценкой третий способен резко изменить результат.
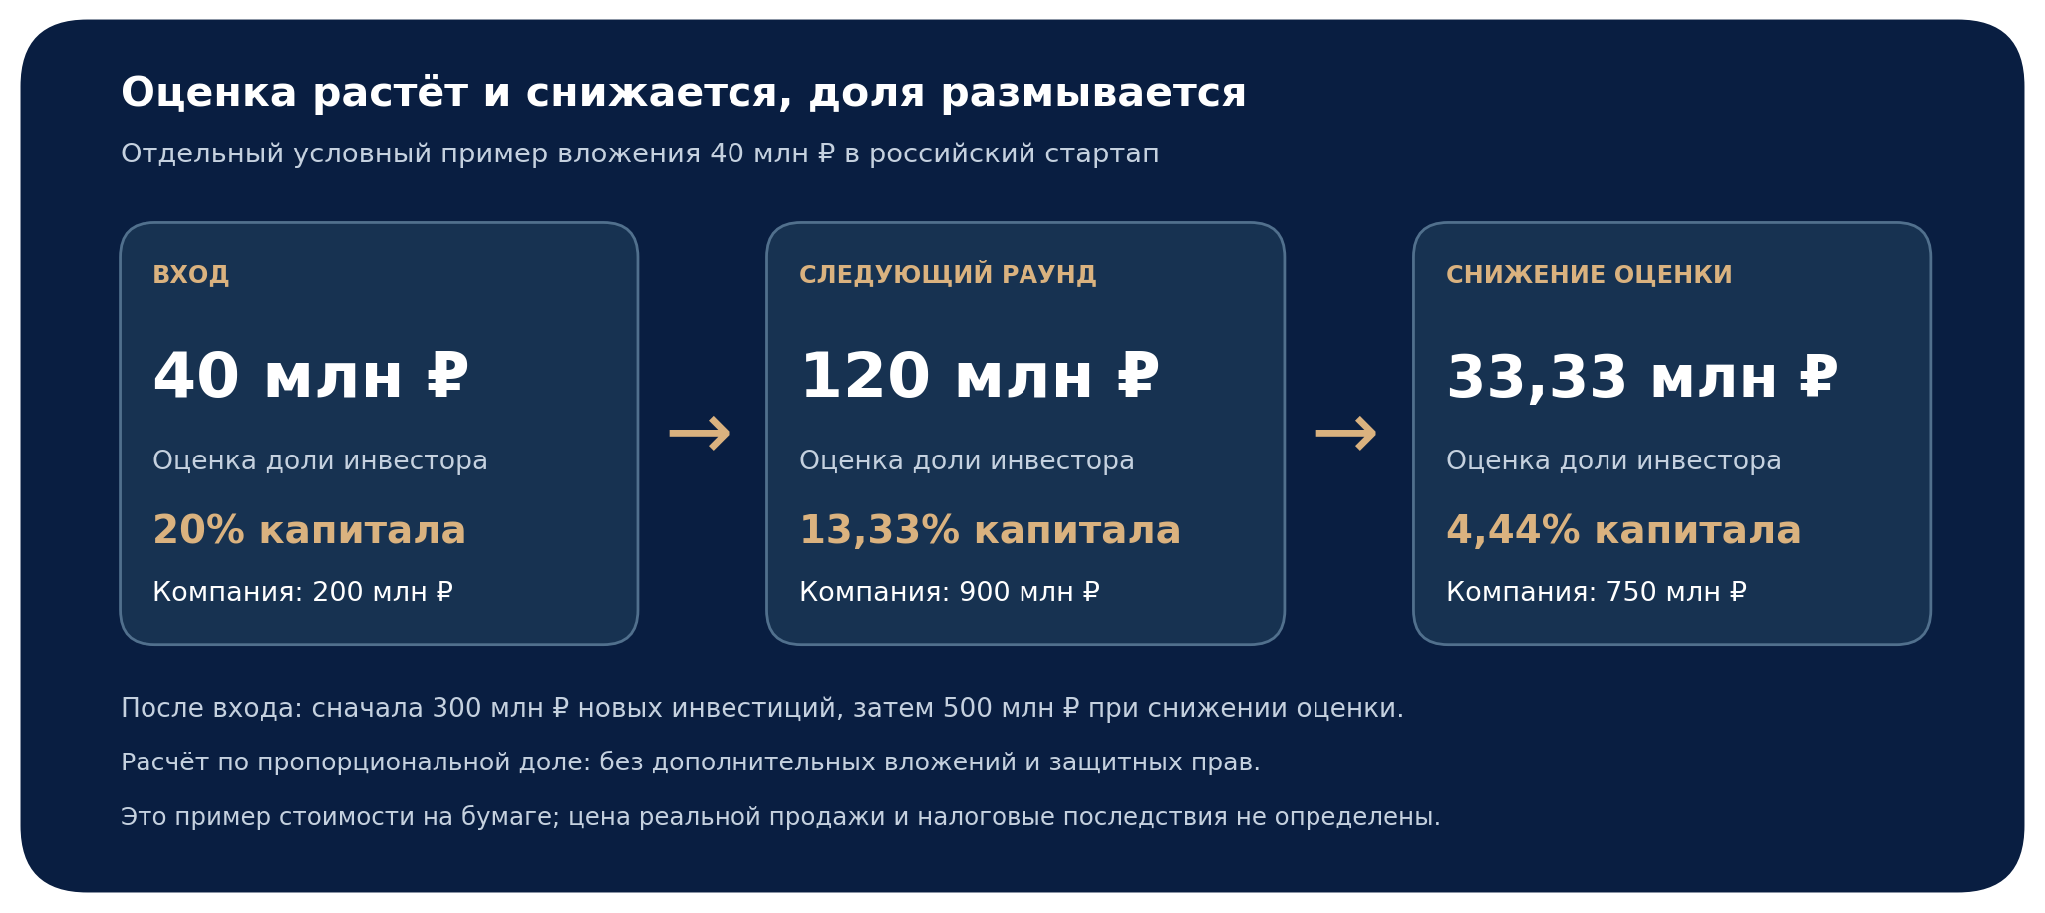
В этих расчётах все доли пропорциональны и нет защитных положений, привилегированных классов акций, комиссий или налогов. В реальной сделке именно права акционеров определяют, как распределится результат при продаже бизнеса ниже ожидаемой цены. Новая оценка не является универсальной ценой продажи пакета: пока нет покупателя и завершённой сделки, прибыль остаётся расчётной.
Что из этой истории применимо в России
Для предпринимателя главный вопрос — какой конкретный риск снимет следующий объём финансирования. У разработчика чипа это может быть работоспособный образец, программные инструменты для клиентов, производственная серия или подтверждённый контракт. У медицинской команды — качество измерений, испытания и путь к разрешению на применение. Каждый этап должен иметь проверяемый результат, бюджет и запас времени на задержки. Размер будущего рынка сам по себе не заменяет такого плана.
Российский разработчик медицинского устройства должен отдельно закладывать клинические испытания и государственную регистрацию изделия. Требования зависят от типа продукта и способа подтверждения его эффективности; выход на зарубежный рынок потребует проверки правил другой юрисдикции. Поэтому сравнение с британской компанией здесь полезно как модель этапов, но сроки и расходы для российской команды будут собственными. Порядок регистрации медицинских изделий в России
Для инвестора российский контекст начинается с прав на долю и доступа к информации. Важно понять, кому принадлежат результаты разработок, через какую компанию оформлена интеллектуальная собственность, какие соглашения есть между основателями и что именно произойдёт при следующем раунде. Договорённость об оценке на входе без описания этих условий слабо защищает многомиллионное вложение.
В аппаратном проекте проверяют цепочку проектирования, изготовления и тестирования компонентов, доступность необходимого оборудования и валюту расходов. Даже если команда работает в рублях, значительная часть бюджета может зависеть от международных поставок или расчётов. Тогда потребность в следующем раунде определяется не только техническим графиком, но и стоимостью финансирования, сроками закупок и возможностями продажи готового продукта.
Что проверять перед вложением в молодую технологию
| Проверка | Практический вопрос | Почему ответ влияет на оценку |
|---|---|---|
| Стадия продукта | Есть лабораторный образец, производственная серия или продажи? | Разные стадии требуют разного капитала и имеют разный риск срыва |
| Подтверждение спроса | Клиент подписал заказ или только согласился тестировать? | Пилот не равен выручке и повторяемому спросу |
| Структура долей | Как новая эмиссия меняет пакет инвестора и основателя? | Размытие меняет долю даже при росте оценки компании |
| Права владельцев | Какие классы акций и правила распределения денег при выходе? | Формальная доля может не совпасть с долей в сумме продажи |
| Финансирование | На сколько месяцев хватит средств и каков следующий проверяемый результат? | Недостаток денег вынуждает привлекать капитал на слабых условиях |
| Путь к выходу | Кому можно продать пакет и при каких ограничениях? | Отсутствие покупателя делает публичную оценку нереализованной |
Текущий статус OLIX показывает, почему важен список будущих проверок. Компания уже привлекла крупные деньги, но ещё проходит путь от архитектуры к поставкам клиентам. У CoMind аналогично надо отделять финансирование разработки от клинического подтверждения и коммерческого использования. Высокая оценка отражает ожидание сильного результата, а ключевое событие для инвестора — выполнение следующего технологического и коммерческого обещания.
У обычного российского инвестора нет необходимости повторять путь основателя или покупать частную долю любой ценой. Если доступ к сделке появляется, её следует оценивать как ограниченно ликвидную инвестицию с возможностью полной потери капитала, понятным размером позиции и горизонтом ожидания. Сходство отрасли с громким международным успехом не заменяет собственных условий договора и финансовой модели конкретного бизнеса.
Какие результаты могут последовать
Успешный сценарий для разработчика ИИ-оборудования начинается с работающего продукта и клиентов, которым новая система действительно снижает совокупную стоимость вычислений. Тогда последующие продажи могут подтвердить ожидания инвесторов, а новые раунды — финансировать масштабирование. Для основателя сохраняется задача: привлечь достаточно средств и при этом удержать долю, от которой будет зависеть его результат при продаже или выходе на биржу.
В промежуточном сценарии технология работает, но поставки задерживаются или обслуживание оказывается дороже плана. Компании требуется дополнительный капитал, а инвесторы требуют более низкой оценки. Личный «миллиард» основателя и прибыль раннего участника в этом случае уменьшаются без единой сделки по продаже их акций.
Неблагоприятный исход — технический предел, отсутствие спроса в достаточном объёме или невозможность профинансировать следующий этап. Венчурный инвестор принимает этот риск ради перспективы кратного роста отдельных компаний. История Дакомба показывает одновременно силу такого финансирования и границы заголовочной оценки: состояние становится денежным результатом только тогда, когда бизнес создаёт востребованный продукт и у владельца появляется возможность реализовать свою долю на приемлемых условиях.
Дисклеймер
Материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией. Финансовые сценарии и суммы в рублёвом примере являются условными и не отражают оценку конкретной компании. Участие в частных технологических компаниях связано с риском полной потери вложений и ограниченной возможностью продажи доли. Перед принятием решения необходимо проверить права инвестора, документы сделки, финансовое положение проекта и применимые налоги.
 IPG в Telegram




 Получить