Рейтинг НПФ 2026: почему крупнейшие пенсионные фонды проигрывают банковским вкладам
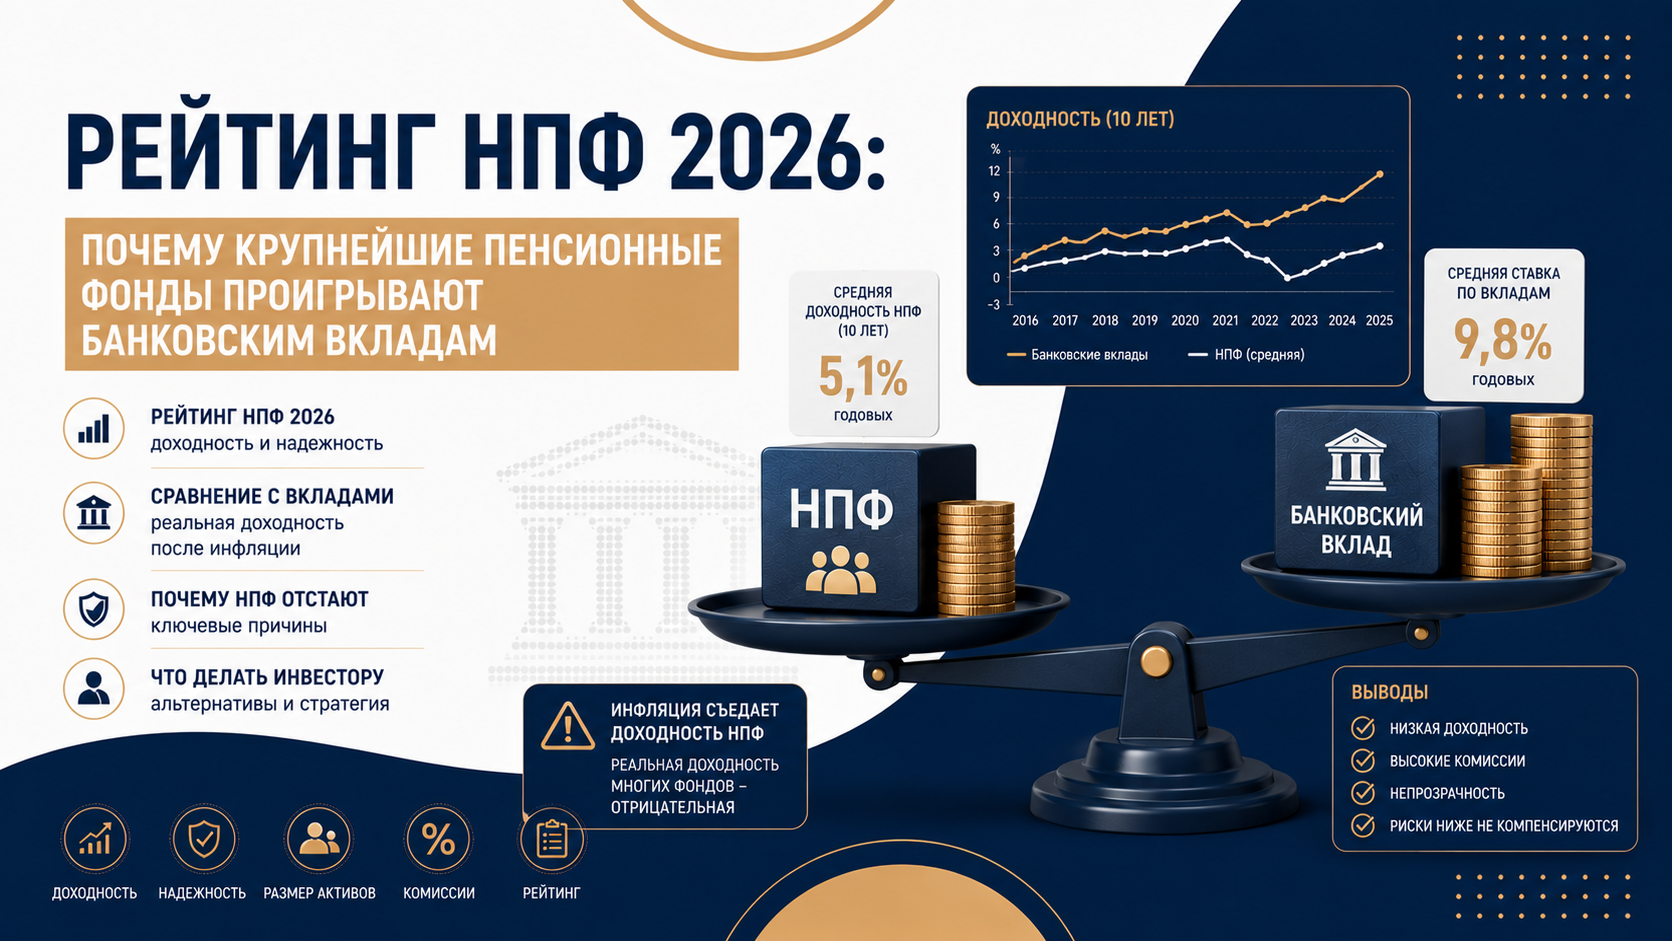
Рейтинг НПФ и тенденции на 2026 год
Уже 13 лет подряд выходит независимый рейтинг доходности негосударственных пенсионных фондов. В версии 2026 года зафиксированы заметные изменения, которые влияют на выбор участников рынка. Расскажем, что стоит за этими цифрами и как это касается НПФ, пенсионныенакопления, рейтингНПФ, ВЭБ, ОПС, ПДС, личныефин финансы пенсия.
Крупная волна слияний сократила число фондов в рейтинге до 18, что повлияло на выбор участников и направление инвестиций. В 2025 году отрасль дала более высокую доходность, чем ожидалось, что стало нетипичным явлением для этого цикла. Эти изменения важны для тех, чьи пенсионные накопления сейчас в одном из НПФ.
Разберёмся, что стоит за этими цифрами. Каковы выводы для тех, чьи пенсионные накопления сейчас в одном из НПФ, чтобы управлять рисками и доходами. Мы рассмотрим влияние изменений на условия доступа к средствам. Также обсудим риски и потенциал роста в контексте текущей конкуренции на рынке.
Важная оговорка: вся статистика в этом разборе относится исключительно к обязательному пенсионному страхованию (ОПС). Результаты тех же фондов по Программе долгосрочных сбережений (ПДС) могут заметно отличаться и здесь не рассматриваются.
Волна консолидации: рынок НПФ продолжает укрупняться
Период 2023–2025 годов оказался богат на слияния и поглощения. Наиболее активно расширялся НПФ «Будущее» — он присоединил сразу шесть фондов: «Достойное БУДУЩЕЕ», НПФ «Большой», Оборонно-промышленный фонд НПФ, «Телеком-Союз» НПФ, «УГМК-Перспектива» и «Федерация» НПФ. После этой серии сделок «Будущее» стал третьим по величине фондом в стране — уступая только Сберу и ВТБ.
НПФ ВТБ присоединил к себе НПФ «Открытие» (бывший «Лукойл-Гарант») с клиентской базой около 6 млн человек — и благодаря этому вышел на первое место по числу застрахованных лиц, обогнав Сбер. «Газфонд» поглотил «Алмазную осень», а НПФ «Ростех» — «Первый промышленный альянс». Появились и новые фонды, но их история пока слишком короткая, чтобы попасть в рейтинг доходности — в итоге в текущей версии осталось 18 фондов.
Кто и сколько получает пенсионных накоплений на управление
По данным Росстата, в 2025 году самая высокая средняя зарплата была у занятых управлением пенсионными резервами в НПФ. Это составляла 745 тыс. рублей в месяц. Эти данные помогают понять ситуацию на рынке накоплений. Сравнение таких расчётов важно для инвесторов и клиентов фондов.
А в декабре, с учётом годовых бонусов, средняя зарплата в этой сфере превысила 3,3 млн рублей. Об этом писал РБК со ссылкой на расчёты Росстата. Фокус здесь на динамике заработной платы в секторе управления резервами. Рассмотрим детали и источники. Эти данные помогают сделать выводы.
Возникает закономерный вопрос. Однако, соответствует ли такой уровень вознаграждения тому финансовому результату, который управляющие показывают клиентам фондов. Эти данные относятся к НПФ, пенсионныенакопления, рейтингНПФ, ВЭБ, ОПС, ПДС, личныефин финансы пенсия. Необходим анализ для прозрачности. Такие цифры важно сравнивать с общим результатом фондов.
Кто застрахован в НПФ: рынок держится на пяти фондах
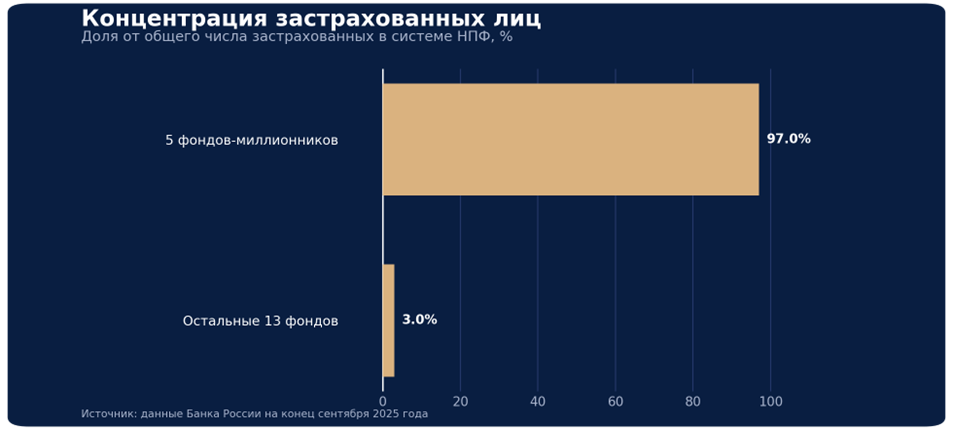
На конец сентября 2025 года в системе НПФ было застраховано 35,2 млн человек. Абсолютное большинство из них сосредоточено всего в пяти фондах-миллионниках — ВТБ, Сбербанк, «Будущее», «Газфонд» и «Эволюция».
| Фонд | Застраховано, чел. |
| ВТБ пенсионный фонд НПФ | 9 547 578 |
| Сбербанка НПФ | 8 276 810 |
| Будущее НПФ | 8 142 148 |
| Газфонд пенсионные накопления НПФ | 6 179 815 |
| Эволюция НПФ | 1 862 468 |
| Национальный НПФ | 325 101 |
| Социум НПФ | 298 649 |
| Доверие НПФ | 143 493 |
| Ханты-Мансийский НПФ | 130 197 |
| Волга-капитал НПФ | 62 575 |
| Атомфонд НПФ | 57 264 |
| Ростех НПФ | 47 945 |
| Транснефть НПФ | 46 904 |
| Сургутнефтегаз НПФ | 40 536 |
| Гефест НПФ | 28 705 |
| Профессиональный НПФ | 19 048 |
| Аквилон НПФ | 8 609 |
| Альянс НПФ | 4 119 |
Как считается рейтинг
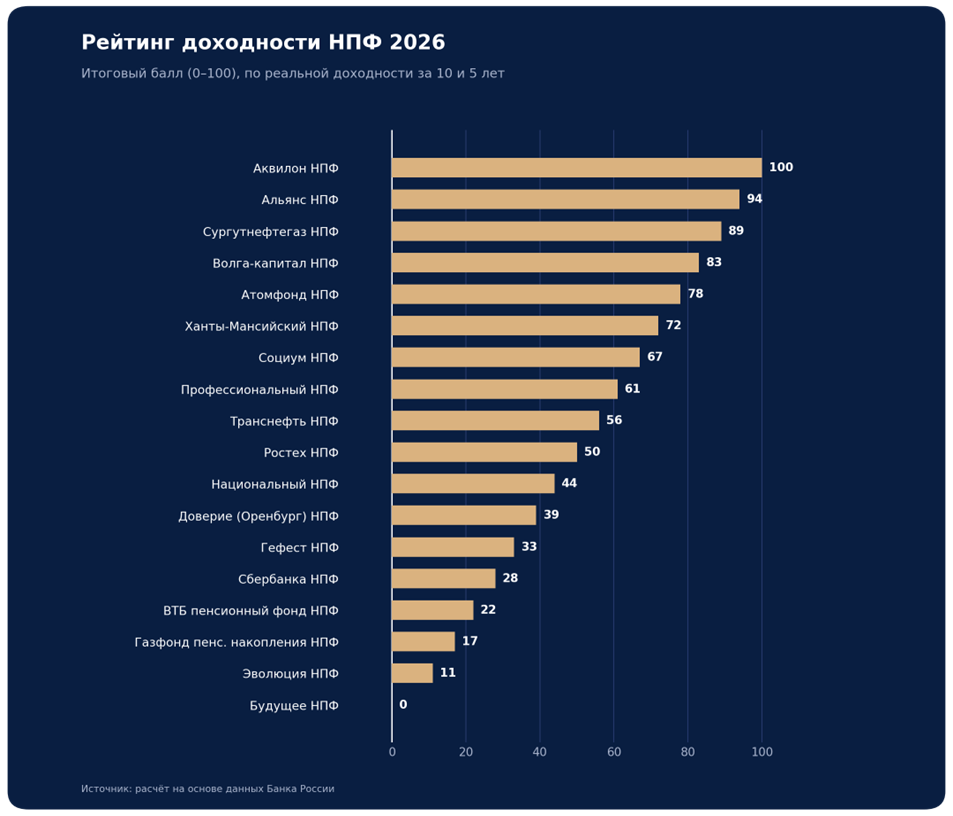
В основе рейтинга — только доходность фондов, без отдельной оценки надёжности: пенсионные накопления в системе ОПС защищены через АСВ по модели, отличной от банковской, но достаточной, чтобы не беспокоиться за сохранность средств. Учитываются два параметра: реальная доходность за 10 лет (с основным весом) и реальная доходность за 5 лет (со вспомогательным весом). В рейтинг попадают только фонды с историей управления от 10 лет. Если доходность фонда отрицательна и на 10-летнем, и на 5-летнем окне одновременно, он получает нулевой балл.
Сравнение ведётся именно с инфляцией, а не в номинальном выражении — логика простая: базовая задача любого пенсионного фонда состоит хотя бы в том, чтобы уберечь будущие накопления от обесценивания, и только затем — приумножить их.
Рейтинг НПФ 2026: полная таблица
| Лицензия | Фонд | Рейтинг |
| 326/2 | Аквилон НПФ | 100 |
| 415 | Альянс НПФ | 94 |
| 433 | Сургутнефтегаз НПФ | 89 |
| 377/2 | Волга-капитал НПФ | 83 |
| 437 | Атомфонд НПФ | 78 |
| 56/2 | Ханты-Мансийский НПФ | 72 |
| 320/2 | Социум НПФ | 67 |
| 360/2 | Профессиональный НПФ | 61 |
| 346/2 | Транснефть НПФ | 56 |
| 169/2 | Ростех НПФ | 50 |
| 288/2 | Национальный НПФ | 44 |
| 237/2 | Доверие (Оренбург) НПФ | 39 |
| 12/2 | Гефест НПФ | 33 |
| 41/2 | Сбербанка НПФ | 28 |
| 269/2 | ВТБ пенсионный фонд НПФ | 22 |
| 430 | Газфонд пенсионные накопления НПФ | 17 |
| 436 | Эволюция НПФ | 11 |
| 431 | Будущее НПФ | 0 |
Из 18 фондов нулевой балл в этот раз получил только один — «Будущее». Годом ранее таких аутсайдеров было несколько, и на этом фоне 2025 год выглядит заметно более благополучным для отрасли в целом: большинство фондов показали двузначную номинальную доходность.
Лидеры: стабильная тройка и один яркий новичок
Первое место занял НПФ «Аквилон» — среднегодовая доходность 8,7% за 10 лет и 8,6% за 5 лет, то есть результат на удивление стабилен во времени. Рядом с ним традиционно держатся «Сургутнефтегаз» и «Волга-капитал» — эта тройка лидировала и в прошлой версии рейтинга. Настоящий сюрприз выпуска — НПФ «Альянс»: ещё несколько лет назад он регулярно получал нулевой рейтинг, а в 2025 году показал максимальную доходность среди всех фондов — плюс 29,3% за девять месяцев — и с ходу ворвался в пятёрку лидеров. Отдельно стоит заметить: если бы портфели государственной УК ВЭБ.РФ формально включались в рейтинг, они заняли бы первые два места.
Аутсайдеры: у крупных фондов результаты систематически слабее
Показательная деталь этого выпуска: ни один из фондов-миллионников — тех самых, где сосредоточено 97% всех застрахованных, — не попал даже в первую десятку рейтинга, не говоря уже о топ-5. Худший результат снова у НПФ «Будущее»: в 2025 году он заработал лишь 7,8% на фоне двузначной доходности у большинства конкурентов, а среднегодовая доходность у него составила 4,8% за 5 лет и всего 2,0% за 10 лет. Основная причина — провальный 2018 год с результатом -15% на облигационном портфеле, после которого фонду так и не удалось полностью выправить статистику.
Средние результаты по отрасли: инфляция часто побеждает
В целом по системе НПФ среднегодовая номинальная доходность за 5 лет составила 7,7%. Однако, при инфляции 8,3% реальный результат отрицательный, -0,6% годовых. Несмотря на сильный 2025 год, обогнать инфляцию на пятилетнем окне отрасли в целом не удалось. На 10-летнем горизонте ситуация чуть лучше. Номинальная доходность составила 7,6% при инфляции 6,1%. Это учитывает НПФ, пенсионныенакопления, рейтингНПФ, ВЭБ, ОПС, ПДС, личныефин финансы пенсия.
Как на этом фоне выглядит ВЭБ.РФ
Портфель «Расширенный» госуправляющей компании ВЭБ.РФ на пятилетнем окне тоже показал отрицательную реальную доходность — но даже с таким результатом он занял бы второе место в рейтинге, уступая только собственному портфелю «Государственные ценные бумаги», который показал достойный результат на обоих горизонтах.
| Портфель ВЭБ.РФ | Реальная доходность (5 лет) | Реальная доходность (10 лет) |
| Государственные ценные бумаги | 1,33% | 3,67% |
| Расширенный | -0,72% | 2,58% |
В абсолютных числах за 10 лет ВЭБ принёс клиентам +160% по портфелю «Государственные ценные бумаги» и +134% по «Расширенному».
Главное сравнение: НПФ проигрывают обычному банковскому вкладу
Ни один пенсионный фонд — включая лидеров рейтинга и оба портфеля ВЭБ — не смог даже приблизиться к результатам индекса банковских вкладов OKID. Простой депозит обгонял инфляцию с внушительным запасом на обоих горизонтах.
| Инструмент | Реальная доходность (5 лет) | Реальная доходность (10 лет) |
| Индекс депозитов, все банки (OKID) | 5,5% | 4,7% |
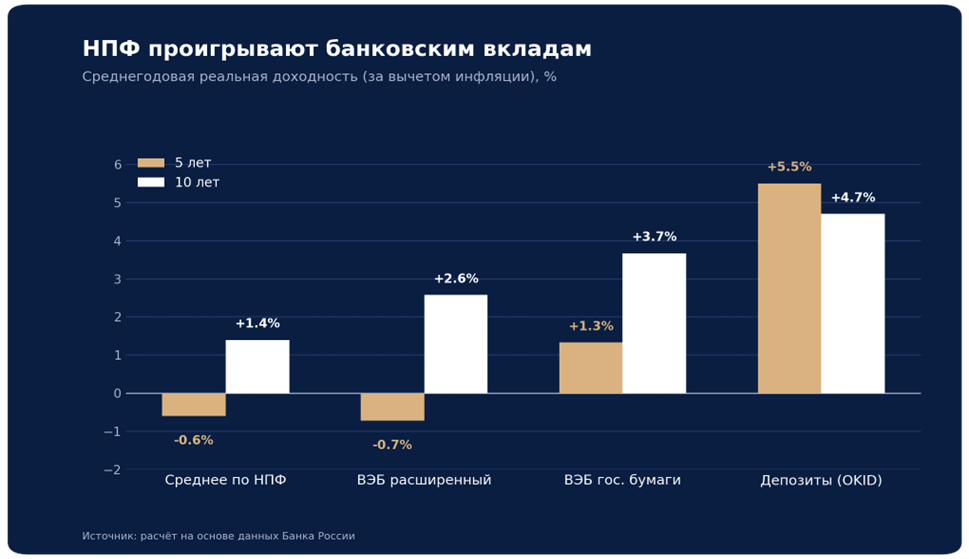
Возникает закономерный вопрос: какой смысл переводить обязательные пенсионные накопления в НПФ, если банковский вклад на длинной дистанции показывает более высокий результат при сопоставимой надёжности? Одно из возможных объяснений — необходимость финансировать высокие зарплаты и бонусы управляющих фондами, о которых шла речь выше.
Полная статистика по всем фондам
Среднегодовая реальная доходность каждого фонда за 10 и 5 лет (начиная с 2015 года):
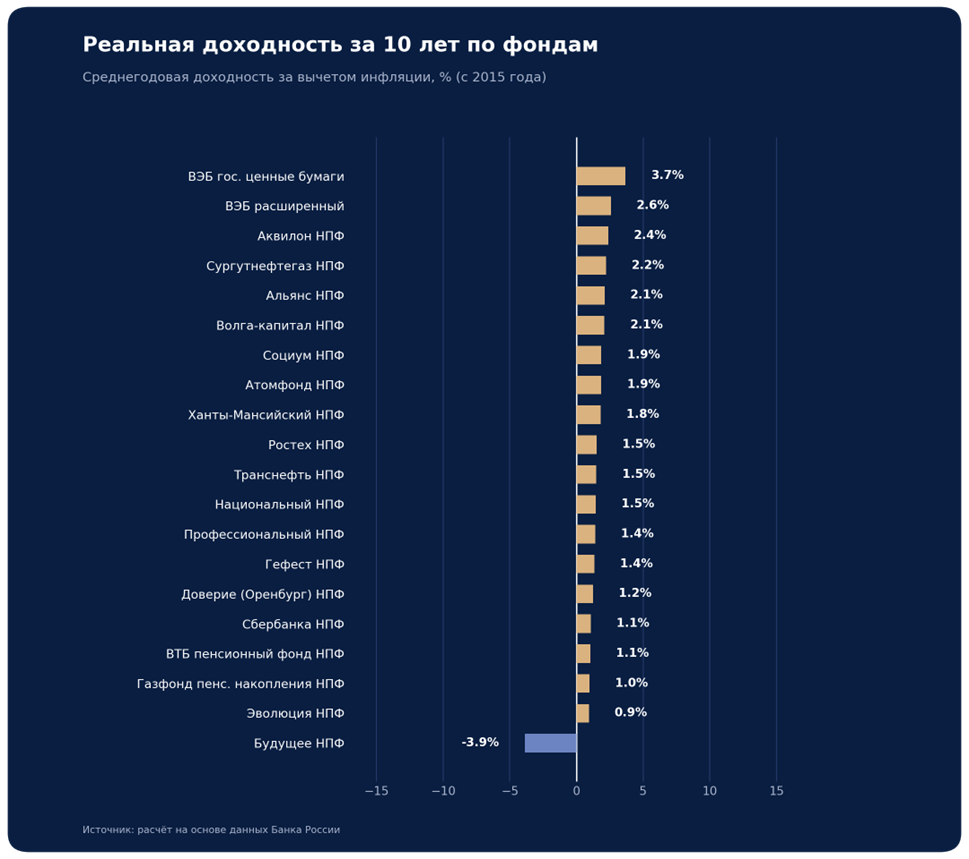
| Фонд / портфель | Реальная доходность 10 лет | Реальная доходность 5 лет |
| ВЭБ гос. ценные бумаги | 3,67% | 1,33% |
| ВЭБ расширенный | 2,58% | -0,72% |
| Аквилон НПФ | 2,40% | 0,29% |
| Сургутнефтегаз НПФ | 2,21% | -0,08% |
| Альянс НПФ | 2,12% | 0,66% |
| Волга-капитал НПФ | 2,10% | 0,11% |
| Социум НПФ | 1,87% | -0,24% |
| Атомфонд НПФ | 1,87% | 0,99% |
| Ханты-Мансийский НПФ | 1,82% | 0,19% |
| Ростех НПФ | 1,52% | -0,21% |
| Транснефть НПФ | 1,50% | 0,23% |
| Национальный НПФ | 1,46% | -0,90% |
| Профессиональный НПФ | 1,42% | 0,63% |
| Гефест НПФ | 1,35% | -1,60% |
| Доверие (Оренбург) НПФ | 1,25% | -0,43% |
| Сбербанка НПФ | 1,07% | -1,09% |
| ВТБ пенсионный фонд НПФ | 1,06% | -1,50% |
| Газфонд пенсионные накопления НПФ | 0,97% | -1,90% |
| Эволюция НПФ | 0,94% | -2,07% |
| Будущее НПФ | -3,87% | -3,24% |
Почему результаты НПФ в целом такие скромные
Конфликт интересов
Одна из вероятных ключевых причин слабых результатов — стремление фондов действовать в интересах собственных учредителей, а не только вкладчиков. По закону доля ценных бумаг, эмитированных аффилированными с фондом лицами — управляющей компанией, специализированным депозитарием, актуарием, — не должна превышать 10% инвестиционного портфеля (ст. 36.15 закона № 75-ФЗ «О негосударственных пенсионных фондах»). Но насколько последовательно это ограничение соблюдается на практике, оценить со стороны затруднительно — тем более что возможны и более сложные, формально неочевидные схемы косвенной аффилированности. С 2025 года Банк России обязал НПФ выявлять и раскрывать конфликты интересов (указание ЦБ № 6883-У), но пока подробную практику по этой теме демонстрируют лишь единичные фонды.
Устройство комиссий
Большая часть портфелей НПФ вложена в облигации — инструмент с изначально скромной доходностью. В этом контексте вызывает вопросы уместность комиссии за успех (успех fee), которая по своей природе больше характерна для агрессивных хедж-фондов, стремящихся обыграть рынок, а не для консервативного управления пенсионными деньгами. Показателен пример ВЭБ.РФ, где применяется лишь небольшая комиссия от объёма активов под управлением, а успех fee отсутствует вовсе.
Требование безубыточности
Ещё одно системное ограничение — требование фактической безубыточности на пятилетнем окне. Для накопительной системы это спорная конструкция: она сильно связывает руки управляющим. Гарантированной доходности в инвестициях не существует в принципе — есть лишь разные уровни вероятности результата. Чтобы хотя бы защитить деньги от инфляции на длинном горизонте, обычно необходимо принимать на себя разумный риск. Если бы регулятор смягчил это требование, у фондов появилось бы больше возможностей направлять портфель в акции и другие инструменты, которые на длинных сроках чаще обгоняют инфляцию, чем облигации.
Что делать, если ваши накопления в одном из НПФ
С учётом действующих ограничений и структуры комиссий ждать от отрасли принципиально иных результатов в ближайшее время вряд ли стоит. Есть три основных альтернативы, которые стоит сравнить между собой:
- Оставить средства в текущем фонде — если устраивает динамика конкретно вашего НПФ.
- Перевести накопления в СФР под управление государственной УК ВЭБ.РФ, либо выбрать частную управляющую компанию в рамках СФР.
- Перевести средства в систему Программы долгосрочных сбережений (ПДС) — но это решение не универсально и подходит не всем: стоит заранее оценить свою ситуацию, прежде чем переводить деньги в ПДС просто «на автомате».
Перевести накопления из одного НПФ в другой без потери инвестиционного дохода обычно можно раз в 5 лет — стоит заранее уточнить у фонда дату ближайшей фиксации результата. Заявление о переводе подаётся через СФР или портал Госуслуг. Для перевода накоплений в ПДС в рамках того же НПФ нужно заключить договор ПДС и подать в фонд отдельное заявление; по разъяснениям Банка России, сам перевод происходит на следующий год после подачи заявления.
Дисклеймер
Материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией. Рейтинг отражает исключительно историческую доходность фондов и не учитывает их надёжность отдельно. Прошлые результаты не гарантируют аналогичной динамики в будущем. Перед принятием решения о переводе пенсионных накоплений рекомендуется уточнить актуальные условия и сроки фиксации результата непосредственно у вашего фонда.
 IPG в Telegram




 Получить