Налоговое планирование на пенсии в России: 8 моментов, которые нельзя упустить
Выход на пенсию освобождает от рабочего графика, но не отменяет необходимости считать налоги — а в некоторых случаях делает эти расчёты даже более значимыми, чем во время активной трудовой жизни. Прогрессивная шкала НДФЛ, правила наследования пенсионных накоплений, льготы по долгосрочному владению активами и специальные вычеты для пенсионеров — восемь тем, которые стоит обсудить с финансовым консультантом заранее, а не постфактум.
1. Порядок использования разных типов счетов
Если у вас есть несколько инвестиционных и накопительных счетов, порядок их использования и вывода средств напрямую влияет на итоговую налоговую нагрузку.
| Тип счёта | Особенность | Когда использовать в первую очередь |
| ИИС-3 | Совмещает вычет на взносы и освобождение дохода от налога, но деньги заморожены на длительный срок (от 5 лет с постепенным увеличением до 10 лет к 2031 году) | Для новых длинных вложений, если горизонт заведомо больше минимального срока |
| Брокерский счёт + ЛДВ | Освобождение от НДФЛ прибыли от продажи бумаг при владении от 3 лет, до 3 млн ₽ за каждый год владения | Для бумаг, купленных давно и готовых к продаже без спешки |
| ПДС / НПФ | Вычет на взносы, софинансирование от государства, защита от взыскания и раздела при разводе | Для долгосрочных консервативных накоплений с горизонтом от 15 лет |
Готового универсального рецепта здесь нет — оптимальная последовательность зависит от срока, оставшегося до момента, когда деньги реально понадобятся, и от того, насколько вы уже используете вычеты по другим основаниям (лимит 400 000 ₽ в год общий для взносов на ИИС-3 и ПДС, между собой они не складываются).
2. Льгота на долгосрочное владение (ЛДВ): планируем сроки продажи
Если ценные бумаги находятся в собственности на обычном брокерском счёте (не на ИИС) более трёх лет, прибыль от их продажи освобождается от НДФЛ — в пределах 3 млн ₽ за каждый полный год владения.
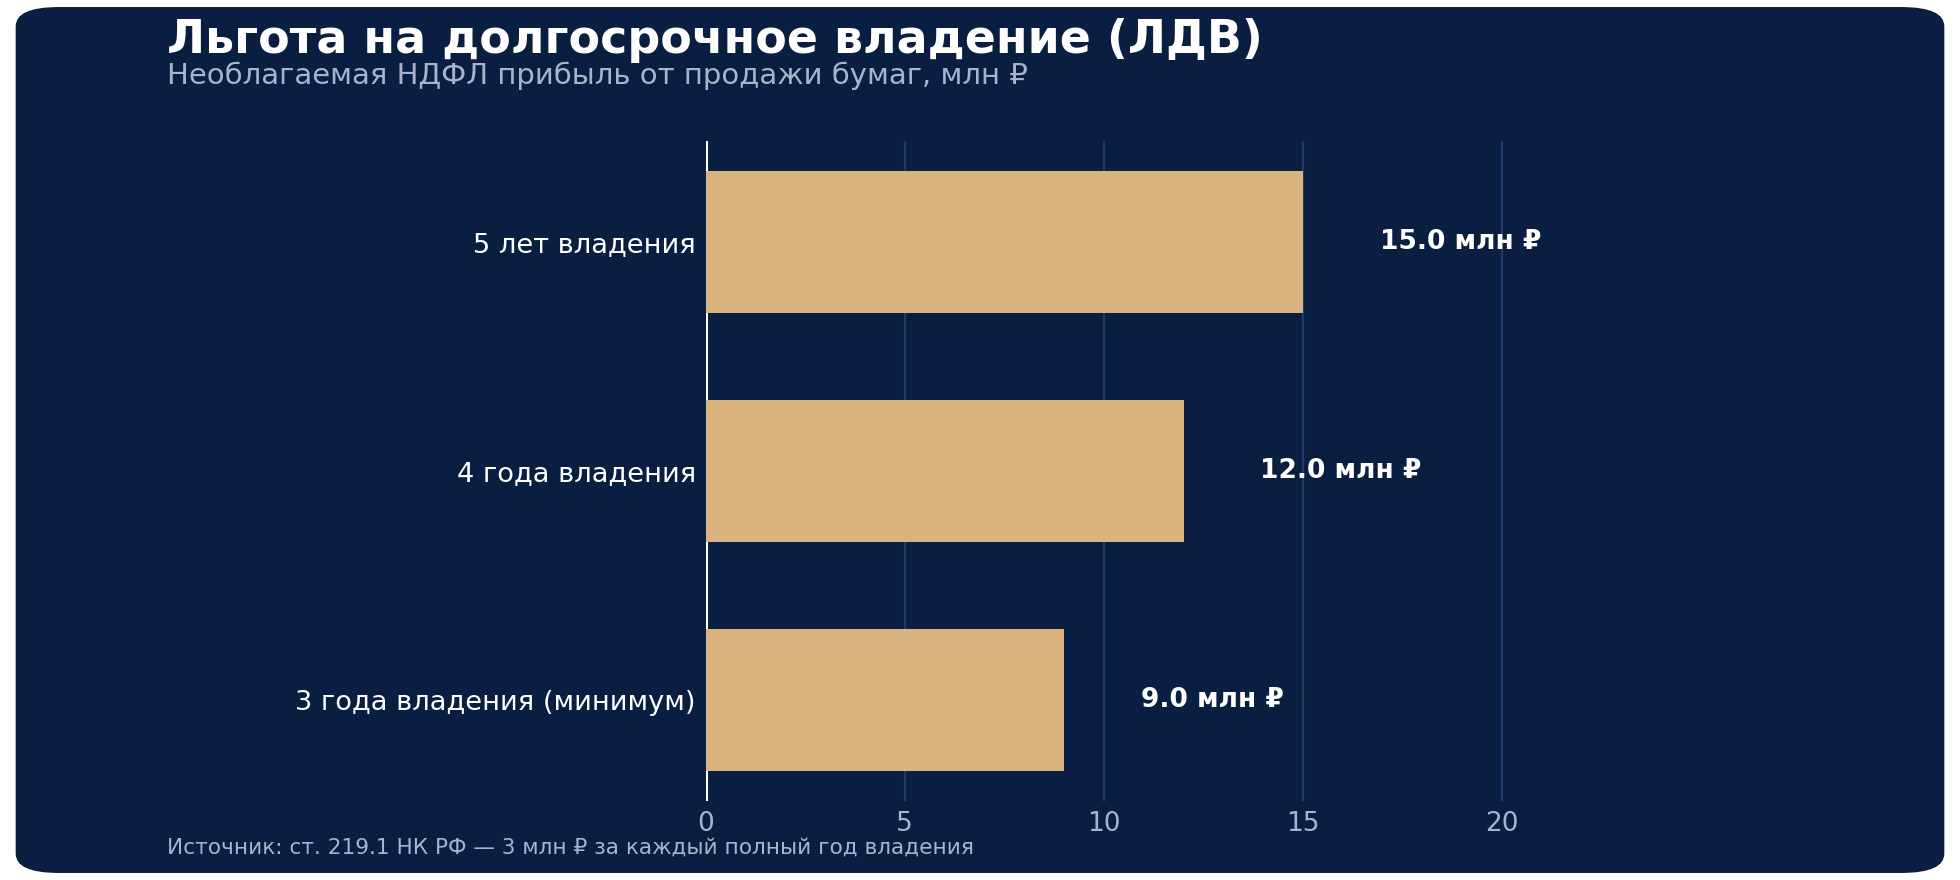
При владении бумагами три года необлагаемая сумма прибыли составляет 9 млн ₽, при четырёх годах — 12 млн ₽, и так далее. Льгота не распространяется на дивиденды и на бумаги, приобретённые до 2014 года, а также на «народные» облигации ОФЗ-н, и не суммируется с вычетом по ИИС на один и тот же актив. Большинство брокеров применяют льготу автоматически, но если этого не произошло, вернуть уплаченный налог можно, подав декларацию 3-НДФЛ в течение трёх лет после продажи бумаг.
Практический вывод для тех, кто выходит на пенсию: если до трёхлетнего срока владения активом осталось всего несколько месяцев, а крупная сумма не нужна прямо сейчас, часто разумнее подождать — экономия на налоге может оказаться существеннее, чем любые краткосрочные соображения.
3. Прогрессивная шкала НДФЛ и планирование крупных доходов
С 2025 года в России действует пятиступенчатая шкала НДФЛ: повышенная ставка применяется не ко всему годовому доходу, а только к сумме, превышающей очередной порог.
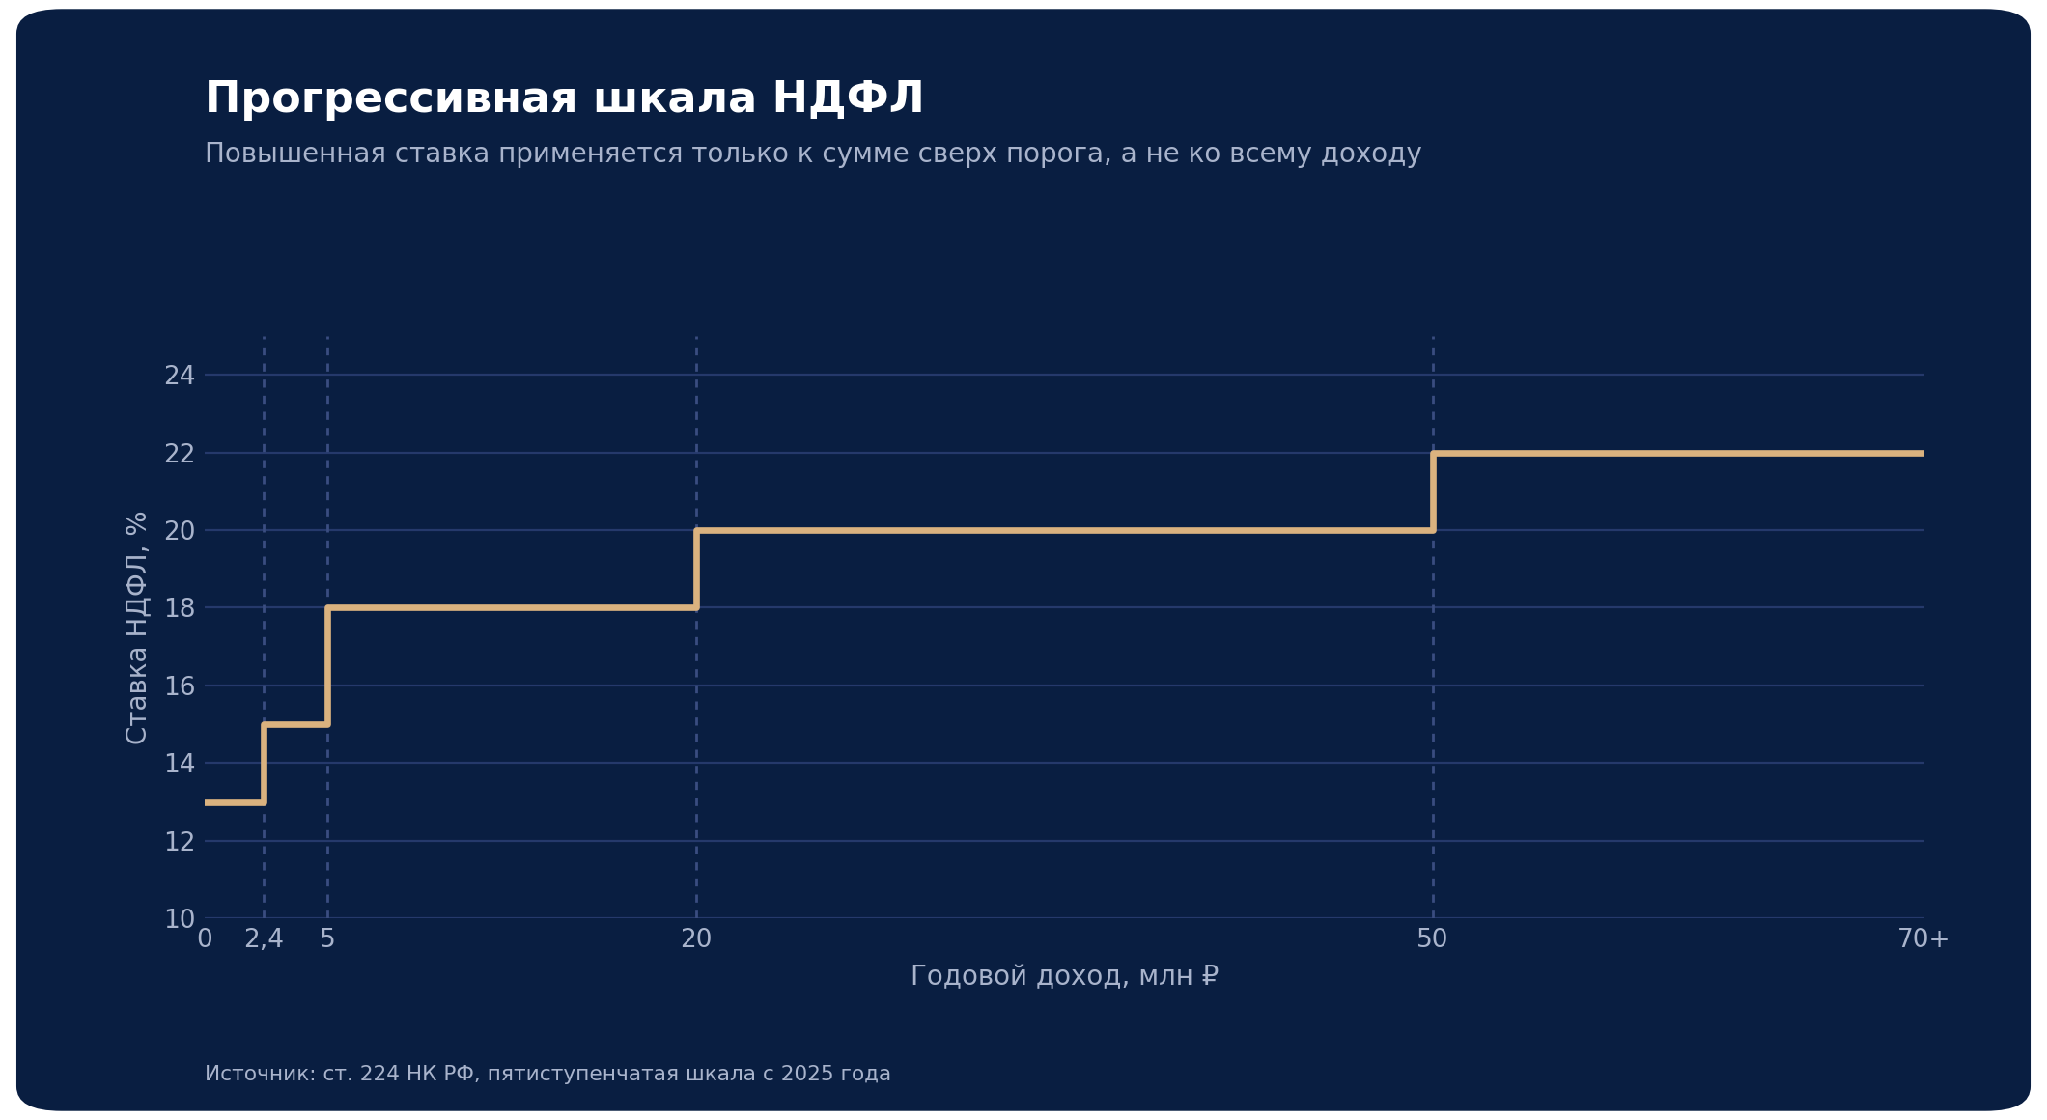
Ставка 13% сохраняется для дохода до 2,4 млн ₽ в год, 15% — для части дохода от 2,4 до 5 млн ₽, 18% — от 5 до 20 млн ₽, 20% — от 20 до 50 млн ₽, и 22% — для части дохода свыше 50 млн ₽ в год. Для отдельных видов дохода — дивидендов, процентов по вкладам, доходов от продажи имущества — действуют собственные, более простые пороги (обычно 13% до 2,4 млн ₽ и 15% сверх этой суммы), которые не складываются с зарплатой и другими активными доходами в общую базу.
Практическое следствие для тех, кто распоряжается крупными активами на пенсии: продажу недвижимости, закрытие крупного депозита или реализацию портфеля ценных бумаг по возможности стоит распределять на несколько лет, а не проводить одной операцией — это снижает риск попадания части дохода в более высокую ступень шкалы.
4. Что из пенсии наследуется, а что нет
Здесь скрывается один из самых недооценённых моментов планирования: два основных компонента российской пенсии ведут себя после смерти получателя принципиально по-разному.
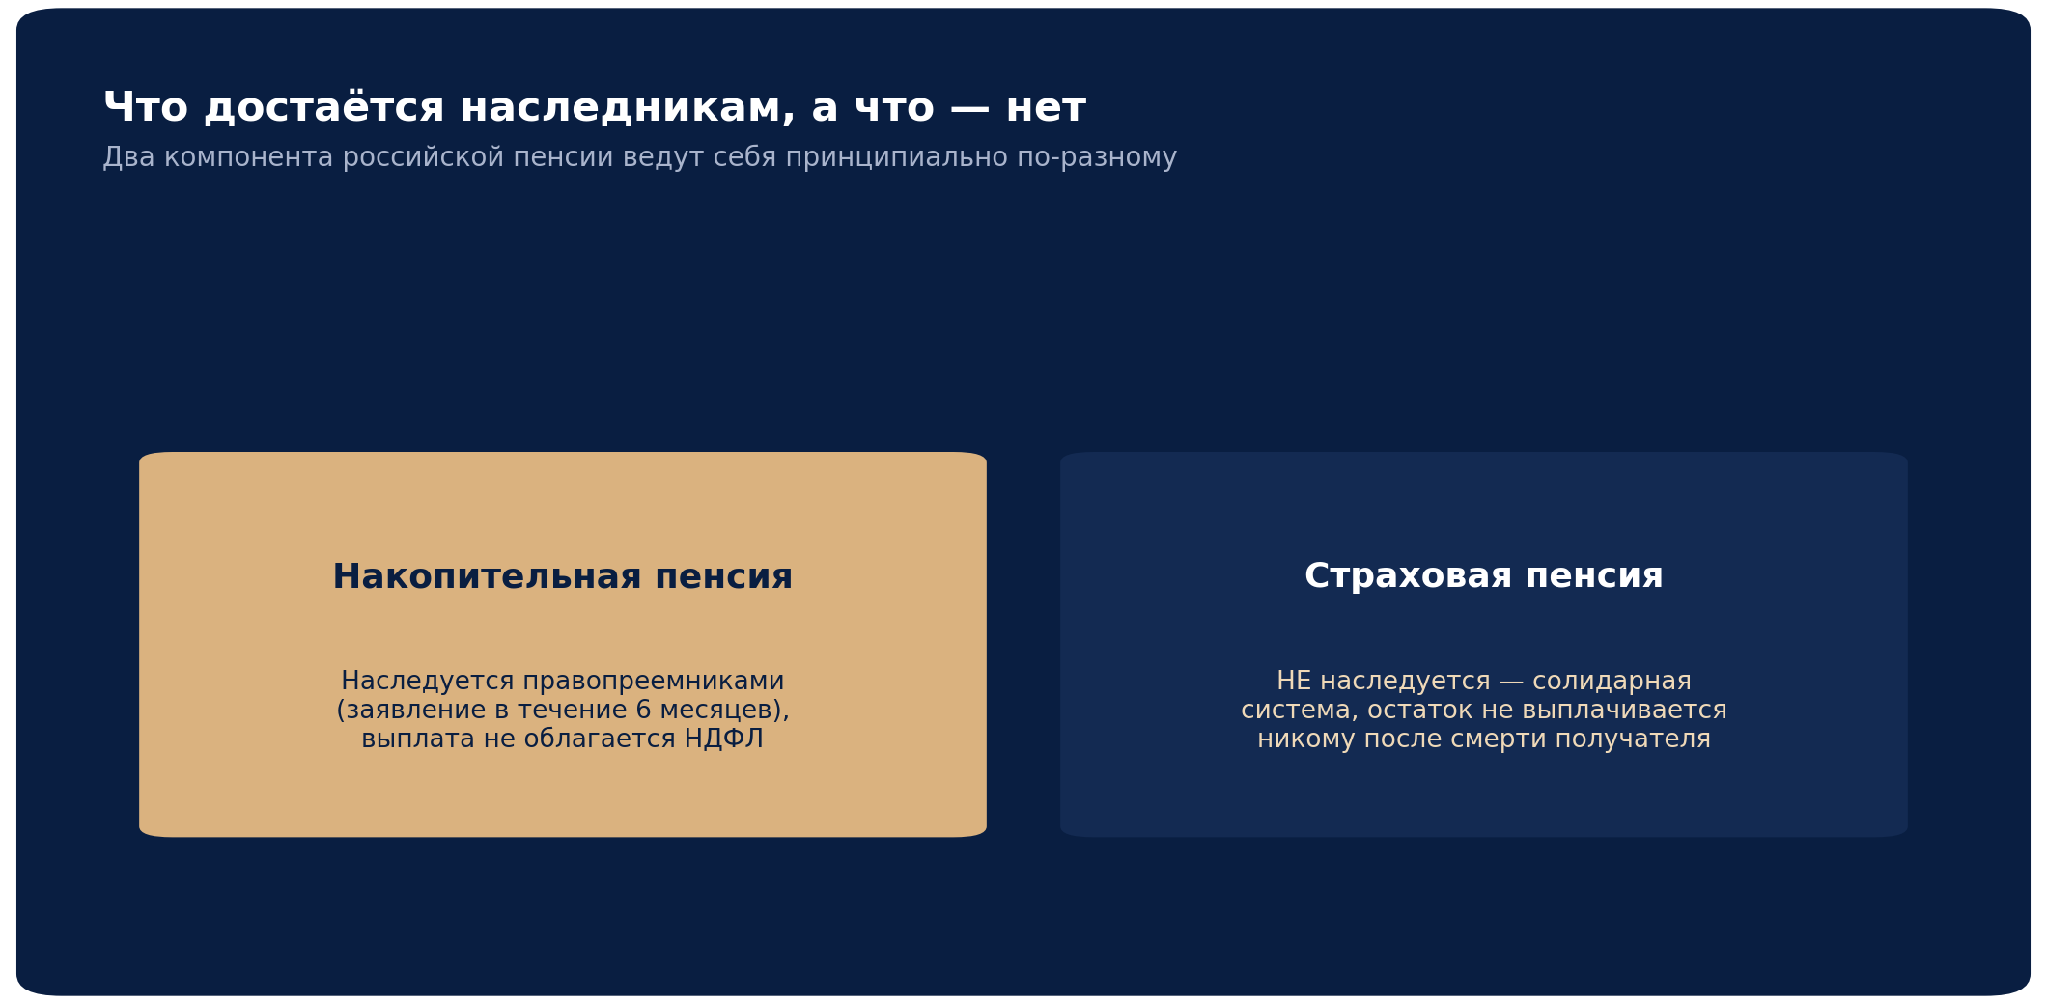
Накопительная пенсия — это реальные средства на именном счёте, и в случае смерти застрахованного лица они не входят в наследственную массу, но передаются правопреемникам по отдельной процедуре: заявление нужно подать в Социальный фонд России или в НПФ в течение шести месяцев со дня смерти. Если правопреемники не были определены заранее, ими по закону становятся дети, супруг и родители, а при их отсутствии — братья, сёстры, дедушки, бабушки и внуки. Сама выплата правопреемникам не облагается НДФЛ.
Страховая пенсия устроена иначе: это часть солидарной системы, и после смерти получателя её остаток попросту не существует — он не переходит ни к кому. Наследникам может быть выплачена лишь начисленная, но ещё не полученная сумма за последний месяц жизни пенсионера, но не «остаток» пенсии как таковой. Разница принципиальна для планирования: чем больше личных накоплений в виде НПФ, ПДС или инвестиционного портфеля — тем больше в итоге может достаться семье, тогда как страховая часть пенсии эту функцию не выполняет вовсе.
5. Программа долгосрочных сбережений: вычет и защита средств
Программа долгосрочных сбережений (ПДС), доступная с 2024 года, сочетает сразу несколько налоговых и защитных механизмов, которые особенно полезны на горизонте подготовки к пенсии.
- Софинансирование от государства — в первые годы участия в программе, в зависимости от размера личных взносов и среднемесячного дохода участника.
- Налоговый вычет на взносы — с базы до 400 000 ₽ в год, что даёт возврат от 13% до 22% в зависимости от применимой к доходу гражданина ставки НДФЛ.
- Инвестиционный доход внутри программы не облагается НДФЛ в пределах 30 млн ₽ прибыли.
- Средства защищены от взыскания третьими лицами и не подлежат разделу при разводе.

Сохранность средств по ПДС гарантирована Агентством по страхованию вкладов в пределах 2,8 млн ₽ — вдвое выше стандартного лимита по обычному банковскому вкладу (1,4 млн ₽). При этом переведённые в ПДС средства накопительной пенсии, а также сумма государственного софинансирования и начисленный на них доход, защищены и вовсе без ограничения по сумме.
6. Планирование наследства: налога нет, но есть нюансы
Специального налога на наследство в России не существует с 2006 года — это отличает российскую систему от многих стран, где действует федеральный или региональный налог на крупные наследственные массы. Но это не означает, что вопрос закрыт полностью.
| Ситуация | Налоговые последствия |
| Наследование любого имущества | Налога на наследство в России нет с 2006 года — платится только нотариальный тариф |
| Дарение между близкими родственниками | НДФЛ не уплачивается |
| Дарение между людьми, не являющимися близкими родственниками | Получатель платит НДФЛ по стандартной ставке от стоимости подарка (кроме денег — денежные подарки не облагаются налогом в любом случае) |
| Продажа унаследованного имущества позже | Облагается НДФЛ по общим правилам; для расчёта налоговой базы учитывается либо документально подтверждённая стоимость приобретения наследодателем, либо рыночная стоимость на момент открытия наследства |
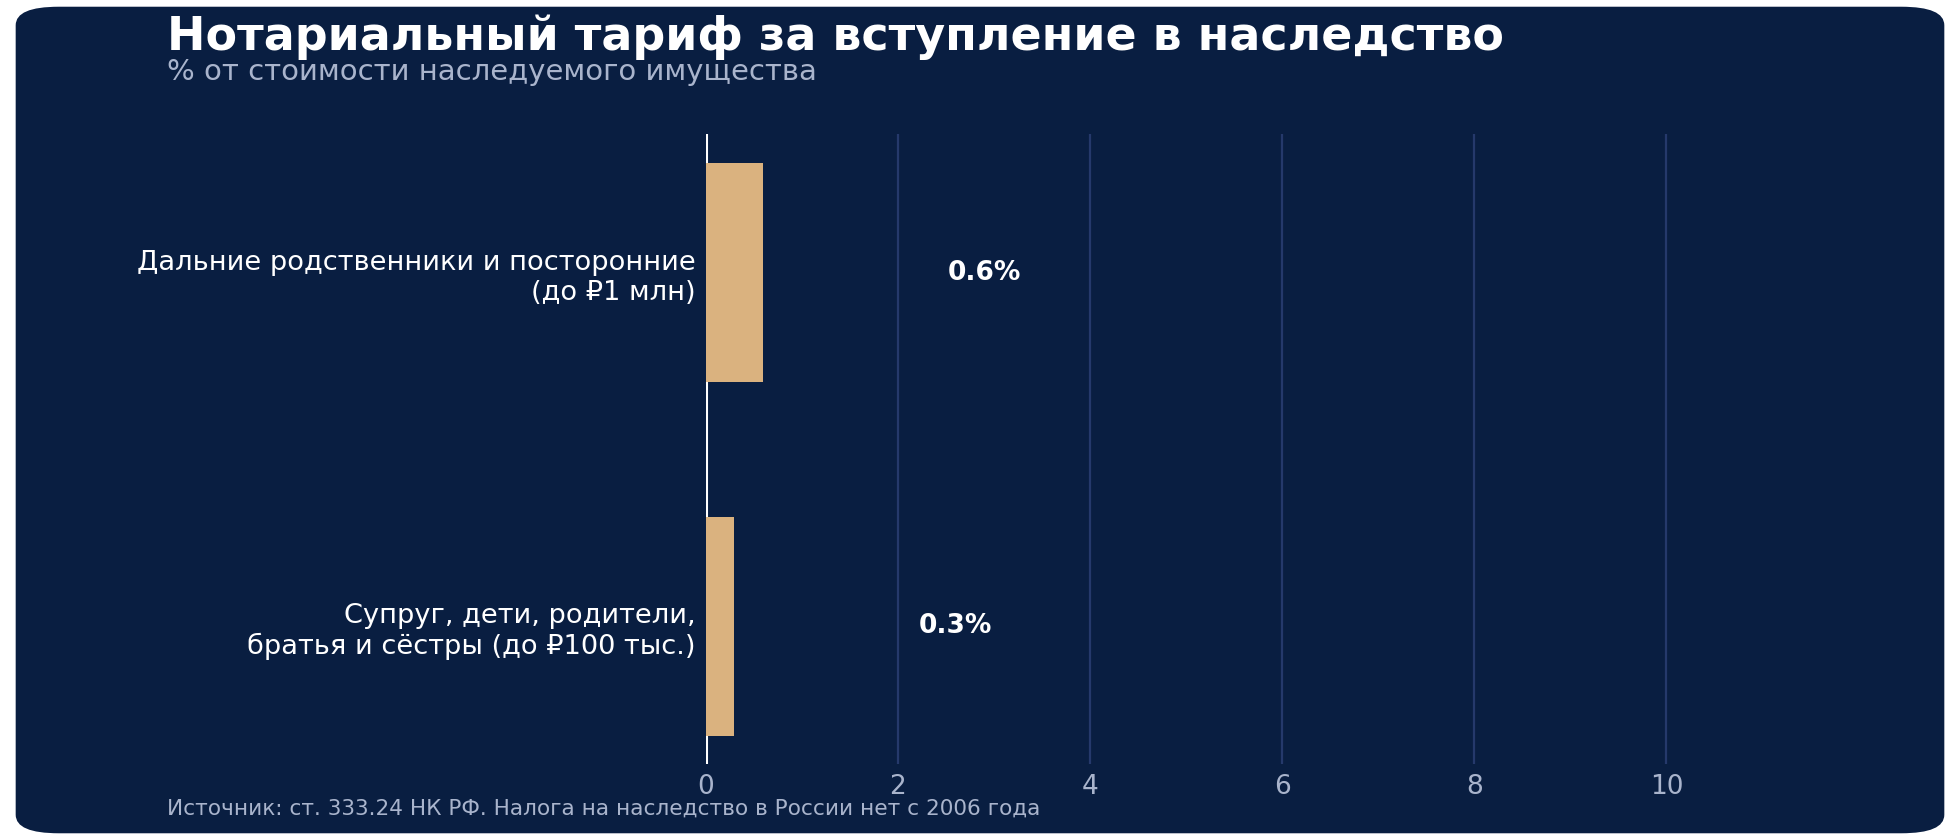
При вступлении в наследство уплачивается государственная пошлина за нотариальные действия: 0,3% от стоимости имущества для близких родственников (супруг, дети, родители, полнородные братья и сёстры) с максимальным ограничением в 100 000 ₽, и 0,6% для остальных наследников — с ограничением в 1 000 000 ₽. Отдельный практический момент касается унаследованных ценных бумаг и недвижимости: при их последующей продаже для расчёта налоговой базы учитывается либо документально подтверждённая стоимость приобретения наследодателем, либо, если подтвердить её невозможно, рыночная стоимость актива на момент открытия наследства — поэтому сохранение документов о покупке активов имеет прямое значение для будущих налоговых обязательств наследников.
7. Налоговые вычеты, доступные пенсионерам
| Вычет | Особенность для пенсионеров |
| Имущественный вычет при покупке жилья | Уникальная льгота: пенсионер может перенести неиспользованный остаток вычета на три года, предшествующих году образования остатка — даже если в текущем году налогооблагаемого дохода нет (п. 10 ст. 220 НК РФ) |
| Социальный вычет на лечение и лекарства | Доступен, если у пенсионера есть налогооблагаемый доход (например, от сдачи жилья в аренду или инвестиций) — сама пенсия НДФЛ не облагается и вычет с неё получить нельзя |
| Вычет по ПДС и ИИС-3 | Общий лимит базы — 400 000 ₽ в год; возврат от 13% до 22% в зависимости от ставки, применимой к доходу гражданина |
| Вычет на благотворительность | До 25% от суммы облагаемого налогом дохода за год |
Самая недооценённая из перечисленных льгот — право пенсионера перенести имущественный вычет по жилью на три предшествующих года, которого лишены обычные работающие налогоплательщики. Если пенсионер купил квартиру уже после выхода на пенсию и не имеет текущего налогооблагаемого дохода, он всё равно может вернуть НДФЛ, уплаченный за три года до образования права на вычет, — этой возможностью пользуются далеко не все, кто имеет на неё право.
8. Благотворительность как способ снизить налоговую базу
Пожертвования благотворительным и социально ориентированным некоммерческим организациям дают право на социальный налоговый вычет в размере фактических расходов, но не более 25% от суммы годового дохода, облагаемого по стандартной ставке. Для тех, у кого сохраняется налогооблагаемый доход на пенсии — например, от сдачи недвижимости в аренду или от инвестиционного портфеля, — этот механизм позволяет одновременно поддержать значимые для себя инициативы и законно снизить налоговую нагрузку.
Планировать никогда не рано
Российская система налогообложения устроена иначе, чем во многих других странах: нет налога на наследство, а прогрессивная шкала НДФЛ существенно мягче, чем во многих юрисдикциях. Но это не значит, что налоговое планирование на пенсии не имеет значения — правильный порядок использования счетов, своевременное применение льготы на долгосрочное владение, понимание разницы между накопительной и страховой частью пенсии и использование доступных вычетов способны заметно повлиять на то, сколько денег в итоге останется у вас и у ваших наследников. Конкретная стратегия всегда зависит от структуры ваших активов, состава семьи и горизонта планирования — и именно поэтому эти вопросы стоит прорабатывать заранее вместе с финансовым консультантом.
Дисклеймер
Материал носит информационный характер и не является индивидуальной налоговой или юридической консультацией. Приведённые ставки, пороги и условия (шкала НДФЛ, параметры ЛДВ, ПДС, размеры нотариальных тарифов) соответствуют законодательству РФ на момент подготовки материала и могут измениться. Перед принятием решений о структуре счетов, сроках продажи активов или планировании наследства необходима консультация с квалифицированным финансовым и налоговым специалистом с учётом вашей конкретной ситуации.
 IPG в Telegram




 Получить