Российские экспортёры и влияние курса рубля на акции
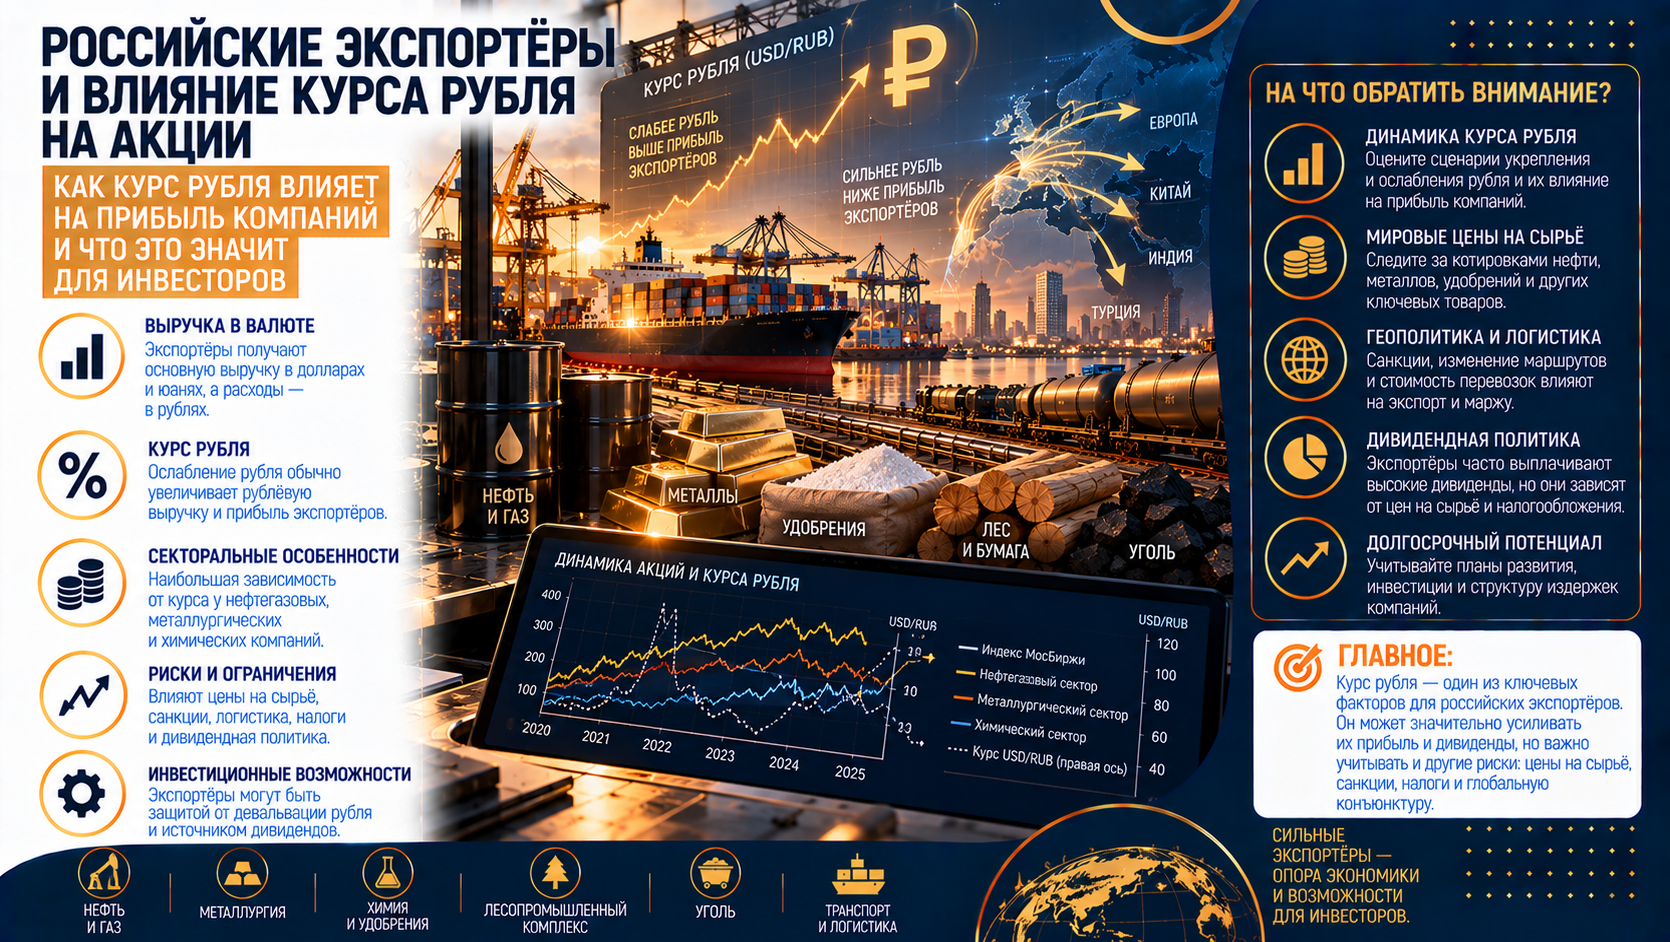
Акции российских экспортёров часто рассматривают как способ снизить зависимость сбережений от крепости рубля. У такой идеи есть экономическое основание: зарубежные продажи могут приносить больше рублей после пересчёта валютной выручки, тогда как часть расходов остаётся рублёвой. Но связь между курсом, прибылью компании и доходом акционера проходит через несколько этапов. На каждом из них валютный выигрыш способен уменьшиться или исчезнуть.
Для оценки экспортёра нужно одновременно учитывать цену его продукции, объём поставок, структуру затрат, валюту долга и инвестиционную программу. Даже заметное ослабление рубля не гарантирует роста дивидендов или котировок. Наиболее устойчивой выглядит компания, которая сохраняет денежный поток при разных сочетаниях курса и сырьевых цен, а её биржевая оценка оставляет запас на ошибку в прогнозе.
Как валютная выручка превращается в рублёвую
Упрощённый расчёт экспортной выручки выглядит так: фактическая цена реализации в валюте × количество проданного товара × курс перевода в рубли. Если два первых множителя не меняются, увеличение количества рублей за единицу валюты повышает рублёвые продажи. При укреплении рубля тот же объём валютной выручки, наоборот, превращается в меньшую сумму рублей.
Валюта ценового ориентира, валюта расчётов и валюта отчётности могут различаться. Товар способен оцениваться относительно долларовой котировки, оплачиваться в юанях и отражаться в рублёвой отчётности. Переход на другую валюту платежа сам по себе не устраняет зависимость от мировых цен. Для расчёта нужны условия контракта, применяемые курсы и даты пересчёта; одна только доля долларовых поступлений не описывает весь валютный риск.
Биржевая цена сырья тоже не равна цене, полученной продавцом. На результат влияют качество продукции, скидки покупателю, условия доставки и состав продаж. У многопрофильной группы экспортные направления соседствуют с внутренними. Часть российских цен может зависеть от экспортной альтернативы, но это не превращает всю внутреннюю выручку в валютную.
Почему реакция на курс различается по отраслям
| Отрасль | Как действует валютный фактор | Что может изменить результат |
|---|---|---|
| Нефть и газ | Пересчёт экспортных цен в рубли влияет на доходы от зарубежных поставок | Скидки, налоги, условия контрактов, стоимость доставки и доля переработки |
| Цветные металлы | Мировые цены и курс определяют рублёвую стоимость металлов в продажах | Состав выпуска, затраты на сырьё и энергию, ремонты и инвестиции |
| Чёрная металлургия | Эффект зависит от экспортной доли и связи внутренних цен с внешними | Российский спрос, загрузка мощностей, торговые ограничения и логистика |
| Минеральные удобрения | Зарубежные цены и курс влияют на рублёвую выручку от экспорта | Цены сырья, сезонность спроса, расходы на перевозку и сроки оплаты |
| Золотодобыча | Цена золота в рублях зависит и от мирового рынка, и от курса | Содержание металла в руде, объём добычи, себестоимость и освоение месторождений |
Сравнивать компании одной отрасли только по экспортной доле недостаточно. Предприятие с собственным сырьём и устойчивой логистикой может переносить валютные колебания иначе, чем производитель, закупающий значительную часть компонентов. У золотодобытчика важна цена металла, даже если продажа проходит внутри России. У металлургической группы решающим иногда оказывается состояние внутреннего строительства, а не курс сам по себе.
Расчёт влияния курса на выручку и прибыль
Рассмотрим условную компанию, продающую за период 10 млн единиц продукции по 100 долларов. При курсе 90 рублей за доллар выручка равна 90 млрд рублей. Валютные операционные затраты составляют 20 долларов на единицу, или 18 млрд рублей. Прочие операционные расходы, включая амортизацию, равны 50 млрд рублей. Прибыль до процентов и налога на прибыль составляет 22 млрд рублей. Других доходов и расходов в модели нет.
Во втором варианте меняется только курс: доллар стоит 108 рублей, на 20% больше. В третьем одновременно снижаются цена товара и объём продаж, а рублёвые расходы увеличиваются. Валютные затраты на единицу во всех случаях остаются равными 20 долларам. Сравниваются одинаковые по длительности периоды; величины заданы для иллюстрации, а не для прогноза конкретного бизнеса.
| Показатель | Исходный вариант | Меняется только курс | Курс и ухудшение условий |
|---|---|---|---|
| Объём продаж, млн единиц | 10 | 10 | 9 |
| Цена реализации, $ за единицу | 100 | 100 | 85 |
| Курс, ₽ за $ | 90 | 108 | 108 |
| Выручка, млрд ₽ | 90 | 108 | 82,62 |
| Валютные расходы в рублях, млрд ₽ | 18 | 21,6 | 19,44 |
| Прочие рублёвые расходы, млрд ₽ | 50 | 50 | 55 |
| Прибыль до процентов и налога, млрд ₽ | 22 | 36,4 | 8,18 |
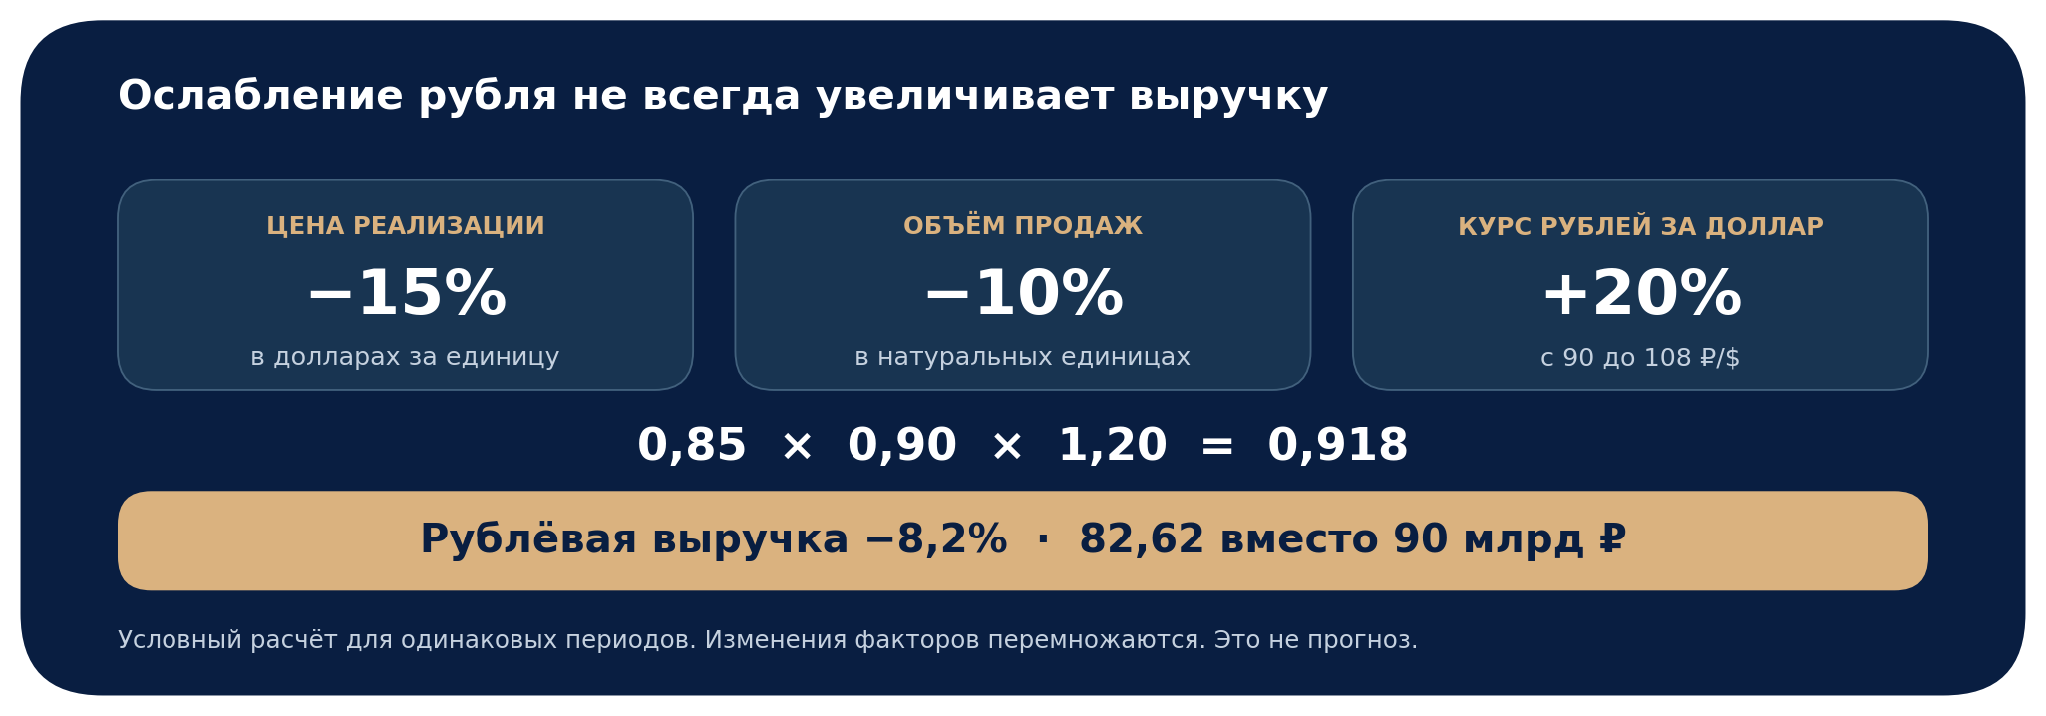
При изменении одного курса прибыль растёт с 22 до 36,4 млрд рублей, примерно на 65,5%. Она увеличивается быстрее выручки благодаря неизменной рублёвой части расходов. Но в третьем варианте снижение цены на 15% и объёма на 10% перекрывает валютную поддержку. Выручка падает до 82,62 млрд рублей, а прибыль — до 8,18 млрд, примерно на 62,8%. Складывать проценты изменения цены, объёма и курса здесь нельзя: их коэффициенты перемножаются.
Какие расходы поглощают валютный выигрыш
Слабый рубль способен повысить стоимость импортного оборудования, запасных частей и отдельных услуг. У поставщика с рублёвым договором тоже могут быть валютные затраты, которые постепенно перейдут в цену. Поэтому предположение о постоянных рублёвых расходах полезно для короткой расчётной модели, но редко подходит для прогноза на несколько лет.
Дополнительное давление создают зарплаты, внутренние тарифы и ремонт. Рост номинальной выручки не означает такого же увеличения покупательной способности прибыли: подорожание оборудования делает расширение производства дороже. Важно отдельно оценивать текущие расходы и будущие капитальные вложения. Валютный эффект может улучшить отчёт о прибыли и одновременно увеличить стоимость ещё не завершённого проекта.
Налоговые механизмы и условия обязательных платежей также различаются по отраслям. Для сырьевого бизнеса часть выгоды от изменения цен и курса может перераспределяться через налоговую нагрузку. В оценке нужно использовать действующие правила конкретной компании и вида деятельности. Механически переносить процент роста выручки на чистую прибыль без пересчёта налогов нельзя.
Как валюта долга меняет результат
У экспортёра валютный долг может частично соответствовать валютным поступлениям. Надёжность такой естественной компенсации зависит от того, насколько совпадают валюты, суммы и сроки. Долларовая цена товара и юаневый кредит не дают точного совпадения: сохраняется риск изменения курса юаня к доллару. Если платёж кредитору наступает раньше поступления выручки, появляется и потребность в промежуточном финансировании.
В условном примере долг 500 млн долларов при курсе 90 рублей отражается суммой 45 млрд рублей, а при курсе 108 — уже 54 млрд. Обязательство в долларах не изменилось, но его рублёвый эквивалент вырос на 9 млрд. Переоценка сама по себе не означает немедленного денежного платежа. При этом будущие выплаты требуют валюты либо соответствующей суммы рублей, поэтому игнорировать такое изменение тоже нельзя.
Валютные деньги на счетах могут компенсировать часть обязательств, если доступны для платежа в нужный момент. Проверять следует не только чистый долг, но и валютный состав активов и пассивов, ограничения на использование средств и график погашений. Сопоставление общей суммы денег с общим долгом способно скрыть несовпадение валют и сроков.
Почему курс на конец года не объясняет всю отчётность
Доходы возникают по мере продаж в течение периода. Для анализа валютного эффекта нужен курс, соответствующий этим операциям; простой средний курс служит лишь приближением и может искажать результат при сезонности поставок. Сильное движение валюты в последние дни года не означает, что по новому курсу была получена вся годовая выручка.
В отчётности важно различать функциональную валюту бизнеса и валюту представления результатов. МСФО связывает функциональную валюту с основной экономической средой, в которой компания получает и расходует деньги. Сам выбор рублей или долларов для представления отчётности не меняет экономику продаж. При сравнении компаний нужно отделять результат деятельности от эффектов валютного пересчёта. Правила валютного учёта МСФО IAS 21
Экспортная отгрузка ещё не означает получение денег
Для российского экспортёра существенны доступность транспортного маршрута, работа платёжной цепочки и сроки расчётов с покупателями. Более высокая цена продажи может сопровождаться дополнительной скидкой за условия поставки, ростом транспортных расходов или увеличением отсрочки оплаты. Оценивать нужно сумму и срок фактического поступления денег после связанных расходов.
Если покупатели платят позже, компания вынуждена финансировать производство следующей партии до получения денег за предыдущую. Растёт дебиторская задолженность и потребность в оборотном капитале. Это помогает объяснить ситуацию, когда выручка и прибыль увеличиваются, а операционный денежный поток слабеет. Возможность взыскать задолженность и распоряжаться поступившими средствами имеет такое же значение, как формальная сумма продаж.
От прибыли экспортёра к дивидендам акционера
Для оценки будущих выплат нужно пройти от операционного результата к денежному потоку. EBITDA показывает результат до процентов, налогов и амортизации, но сама по себе не равна деньгам на счёте. Из денежных поступлений бизнес финансирует оборотный капитал, платит проценты и налоги, приобретает оборудование. У разных компаний определения скорректированной EBITDA и свободного денежного потока могут различаться.
В отдельной условной модели EBITDA составляет 30 млрд рублей. Денежные выплаты процентов равны 4 млрд, налога на прибыль — 6 млрд, прирост оборотного капитала требует 5 млрд, капитальные вложения — 16 млрд. При отсутствии других корректировок свободный денежный поток после этих затрат равен минус 1 млрд рублей. Погашение основного долга и дивиденды в расчёт не включены.

Отрицательный поток не означает автоматического запрета на дивиденды: компания может располагать накопленными средствами. Но финансирование выплат за счёт нового долга имеет пределы. Для устойчивости дивидендов важны инвестиционный цикл, долговая нагрузка, требования кредиторов и корпоративные решения. Даже формула дивидендной политики не превращает ожидаемую выплату в безусловное обязательство перед акционером.
Как разные факторы проявляются в реальной отчётности
У «ФосАгро» за 2025 год выручка выросла на 13%, до 573,6 млрд рублей, а скорректированная EBITDA — на 16,9%, до 199,4 млрд. Росту помогли цены реализации; укрепление рубля, напротив, ограничивало рублёвую экспортную выручку. Одновременно свободный денежный поток сократился на 26,1%, до 21,4 млрд рублей. На него повлияли инвестиции, увеличение оборотного капитала, налоговых и процентных выплат. Один и тот же период дал рост продаж и скорректированного результата при снижении свободных денег. Финансовые результаты ФосАгро за 2025 год
Есть и различие в определениях: скорректированная EBITDA «ФосАгро» исключает курсовые разницы от операционной деятельности. Без этой корректировки EBITDA за 2025 год составила 176,3 млрд рублей и снизилась на 0,4%. Поэтому заголовок о росте показателя нужно проверять по его составу. Этот пример объясняет логику анализа, но не определяет будущую доходность акций компании.
Почему улучшение бизнеса не гарантирует роста акций
Котировки отражают ожидания будущих результатов, поэтому рынок может заранее учесть слабый рубль и высокие сырьевые цены. Если фактическая прибыль окажется лучше прошлогодней, но хуже ожиданий покупателей, акции способны подешеветь. Для решения о покупке важно сопоставить текущую цену с денежным потоком при умеренных предположениях, а не только зафиксировать улучшение отчётности.
Валютное ослабление также может сопровождаться ростом инфляционных ожиданий, стоимости финансирования и требуемой инвесторами доходности. Тогда будущая прибыль экспортёра увеличивается в рублях, но рынок оценивает каждый рубль этой прибыли дешевле. Одновременно падение курса может отражать ухудшение условий внешней торговли. Один благоприятный канал воздействия на выручку не отменяет остальных изменений.
| Что проверить | Вопрос для оценки акции |
|---|---|
| Цена и объём продаж | Как меняются фактическая цена реализации и поставки, а не только мировая котировка сырья? |
| Валютная структура | Какие доходы, текущие затраты, вложения и обязательства чувствительны к каждому курсу? |
| Долг и доступные деньги | Совпадают ли валюты и сроки поступлений с выплатами и можно ли использовать имеющиеся средства? |
| Денежный поток | Хватает ли денег после оборотного капитала, налогов, процентов и необходимых инвестиций? |
| Условия торговли | Устойчивы ли маршруты, скидки покупателям, платёжные цепочки и сроки расчётов? |
| Цена акции и выплаты | Какой курс и сырьевые цены уже заложены в оценку и чем подтверждены ожидания дивидендов? |
Место экспортёров в инвестиционном портфеле
Экспортные компании могут добавить портфелю чувствительность к зарубежному спросу и валютным ценам. Однако несколько сырьевых акций способны одновременно пострадать от снижения мирового спроса, ухудшения расчётов или роста расходов. Разные названия бумаг ещё не означают независимых источников дохода. Полезно сопоставлять их с уже имеющимися позициями по общим причинам возможных потерь.
Акция экспортёра остаётся долей в бизнесе с производственными, финансовыми и корпоративными рисками. Она не обеспечивает фиксированного пересчёта вложений по валютному курсу. Если будущая цель выражена в определённой валюте и имеет жёсткий срок, это свойство особенно важно. Для долгосрочной позиции убедительнее сочетание устойчивого спроса, контролируемых расходов, доступной ликвидности и разумной цены покупки, чем ставка на одно направление движения рубля.
Дисклеймер
Материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией. Расчётные сценарии обозначены как условные и не прогнозируют будущие результаты. Упоминание компаний не является рекомендацией к покупке их акций. Инвестиции связаны с риском потери капитала. Перед принятием решения необходимо изучить отчётность и корпоративные документы, учесть применимые налоги и расходы, а также оценить соответствие вложений личным целям и допустимому риску.
 IPG в Telegram




 Получить