Доходность ОФЗ в 2026 году и риски длинных облигаций
Доходность около 28% за год по длинным облигациям федерального займа с постоянным купоном (ОФЗ-ПД) возможна при благоприятном сочетании купонных выплат и роста рыночной цены. Такой результат требует определённой цены продажи через год. Если доходности рынка останутся высокими или вырастут, итог может оказаться существенно ниже, вплоть до убытка даже после получения купонов.
У государственных облигаций есть понятный график платежей, но нет обязательства дорожать к удобной для инвестора дате. Поэтому покупку длинного выпуска стоит оценивать сразу в двух горизонтах: что произойдёт при продаже через 12 месяцев и подходит ли владение до погашения. Разобраться в разнице помогают расчёт полной суммы покупки, несколько ценовых сценариев и проверка налогового режима.
Что происходит со ставкой и почему ОФЗ могут двигаться иначе
11 сентября 2026 года Банк России сохранил ключевую ставку на уровне 14% годовых. Регулятор отметил усиление ценового давления и зависимость следующих решений от инфляции, ожиданий и других условий. Поэтому снижение ставок в будущем остаётся условием инвестиционного сценария, а не заранее установленным графиком. Решение Банка России от 11 сентября 2026 года
Ключевая ставка и доходность длинной ОФЗ описывают разные сроки и риски. Цена облигации учитывает ожидания денежной политики на годы вперёд, инфляционную неопределённость, объём государственного заимствования и спрос покупателей. Рынок способен начать расти до решения о снижении ставки, а после него остаться на месте, если смягчение уже было заложено в котировки.
Погашения других выпусков и купонные выплаты возвращают инвесторам деньги, но не обязывают их снова покупать длинные ОФЗ. Новые размещения, потребность в ликвидности и альтернативные вложения могут изменить баланс спроса и предложения. Поэтому календарь выплат полезен как дополнительный фактор, а не как доказательство будущего роста цен.
Какая доходность указана рядом с облигацией
Один и тот же выпуск может одновременно иметь купонную ставку около 12%, текущую купонную доходность около 15% и другую доходность к погашению. Разница возникает из-за цены покупки, оставшегося срока и способа расчёта. Ни один из этих показателей нельзя без оговорок назвать прибылью, которую инвестор обязательно получит за следующие двенадцать месяцев.
| Показатель | Что он отражает | Что важно учитывать |
| Ставка купона | Процент, по которому начисляется купон на номинал | У ОФЗ-ПД фиксируется условиями выпуска; не зависит от цены вашей покупки |
| Текущая купонная доходность | Годовые купоны относительно чистой рыночной цены | Не показывает изменение цены, влияние НКД, налоги и комиссии |
| Эффективная доходность к погашению | Годовую доходность полного потока платежей по цене покупки | Для сопоставимого роста конечного капитала важны реинвестирование купонов и удержание до погашения |
| Доходность за период владения | Фактический результат покупки и продажи с полученными выплатами | Зависит от цены выхода, дат, расходов и налогов |
Например, у ОФЗ 26248, код SU26248RMFS3, погашение предусмотрено 16 мая 2040 года. В карточке Московской биржи ближайшая купонная выплата указана на 2 декабря 2026 года в размере 61,08 рубля на облигацию. Эти параметры описывают конкретный выпуск. Его биржевая цена и доходность меняются, поэтому проверять их нужно на дату расчётов по сделке. Параметры ОФЗ 26248 на Московской бирже
Как из купонов и роста цены получается около 28 процентов
Рассмотрим условный пример с чистой ценой покупки 818 рублей, суммой купонов за год 122 рубля и чистой ценой продажи 928 рублей. Разница цен составляет 110 рублей. Если сложить её с купонами и разделить на 818, получится 28,36%. Такая арифметика объясняет привлекательность сценария, но пока не учитывает полную сумму покупки и расходы.
Чистая цена — это стоимость облигации без накопленного купонного дохода, или НКД. При покупке между купонными датами покупатель обычно доплачивает продавцу уже начисленную часть купона. При последующей продаже НКД, в свою очередь, получает продавец. Это элемент расчётов между владельцами, поэтому считать весь ближайший купон прибылью за короткий срок владения неправильно.
Полная цена складывается из чистой цены и НКД. К расходам на входе добавляется комиссия, а при продаже комиссия уменьшает полученную сумму. Биржевую котировку в процентах от номинала также нужно перевести в рубли: например, 81,8% при номинале 1 000 рублей означает чистую цену 818 рублей. Московская биржа — цена облигации и НКД
В дальнейшей модели НКД при покупке и продаже условно равен 30 рублям. За двенадцать месяцев поступают купоны на 122 рубля, которые не реинвестируются. Комиссия каждой сделки составляет 0,1% от суммы с НКД; иных расходов нет. Параметры иллюстративные и не являются котировкой или прогнозом конкретного выпуска.
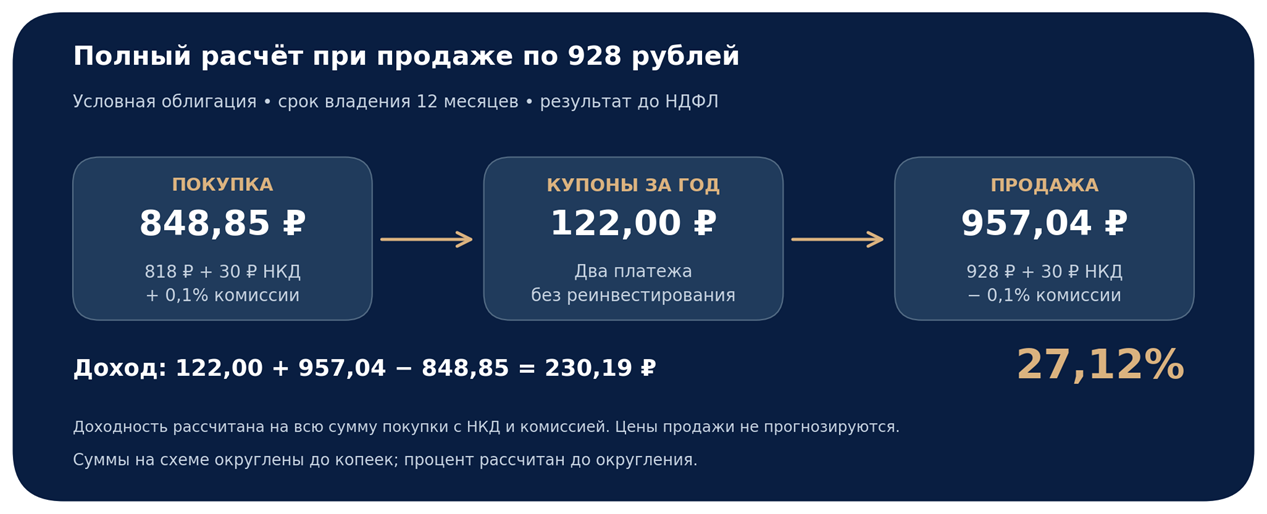
С учётом этих условий первоначальное вложение составляет 848,85 рубля, доход до налога — около 230,19 рубля, а результат за год — 27,12%. НКД на входе и выходе взаимно компенсируется в денежном доходе, но увеличивает первоначально занятую сумму. Именно поэтому даже при одинаковом НКД деление на одну только чистую цену завышает процентный результат.
Чтобы получить ровно 28% до НДФЛ при остальных неизменных условиях этой модели, чистая цена продажи должна составить примерно 935,49 рубля. Связать такую цену с конкретной будущей рыночной доходностью можно только через календарь платежей и оставшийся срок выбранной ОФЗ. Одного предположения о снижении ключевой ставки для этого недостаточно.
Пять вариантов результата при разной цене продажи
Цена выхода неизвестна в момент покупки. Полезно проверить не только её рост, но и сохранение текущего уровня, умеренное и сильное снижение. В таблице купоны, НКД и комиссия одинаковы для всех сценариев. Меняется только чистая цена продажи через двенадцать месяцев; налоговые последствия пока не учитываются.
| Чистая цена продажи | Доход за год после комиссий | Доходность до НДФЛ |
| 650 ₽ | −47,53 ₽ | −5,6% |
| 730 ₽ | 32,39 ₽ | +3,82% |
| 818 ₽ | 120,30 ₽ | +14,17% |
| 880 ₽ | 182,24 ₽ | +21,47% |
| 928 ₽ | 230,19 ₽ | +27,12% |
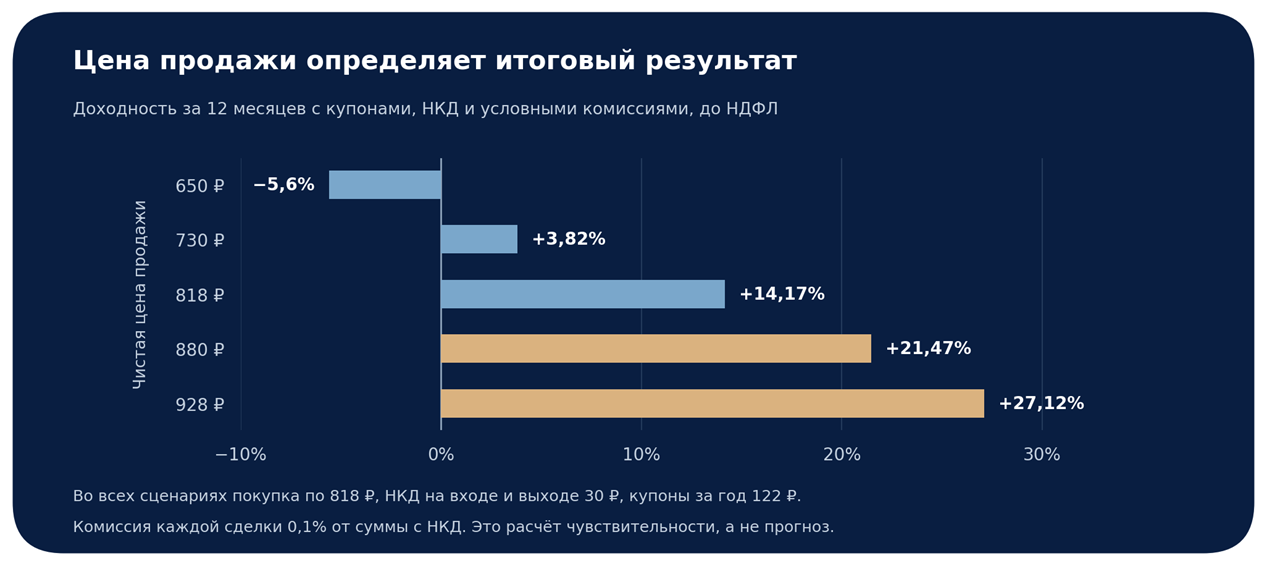
При продаже по 818 рублей инвестор получает около 14,17% до налога за счёт купонов за вычетом комиссий. При цене 650 рублей купоны уже не перекрывают падение стоимости, и результат становится отрицательным. Цена безубыточной продажи в этой модели составляет около 697,58 рубля. Это расчёт до НДФЛ, который не учитывает распределение налоговой базы между календарными годами.
Сценарий с доходом за год не следует смешивать с годовой эффективной доходностью при другом сроке сделки. Если облигация продана через восемь месяцев или полтора года, необходим пересчёт с учётом фактических дат. Для точного сравнения денежных потоков можно использовать внутреннюю доходность по датам, а для накопленного капитала отдельно учесть, что происходило с полученными купонами.
Почему длинные выпуски чувствительнее к рыночным ставкам
Когда требуемая рынком доходность снижается, фиксированные будущие платежи обычно становятся дороже. Когда доходность растёт, их текущая цена уменьшается. Для предварительной оценки чувствительности используют модифицированную дюрацию. Она отличается от календарного срока до погашения и показывает приблизительную реакцию цены на небольшое изменение доходности.
Например, при модифицированной дюрации 6 лет рост доходности на один процентный пункт приблизительно уменьшает цену на 6%, а такое же снижение доходности увеличивает её примерно на 6%. Это локальная оценка при прочих равных. Для больших изменений нужно учитывать нелинейность зависимости цены от доходности и заново дисконтировать платежи.
У двух выпусков с одинаковой датой погашения чувствительность может различаться из-за размера купона и текущей цены. Сравнивать стоит дюрацию, полную стоимость покупки, доходность и график выплат вместе. Расчёт будущей цены следует выполнять на предполагаемую дату продажи, когда часть купонов уже выплачена и срок до погашения уменьшился. Калькулятор цены и доходности Московской биржи
Что меняется при владении до погашения
У ОФЗ с постоянным купоном можно заранее определить предусмотренные выпуском платежи в рублях. Однако выражение «зафиксировать 16% на четырнадцать лет» требует уточнения. Купоны не превращаются в ежегодную выплату 16% от вложенной суммы, а часть рассчитанной доходности может приходиться на покупку ниже номинала и его последующее погашение.
Если купоны расходуются, они не увеличивают инвестированный капитал. Если их вкладывают заново, будущие ставки могут оказаться ниже первоначальных. Поэтому эффективная доходность к погашению полезна для сравнения облигаций на одинаковой методической основе, но сама по себе не гарантирует конкретной суммы капитала через много лет.
Удержание до погашения уменьшает зависимость результата от промежуточной биржевой цены при исполнении обязательств эмитентом. При этом сохраняются инфляционный риск и риск необходимости продать раньше. Государственный статус заёмщика не означает нулевого кредитного риска, не страхует от рыночного убытка и не гарантирует покупательную способность будущих рублей.
Как налоги влияют на результат обычного брокерского счёта
Для налогового резидента РФ доходы от операций с ценными бумагами в общем случае облагаются по двухступенчатой шкале: 13% в пределах 2,4 млн рублей соответствующей совокупности налоговых баз за год и 15% с превышения. Это отдельный порядок, который не нужно автоматически заменять верхней ставкой НДФЛ с зарплаты. Купоны ОФЗ также не освобождаются от налога только из-за государственного статуса эмитента. ФНС — ставки НДФЛ по инвестиционным доходам
Налоговая база по сделке определяется с учётом предусмотренных законом доходов, расходов и доступных льгот. Налог обычно рассчитывает российский налоговый агент, но сроки удержания по купонам и сделкам могут различаться. Перед покупкой полезно уточнить учёт уплаченного НКД, комиссий, переносимых убытков и возможных вычетов в своей ситуации.
Если для отдельной иллюстрации принять, что весь положительный результат модели 230,19 рубля образует облагаемую базу по ставке 13% и льгот нет, после налога останется около 200,27 рубля, или 23,59% от первоначального вложения. Это упрощённая оценка налогового эффекта, а не персональный расчёт: реальные даты выплат и продажи могут распределить доходы и расходы между разными налоговыми периодами.
Какие преимущества ИИС действительно доступны в 2026 году
Для ИИС, открытых с 2024 года, действует режим вычетов на долгосрочные сбережения. Взносы можно учитывать в общем лимите до 400 000 рублей в год вместе с предусмотренными законом взносами по другим договорам долгосрочных сбережений. Это размер вычитаемой суммы, а не возврата из бюджета. ФНС — условия вычетов на долгосрочные сбережения
При достаточной облагаемой базе и уплаченном НДФЛ возврат с 400 000 рублей может составить 52 000 рублей при ставке 13% и до 88 000 рублей при ставке 22%. Максимум доступен не каждому: он зависит от доходов, применяемой ставки и использования лимита по другим договорам. Для ИИС, открытого в 2026 году, минимальный срок для льгот по переходным правилам составляет пять лет. ФНС — размеры возврата и сроки договоров в 2026 году
Вычет на положительный финансовый результат имеет отдельный лимит до 30 млн рублей по всем договорам ИИС, прекращённым в одном налоговом периоде, при соблюдении условий. Его применяют при завершении договора. Это не ежегодное освобождение любых доходов по каждому счёту на 30 млн рублей. Досрочное закрытие без предусмотренного законом основания может потребовать восстановления ранее полученных льгот.
Продажа ОФЗ внутри ИИС и вывод денег с закрытием счёта имеют разные последствия. Бумагу можно заменить в портфеле, сохраняя средства на счёте и соблюдая условия его режима. Но годовую спекулятивную идею не стоит финансировать через новый ИИС, если деньги понадобятся снаружи раньше минимального срока. Возврат НДФЛ следует считать отдельным денежным потоком; складывать 28% по облигации и ставку вычета как две гарантированные доходности некорректно.
Как выбрать подход к ОФЗ под срок своей цели
| Подход | Возможная задача | Основной компромисс |
| Короткие ОФЗ с постоянным купоном | Подобрать погашение ближе к дате запланированного расхода | После погашения деньги, возможно, придётся разместить по более низкой ставке |
| Длинные ОФЗ с постоянным купоном | Получать известные купоны и участвовать в возможном росте цены | Выше чувствительность к доходностям и риск убытка при ранней продаже |
| ОФЗ с переменным купоном | Получать выплаты, связанные с рыночным индикатором по формуле выпуска | При снижении индикатора купон обычно уменьшается; цена также может меняться |
| Несколько сроков погашения | Распределить возврат капитала по разным годам | Требуются подбор выпусков и план повторного размещения средств |
До сделки стоит зафиксировать цель покупки, допустимую просадку и дату, когда деньги могут понадобиться. Затем проверить номинал, ближайшие купоны, НКД на дату расчётов, дюрацию и полную сумму комиссий. Для небольшого портфеля важны даже фиксированные платежи по тарифу, а для крупной заявки — разница между ценами покупки и продажи и доступный объём торгов.
Если задача состоит в заработке на снижении доходностей, нужен заранее определённый план выхода при успешном и неблагоприятном сценариях. Если задача — финансирование будущих расходов, первостепенны подходящий срок погашения и денежные потоки. Покупка нескольких длинных выпусков одного государственного эмитента не устраняет общий процентный риск. Размер позиции должен позволять пережить изменение цены без вынужденной продажи.
Дисклеймер
Материал носит информационный характер и не является индивидуальной инвестиционной, юридической или налоговой рекомендацией. Цены, комиссии и расчёты доходности являются условными примерами, а не прогнозом или обещанием результата. Стоимость облигаций может снижаться. Перед сделкой необходимо проверить условия выпуска, расходы, налоговый режим и соответствие вложения личным целям.
 IPG в Telegram




 Получить