Зарубежный счёт: документы, отчётность и происхождение денег
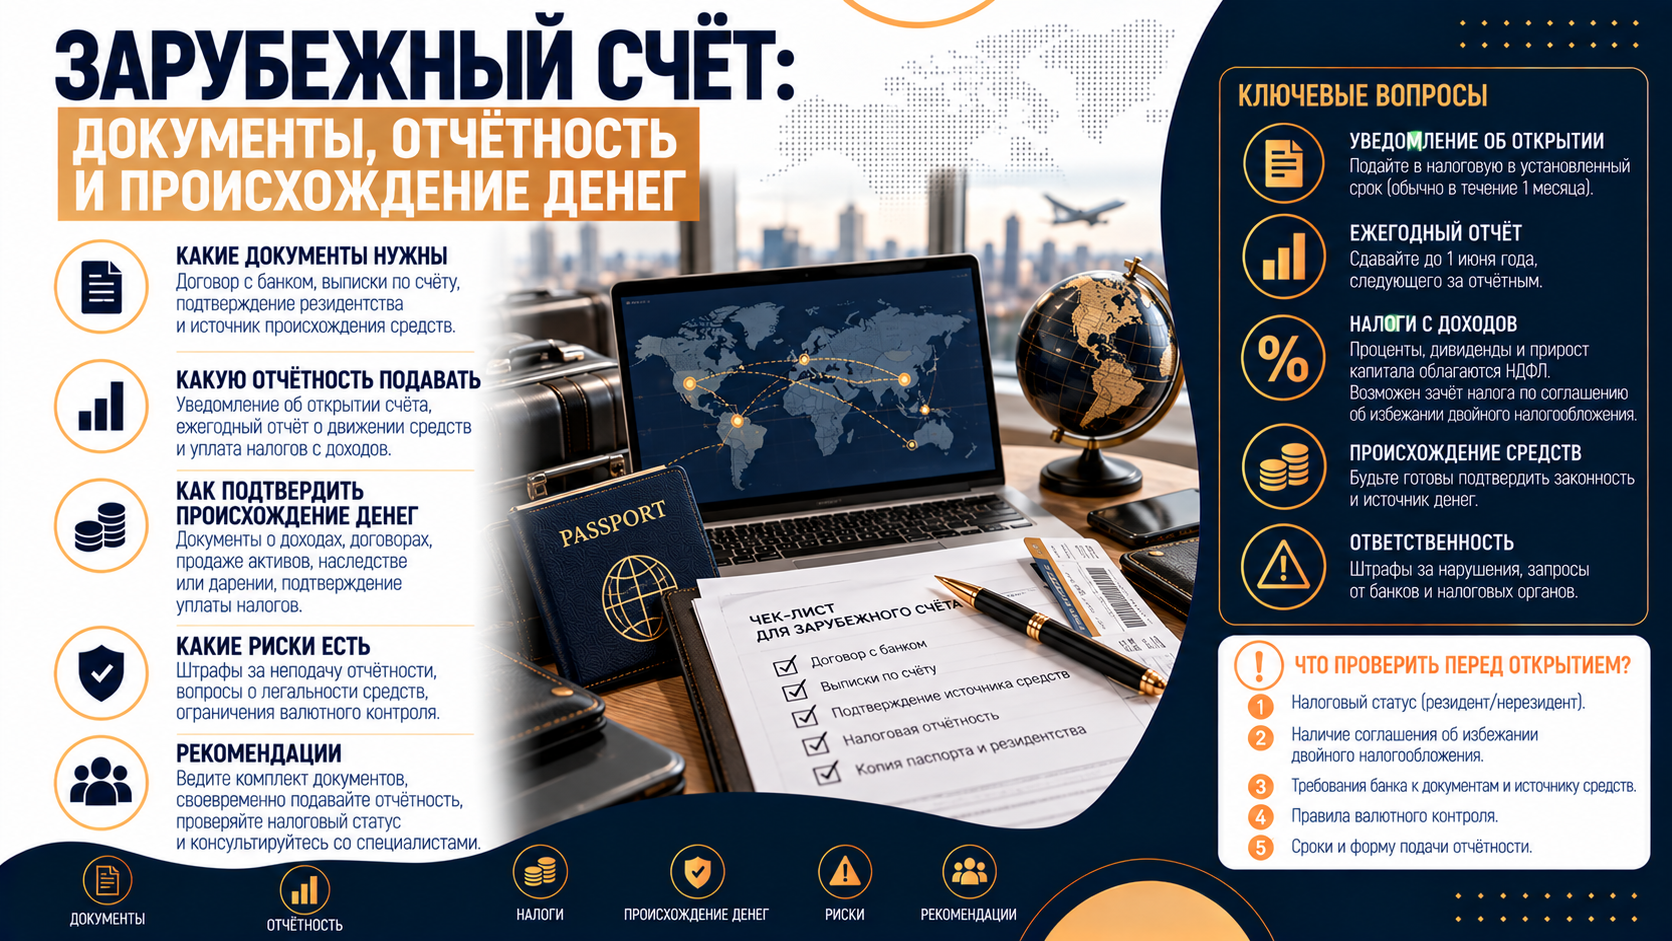
Владельцу зарубежного счёта полезно хранить не только банковскую выписку. Понадобится связать открытие счёта, поступления, переводы и расходы с документами, которые объясняют право на деньги и цель каждой существенной операции. Отдельно следует проверить три обязанности перед российской налоговой службой: уведомление о счёте, отчёт о движении средств и декларацию о доходах. Они возникают по разным основаниям и не заменяют друг друга.
Хороший архив позволяет восстановить историю операции спустя несколько лет: кто перечислил деньги, на каком основании, через какие счета они прошли и что произошло с остатком. Особенно это важно при крупной продаже имущества, инвестиционном доходе, покупке жилья или расходах семьи за рубежом. Сама сумма перевода между собственными счетами не становится новым доходом только потому, что пересекла границу; налогообложение первоначального дохода оценивают отдельно.
Три обязанности, которые нельзя смешивать
Уведомление фиксирует существование счёта и его реквизиты. Отчёт показывает обороты и остатки за отчётный период. Декларация 3-НДФЛ относится к налогооблагаемым доходам, например к процентам, полученным от иностранного банка налоговым резидентом РФ. У счёта может быть нулевой процентный доход, но обязанность уведомить о нём и отчитаться по операциям всё равно сохраняется, если нет применимого освобождения. И наоборот, освобождение от отчёта о движении само по себе не освобождает от НДФЛ с дохода.
| Документ | Когда нужен | Обычный срок и что сохранить |
|---|---|---|
| Уведомление о счёте | Открытие, закрытие, изменение реквизитов зарубежного счёта при применении правил валютного законодательства. | Не позднее месяца с события; форму, отправленный экземпляр и подтверждение приёма. |
| Отчёт о движении | По зарубежным счетам при отсутствии освобождения; включает денежные средства и иные финансовые активы по правилам формы. | За год до 1 июня следующего года; при закрытии — вместе с уведомлением о закрытии. |
| Декларация 3-НДФЛ | При подлежащем самостоятельному декларированию доходе от иностранного источника у налогового резидента РФ. | Как правило, до 30 апреля следующего года; налог — до 15 июля. Сохранить расчёт и подтверждения. |
Для физического лица при закрытии зарубежного счёта отчёт за период до даты закрытия представляют одновременно с уведомлением о закрытии. Если счетов несколько, в текущей форме для физического лица составляют один отчёт с отдельными листами по соответствующим счетам, а не произвольную таблицу на каждую карту. До подачи нужно сверить реквизиты и движение с документами банка. Правила подачи и формы размещены на сайте ФНС. Уведомления и отчёты ФНС
Начните с инвентаризации счетов, а не пластиковых карт
Номер карты и номер банковского счёта — разные реквизиты. У одной карты может быть несколько привязанных счетов; бывает и обратная ситуация, когда несколько карт обслуживают один счёт. Для отчётности важен фактически открытый счёт, поэтому запросите в банке договор, перечень счетов и дату открытия каждого из них. Отдельно проверьте мультивалютные разделы, депозит, брокерскую организацию и закрытые продукты: их правовая форма определяется документами организации, а не названием в приложении.
Составьте реестр по каждому счёту: банк и страна, владелец, уникальный номер или IBAN, валюты, даты открытия и закрытия, изменение реквизитов, наличие уведомления, годы сданных отчётов. Храните также квитанции личного кабинета либо почтовые доказательства подачи. Скриншот с зелёной галочкой приложения не всегда содержит юридически значимую дату и номер представленного документа; лучше выгрузить подтверждение приёма.
По общему правилу уведомление об открытии, закрытии и изменении реквизитов подают в течение месяца. Для ряда физлиц, которые суммарно провели вне России более 183 дней в календарном году, предусмотрено неприменение этих требований; при возвращении и пребывании за рубежом 183 дня и менее возникает специальный порядок уведомления ранее не заявленных счетов до 1 июня следующего года. Статус и сроки стоит проверять для каждого года, а не переносить однажды сделанный вывод навсегда. Порядок уведомления
Когда годовой отчёт о движении может не потребоваться
Сам факт небольшого остатка не всегда означает освобождение. Для одного из исключений одновременно проверяют страну расположения банка — государство ЕАЭС либо участник предусмотренного автоматического обмена с РФ — и денежный порог. Зачисления и списания за год должны укладываться в установленный предел 600 тыс. рублей; при отсутствии зачислений может применяться альтернатива по остатку на конец года. Валютные суммы для этого условия пересчитывают по курсу Банка России на 31 декабря отчётного года. Если условие по стране не выполнено, один лишь небольшой оборот исключения не даёт.
Есть и отдельное исключение для физического лица, суммарно пробывшего за пределами РФ более 183 дней в календарном году. Его нельзя автоматически приравнивать к выводу о налоговом резидентстве для НДФЛ: для двух режимов применяются собственные формулировки закона. Перечень юрисдикций автоматического обмена обновляется, поэтому при применении порога в 600 тыс. рублей проверьте именно действующий список, а не старую памятку банка. Сохраняйте выписку с начальным и конечным остатками даже в год, когда отчёт не подавался: она подтверждает основание исключения. Исключения из отчётности Перечень стран обмена
При наличии обязанности годовой отчёт заполняют по данным банка: суммы зачислений и списаний и остатки в соответствующих валютах, а для счетов с финансовыми активами — предусмотренные формой сведения об активах. Нулевое движение не равно отсутствию счёта. Выписки и документы по сделкам хранят как основу расчёта и возможных пояснений; не следует механически прикладывать весь архив к каждому стандартному отчёту, если применимый порядок этого не требует.
Какие документы объясняют движение денег
Выписка показывает, что произошло, но редко полностью объясняет основание поступления. Для связной истории нужны документы по каждой существенной категории операций. Привяжите файл не к абстрактной папке «финансы», а к конкретной строке выписки: дата, валюта, сумма, контрагент, назначение и договор. Если при конвертации или переводе удержана комиссия, сохраните и её детализацию, иначе сумма на принимающей стороне не будет совпадать с отправленной.
| Операция | Основные подтверждения | Какую связь они объясняют |
|---|---|---|
| Продажа имущества | Договор, документы на приобретение и право, выписка о поступлении цены, налоговый расчёт при необходимости. | Почему возникла сумма и кому принадлежал актив. |
| Перевод самому себе | Выписки отправителя и получателя, платёжное поручение, реквизиты обоих счетов. | Один владелец, маршрут денег, комиссии и конвертация. |
| Зарплата или бизнес | Трудовой договор либо договор услуг, расчёт выплат, документы о налогообложении и банковские зачисления. | Основание регулярных поступлений и период дохода. |
| Дарение или наследство | Договор дарения либо свидетельство о наследстве, документы о праве и платёжные следы. | Правовое основание поступления и связь сторон. |
| Жильё и обучение | Договор купли-продажи или аренды, счёт учебного заведения, подтверждение оплаты. | Кому и за что ушли средства. |
| Инвестиции и проценты | Отчёты брокера, выписка банка о процентах, расходы на покупку, сведения об удержанном налоге. | Вид дохода, дата получения, налоговая база. |
Это рабочий комплект, а не универсальный список обязательных приложений к уведомлению. Для каждой операции состав может отличаться. По займу понадобятся условия выдачи и возврата, по возврату покупки — первоначальная оплата и документы возврата, по общесемейным переводам — подтверждение связи и назначения. Не называйте любой входящий платёж «возвратом долга» без договора и следа первоначальной выдачи.

Числовой пример: как выписка превращается в понятную историю
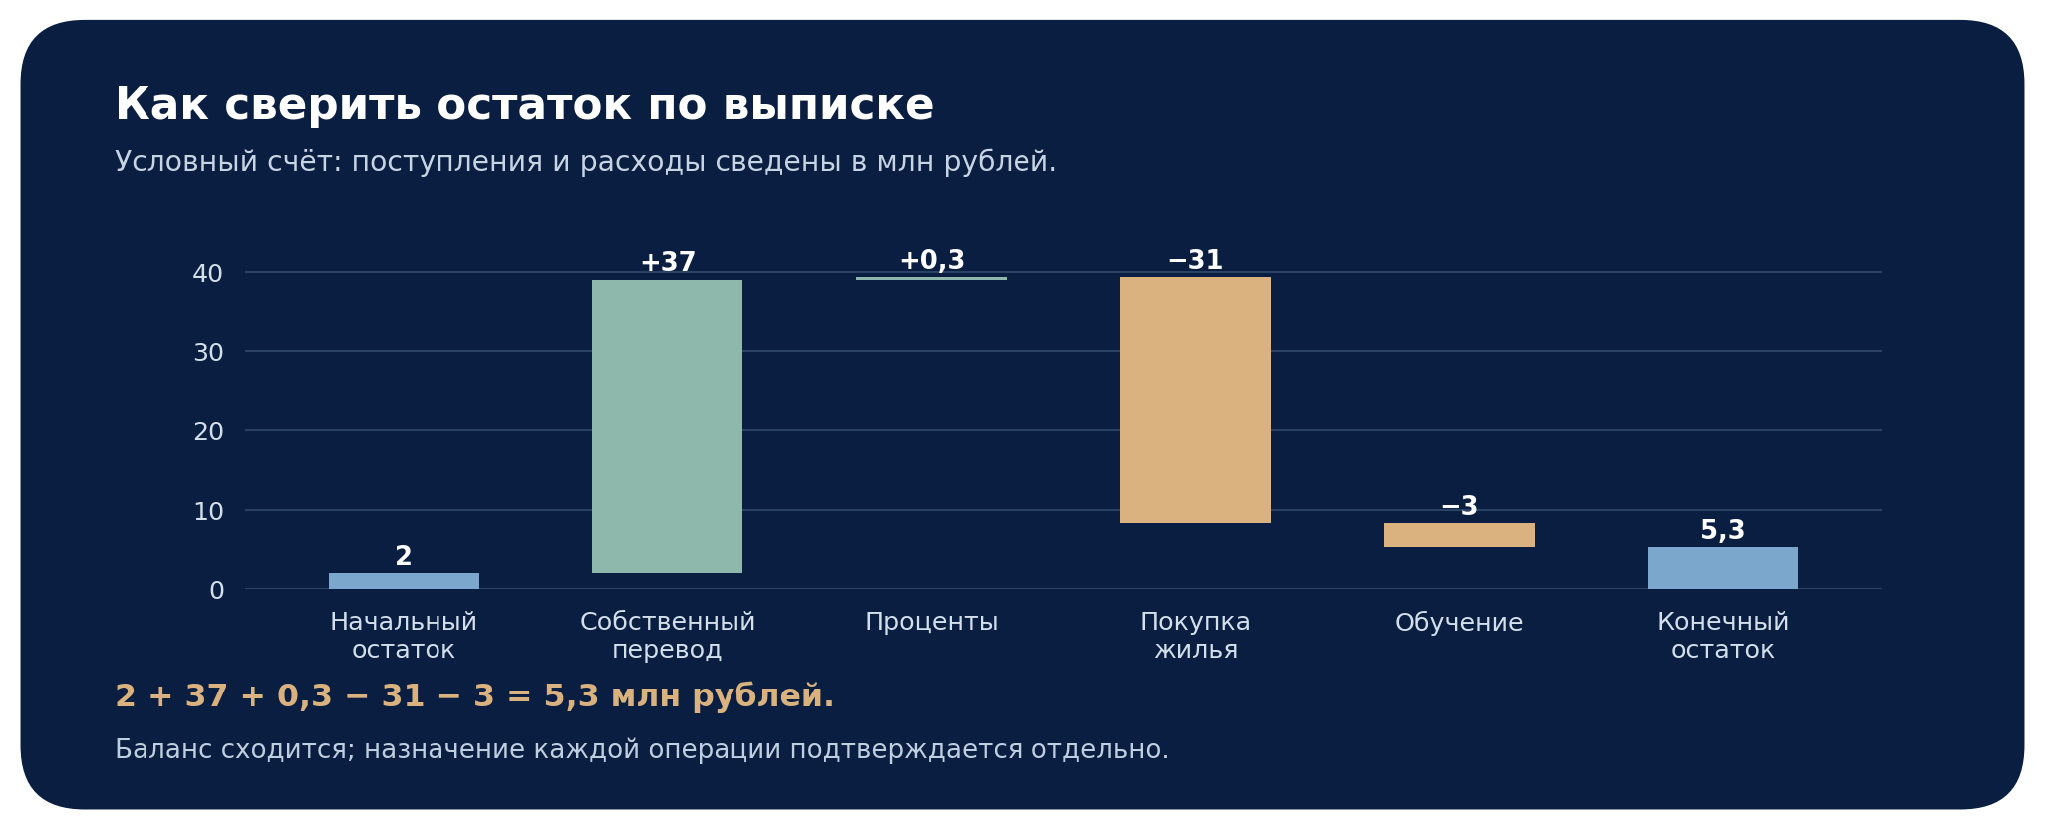
Предположим, налоговый резидент РФ продал квартиру за условные 43 млн рублей. Деньги поступили на его российский счёт; затем он перевёл 37 млн рублей на собственный зарубежный счёт. На начало года там уже было 2 млн рублей в рублёвом эквиваленте. В течение года банк начислил условные 300 тыс. рублей процентов, покупка жилья за рубежом обошлась в 31 млн рублей, обучение — в 3 млн. Для наглядности считаем все суммы уже приведёнными к одной валюте и не вводим банковские комиссии и курсовые разницы.
| Строка сверки | Сумма, млн руб. | Подтверждающий документ |
|---|---|---|
| Остаток на начало | 2,0 | Выписка на первый день периода. |
| Перевод со своего счёта | +37,0 | Российская и зарубежная выписки, платёжное поручение. |
| Начисленные проценты | +0,3 | Справка иностранного банка и строки начисления. |
| Покупка жилья | −31,0 | Договор, платёжные документы и выписка. |
| Оплата обучения | −3,0 | Договор, инвойс и подтверждение оплаты. |
| Остаток на конец | 5,3 | Годовая выписка; сверка всех строк выше. |
Арифметика счёта сходится: 2 + 37 + 0,3 − 31 − 3 = 5,3 млн рублей. Но арифметика сама по себе не доказывает правомерность каждой операции. Цепочка документов должна показать продажу квартиры за 43 млн, поступление выручки на российский счёт, перевод 37 млн между счетами одного владельца, затем приобретение зарубежного жилья и оплату обучения. Доход от продажи квартиры оценивается по собственным правилам НДФЛ; трансграничный перевод не создаёт повторно ту же выручку. Проценты 300 тыс. рублей — самостоятельный доход, который проверяют для декларирования.
Резидентство: два расчёта дней и разные выводы
Налоговое резидентство определяет налогообложение доходов. По статье 207 НК РФ общий критерий — фактическое пребывание в России не менее 183 календарных дней в течение 12 следующих подряд месяцев; окончательный статус за налоговый период устанавливают по итогам календарного года с учётом предусмотренных законом особенностей. Для исключений из валютной отчётности важна другая формулировка: совокупное пребывание за пределами России более 183 дней в календарном году. Человек может ошибиться, если один и тот же подсчёт без проверки применит к уведомлению, отчёту и декларации.
Составьте по каждому году календарь въездов и выездов. Основанием служат паспортные отметки, проездные документы и другие подтверждения, позволяющие установить фактическое место пребывания. Договор аренды и платежи за жильё за границей помогают объяснить жизненные обстоятельства, но не подменяют подсчёт дней. Сертификат налогового резидентства иностранного государства нужен в отдельных ситуациях, например для применения соглашения или специальных норм; он не является универсальным документом, автоматически отменяющим российский налоговый статус. Определение налогового статуса
При переезде в середине года особенно важно сохранить промежуточный расчёт и проверить итоговый. Семейное проживание, наличие иностранной карты и регистрация в другой стране сами по себе не отвечают на вопрос о количестве дней в России. Если операции и доходы совершались в разные периоды, укажите в рабочем файле дату каждой выплаты и статус, на который опирается налоговый расчёт.
Декларация по доходам — отдельный слой документов
Российский налоговый резидент в общем случае декларирует подлежащие самостоятельному учёту доходы из иностранных источников. Для зарубежного банковского счёта типичный пример — проценты; также это могут быть доходы от зарубежных ценных бумаг или сдачи имущества. Наличие счёта, перевод собственных накоплений и конечный остаток сами по себе не тождественны получению дохода. Отчёт о движении предназначен для валютного контроля, поэтому подача отчёта не заменяет декларацию 3-НДФЛ.
В обычном случае декларацию по таким доходам подают не позднее 30 апреля года, следующего за годом получения дохода, а исчисленный налог уплачивают не позднее 15 июля. Для расчёта сохраняют банковскую справку о процентах, дату зачисления, валюту и используемый курс; для прибыли по бумагам — документы о покупке и продаже. Если иностранный налог удержан, право на его зачёт и комплект подтверждений проверяют отдельно по применимым положениям НК РФ и международного соглашения. Зачёт не следует предполагать автоматически по одному факту удержания за границей. Декларирование доходов Иностранные проценты и документы
Как подготовить архив до запроса инспекции
Практичный порядок — отдельная папка на каждый календарный год, внутри которой есть реестр счетов, уведомления с квитанциями, отчёт с исходными выписками, налоговая декларация с расчётом и папки по крупным операциям. Названия файлов должны содержать дату и тип: например, договор продажи, выписка о зачислении, платёжное поручение, выписка о поступлении. Такой набор помогает быстро проверить, что одна и та же сумма не была записана как новый доход дважды и что остаток по счёту сходится с отчётом.
Полезно сохранить исходные PDF и электронные сообщения банка в неизменённом виде, а рядом — рабочую таблицу сверки и перевод существенных иностранных документов для представления в российский орган, когда он потребуется. Документы должны подтверждать смысл платежа, а не только пересказывать его словами. Объём переводов и заверения зависит от основания запроса и характера доказательства; при споре о зачёте иностранного налога требования особенно конкретны.
Если пришло требование ФНС, сначала определите проверяемый год, конкретный счёт и перечень операций. Сверьте реквизиты с уже направленными уведомлениями, пересчитайте начальный остаток, зачисления, списания и конечный остаток, а затем подготовьте пояснения с ссылками на документы. Расхождения лучше показывать прямо: комиссия, конвертация, возврат платежа или разница дат отражения у банков могут объяснять их без изменения экономического смысла сделки.
Нарушение сроков уведомления или отчётности и несоблюдение правил валютных операций — разные составы ответственности. Не стоит оценивать риск по одному максимальному проценту штрафа без анализа конкретной операции, даты, применимого исключения и действовавших ограничений. При крупном переводе проверьте допустимость зачисления и расчёта на соответствующие счета на дату сделки; правила валютного регулирования и специальные меры могут меняться. Комплект документов нужен и для российского контроля, и для банковской проверки происхождения средств.
Главная цель — сделать финансовую историю проверяемой. Формальная квитанция о подаче уведомления отвечает на вопрос о счёте; выписки и договоры отвечают на вопросы об источнике и назначении денег; документы о пребывании подтверждают вывод по статусу; налоговые расчёты объясняют доход. Когда эти части согласованы по датам и суммам, собственнику легче управлять счетом и отвечать на предметный запрос. Валютный контроль ФНС
Дисклеймер
Материал носит информационный характер и не является индивидуальной юридической или налоговой рекомендацией. Условия операций и суммы в примере условны. Применимость уведомлений, отчётов, налоговых обязанностей и исключений зависит от статуса владельца, страны, вида счёта и периода. Перед подачей документов или крупной операцией следует проверить действующие нормы и обстоятельства своей ситуации.
 IPG в Telegram


 Получить