Крупные наличные в банке: что проверяют и как подтвердить происхождение денег
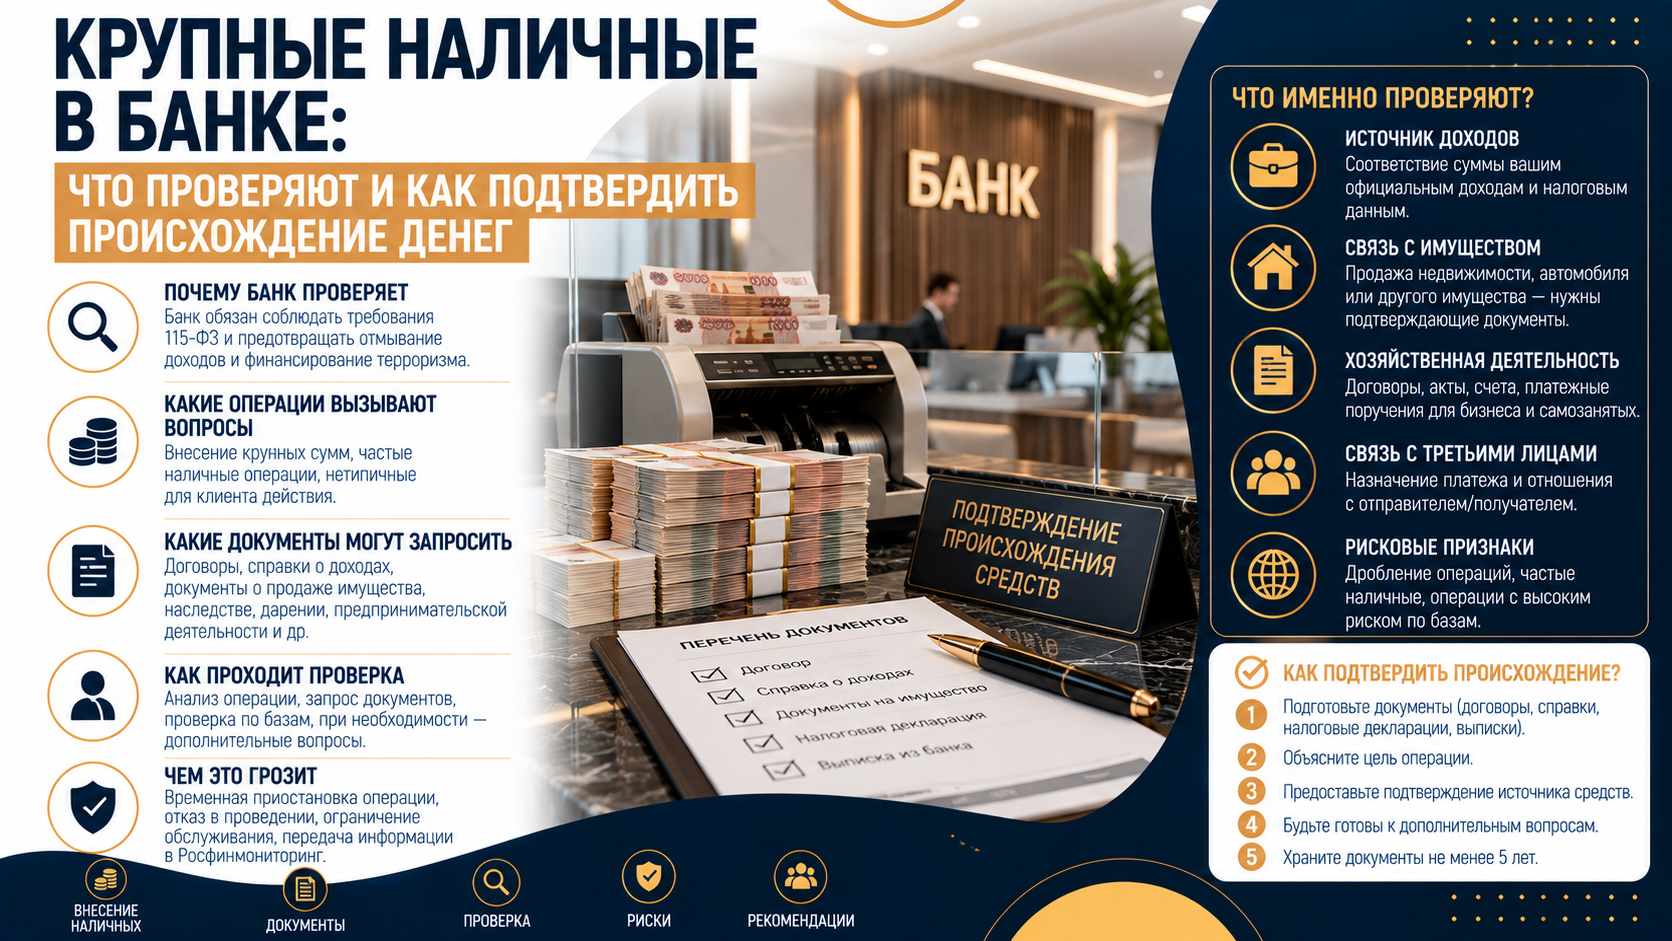
Крупную сумму наличными можно внести на банковский счёт, однако банк вправе выяснить, как эти деньги появились и почему клиент использует именно наличную форму. Проверка связана не с одним числом в приходном ордере: значение имеют обычные доходы человека или обороты бизнеса, частота внесений, назначение следующей операции и документы о предшествующих расчётах. Поэтому даже законно накопленные деньги иногда требуют объяснения, особенно если прежде счёт использовался иначе.
Практический вывод прост: готовить нужно историю суммы, а не единственную справку. Договор показывает основание получения средств, документ о расчёте — факт передачи, выписка — переход между счётом и наличными, пояснение — промежуток, который не виден банку. Если эти звенья согласуются, вопрос обычно становится предметным. Если часть доказательств утрачена, её следует честно описать и представить всё, что сохранилось.
Что действует сейчас и что ещё обсуждается
Банки уже применяют закон № 115-ФЗ и собственные правила внутреннего контроля. Банк России в методических рекомендациях № 1-МР от 20 мая 2026 года предложил ежедневно анализировать операции с крупными суммами наличных и при определённых сочетаниях признаков уточнять источник средств. Эти рекомендации опубликованы и относятся как к физическим лицам, так и к компаниям и ИП. Сами по себе они не устанавливают запрета на внесение суммы свыше определённого порога. Методические рекомендации № 1-МР
Более подробные разъяснения для банков и возможные изменения закона № 115-ФЗ были анонсированы позднее. Пока содержание и дата вступления возможных поправок не определены опубликованным законом, из анонса нельзя делать вывод о новой обязанности каждого клиента предъявлять универсальную справку перед внесением денег. Банки могут задавать вопросы уже по действующим правилам; то, как изменится практика после новых документов, зависит от их окончательного текста.
| Статус | Что означает для клиента | Чего не следует заключать |
|---|---|---|
| Закон № 115-ФЗ действует | Банк оценивает риск и может запросить сведения о клиенте и операции. | Любая наличная сумма автоматически признаётся незаконной. |
| Рекомендации № 1-МР опубликованы | Банки обращают внимание на сочетания признаков и проверяют происхождение денег. | Указанная в документе сумма — запрет или лимит пополнения. |
| Дополнительные меры анонсированы | Возможны уточнения банковской практики и законодательных правил. | Объявление само по себе уже изменило закон. |
Почему порог в рекомендациях не равен запрету
Для физического лица рекомендация описывает, например, внесение не менее 5 млн рублей за 30 дней вместе с высокой долей наличных во входящем обороте и быстрым переводом значительной части денег за рубеж. Отдельно названа серия из десяти и более внесений по 100 тыс. рублей и выше за тот же период с последующим крупным переводом за границу. В обоих случаях важна комбинация, включая последующее движение средств. Примерные суммы не дают ни иммунитета при меньшем взносе, ни презумпции нарушения при большем.
Для российского юридического лица или ИП ориентир от 30 млн рублей за 30 дней оценивается вместе с заметным превышением обычного среднемесячного оборота за три предыдущих месяца либо с переходом от привычной безналичной модели к интенсивному использованию наличных. У компании-нерезидента рекомендация отдельно выделяет внесение от 30 млн рублей за 30 дней. Банкам предложено периодически пересматривать количественные ориентиры, поэтому клиенту полезнее объяснить экономическую логику операции, чем искать «безопасное» число.
| Клиент и операция | Число из рекомендаций | Второе условие или контекст |
|---|---|---|
| Физлицо: крупное внесение | Примерно от 5 млн руб. за 30 дней | Высокая доля наличных и быстрый перевод значительной доли за рубеж. |
| Физлицо: частые внесения | Не менее 10 раз по 100 тыс. руб. за 30 дней | Последующий быстрый вывод значительной части за рубеж. |
| Российский бизнес или ИП | От 30 млн руб. за 30 дней | Превышение прежних оборотов или нетипичная наличная модель. |
| Иностранная компания | От 30 млн руб. за 30 дней | Отдельный ориентир для повышенного внимания. |
Рекомендации также упоминают расчёты, когда физическое лицо вносит крупные наличные без открытия счёта для зачисления компании фактически в интересах другого юридического лица. Для обычного клиента это напоминание: банк смотрит не только на собственника купюр, но и на смысл платежа, роль плательщика и получателя. Человек, который заранее предоставил банку достоверные сведения о финансовом положении и источнике средств, находится в иной ситуации, чем новый клиент без понятной финансовой истории.
История денег важнее отдельного документа
Представьте четыре вопроса банка: какое событие создало право на деньги, как стороны рассчитались, почему сумма стала наличной и зачем она теперь зачисляется на счёт. На каждом этапе возможен разрыв. Договор купли-продажи подтверждает обязанность покупателя уплатить цену, но не всегда доказывает фактический расчёт. Расписка показывает передачу купюр, но не обязательно объясняет, как они ранее появились у покупателя. Справка о доходе показывает заработок, но не связывает автоматически всю сумму с наличными, хранившимися много лет.

Полезно написать хронологию на одной странице: дата сделки или получения дохода, общая сумма, способ расчёта, снятие со счёта либо период хранения, сумма внесения и цель дальнейшего использования. Разница между суммой договора и вносимой частью должна иметь правдоподобное объяснение — расходы по сделке, прежние платежи или оставленный резерв. Если деньги переходили через несколько счетов, понадобятся выписки за соответствующие этапы. Пояснение не заменяет документы, но помогает банку понять, что именно они подтверждают.
| Откуда деньги | Основное подтверждение | Как закрыть вопрос о наличной форме |
|---|---|---|
| Продажа имущества | Договор, сведения о праве, документ о расчёте. | Расписка о передаче купюр или выписки о поступлении цены и снятии. |
| Наследство | Свидетельство о праве на наследство и состав имущества. | Документы о выплате, продаже наследственного актива или прежнем счёте. |
| Дарение или заём | Соглашение, стороны, условия и факт передачи. | Подтверждение наличия суммы у передающей стороны и её движения. |
| Сбережения прошлых лет | Справки о доходах, сделки продажи активов, старые выписки. | Хронология накопления, снятия, хранения и повторного внесения. |
| Наличная выручка бизнеса | Данные ККТ, учёт, первичные документы и договоры. | Сверка выручки с кассой, инкассацией и банковским счётом. |
Нет единого документа, который гарантированно снимает все вопросы. Банк оценивает подлинность и согласованность представленных бумаг, а также финансовую историю клиента. Договор дарения или займа, составленный без реального движения денег, не объяснит происхождение суммы; дата и подписи не заменяют доказательства того, что передающая сторона ею располагала. Для старых сбережений может не быть полного архива: лучше восстановить доступные периоды по выпискам и доходам, чем придумывать недостающую сделку.
Пример с продажей бизнеса за 47 млн рублей
Допустим, владелец получил 47 млн рублей при продаже доли в компании. Из них 39 млн рублей он вносит на личный счёт наличными, а остальное оставляет на расходы по другой сделке. Это новый условный пример: ни 47 млн, ни 39 млн сами по себе не свидетельствуют о нарушении. Однако банк может увидеть необычное для прежнего профиля поступление и спросить, как рассчитались по договору и почему на счёт поступает только часть цены.
Основой ответа будут документы о продаже доли и переходе прав, условие договора о порядке платежа, подтверждение фактической передачи денег, а также пояснение расхождения 47 млн и 39 млн. Если покупатель сначала перевёл цену на счёт продавца, а тот позднее снял купюры, нужна цепочка выписок. Если расчёт сразу был наличным, важна расписка или другой надёжный документ о расчёте, соответствующий условиям сделки. Историю покупателя банк может оценивать в пределах собственной проверки; обещать принятие одного договора как достаточного основания нельзя.
Налоговый вопрос существует отдельно: сам перевод собственных наличных на счёт не означает повторного получения дохода. Налоговые последствия возникают из продажи доли и зависят от срока владения, цены приобретения, доступных льгот и обязанностей по отчётности. Проверка банком происхождения средств не заменяет расчёт налога, а уплаченный налог не доказывает автоматически все этапы движения купюр. Поэтому документы для налоговой и для банка частично совпадают, но отвечают на разные вопросы.
Наследство, старые сбережения и деньги от родственников
С наследством первая часть истории обычно понятна по свидетельству, но состав наследства может оказаться имуществом, а на счёт вносятся наличные после его продажи. Тогда нужны обе сделки и сведения о расчётах. Если наследуется счёт, а позднее деньги снимаются и снова вносятся, логичную цепь дают документы о наследовании, выписка о поступлении и кассовые документы. Чем больше времени между снятием и новым внесением, тем полезнее объяснение причин хранения наличных.
Сбережения семьи, собранные за годы, сложнее показать одной бумагой. Для условных 34 млн рублей можно собрать доступные справки о зарплате и дивидендах, выписки о последовательных снятиях, документы о продаже имущества и краткую сводку по годам. Если архив неполон, это следует сказать прямо. Реальная задача — показать соразмерность накопления доходам и связность событий; математическая сумма доходов за много лет без учёта крупных расходов и прежних активов может выглядеть неубедительно.
При дарении или возврате займа на 36 млн рублей важны личность и возможности передающей стороны, условия передачи и след денег. Родственная связь сама по себе не подтверждает, что у дарителя была необходимая сумма. Если деньги фактически безналично переводил один человек, а документ описывает наличный расчёт с другим, расхождение потребует разъяснения. Нельзя создавать формальные договоры задним числом только ради ответа на банковский запрос.
Что меняется для компании с наличной выручкой
Предположим, торговая фирма в течение месяца внесла 44 млн рублей, тогда как её средний месячный оборот в трёх предшествующих месяцах был около 7 млн рублей. Разница существенная, но её можно объяснить открытием сезонной точки, крупной партией товара или изменением способа оплаты покупателями — при наличии подтверждения. Банку полезны отчёты ККТ, товарные и кассовые документы, сведения о магазинах, учёт поступлений и данные о внесении выручки. Для компании с устойчивой розничной моделью наличные выглядят иначе, чем для фирмы, которая прежде работала исключительно по банковским переводам.
Бизнесу важно сверить даты продаж, сумму выручки, возвраты, движение кассы и внесённые средства. Если документы показывают 44 млн поступлений, но часть должна была остаться в кассе или пойти на возвраты, объяснение должно учитывать этот остаток. Банк вправе попросить сведения о прежних наличных оборотах в других кредитных организациях при начале обслуживания. Разбивка 44 млн на множество меньших взносов по нескольким банкам не исправит отсутствие экономического основания и может сделать модель операций ещё менее понятной.
Как отвечать на запрос банка и что делать при отказе
Сначала установите точную ситуацию. Банковский запрос документов, временная невозможность операции в приложении, отказ исполнить конкретное распоряжение по закону № 115-ФЗ и ограничение по антифрод правилам — разные события. Попросите банк назвать операцию, период, сумму, основание ограничения и безопасный канал передачи файлов. В ответе перечислите документы и в двух-трёх абзацах свяжите их с хронологией. Сохраняйте копию обращения, подтверждение отправки и письменный ответ.
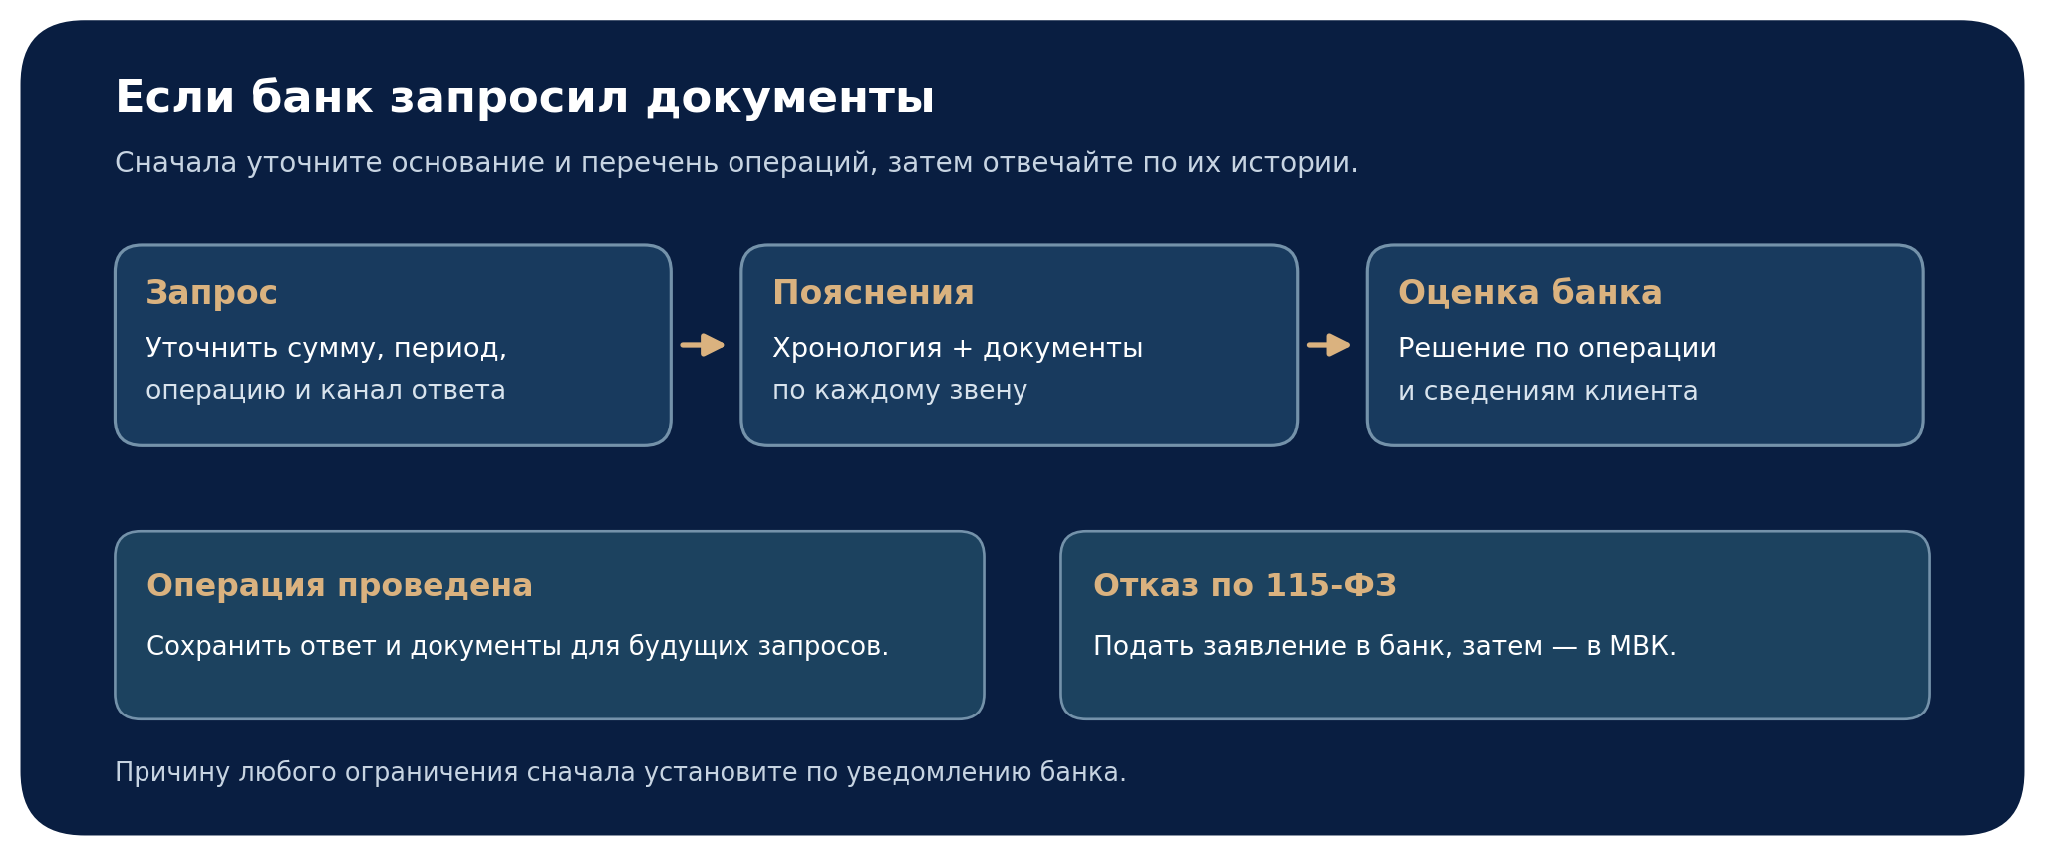
Если банк отказал в совершении операции по основанию, предусмотренному пунктом 11 статьи 7 закона № 115-ФЗ, клиент может представить банку сведения для пересмотра. Банк России описывает двухэтапный порядок: сначала заявление и документы в свой банк, затем при отрицательном ответе — обращение в межведомственную комиссию при Банке России. Для такого заявления банк рассматривает документы в течение семи рабочих дней; дальше следует использовать именно процедуру для отказа по 115-ФЗ, а не смешивать её с оспариванием других ограничений. Детали и порядок подачи стоит проверить по полученному уведомлению.
Платформа «Знай своего клиента» оценивает юридических лиц и ИП, а не граждан как физических лиц. Если фирма одновременно получила высокий уровень риска по оценке банка и платформы, для неё действуют отдельные правила ограничений и оспаривания; их нельзя переносить на частный вклад человека. В любом случае первое действие — разобраться, какое решение принято и на каком основании, затем подбирать доказательства именно к нему. Разъяснение Банка России о платформе ЗСК
Сам банковский вопрос не является конфискацией денег, налоговым доначислением или выводом о виновности человека. Но отказ, сообщение о подозрительной операции и повышение внутренней оценки риска могут повлиять на дальнейшее обслуживание. Последствия зависят от конкретного решения и правового основания; общую фразу «счёт заблокирован» лучше заменить точным описанием того, что теперь доступно, а что нет. Порядок пересмотра решений банков
Ошибки, которые делают проверку сложнее
Первая ошибка — принести только договор, хотя банк спрашивает о фактическом расчёте и переходе в наличные. Вторая — объяснять сумму общими словами вроде «семейные накопления» без дат и соразмерного финансового фона. Третья — отвечать на запрос частями с противоречивыми версиями: сначала деньги названы подарком, затем займом или выручкой. Если причина уточняется после восстановления архива, это нужно прямо обозначить и показать, что именно изменилось в пояснении.
Не стоит искусственно дробить взносы в надежде не привлечь внимания. В рекомендациях учитываются частота, доля наличных и дальнейшее движение денег, а не только один кассовый чек. Также не следует рассчитывать, что перевод с собственного счёта в другой банк автоматически докажет первоначальное происхождение: он показывает лишь следующий участок маршрута. Цепь нужно восстановить до экономического события, которое дало клиенту право на сумму.
Крупное внесение лучше организовать заранее: проверить условия договора с банком, выяснить порядок приёма и возможный запрос документов, подготовить хронологию и копии подтверждений. Это не согласование законности операции и не гарантия отсутствия вопросов. Зато у клиента появляются согласованные цифры и понятный ответ, который можно использовать при повторной проверке или обжаловании решения.
Главное различие для собственника денег — между правом пользоваться наличными и обязанностью банка разбираться в нетипичной операции. Опубликованные рекомендации дают банкам признаки для анализа, будущие изменения пока остаются планами. Надёжная практическая позиция строится на проверяемой истории получения, расчёта и движения суммы, а при споре — на письменном запросе, документах и предусмотренном порядке пересмотра.
Дисклеймер
Материал носит информационный характер и не является индивидуальной юридической, налоговой или финансовой рекомендацией. Суммы и ситуации в примерах условны; признаки из рекомендаций Банка России оцениваются вместе с другими обстоятельствами. Состав документов и порядок оспаривания зависят от операции, основания решения банка и условий договора. При споре о правах на средства и налоговых последствиях необходима оценка конкретной ситуации.
 IPG в Telegram




 Получить