Золото как защитный актив в портфеле российского инвестора

Золото часто называют безопасной гаванью, но это выражение легко понять слишком буквально. Металл не обещает положительный результат каждый месяц, не выплачивает купон и не обязан двигаться противоположно акциям. Его защитная роль раскрывается через несколько лет и в конкретной структуре капитала: золото может снизить зависимость портфеля от кредитного риска, рублёвых активов или одного сценария экономики, но не отменяет рыночные колебания.
Российскому инвестору важно оценивать не только мировую котировку, но и результат в рублях. На него одновременно влияют цена золота, курс USD/RUB, спред конкретного инструмента, стоимость хранения и налоговый режим. Поэтому ответ на вопрос «работает ли золото как убежище» должен звучать условно: от какого риска нужна защита, на каком горизонте и в какой форме владелец держит металл.
Что именно означает «защитный актив»
У слова «защита» есть как минимум три разных смысла. Во-первых, диверсификация: актив движется не так же, как основные акции и облигации, поэтому общий результат меньше зависит от одного фактора. Во-вторых, ликвидный резерв: в период стресса металл можно продать на развитом рынке, хотя цена продажи не гарантирована. В-третьих, попытка сохранить покупательную способность при длительной инфляции, обесценении валюты или потере доверия к отдельным обязательствам.
Ни один из этих пунктов не равен гарантии сохранения номинала. Физический слиток защищает не от падения его рыночной цены, а от некоторых рисков эмитента. Биржевой фонд добавляет брокерскую и инфраструктурную зависимость. Акция золотодобывающей компании вообще является долей в бизнесе: её цена зависит от долгов, затрат, налогов и решений менеджмента, а не только от котировки металла.
| Какая задача стоит перед инвестором | Как золото может помочь | Почему защита неполная |
|---|---|---|
| Снизить зависимость от акций и рублёвых облигаций | Дополняет портфель активом с иными драйверами цены | Корреляция меняется; в острой распродаже золото тоже может дешеветь |
| Сохранить часть капитала при ослаблении рубля | Рублёвая цена часто получает поддержку от роста USD/RUB | Укрепление рубля способно поглотить рост мировой цены |
| Пережить инфляционный шок | Металл не является фиксированным денежным обязательством | Доходность не привязана к конкретной потребительской корзине |
| Иметь ликвидный резерв на кризис | Мировой рынок золота обычно глубокий и двусторонний | Российские спреды, режим торгов и условия продажи могут ухудшиться |
| Получать регулярный денежный поток | Золото можно продать частями при наличии ликвидности | Сам металл не платит процентов или дивидендов |
Почему золото может расти вместе с акциями
У акций и золота разные источники спроса. Акции могут дорожать на ожиданиях роста прибыли, снижения стоимости финансирования или улучшения денежного потока компаний. Золото поддерживают реальные процентные ставки, курс доллара, покупки официальных резервов, инфляционные ожидания и спрос на ликвидность. Когда условия финансирования смягчаются, оба рынка способны получать приток капитала одновременно, хотя причины роста будут разными.
Свежие данные о мировом спросе показывают, что участники рынка не действуют единым блоком: во II квартале 2026 года официальные покупатели приобрели около 288,9 тонны, тогда как биржевые фонды и аналогичные продукты сократили запасы примерно на 44,8 тонны. Средняя цена золота за квартал была около 4 506 долларов за тройскую унцию, на 8% ниже среднего уровня предыдущего квартала и на 37% выше уровня годом ранее. Эти цифры описывают прошлый период и не дают готового прогноза.
Данные о спросе и структуре покупок золота
Рост акций и золота одновременно поэтому не является противоречием. Если растут ожидания мягкой политики и ликвидность, инвесторы могут покупать и рискованные активы, и металл. Если же поднимаются реальные доходности облигаций и укрепляется доллар, золоту становится труднее конкурировать за капитал даже на фоне геополитической тревоги.
Сценарии: когда защитный эффект виден, а когда нет
Рассмотрим портфель стоимостью 50 млн рублей. В варианте без золота 27 млн приходится на акции, 18 млн — на облигации и 5 млн — на денежный резерв. В варианте с золотом 5 млн рублей переводятся из акций и облигаций: остаются 24 млн в акциях, 16 млн в облигациях, 5 млн в золоте и 5 млн в резерве. Доли и изменения заданы только для иллюстрации.
| Сценарий | Портфель без золота | Портфель с золотом 10% | Разница | Что показывает расчёт |
|---|---|---|---|---|
| Стресс: акции −28%, облигации −12%, золото +18% | −9,72 млн ₽ (−19,44%) | −7,74 млн ₽ (−15,48%) | +3,24 п. п. | Металл смягчил просадку |
| Восстановление: акции +12%, облигации +6%, золото −16% | +4,32 млн ₽ (+8,64%) | +3,04 млн ₽ (+6,08%) | −2,56 п. п. | Металл снизил рост |
| Нейтральный период: все изменения около нуля | 0 ₽ (0%) | 0 ₽ (0%) | 0 п. п. | Защита не создаёт доход сама по себе |
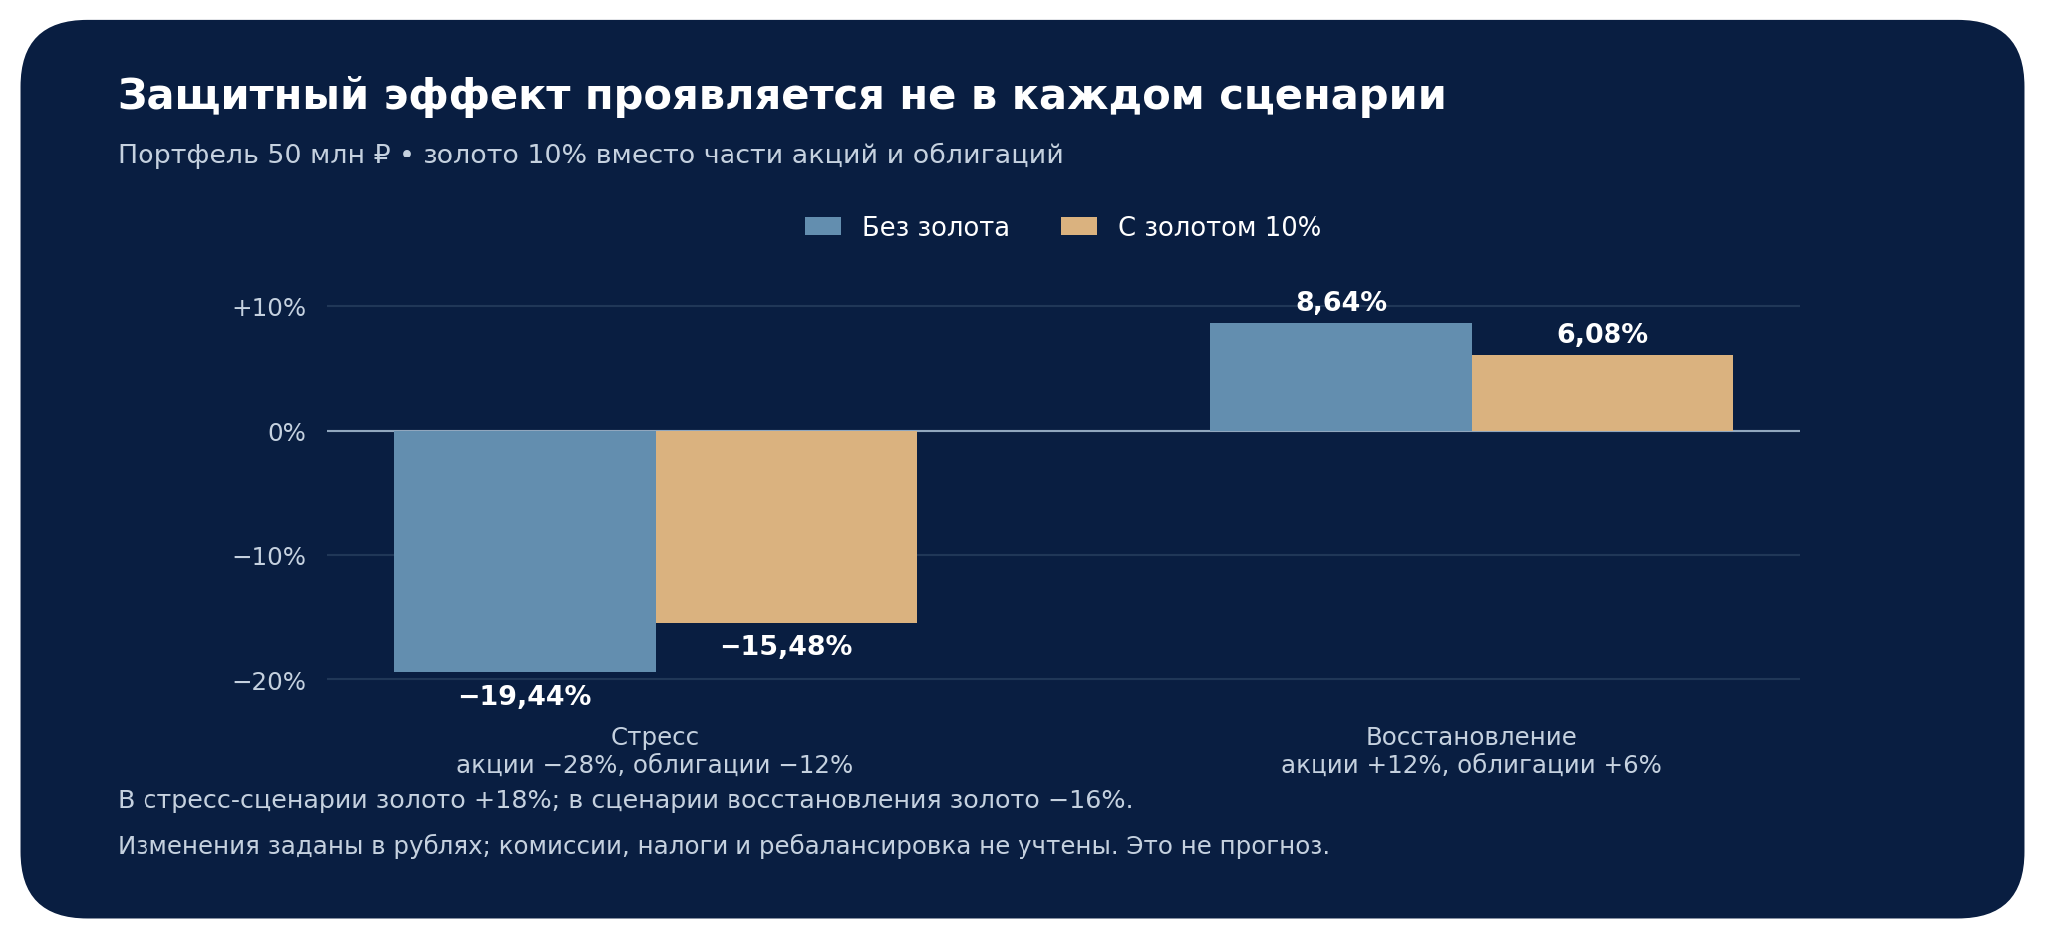
В стресс-сценарии золото компенсирует часть снижения акций и облигаций. Но при восстановлении рискованных активов оно дешевеет и уменьшает общий прирост. Это и есть цена диверсификации: инвестор заранее принимает, что защитная позиция может отставать от лидирующего рынка. Решение оценивают не по одному удачному месяцу, а по соответствию цели, горизонту и допустимой просадке.
Как рубль меняет результат российского инвестора
Для грубой оценки рублёвого результата используют связь: цена золота в рублях примерно равна мировой цене металла, умноженной на курс USD/RUB. Если золото в долларах растёт на 24%, а USD/RUB повышается на 10%, расчёт до расходов даёт 1,24 × 1,10 − 1 = 36,4%. Если при том же росте металла рубль укрепляется на 12%, результат составляет 1,24 × 0,88 − 1 = 9,1%. Реальная котировка может отличаться из-за спреда, премии и конкретной формы владения.
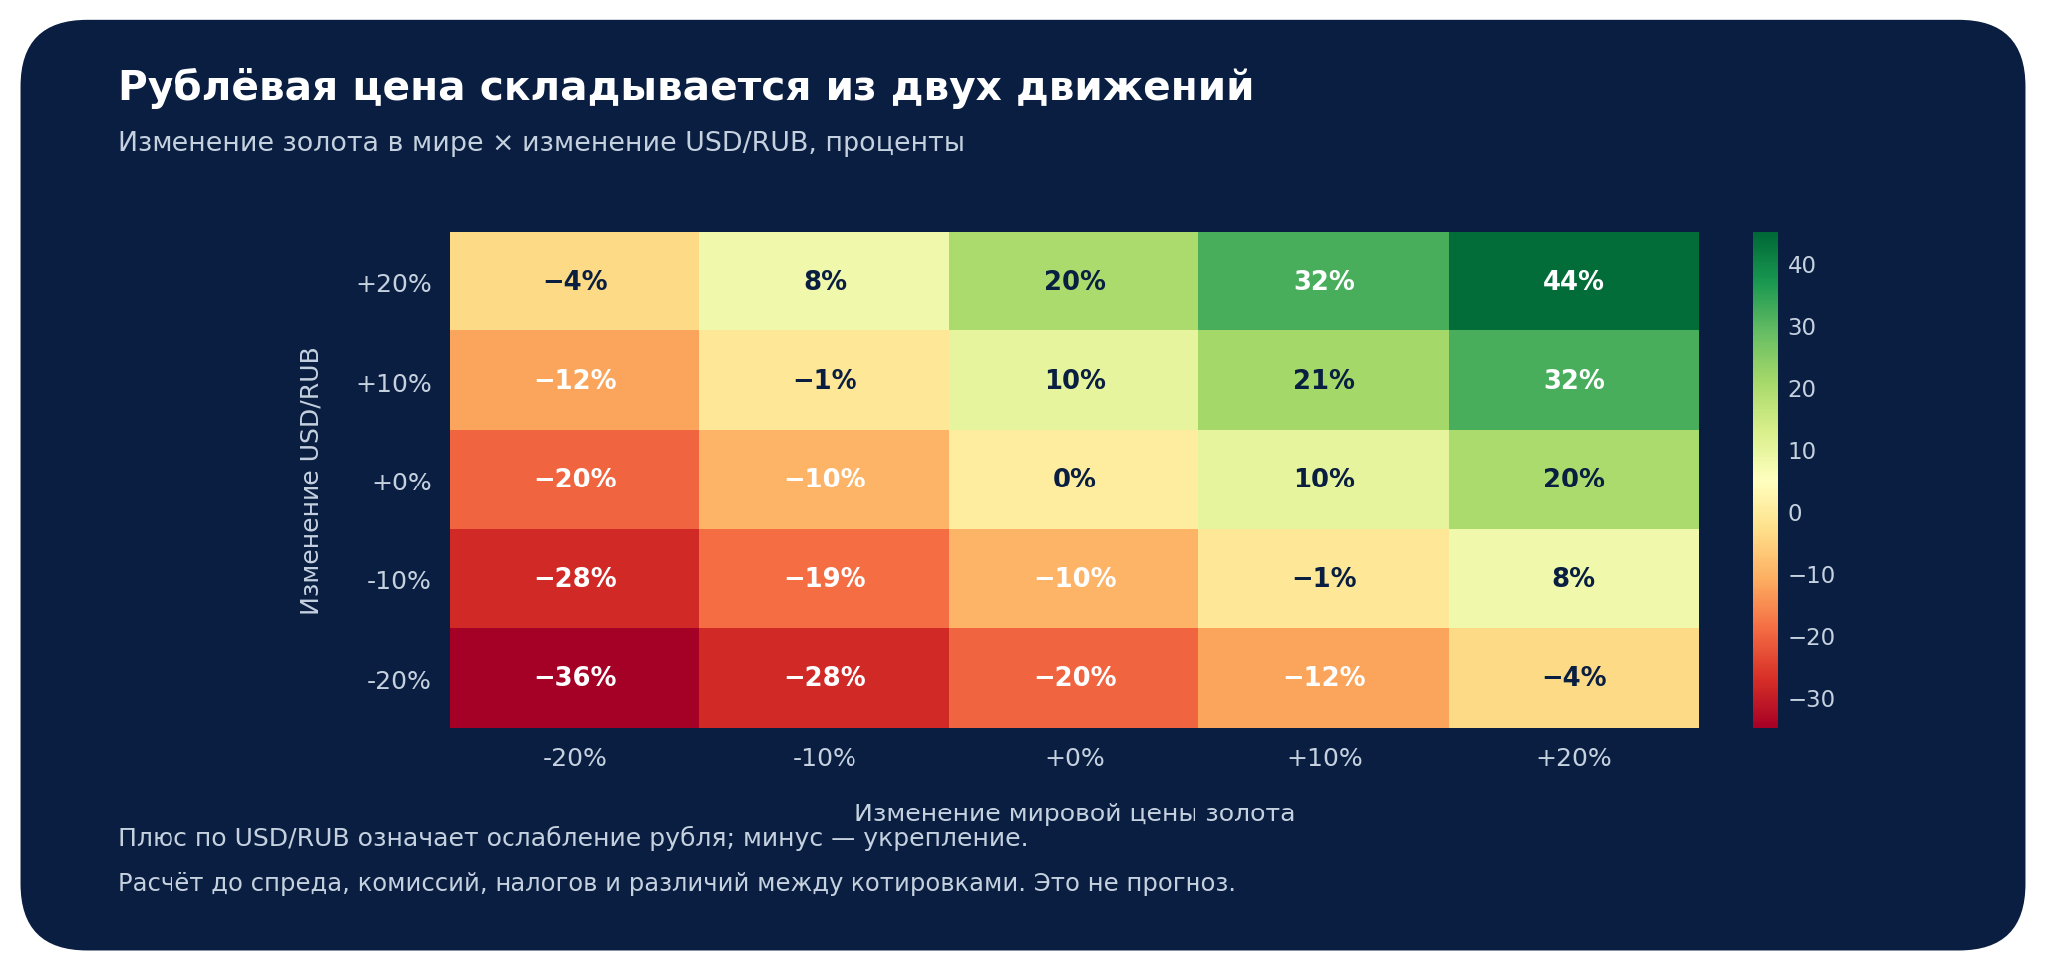
Курс создаёт дополнительную неопределённость, а не бесплатную доходность. Ослабление рубля может поддержать стоимость золота в рублях, но одновременно увеличить расходы импортёров и стоимость жизни. Укрепление рубля, напротив, способно уменьшить рублёвый результат даже при хорошей динамике мирового рынка. Поэтому цель «защитить рублёвые расходы» следует проверять на горизонте этих расходов, а не по долларовой диаграмме.
Если деньги понадобятся в ближайшие месяцы, важнее доступность и предсказуемость суммы, чем потенциальная защита от долгосрочного инфляционного сценария. Для таких задач сначала формируют денежный резерв и короткие инструменты, а золото рассматривают только как часть средств, которые можно не продавать в неудачный момент.
Почему золото иногда падает во время кризиса
В упорядоченном падении акций металл нередко ведёт себя лучше рискованных активов, но в острой ликвидации инвесторы продают всё, что можно быстро обменять на деньги. Золото используют для покрытия маржинальных требований, погашения кредитов и восстановления ликвидности. Поэтому первые дни распродажи не доказывают, что защитная стратегия не работает; они также не гарантируют последующего восстановления.
Анализ волатильности рынка золота показывает, что в 2026 году колебания заметно усиливались под влиянием ставок, доходностей облигаций, курса доллара и закрытия длинных позиций. Одновременно торговые объёмы возрастали, что указывает на сохраняющуюся глубину глобального рынка, но не отменяет резких ценовых движений. Для владельца в России это дополнительно означает риск расширения спреда и разницы между биржевой и банковской котировкой. Разбор волатильности и ликвидности золота
Из этого следует практическое правило: золото не заменяет резерв в рублях. Если семья должна заплатить налоги, зарплату или взнос по кредиту через две недели, продажа слитка или биржевой позиции может прийтись на неблагоприятный день. Защитный актив полезен только тогда, когда его не вынуждают продавать в самый острый момент.
Какие факторы отслеживать вместо одного ценового прогноза
Набор наблюдаемых факторов помогает оценивать сценарии без иллюзии точного предсказания. Сначала смотрят на реальные доходности: чем выше доход по облигациям после инфляции, тем выше альтернативная стоимость металла без купона. Затем — на курс доллара и ожидания инфляции. Отдельно анализируют покупки официальных резервов, притоки и оттоки фондов, позиционирование фьючерсных участников и предложение от добычи и переработки.
Для российского портфеля к мировым индикаторам добавляются ключевая ставка, доходность ОФЗ, ликвидность рубля и условия доступа к бирже. Один и тот же рост золота может иметь разный смысл: для владельца рублёвых обязательств он выглядит иначе, чем для человека, чьи будущие расходы выражены в валюте или в импорте. Полезно фиксировать не только направление фактора, но и его значение для конкретной цели.
Один металл — разные инструменты в российской инфраструктуре
| Форма | Что фактически принадлежит инвестору | Ключевые риски и проверки |
|---|---|---|
| Слитки и инвестиционные монеты | Физический металл с массой, пробой и индивидуальными признаками | Хранение, сохранность сертификата, проверка состояния и спред при обратном выкупе |
| Обезличенный металлический счёт | Требование к банку, выраженное в граммах | Риск банка, отсутствие страхования вкладов, котировки банка и порядок закрытия |
| Биржевое золото и фонды | Позиция через брокера или пай фонда по правилам инструмента | Комиссии, ликвидность, отклонение от цены металла, инфраструктурные ограничения |
| Акции золотодобытчиков | Доля в компании с рудниками, долгом и инвестиционной программой | Себестоимость, аварии, налоги, дивиденды и переоценка всего фондового рынка |
При покупке слитка проверяют массу, пробу, номер и сертификат; документы следует сохранить до продажи. Банк России отдельно подчёркивает, что коммерческие банки самостоятельно устанавливают цены покупки и продажи, а состояние слитка влияет на цену при проверке. Поэтому справочная цена металла не равна цене, по которой конкретный банк примет изделие. Памятка о покупке и продаже слитков
ОМС не следует считать аналогом застрахованного вклада: владелец имеет требование к банку, а не конкретный слиток в сейфе. До открытия счёта проверяют спред и порядок операций, а крупную позицию распределяют с учётом кредитного риска банка. Разъяснение о рисках вложений в золото
На Московской бирже доступны операции с золотом и связанные инструменты, но наличие котировки не означает физическую выдачу металла. Необходимо заранее изучить размер лота, комиссии, режим торгов, правила брокера и порядок расчётов. Для фонда дополнительно проверяют его документы и фактический состав активов. Рынок драгоценных металлов и инструменты биржи
Акция добытчика может вырасти сильнее самого металла, если маржа расширяется, но с тем же плечом способна упасть из-за роста затрат или проблем на месторождении. Для задачи сохранения части капитала физический металл и доля в бизнесе поэтому не являются одной и той же защитой. Их можно сравнивать только после определения, какой риск инвестор готов принять.
Налоги и расходы меняют экономику защиты
Российский налоговый режим зависит от формы владения и срока. Покупка банковского слитка физическим лицом не облагается НДС, но при продаже может возникнуть НДФЛ с дохода. Для слитка важен срок владения три года и более, а для инструментов фондового рынка действуют отдельные правила. Документы о дате и стоимости приобретения сохраняют независимо от того, рассчитывает ли инвестор держать металл долго.
ФНС указывает, что при операциях с драгоценными металлами обязанность по расчёту налога может оставаться у физического лица, а банк не всегда выступает налоговым агентом. Перед продажей проверяют, нужно ли подавать декларацию, какие расходы подтверждены и какой режим действует для конкретной формы вложения. Разъяснения о налогообложении операций с драгоценными металлами
К налогам добавляются хранение, комиссия брокера или фонда, премия продавца и разница между ценой покупки и продажи. Владелец может правильно угадать направление рынка и всё равно получить слабый результат, если издержки съедят небольшое повышение. Поэтому перед сделкой полезно считать не только цену входа, но и сумму, которую реально можно получить после расходов.
Размер позиции и правило ребалансировки
Долю золота считают от инвестиционного капитала после отделения денежного резерва и ближайших расходов. Если из 50 млн рублей 8% приходится на золото, начальная позиция равна 4 млн. При росте металла на 30% она становится 5,2 млн, а остальные 46 млн при росте на 5% — 48,3 млн. Общий капитал достигает 53,5 млн, доля золота — примерно 9,72%.
Чтобы вернуться к 8%, в золоте должно остаться 4,28 млн рублей. Условная продажа 920 000 рублей возвращает заданную пропорцию до учёта налогов и комиссий. Ребалансировка не обязана проводиться по календарю: её можно привязать к коридору вокруг целевой доли и к изменению личных целей. Важно определить правило заранее, чтобы не увеличивать позицию просто потому, что она недавно росла.
Если инвестор не хочет продавать золото, долю можно уменьшать новыми взносами в другие активы. Такой способ требует времени и свободного денежного потока. При отсутствии регулярных пополнений продажа может быть более прозрачной, но её стоимость заранее сравнивают с налогами, спредом и комиссией. Ни один метод не делает выбранную долю правильной для всех портфелей.
Короткий чек-лист перед покупкой
Перед сделкой ответьте на пять вопросов: какую конкретную проблему решает золото; какой срок владения допустим; где будет храниться или учитываться позиция; сколько стоит полный выход; какое правило ограничивает долю после роста или падения. Если на один из вопросов нет ответа, покупку лучше отложить до уточнения условий.
Далее сравнивают форму владения с альтернативой. Физический слиток проверяют по документам и условиям обратного выкупа. ОМС оценивают как банковское обязательство. Биржевой инструмент — по ликвидности, комиссиям и инфраструктуре. Фонд и акцию — по составу активов и бизнес-риску. Такой порядок помогает не подменять цель красивым названием продукта.
Золото может быть полезной частью российского портфеля, когда его роль сформулирована заранее: снизить концентрацию, сохранить гибкость на длинном горизонте или добавить актив, не зависящий от прибыли одного эмитента. Но оно не является универсальным щитом. Наиболее устойчивый подход — держать позицию соразмерной цели, учитывать рубль и издержки, сохранять ликвидный резерв и регулярно проверять, действительно ли выбранный инструмент выполняет задачу.
Дисклеймер
Материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией. Суммы, сценарии, котировки и финансовые модели в примерах являются условными и не отражают условия конкретных организаций. Инвестиции связаны с риском потери капитала. Перед принятием решения необходимо оценить личные цели и допустимый риск, изучить действующие условия выбранного инструмента и учесть применимые налоги и расходы.
 IPG в Telegram




 Получить