Золото в портфеле российского инвестора

Привычная конструкция из 60% акций и 40% облигаций опирается на разделение задач: акции участвуют в росте бизнеса, облигации обеспечивают выплаты и могут смягчать колебания капитала. Но эти активы не обязаны двигаться в противоположных направлениях. При ускорении инфляции и повышении ставок одновременно могут дешеветь и акции, и облигации с фиксированным купоном.
Один из вариантов изменить структуру — выделить часть капитала под золото. В модели 60/20/20 на акции приходится 60%, на облигации — 20%, на золото — ещё 20%. Для российского инвестора такая пропорция требует собственной проверки: рублёвый результат зависит от валютного курса, выбранного инструмента, расходов и налогов. Само появление третьего актива не превращает портфель в безрисковый.
Что меняется при переходе от 60/40 к 60/20/20
Золото здесь приобретается за счёт сокращения облигационной части на 20 процентных пунктов, то есть наполовину. Доля акций остаётся прежней. Следовательно, портфель сохраняет существенную зависимость от фондового рынка, а регулярных купонных поступлений при прочих равных становится меньше. Это обмен части процентного дохода на дополнительный источник изменения стоимости капитала.
| Часть портфеля | Доля и сумма при капитале 1 млн ₽ | Задача и ограничение |
| Акции | 60% / 600 000 ₽ | Участие в росте компаний; возможны глубокие просадки |
| Облигации | 20% / 200 000 ₽ | Купонный доход; остаются процентный и кредитный риски |
| Золото | 20% / 200 000 ₽ | Диверсификация; нет купона и гарантии сохранения цены |
Пропорция 60/20/20 описывает распределение инвестируемого капитала. Деньги на ближайшие обязательные расходы и резерв на непредвиденные ситуации лучше учитывать отдельно при оценке доступной суммы. Если крупная покупка запланирована через год, возможность вовремя получить нужную сумму важнее соответствия красивой формуле. Высокая доля акций и золота может не подходить такому горизонту.
Почему золото способно помочь, но не обязано спасать
У золота другие источники спроса, чем у долей в бизнесе или долговых обязательств. На его цену влияют ожидания по инфляции, реальные процентные ставки, валюты, покупки центральных банков и инвестиционный спрос. Такое отличие может уменьшать зависимость портфеля от одного сценария. Однако связь доходностей золота и акций меняется со временем; считать её постоянно нулевой или отрицательной нельзя.
Во время нехватки ликвидности участники рынка способны продавать даже защитные активы, чтобы получить деньги или исполнить обязательства. Золото также может долго уступать облигациям с привлекательным процентным доходом. Сам металл не создаёт денежного потока: доход владельца возникает при продаже дороже цены приобретения, после вычета расходов и возможного налога.
Поэтому утверждение, что портфель 60/40 окончательно перестал работать, слишком категорично. Результат зависит от периода, валюты, состава акций, сроков облигаций и порядка пересмотра долей. Замена части облигаций золотом может повысить устойчивость к отдельным рискам, но одновременно уменьшить выигрыш от роста цен облигаций при снижении ставок.
Курс рубля меняет результат вложений в золото
Для владельца рублёвого капитала важна цена металла именно в рублях. В первом приближении она складывается из мировой долларовой цены и курса доллара к рублю с пересчётом единиц веса. Изменения этих двух величин перемножаются, а не просто складываются. Ослабление рубля может усиливать рост рублёвой цены золота; укрепление — поглощать часть мирового роста или превращать его в убыток.
Допустим, за один и тот же период золото подорожало в долларах на 10%, а количество рублей за доллар уменьшилось на 15%. Тогда условная рублёвая цена изменится в 1,10 × 0,85 = 0,935 раза, то есть снизится на 6,5%. Это расчёт валютного эффекта без комиссий, спреда и особенностей местного рынка, а не прогноз движения котировок.

На практике цена сделки дополнительно зависит от спроса, предложения, условий банка или биржи. Учётная цена Банка России полезна как справочный ориентир, но не означает, что слиток можно купить или продать по ней. Для оценки результата нужны доступные клиенту котировки покупки и обратного выкупа, а также все сопутствующие расходы. Учётные цены Банка России
Валюту будущих расходов тоже следует учитывать. Семья, которая копит на рублёвую цель, оценивает покупательную способность в России; при обязательствах в другой валюте нужен дополнительный расчёт. Золото может частично компенсировать ослабление рубля, но не обеспечивает точного совпадения с валютой и датой будущего платежа.
Как российскому инвестору получить долю золота
Под одним названием скрываются разные права и риски. Владение слитком, требование к банку по металлическому счёту и пай фонда отличаются способом хранения, порядком продажи и расходами. Выбор инструмента влияет на результат не меньше, чем решение выделить золоту определённый процент портфеля.
| Инструмент | Что получает инвестор | Что проверить до покупки |
| Слитки и инвестиционные монеты | Физический металл; доход зависит от цены обратной продажи | Спред, хранение, подлинность, состояние и условия выкупа |
| Обезличенный металлический счёт (ОМС) | Требование к банку, выраженное в количестве металла | Котировки банка, условия выдачи и закрытия, кредитный риск банка |
| Российский БПИФ на золото | Пай фонда с предусмотренной правилами стратегией | Состав активов, расходы, способ следования цене, ликвидность паёв |
Слиток, находящийся во владении покупателя, не является долговым обещанием эмитента. Но физическая форма добавляет расходы на безопасное хранение и риски утраты, повреждения или проблем с подтверждением подлинности. Для небольших покупок существенна наценка к стоимости металла. У монет важно отделять инвестиционную стоимость от коллекционной: последняя зависит от отдельного рынка.
ОМС избавляет от необходимости самостоятельно хранить слиток, но оставляет зависимость от банка и его цен. Средства в драгоценных металлах на таком счёте не подпадают под систему страхования денежных вкладов. Поэтому одинаковый банк не делает рублёвый вклад и ОМС одинаковыми по защите. Возможность получить физический металл и стоимость такой операции устанавливаются договором. Определение вклада в законе № 177‑ФЗ
У фонда нужно установить, что именно находится внутри: металл, требования к контрагентам, производные инструменты или другие активы, разрешённые правилами. Затем сравнить фактическую доходность, расходы и отклонения от выбранного ориентира. Регистрация фонда и контроль его деятельности не гарантируют сохранения вложенной суммы. Витрина ПИФ Банка России помогает сравнить стратегии, но окончательные условия определяют действующие документы фонда. Витрина ПИФ Банка России
Иностранный ETF нельзя считать автоматически доступной заменой российскому инструменту: необходимо проверять возможность покупки и продажи, цепочку учёта прав и ограничения обслуживания. Акции золотодобывающей компании также не равны металлу: к цене золота добавляются расходы бизнеса, долги и корпоративные решения. У фьючерсов отдельное значение имеют обеспечение, срок контракта и затраты на перенос позиции; небольшое обеспечение не означает небольшой размер риска.
Облигационная часть тоже нуждается в настройке
Слово «облигации» не описывает единый уровень защиты. Цена длинных ОФЗ с постоянным купоном может заметно падать при росте рыночных доходностей. Если бумагу приходится продавать до погашения, полученная сумма способна оказаться ниже цены покупки. Более короткий срок обычно уменьшает чувствительность к изменению ставок, но не устраняет все риски.
У облигаций с плавающим купоном выплаты пересчитываются по предусмотренной формуле, а у бумаг с индексируемым номиналом действует свой порядок учёта инфляции. Эти особенности нужно сопоставлять со сроком цели. Высокодоходные корпоративные выпуски могут усиливать зависимость портфеля от состояния бизнеса, поэтому их нельзя без оговорок считать таким же защитным компонентом, как долговые бумаги более высокого кредитного качества.
Три сценария показывают пределы стратегии
Сравним две структуры при одинаковой доходности каждого класса активов. Все числа ниже заданы только для иллюстрации. Доходности выражены в рублях за один период и включают выплаты по бумагам; внутри периода доли не восстанавливаются. Комиссии и личные налоги не учитываются. Результат портфеля равен сумме доходностей активов, умноженных на их начальные веса.
| Условный сценарий | Акции | Облигации | Золото |
| А. Золото растёт, бумаги падают | −25% | −10% | +20% |
| Б. Бумаги растут, золото падает | +20% | +15% | −10% |
| В. Все три актива дешевеют | −20% | −5% | −15% |
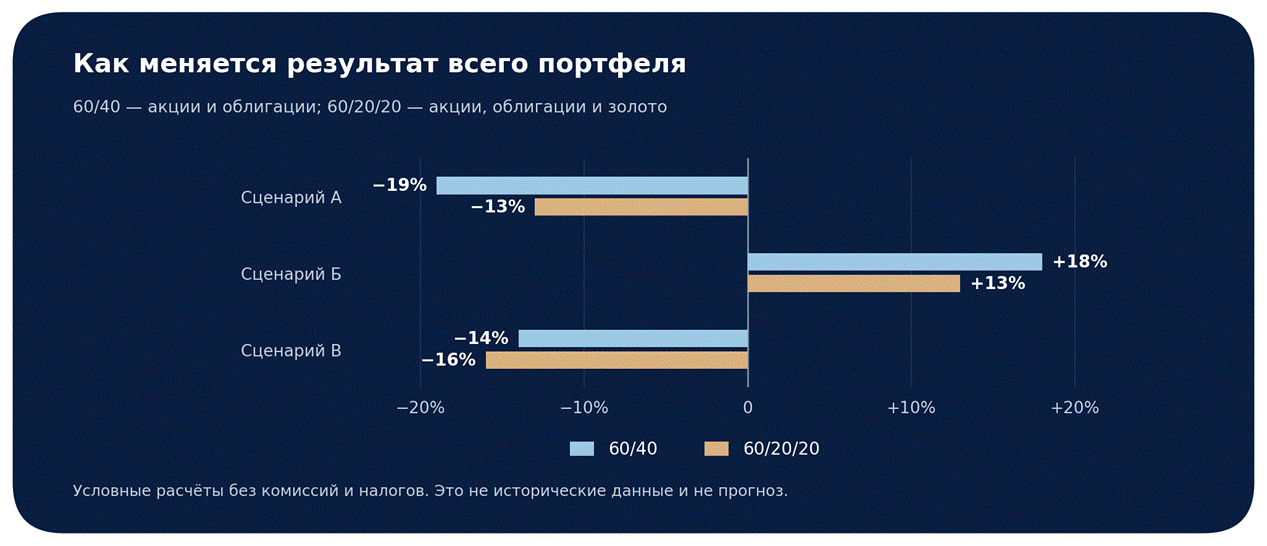
В сценарии А золото уменьшает потери: 60% × (−25%) + 20% × (−10%) + 20% × 20% = −13% вместо −19% у структуры 60/40. В сценарии Б отказ от части облигаций снижает доходность с 18% до 13%. В сценарии В золото падает сильнее облигаций, и убыток увеличивается с 14% до 16%. Польза третьего актива зависит от того, как он ведёт себя относительно заменённой части портфеля.
Налоги в России зависят от формы вложения
Продажа банком золотых слитков физическому лицу освобождена от НДС. Это делает покупку понятнее по расходам, но не освобождает владельца от возможного НДФЛ при последующей продаже. НДС при приобретении и налог с дохода инвестора относятся к разным операциям. Подпункт 9 пункта 3 статьи 149 НК РФ
Для налогового резидента РФ доход от продажи физического золота после трёх лет владения и более, как правило, освобождён от НДФЛ. При меньшем сроке выручку можно уменьшить на документально подтверждённые расходы на приобретение. Вместо расходов применим имущественный вычет в пределах 250 000 рублей за год в совокупности по соответствующим продажам имущества. Одновременно использовать оба способа для одной продажи нельзя. Чеки и договоры стоит сохранять с момента покупки. Разъяснение ФНС о продаже драгоценных металлов
К соответствующей совокупности налоговых баз резидента применяется ставка 13% в пределах 2,4 млн рублей и 15% с превышения. Этот порог нельзя механически проверять по одной продаже или складывать со всей зарплатой: НК РФ разграничивает группы доходов. Например, покупка за 800 000 рублей и продажа за 1 млн рублей до истечения трёх лет дают 200 000 рублей базы при подтверждённых расходах. Если вся эта база облагается по ставке 13%, налог составит 26 000 рублей. Ставки НДФЛ в статье 224 НК РФ
В приведённом примере от разницы цен останется 174 000 рублей после НДФЛ, до иных расходов. При продаже физического металла банку расчёт и декларирование облагаемого дохода обычно выполняет сам продавец. Для паёв фонда действуют правила операций с ценными бумагами; налоговый агент и возможные инвестиционные вычеты определяются отдельно. Автоматически переносить на паи правила о трёх годах владения слитком или вычет в 250 000 рублей нельзя.
Расходы и ребалансировка влияют на итог не меньше долей
Спред — разница между ценой, по которой посредник продаёт актив клиенту, и ценой обратного выкупа. Если приобрести металл и сразу продать его обратно, эта разница станет потерей даже при неизменном рынке. К ней добавляются хранение, комиссии или расходы фонда. Сравнивать инструменты нужно на одинаковую сумму и предполагаемый срок, оценивая полный путь от покупки до получения денег после продажи.
После изменения цен первоначальные доли перестают совпадать с целевыми. Предположим, в портфеле на 1 млн рублей акции и облигации не изменились, а золото подорожало на 50%. Его стоимость выросла с 200 000 до 300 000 рублей, весь портфель — до 1,1 млн рублей. Теперь доля золота составляет около 27,3%, хотя новых покупок не было.
Чтобы вернуться к 60/20/20, при этих условных ценах нужно оставить в золоте 220 000 рублей, а 80 000 рублей перераспределить: 60 000 в акции и 20 000 в облигации. Расчёт не учитывает налог и расходы сделки. На практике выравнивать доли можно и новыми взносами, направляя их в отстающие части, — это уменьшает потребность продавать выросший актив.
Порядок проверки долей лучше определить заранее: например, пересматривать их в установленную дату или при выходе за выбранный диапазон. Конкретный порог зависит от расходов, суммы и целей. Слишком частые сделки увеличивают издержки, а отсутствие контроля может незаметно превратить диверсифицированную структуру в крупную ставку на один актив.
Как определить подходящую долю золота
Начинать стоит со срока, валюты будущих расходов и допустимого снижения капитала. Затем — проверить, есть ли резерв ликвидности, какие риски уже сосредоточены в акциях и облигациях и способен ли выбранный золотой инструмент их дополнить. Доходы владельца бизнеса, недвижимость и обязательства семьи также влияют на общую устойчивость, даже если не входят в брокерский портфель.
Доля 20% — рабочая гипотеза для сравнения сценариев, а не обязательный стандарт. Для одного инвестора она окажется избыточной, для другого разумной; решение требует оценки всего капитала. Практический смысл золота состоит в расширении набора факторов, от которых зависит результат. Его место в портфеле оправдано, когда понятны роль, стоимость владения и порядок действий как при росте, так и при длительном снижении цены.
Дисклеймер
Материал носит информационный характер и не является индивидуальной инвестиционной, юридической или налоговой рекомендацией. Российские налоговые правила описаны по состоянию на сентябрь 2026 года. Расчёты условны и не являются прогнозом; доходность и сохранность вложенной суммы не гарантированы. Перед покупкой необходимо изучить условия инструмента, расходы и применимые требования с учётом личной ситуации.
 IPG в Telegram




 Получить