Бюджет России на 2027–2029 годы: что меняется для инвестора
Бюджетная трёхлетка задаёт инвестору сразу несколько разных вопросов. Государству нужны заимствования для покрытия дефицита; часть доходов оно ожидает получить в виде дивидендов; отдельные налоговые изменения могут уменьшить денежный поток эмитентов и доходы владельцев активов. Ни одна из этих строк сама по себе не обещает роста конкретной акции или облигации.
Правительство внесло в Госдуму проект федерального бюджета № 615-9 на 2027 год и плановый период 2028–2029 годов. В нём доходы первого года составляют 43,297 трлн рублей, расходы — 48,740 трлн, дефицит — 5,443 трлн, или около 2,2% прогнозного ВВП. Пока это редакция законопроекта, а налоговые новшества рассматриваются отдельно; окончательные суммы и правила могут измениться. Текст проекта бюджета
Что заложено в бюджет на три года
| Показатель | 2027 | 2028 | 2029 |
|---|---|---|---|
| Доходы, трлн руб. | 43,30 | 45,83 | 48,62 |
| Расходы, трлн руб. | 48,74 | 50,95 | 53,87 |
| Дефицит, трлн руб. | 5,44 | 5,12 | 5,25 |
| Дефицит, % ВВП | ≈2,2% | ≈1,9% | ≈1,9% |
Это планы федерального уровня. В публичных сообщениях расходы 2027 года округляют до 48,7 или 48,8 трлн рублей; в таблице дана единая точность по внесённому проекту.
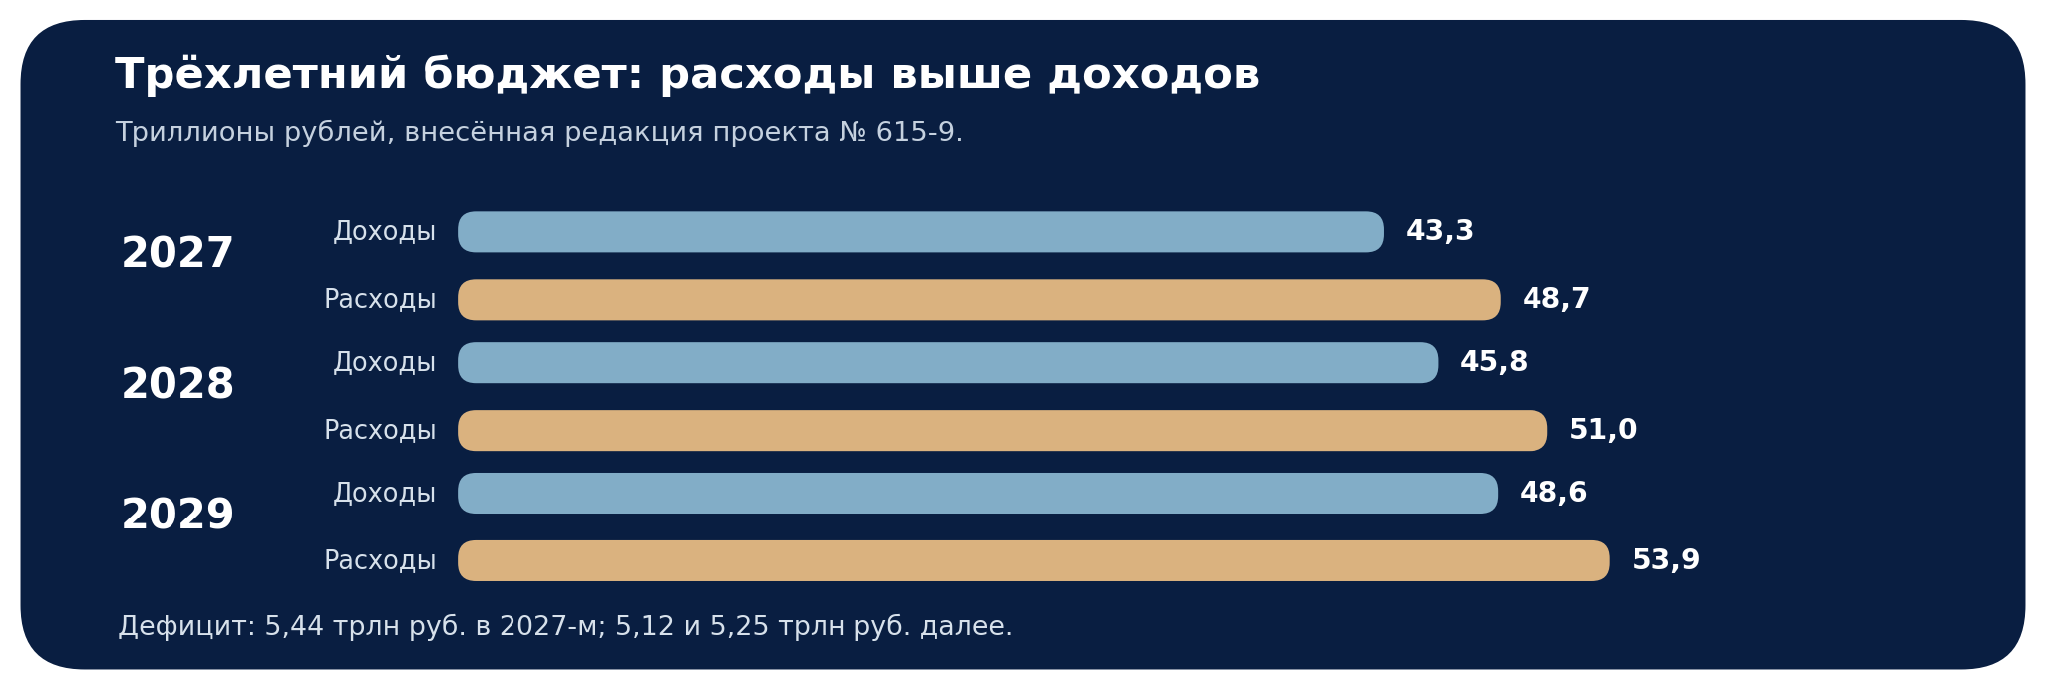
Рост расходов в номинальных рублях не означает такого же роста расходов в реальном выражении. Цены, изменение структуры расходов и темпы экономики меняют картину. Инвестору особенно важно смотреть, как государство финансирует разницу между доходами и расходами, и совпадёт ли фактическая бюджетная политика с предпосылками Банка России.
ОФЗ: большой объём размещений и чувствительность к ставке
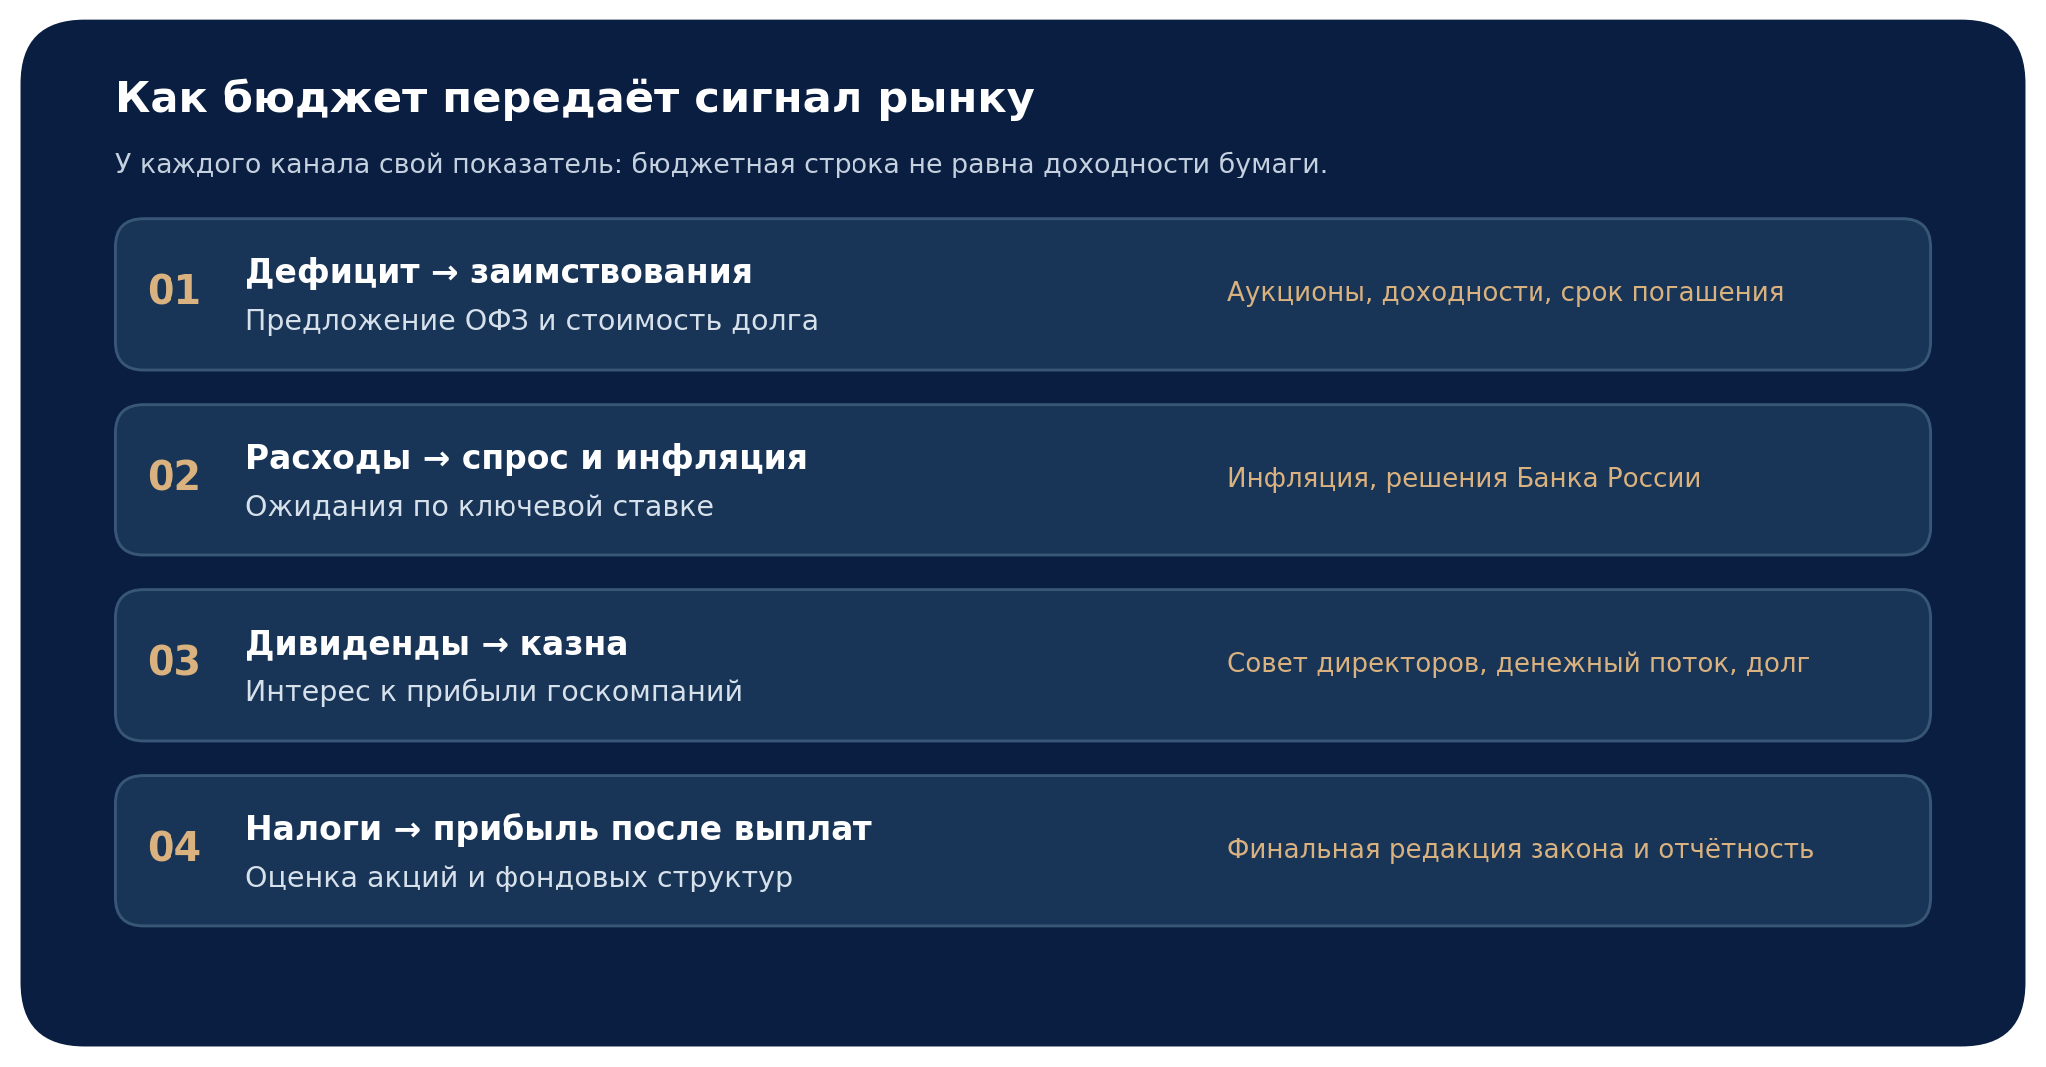
Дефицит 2027 года планируется покрывать главным образом внутренними заимствованиями. Чистое привлечение через государственные ценные бумаги в рублях в бюджетных расчётах близко к 6,4 трлн рублей. Это разница между размещением новых бумаг и погашением старых: её нельзя складывать с дефицитом как ещё один расход. Потребность бюджета в деньгах не равна доходности, которую получит покупатель ОФЗ.
Объём предложения влияет на аукционы. Если инвесторы требуют более высокую доходность, новые выпуски размещаются дешевле, а уже обращающиеся облигации с фиксированным купоном могут просесть в цене. Снижение ставок действует в обратном направлении, причём длинные выпуски обычно сильнее реагируют на изменение доходности. Поэтому выбор срока погашения важнее абстрактной ставки на «рост рынка облигаций».
На решении 11 сентября 2026 года Банк России сохранил ключевую ставку 14% годовых. В базовом сценарии проекта денежно-кредитной политики средняя ставка на 2027 год составляет 10,5–12,5%, на 2028-й — 8–9%, но это прогнозный диапазон, а не расписание снижений. Сам регулятор связывает решения с инфляцией, ожиданиями и бюджетной траекторией. Если расходы или дефицит окажутся выше предпосылок, снижение ставки может идти иначе. Сценарии Банка России
В практическом портфеле короткие ОФЗ помогают ограничить риск изменения рыночной цены к конкретной дате расхода. Длинные бумаги дают больше чувствительности к возможному снижению доходностей, но и больший убыток при их росте. ОФЗ с плавающим купоном уменьшают процентный риск, хотя будущий купон заранее неизвестен и цена тоже может меняться. При покупке сравнивают доходность к погашению с учётом цены, накопленного купонного дохода, налогов и комиссии, а не один размер купона.
Государственные дивиденды: ориентир для казны, а не обещание акционеру
В бюджетных расчётах поступления от дивидендов компаний с государственным участием запланированы на уровне 838,4 млрд рублей в 2027 году, 914 млрд в 2028-м и 985,6 млрд в 2029-м. Актуализированная оценка 2026 года — 807,6 млрд. Прирост первого года относительно этой оценки составляет около 3,8%, хотя относительно прежнего плана на 2026 год разница выглядит намного больше. Сравнивать надо показатели одинакового статуса.
Дивиденды в казну зависят от решений компаний, их долга, капитальных затрат и размера принадлежащего государству пакета. Нельзя распределять 838,4 млрд между всеми держателями российских акций или превращать эту сумму в прогноз доходности индекса. Крупнейшие платежи могут быть сосредоточены у нескольких эмитентов; недобор по одному из них способен заметно изменить итоговую бюджетную строку.
| Что проверить у компании | Почему это влияет на дивиденд |
|---|---|
| Денежный поток после капитальных затрат | Бухгалтерская прибыль не всегда превращается в свободные деньги для выплаты. |
| Долг и процентные расходы | Дорогой кредит может отодвинуть дивиденд даже при росте выручки. |
| Дивидендная политика и решение органов управления | Бюджетный план не заменяет рекомендацию совета директоров и решение собрания. |
| Пакет государства и структура акций | Поступление казны — лишь доля в общем платеже компании. |
Банки, нефтегазовые, транспортные и инфраструктурные компании нужно оценивать по отдельности. Например, рост прибыли банка может поддержать выплаты, но требования к капиталу ограничат их; экспортер получит выгоду от цены товара и курса лишь при достаточных объёмах продаж и умеренных расходах. Возврат эмитента к выплатам после паузы лучше считать сценарием, а не уже заложенным фактом.
Налог на сверхдоходы: почему металлурги реагируют по-разному
Отдельный проект № 618-9 предлагает налог на дополнительный доход от добычи ряда твёрдых полезных ископаемых при росте их мировых цен в рублях относительно базы 2025 года. Для налога, уплачиваемого в 2027 году по результатам 2026-го, объект возникает только при превышении базовой цены как минимум на 10%. В следующих периодах базу индексируют коэффициентами 1,1 и 1,21. Общая ставка предлагается 30%, для золота — 20%. Проект налога на сверхдоходы
Ставка 30% применяется к специальной расчётной базе, а не ко всей выручке или прибыли компании. Законопроект ограничивает налог по каждому виду сырья величиной, рассчитанной как 15% расчётной выручки за вычетом НДПИ; отрицательный результат считается нулём. Для платежей в 2027 и 2028 годах часть превышения над 4% и 5% совокупной расчётной выручки соответственно допускается перенести на 2029 год. Отсрочка платежа не равна отмене обязанности.
Рублёвая цена сырья зависит одновременно от котировки в долларах и курса рубля. Поэтому компания с растущей долларовой ценой металла может не попасть под одну и ту же нагрузку при разном курсе. Кроме того, важны добыча конкретного вида сырья, уже уплаченный НДПИ, доля добычи в группе, долговая нагрузка и сроки инвестпроектов. Универсального «налога 30% на всех металлургов» здесь нет.
Для акционера существенна не только сумма налога, но и момент её уплаты. Компания с крупной стройкой и дорогим долгом острее почувствует снижение свободного денежного потока, чем компания со зрелыми активами и запасом ликвидности. До окончательного принятия закона и раскрытия отчётности привязывать к нему точный размер будущих дивидендов преждевременно.
НДФЛ и ПИФы: два разных уровня налога
Проект № 617-9 объединяет большинство видов доходов физического лица в совокупность баз, для которой действует прогрессивная шкала 13–22%. В перечне — заработок, дивиденды, проценты по вкладам и доходы по операциям с ценными бумагами. Это способно повысить предельную ставку на инвестиционный доход у человека, чья основная база уже велика. Налог зависит от общей структуры доходов за год и итоговой редакции закона; ставку 22% нельзя автоматически применять ко всем дивидендам. Текст налогового проекта
| Условный годовой расчёт | Раздельные базы | Если проект принят |
|---|---|---|
| Основной облагаемый доход | 30 млн руб. | 30 млн руб. |
| Дивиденды по портфелю 40 млн руб. | 4 млн руб. | 4 млн руб. |
| НДФЛ именно с этих дивидендов | 552 тыс. руб. | 800 тыс. руб. |
| Разница | — | +248 тыс. руб. |
Для иллюстрации принято, что других доходов, вычетов и особенностей нет, весь дивиденд принадлежит одному налоговому резиденту, а границы ступеней действующей шкалы не меняются. В раздельной базе первые 2,4 млн рублей облагаются по 13%, следующие 1,6 млн — по 15%: всего 552 тыс. рублей. При объединении с основной базой 30 млн рублей все четыре миллиона оказываются на ступени 20%: 800 тыс. рублей. Реальный результат зависит от состава баз, даты поступления выплат и механизма удержания.
Вторая мера касается закрытых и интервальных ПИФов, паи которых предназначены для квалифицированных инвесторов. Для указанных фондов проект вводит налог на прибыль по ставке 15% с отдельных пассивных доходов внутри фонда — дивидендов, процентов, роялти и аренды. Это не то же самое, что налог пайщика: в проекте предусмотрен зачет налога фонда при определённых выплатах ему. Открытые и биржевые фонды в этой специальной норме не названы.
Оценивать фонд следует по денежному пути целиком. Если управляющая компания удерживает налог при получении дохода, сумма, доступная для реинвестирования, уменьшается ещё до выплаты пайщику. При выплате предложенная формула зачёта зависит от вида и объёма уже обложенных доходов, а не гарантирует полный возврат налога. Особенно внимательно нужно изучить случаи частичной выплаты, продажи пая до распределения дохода и ставку самого пайщика: формулировки на стадии законопроекта ещё могут уточниться.
Как перевести бюджетные цифры в решения по портфелю
Удобно отделить три горизонта. Деньги на ближайшие покупки не должны зависеть от того, когда длинная ОФЗ восстановится после роста доходностей. Среднесрочные вложения можно распределять по срокам погашения, чтобы не делать ставку на один день снижения ставки. Акции для долгого горизонта оценивают по прибыли и денежному потоку после налогов и инвестиций, а не по одной бюджетной строке дивидендов.
Допустим, семья размещает 40 млн рублей на пять лет, но через год должна изъять 8 млн на конкретный платёж. Для этой суммы важны срок и допустимый убыток: длинные ОФЗ и акции могут потребовать продажи в неудачный день. Остальное оценивают с учётом процентного риска и доли отдельных компаний.
| Сценарий | Риск для портфеля | Что сверить |
|---|---|---|
| Ставка снижается | Спрос на длинные ОФЗ может поднять их цену; выплаты по новым инструментам будут ниже. | Срок погашения и цель вложения. |
| Ставка остаётся высокой | Длинные ОФЗ и акции должников могут испытывать давление. | Календарь расходов и долговую нагрузку компаний. |
| Налоги и прибыль меняются | Дивиденды и доход фонда после налогов отличаются от ожиданий. | Принятый закон, отчётность эмитента и правила фонда. |
Следить стоит за принятыми бюджетными и налоговыми нормами, аукционами ОФЗ, ставкой Банка России, отчётностью компаний и решениями по дивидендам. Итоговая доходность зависит от цены покупки, срока и исполнения планов.
Дисклеймер
Материал носит информационный характер и не является индивидуальной инвестиционной, налоговой или юридической рекомендацией. Бюджетные показатели являются параметрами законопроекта, а налоговые нормы — предложениями, которые могут измениться. Условные расчёты упрощены и не учитывают все особенности налоговой базы, вычеты, комиссии, рыночный риск и положение конкретного инвестора. Перед решением необходимо проверить принятые нормы и документы по своим активам.
 IPG в Telegram




 Получить