Как перейти от вкладов к облигациям и сохранить контроль над риском

Когда срок вклада заканчивается, более высокая доходность облигации на экране выглядит убедительно. Но покупка бумаги меняет природу риска: деньги можно вернуть по рыночной цене, которая заранее неизвестна, а выплаты зависят от должника и условий выпуска. Поэтому вопрос не в том, пора ли заменить все депозиты облигациями, а в том, какая часть денег может ждать погашения и какую просадку инвестор способен выдержать.
Для инвестора с крупной суммой разница даже в один процентный пункт заметна в рублях. Это не повод ускорять переход: сперва нужно отделить ближайшие расходы, сравнить доходность к конкретной дате и проверить сценарий, при котором ставку не снизят или её снова повысят.
Текущая ставка не обещает скорого роста облигаций
После снижения ключевой ставки в июле 2026 года Банк России в сентябре сохранил её на уровне 14% годовых. По мониторингу десяти крупнейших по объёму вкладов банков средняя максимальная ставка в третьей декаде сентября составляла 13,06%. Это ориентир по группе банков, а не обещание конкретному вкладчику: условия зависят от срока, суммы, новых денег и дополнительных требований. Решение по ставке — Банк России Мониторинг вкладов — Банк России
На 5 октября оценочная кривая бескупонной доходности государственных облигаций показывала 13,58% на горизонте одного года, 15,81% на три года и 16,37% на пять лет. Это модельные показатели кривой, а не готовая доходность доступного по данной цене выпуска. Более длинный срок с повышенной доходностью означает и более сильную зависимость рыночной цены от изменения ставок. Кривая доходности ОФЗ — Банк России
Дальнейшее снижение ставки не предрешено. Даже когда ставка действительно падает, длинная облигация может не подорожать: рынок мог заранее заложить снижение в цену, а оценка инфляции, бюджета или кредитного риска — ухудшиться. Покупать выпуск имеет смысл ради совпадения его денежных потоков с задачей, а возможный рост цены считать дополнительным сценарием.
Вклад и облигация отвечают за разные обещания
По вкладу банк обязан вернуть сумму и проценты по договору; при досрочном изъятии начисленный процент часто пересчитывают на менее выгодных условиях. Обычные вклады и счета в одном банке застрахованы в совокупности в пределах 1,4 млн рублей, а повышенный лимит действует лишь при особых обстоятельствах. Для капитала в десятки миллионов важно отдельно оценивать размер средств сверх страхового покрытия, даже если они распределены между несколькими банками.
Облигация — долг эмитента. Государственный выпуск снимает риск отдельной компании, но рыночная цена до погашения меняется. Корпоративный выпуск добавляет риск должника, а инвестиции через брокерский счёт не входят в систему страхования вкладов. Ликвидность на бирже также не равна возможности немедленно продать крупную позицию по цене на экране. Страхование вкладов — Банк России Риски инвестпродуктов — Банк России
| Критерий | Банковский вклад | Облигация |
|---|---|---|
| Результат к сроку | Условия процента и возврата заданы договором. | Зависит от цены покупки и исполнения обязательств. |
| Досрочный выход | Возврат по правилам договора, обычно с потерей части процентов. | Продажа по текущей цене, возможны убыток и спред. |
| Защита капитала | Страховое покрытие в пределах применимого лимита. | Страхование вкладов на ценные бумаги не действует. |
| Доходы и налоги | Проценты с годовым необлагаемым порогом. | Купоны и результат продажи или погашения считают отдельно. |

Сначала распределите деньги по срокам
Резерв на повседневные и неожиданные расходы должен быть доступен без продажи длинной бумаги в неподходящий день. Универсального размера подушки нет: он зависит от регулярных расходов, предстоящих платежей и других источников ликвидности. Деньги на недвижимость или налоги через несколько месяцев не стоит размещать в выпуске с погашением через пять лет ради разницы в доходности.
Представим капитал 40 млн рублей. В условной схеме 8 млн рублей предназначены для резерва и ближайших платежей, ещё 12 млн остаются во вкладах с подходящими датами возврата. Из 20 млн, которые не нужны скоро, 16 млн распределены по четырём срокам погашения ОФЗ, а 4 млн — между двумя тщательно проверенными корпоративными должниками. Это иллюстрация под определённые цели, а не рекомендуемая доля для любого инвестора.
| Часть капитала | Сумма | Задача | Что проверить |
|---|---|---|---|
| Резерв и близкие расходы | 8 млн ₽ | Доступ к деньгам без продажи бумаг. | Условия счета и покрытие по банкам. |
| Срочные вклады | 12 млн ₽ | Платежи по известным датам. | Ставка, пролонгация, досрочный возврат. |
| ОФЗ по четырём срокам | 16 млн ₽ | Постепенное погашение и реинвестирование. | Цена, НКД, дюрация каждого выпуска. |
| Корпоративные выпуски | 4 млн ₽ | Ограниченная добавка к доходности. | Должники, отчётность и ликвидность. |
В примере на каждый срок ОФЗ приходится по 4 млн рублей, на каждого корпоративного должника — по 2 млн, или 5% капитала. Если расходы и допустимый риск изменятся, доли нужно пересмотреть. Резерв в 8 млн рублей на счетах не становится полностью застрахованным.
Какие бумаги подходят для постепенного перехода
Начать проще с рублёвых выпусков и понятного графика. Погашение ОФЗ к дате расхода уменьшает зависимость от перепродажи, но цена до срока всё равно колеблется. Плавающий купон может адаптироваться к высокой ставке с задержкой, а длинные ОФЗ с фиксированным купоном сильнее реагируют на изменение доходности.
Корпоративная бумага добавляет риск должника: рейтинг полезен, но не гарантирует выплаты. Госучастие само по себе не превращает долг компании в обязательство государства. При оферте, амортизации, субординации или сложном купоне документы выпуска особенно важны; повышенный процент может не окупить эти особенности.
| Инструмент | Когда рассматривать | Ключевая проверка |
|---|---|---|
| Короткая ОФЗ с фиксированным купоном | Есть дата расхода рядом с погашением. | Полная цена и доходность к этой дате. |
| Длинная ОФЗ с фиксированным купоном | Горизонт длинный, возможна временная просадка. | Дюрация и сценарий роста доходности. |
| ОФЗ с плавающим купоном | Нужна адаптация купонов к ставке. | Формула, задержка пересчёта и цена. |
| Корпоративный выпуск | Есть лимит на должника и время на анализ. | Долг, денежный поток, рейтинг, спред. |
| Фонд облигаций | Удобнее делегировать подбор бумаг. | Состав, комиссии, цена пая и отсутствие личной даты погашения. |
Сравнивайте доходность к погашению, а не купон
Купон считают от номинала, а покупатель платит рыночную цену, НКД, комиссии и спред. При цене выше номинала доходность к погашению может быть ниже купонной ставки; при дисконте — выше. Проверьте дату расчёта при оферте и частичный возврат номинала при амортизации: «купон умножить на годы» здесь неверно.
Доходность к погашению предполагает выплаты должника и удержание до расчётной даты. Модифицированная дюрация около трёх лет означает, что рост рыночной доходности на один процентный пункт способен снизить цену примерно на 3% в первом приближении. Связь нелинейна, а кредитный спред тоже меняется. Как считать доходность — Московская биржа Дюрация на практике — Московская биржа
Перед сделкой сверьте ISIN, график выплат, оферту, полную цену с НКД, обороты и заявки на нужную сумму. Считайте результат после налогов: премия в один пункт может не покрыть комиссию и потерю при продаже большого пакета.
Что может произойти с 40 млн рублей за год
Возьмём отдельный условный расчёт для одной и той же суммы 40 млн рублей. Вклад на год приносит 12% с выплатой в конце срока: до налога получается 44,8 млн рублей. Для сравнения облигация куплена по номиналу с фиксированным купоном 14%, который выплачивается ровно через год. В этот день после купона инвестор продаёт бумагу; НКД принимаем равным нулю. Срок до погашения облигации длиннее года, поэтому её цена продажи заранее неизвестна.
| Цена продажи | Купон | Итог по облигации | К вкладу 44,8 млн ₽ |
|---|---|---|---|
| 96% номинала | 5,6 млн ₽ | 44,0 млн ₽ | −0,8 млн ₽ |
| 100% номинала | 5,6 млн ₽ | 45,6 млн ₽ | +0,8 млн ₽ |
| 104% номинала | 5,6 млн ₽ | 47,2 млн ₽ | +2,4 млн ₽ |
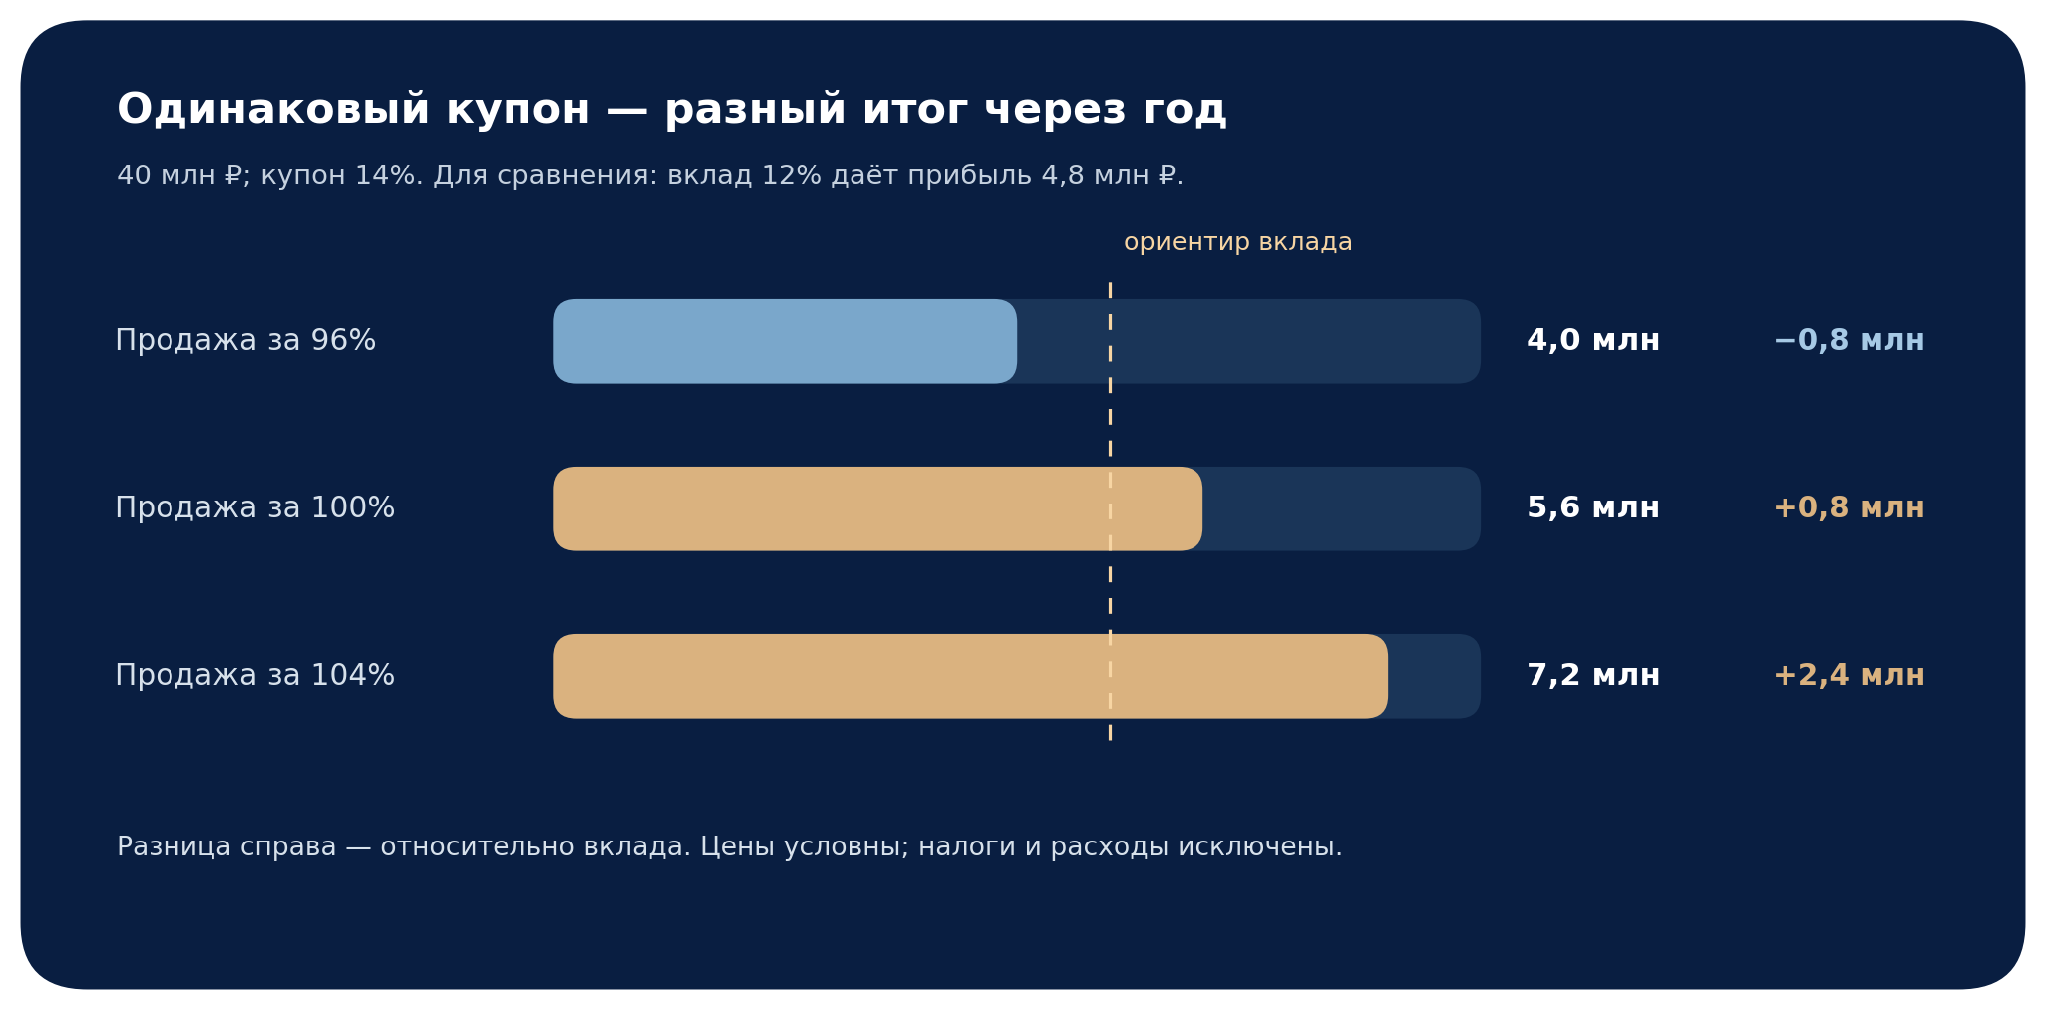
Порог равен 98% номинала: при этой цене продажи 5,6 млн рублей купона и 39,2 млн от реализации вместе дают те же 44,8 млн рублей, что и вклад. Ни один из трёх вариантов не является прогнозом. Расчёт не включает дефолт, изменение условий выпуска, налоги, комиссии, спред и возможный доход от повторного вложения купона. Если цена падает сильнее, высокая купонная ставка не спасает годовой результат.
Налоги и доступ к деньгам меняют сравнение
Процентные доходы по вкладам суммируются по счетам в российских банках за календарный год. Налогом облагается превышение над необлагаемой суммой, зависящей от максимальной ключевой ставки из действовавших на первые числа месяцев года. Пока год не закончился, итоговый порог заранее неизвестен. У облигаций отдельно учитываются купоны и доход от продажи или погашения; фактическая налоговая нагрузка зависит от статуса инвестора и операций по счёту.
Для обращающихся ценных бумаг ФНС разъясняет вычет по доходу от реализации или погашения при владении более трёх лет: предельная база связана с 3 млн рублей за каждый год владения. У бумаг на ИИС действуют ограничения; купоны этот вычет сам по себе не освобождает. При крупной сумме стоит считать чистый результат отдельно для вклада, ОФЗ и корпоративных выпусков, не складывая рекламные процентные ставки напрямую. Налог по вкладам — ФНС Инвестиционный вычет — ФНС
Порядок действий без ставки на одно решение ЦБ
Составьте календарь расходов хотя бы на ближайшие годы и отметьте деньги, которые нельзя подвергать рыночной просадке. Для облигационной части задайте лимиты по срокам, одному корпоративному должнику и объёму сделки. Покупайте несколькими траншами, сверяя реальную цену с доходностью к нужной дате. До покупки длинного выпуска рассчитайте продажу при более высокой рыночной доходности и проверьте, не потребуется ли капитал раньше погашения.
Переход из вкладов в облигации может расширить выбор сроков и денежных потоков. Он оправдан тогда, когда инвестор понимает условия выпуска, может держать бумагу до нужной даты и не вынужден продавать её при временной просадке. Ставка рынка — важный фон для решения, но не его единственная опора.
Дисклеймер
Материал носит информационный характер и не является индивидуальной инвестиционной, юридической или налоговой рекомендацией. Все суммы, ставки и результаты в условных примерах служат только для объяснения расчёта и не являются прогнозом. Доходность и права владельца зависят от документов конкретного выпуска, цены покупки, кредитного качества эмитента, налогового статуса и условий счёта. Перед сделкой следует проверить действующие параметры инструментов и связанные риски.
 IPG в Telegram




 Получить