Как миллионеры в США снижают налоги с инвестиций
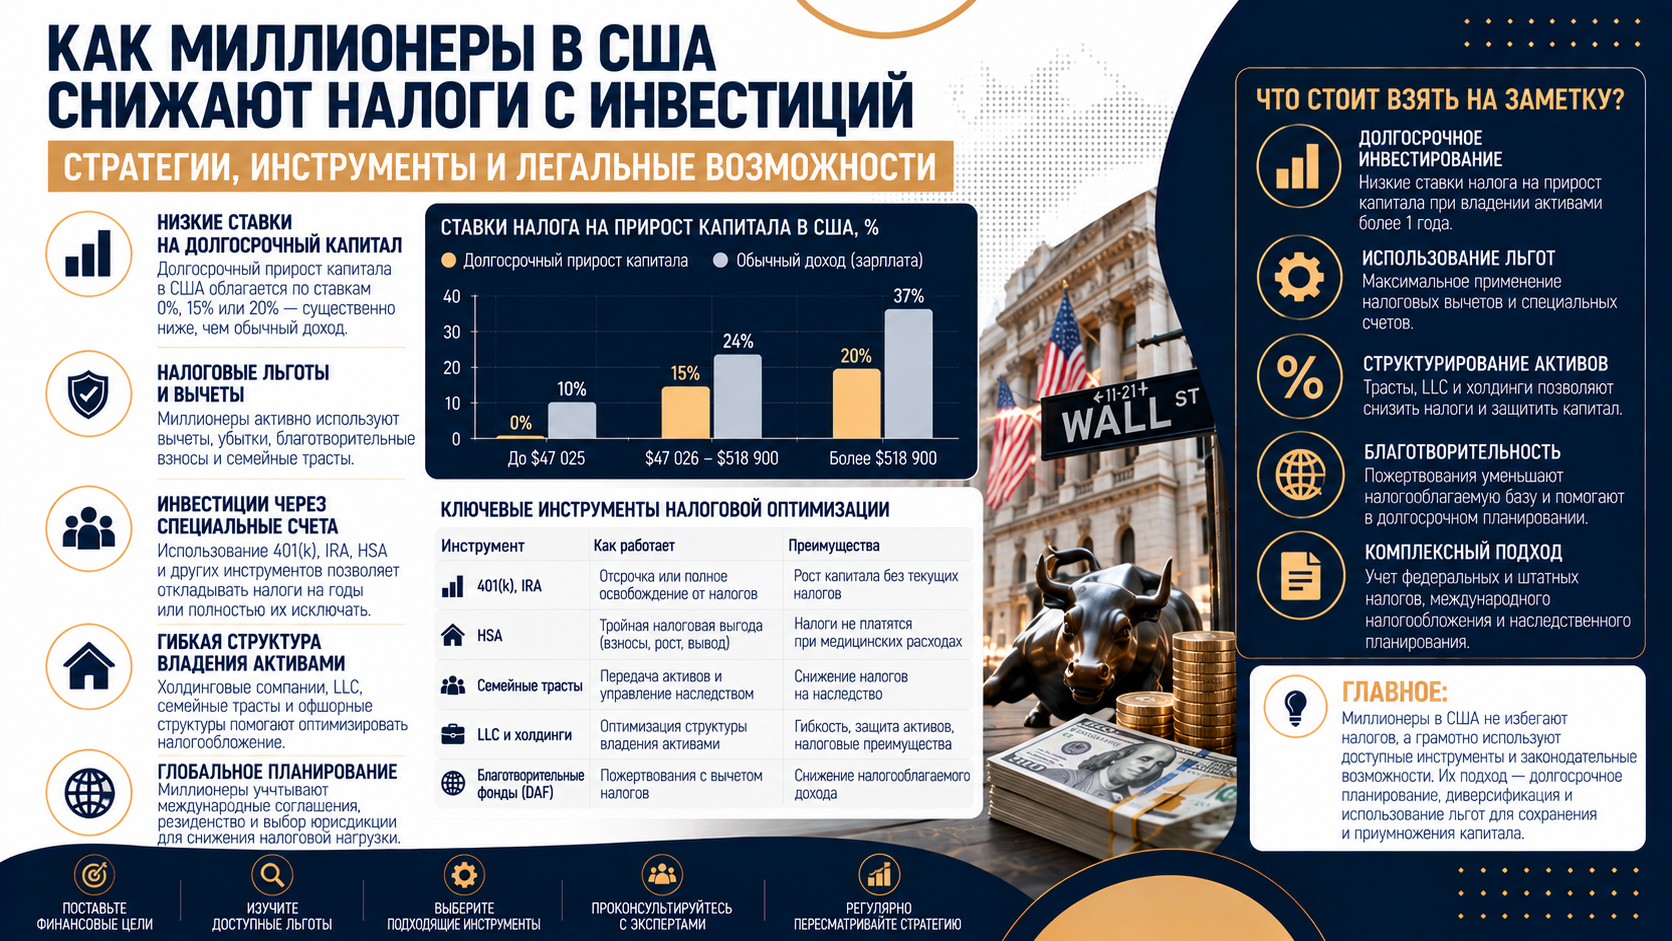
У инвестиционного портфеля могут одновременно расти стоимость и накапливаться признанные налоговые убытки. Противоречия здесь нет: одни позиции дорожают и остаются открытыми, другие закрываются с отрицательным результатом. В американской системе налогообложения этот разрыв между экономическим результатом и моментом его признания позволяет управлять текущим налоговым платежом.
На таком принципе строятся tax-loss harvesting и более сложные tax-aware long-short стратегии. Их привлекательность особенно заметна для владельцев бизнеса и крупных портфелей, которым предстоит реализовать значительный прирост капитала. Однако налоговый убыток не равен денежной прибыли, а отсрочка платежа не означает, что обязательство исчезло навсегда.
Что именно уменьшают инвестиционные убытки
При продаже инвестиционного актива результат обычно определяется как разница между выручкой и скорректированной налоговой стоимостью. Прибыли и убытки разделяются на краткосрочные и долгосрочные; общий ориентир для долгосрочного владения — более года. Большинство долгосрочных приростов облагаются по ставкам 0%, 15% или 20% в зависимости от дохода, а краткосрочные — как обычный доход. Для отдельных активов действуют исключения. Правила IRS о приросте капитала
У налогоплательщиков с высокими доходами может дополнительно возникнуть Net Investment Income Tax по ставке 3,8%. Он рассчитывается с меньшей из двух величин: чистого инвестиционного дохода или превышения модифицированного скорректированного дохода над установленным порогом. Поэтому сочетание 20% и 3,8% даёт 23,8% лишь для соответствующей части дохода, а не универсальную ставку для любого миллионера. Условия применения NIIT
Для состоятельного инвестора важны не только размер состояния и доходность счёта, но и налоговая квалификация каждого поступления. Продажа пакета акций, зарплата руководителя и доход от иной сделки могут иметь разные последствия. Стратегию нельзя оценивать одним процентом экономии без понимания того, какой именно доход предстоит компенсировать.
Как работает фиксация убытков
Обычный tax-loss harvesting начинается с поиска позиций, рыночная цена которых ниже их налоговой стоимости. Инвестор продаёт такие бумаги, а полученные деньги может направить в другой актив, подходящий по инвестиционным характеристикам. Цель — признать допустимый убыток и при этом не отказаться от долгосрочного участия в рынке. Подбор замены требует отдельной проверки налоговых ограничений.
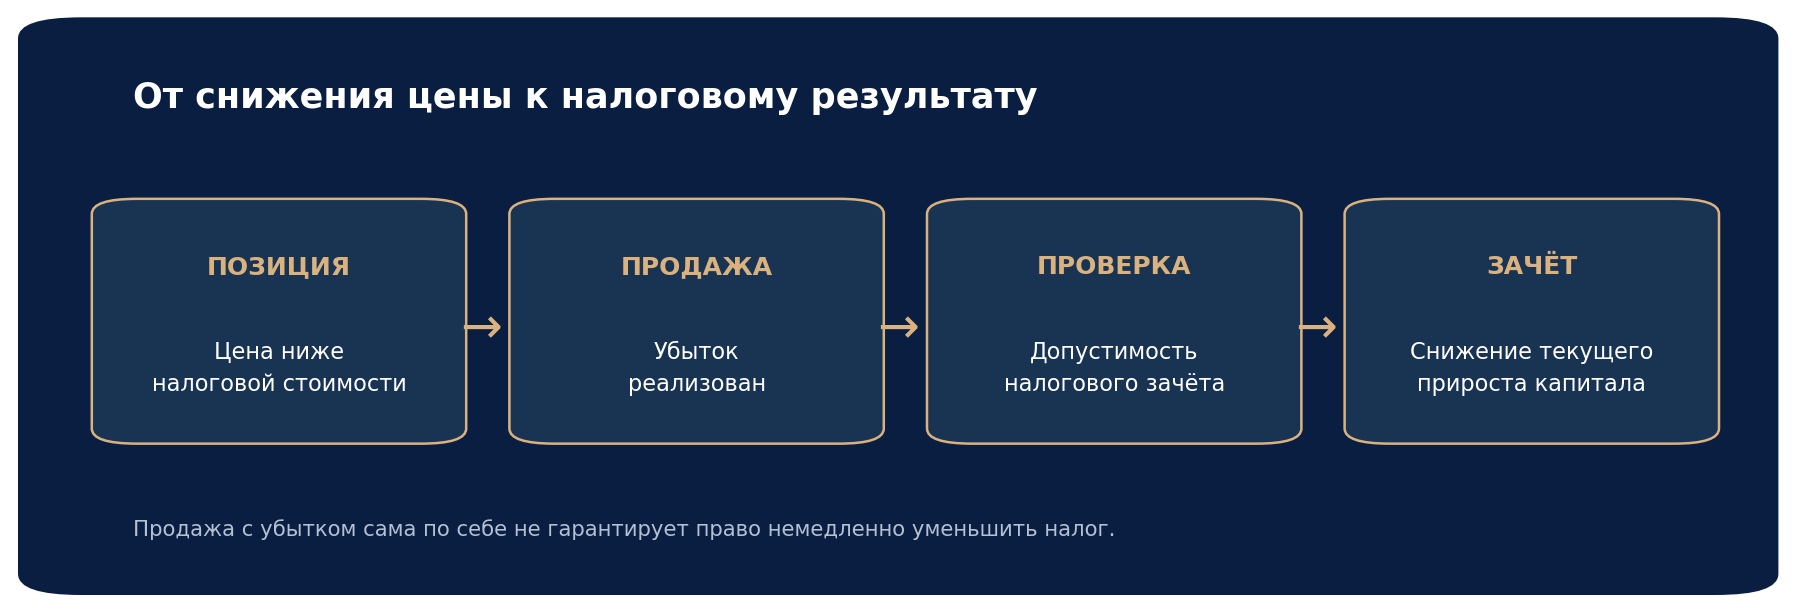
Рассмотрим условный пример. У инвестора есть 500 000 долларов долгосрочного прироста капитала и 200 000 долларов допустимых долгосрочных убытков за тот же год. Предположим, что весь соответствующий чистый прирост облагается по совокупной федеральной ставке 23,8%. Других операций, переносов, налогов штата и дополнительных расходов в расчёте нет.
| Показатель | Без зачёта убытка | С зачётом убытка |
|---|---|---|
| Прирост до зачёта | 500 000 $ | 500 000 $ |
| Допустимый убыток | 0 $ | 200 000 $ |
| Чистый прирост | 500 000 $ | 300 000 $ |
| Налог при условных 23,8% | 119 000 $ | 71 400 $ |
| Снижение текущего платежа | — | 47 600 $ |
Сумма 47 600 долларов — результат налогового зачёта в заданных условиях. Она не компенсирует экономический убыток в 200 000 долларов полностью. Намеренно терять деньги ради вычета бессмысленно: полезность подхода возникает при управлении уже существующими колебаниями портфеля, а не при создании гарантированных потерь.
Почему растущий портфель способен давать убытки
Даже на растущем рынке отдельные акции снижаются. Управляющий может фиксировать их отрицательный результат, продолжая держать выросшие бумаги. В итоге налоговая отчётность отражает реализованные потери, а положительная переоценка части активов пока остаётся нереализованной. Совокупная стоимость счёта при этом способна увеличиваться.
Стратегия long-short расширяет набор таких ситуаций. Длинная позиция выигрывает от повышения цены актива, короткая — от её снижения. На растущем рынке часть коротких позиций может давать убытки, пока длинные приносят прибыль; при другом движении рынка распределение результатов меняется. Но положительный итог всего портфеля не гарантирован: ошибочными могут оказаться сразу обе группы позиций.
Важны два измерения риска. Чистая экспозиция показывает разницу между длинными и короткими позициями, а валовая — сумму их абсолютных размеров. Например, длинные позиции на 150% капитала и короткие на 50% дают чистую экспозицию 100%, но валовую 200%. Такой портфель не становится эквивалентом обычной покупки акций на собственные деньги только потому, что чистые проценты совпали.
| Портфель на 1 млн долларов | Обычный long-only | Условный long-short |
|---|---|---|
| Длинные позиции | 1 000 000 $ | 1 500 000 $ |
| Короткие позиции | 0 $ | 500 000 $ |
| Чистая экспозиция | 100% | 100% |
| Валовая экспозиция | 100% | 200% |
Это схема размеров позиций, а не модель доходности и не расчёт маржинального обеспечения. Она показывает, почему к налоговому эффекту добавляются вопросы финансирования, доступности заимствованных бумаг и поведения разных частей портфеля в стрессовой ситуации.
Отсрочка налога и окончательная экономия
После фиксации убытка инвестиции часто продолжаются с новой налоговой стоимостью. Если замещающий актив дорожает и впоследствии продаётся, возникает новый облагаемый прирост. Поэтому оценивать результат только в год получения вычета недостаточно: часть нынешнего преимущества может сопровождаться более высоким налогом при будущем выходе.
В простом условном сценарии акции куплены за 100 000 долларов и проданы за 80 000. После допустимой замены другой актив приобретён за 80 000 и позже продан за 120 000. Первая сделка дала убыток 20 000, вторая — прирост 40 000. Без учёта расходов суммарный результат составляет 20 000 долларов. При одинаковой ставке и полном зачёте разница с непрерывным владением сопоставимым активом может заключаться прежде всего во времени уплаты налога.
У времени есть финансовая ценность: временно сохранённые деньги остаются в распоряжении инвестора. Но будущая доходность этих средств неизвестна, а ставка налога и личные обстоятельства могут измениться. Корректное сравнение требует одинакового инвестиционного горизонта, сопоставимого риска и учёта налогов при полном закрытии позиций.
Ограничения которые нельзя обойти названием стратегии
Для акций и ценных бумаг правило wash sale ограничивает вычет, если в течение 30 дней до или после убыточной продажи приобретены существенно идентичные бумаги. Проверка затрагивает и определённые связанные покупки, включая покупки супругом или через IRA. Разные брокеры не делают операции независимыми для налоговых целей. Правила wash sale
В обычной ситуации непризнанный убыток учитывается через корректировку стоимости замещающих бумаг; для приобретения через IRA действует исключение. Кроме того, правила straddle могут откладывать признание убытка при наличии встречной позиции с непризнанной прибылью, а constructive sale — требовать признать прибыль без обычной продажи. Поэтому сочетание длинных и коротких позиций нуждается в проверке всей конструкции. Ограничения для инвестиционных операций
Капитальные убытки также нельзя без ограничений вычитать из зарплаты. Для физического лица превышение таких убытков над капитальными прибылями обычно уменьшает иной доход максимум на 3 000 долларов в год; при раздельной декларации супругов лимит составляет 1 500 долларов. Неиспользованный остаток переносится на следующие годы по применимым правилам. Лимит вычета и перенос убытков
Практический вывод прост: сначала определяется вид дохода и допустимость убытка, затем рассчитывается эффект. Обещание одинаково эффективно уменьшить налог с продажи бизнеса, заработной платы и любых выплат должно вызывать вопросы. Если прибыль от ожидаемой сделки не возникла или получила иную квалификацию, использование накопленных убытков может оказаться совсем не таким быстрым, как планировалось.
Плечо и короткие позиции создают отдельный риск
Налоговый расчёт не защищает от движения рынка. При росте цены проданной в короткую бумаги стоимость её обратной покупки увеличивается. Брокер может потребовать дополнительное обеспечение, и инвестору понадобится ликвидность именно тогда, когда портфель находится под давлением. Вынужденное закрытие способно разрушить заранее рассчитанный график сделок.
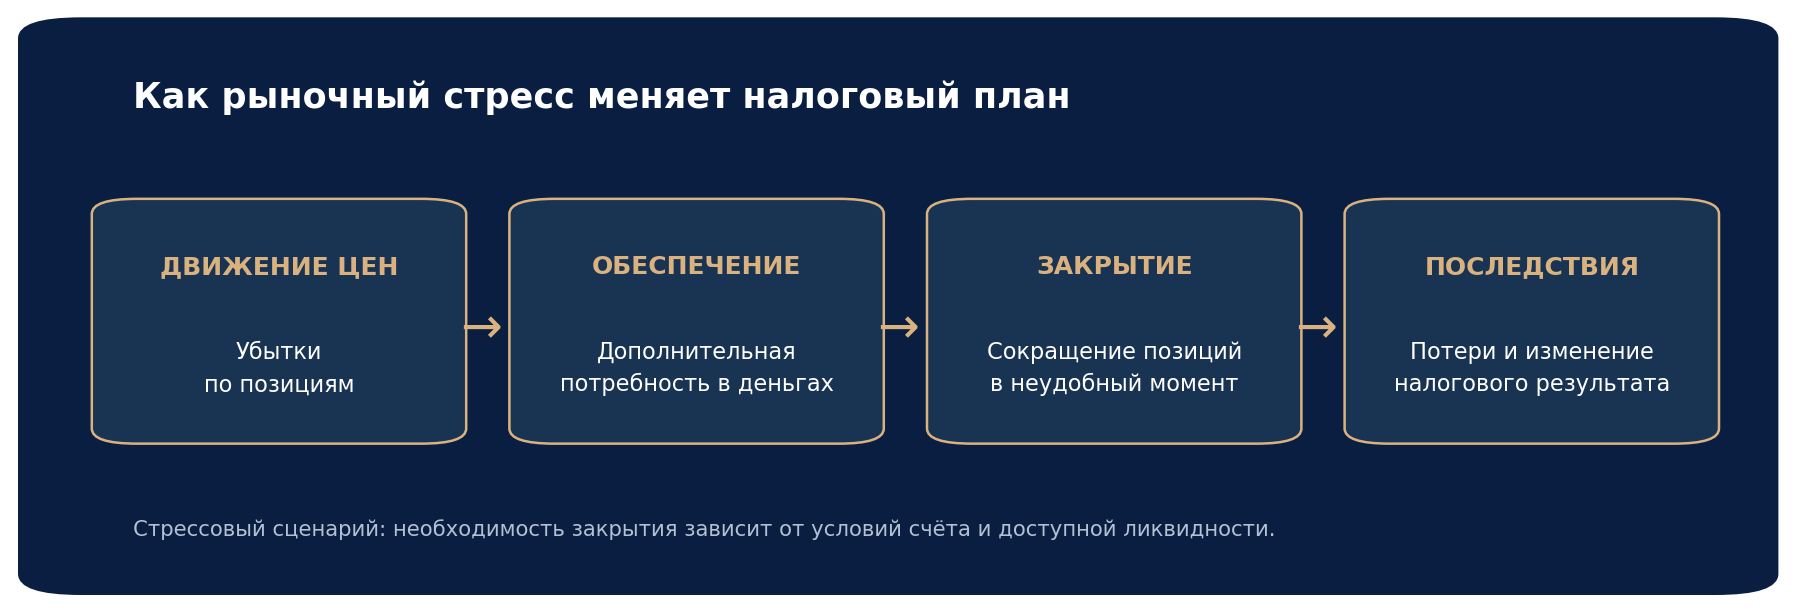
Массовый выход из одинаковых коротких позиций требует покупки бумаг и может усиливать рост их цены. Продажа длинных позиций для получения обеспечения, напротив, создаёт давление на соответствующие активы. Поэтому описывать любой стресс как единую волну распродаж неточно: направления сделок и последствия для разных бумаг различаются.
Заранее важны условия повышения маржинальных требований, отзыва заимствованных бумаг и принудительного закрытия. Ограничение услуги брокером не доказывает незаконность всей стратегии, а её доступность у крупного посредника не гарантирует признание налоговых результатов. Коммерческое решение брокера и решение налогового органа относятся к разным вопросам.
Комиссии могут поглотить налоговый эффект
В итоговую стоимость входят вознаграждение управляющего, финансирование, заимствование бумаг и торговые издержки. Считать их нужно вместе, а не сравнивать налоговую экономию только с одной заявленной комиссией. Особенно важна база начисления: собственный капитал клиента и размер позиций с учётом плеча могут заметно различаться.
Допустим, уменьшение текущего налога составило 47 600 долларов, а дополнительные расходы относительно более простой альтернативы — 30 000 долларов за год. Непосредственное преимущество по денежному потоку уменьшается до 17 600 долларов ещё до оценки рыночных потерь и будущего налога. Если использовать убыток в этом году нельзя, расходы остаются, а соответствующее преимущество по налогу откладывается.
Что меняет наследственное планирование
У некоторых унаследованных активов налоговая стоимость, как правило, определяется по рыночной стоимости на дату смерти владельца либо по допустимой альтернативной дате оценки. Это может уменьшить прирост, облагаемый при последующей продаже наследником. Однако корректировка бывает и вниз, а применимость зависит от актива и обстоятельств. Налоговая стоимость унаследованного имущества
Из этого не следует, что любая передача в траст автоматически обнуляет налог. Правила налогообложения дохода и передачи состояния решают разные задачи. В семейном плане требуется отдельно оценить структуру владения, будущую ликвидность и возможные обязательства наследства. Предположение о сохранении текущих правил на десятилетия нельзя выдавать за гарантированный результат.
Как оценивать предложение управляющего
| Вопрос | Что должно быть понятно до вложения |
|---|---|
| Какой доход компенсируется | Вид, сумма и ожидаемый срок признания прибыли |
| Когда используется убыток | Немедленный зачёт или перенос на будущие годы |
| Каков полный бюджет | Все комиссии, финансирование и торговые расходы |
| Как пережить стресс | Обеспечение, резерв ликвидности и условия закрытия |
| Сколько стоит выход | Накопленная прибыль и налог при ликвидации портфеля |
Полезно запросить два сопоставимых расчёта: с налоговой стратегией и без неё, при одинаковом горизонте и исходном капитале. В обоих должны присутствовать текущие расходы, возможные потери и налог при выходе. Отдельный стрессовый сценарий покажет, выдержит ли семья дополнительные требования по обеспечению без продажи других активов в неподходящий момент.
Вывод
Налогово-эффективное инвестирование может помочь управлять сроками признания прибыли и убытков. Но величина зафиксированных потерь сама по себе ничего не говорит о росте благосостояния. Для владельца капитала решающим остаётся результат после всех налогов и расходов с учётом риска и возможности выйти из стратегии. Чем сложнее портфель, тем важнее проверять не рекламируемую экономию, а весь жизненный цикл вложения.
Дисклеймер
Материал носит информационный характер и не является индивидуальной налоговой, юридической или инвестиционной рекомендацией. Федеральные правила США описаны по состоянию на сентябрь 2026 года; налоги штатов и трансграничные особенности требуют отдельной оценки. Расчёты условны и не гарантируют налоговую экономию. Перед применением стратегии необходим анализ личной ситуации и действующих требований.
 IPG в Telegram




 Получить