Налоговые убытки в портфеле и законная оптимизация НДФЛ в России
В инвестиционном портфеле прибыль и убыток часто возникают одновременно. Одни акции уже проданы с доходом, другие подешевели и остаются на счёте. На первый взгляд кажется разумным продать убыточные позиции, чтобы сократить налог. Но налоговое правило действует только для подходящих операций и не превращает рыночную потерю в заработок. При решении важны три числа: признанный финансовый результат, изменение НДФЛ и стоимость самой перестройки портфеля.
Когда падение цены становится налоговым убытком
Снижение котировки в приложении брокера показывает, сколько стоит позиция сегодня по сравнению с ценой покупки. Пока бумага не продана, этот результат не равен признанному убытку по операциям. Для налогового расчёта рассматривают совершённые сделки, подтверждённые расходы на приобретение и связанные с ними затраты, а также правила определения финансового результата за налоговый период. Простой скриншот «минус 20%» не даёт права уменьшить НДФЛ.
Для биржевых ценных бумаг отрицательный финансовый результат по итогам соответствующих операций может учитываться при расчёте налога в том же году. Если подходящей прибыли не хватает, в предусмотренных законом случаях убыток переносится на будущие периоды. ФНС связывает зачёт и перенос с видом операции: биржевые бумаги, биржевые производные инструменты и активы вне организованного рынка нельзя без проверки объединить в одну корзину. Правила учёта убытков ФНС
Продажа с потерей 2,7 млн рублей сама по себе не означает возврат 15% от этой суммы. Сначала нужно установить, есть ли подходящая налогооблагаемая прибыль и какие расходы подтверждены.
Какие доходы нельзя складывать в одну корзину
| Операция или доход | Как смотреть на убыток по биржевым бумагам |
|---|---|
| Продажа биржевых ценных бумаг с прибылью | В пределах соответствующей категории результат может учитываться вместе с убытком по таким бумагам. |
| Биржевые производные инструменты | Для переноса убытка действуют отдельные ограничения; тип контракта и правила зачёта проверяются отдельно. |
| Дивиденды по акциям | Убыток от продажи биржевой бумаги не становится вычетом из дивидендной выплаты. |
| Зарплата и вознаграждение за труд | Это другая группа налоговых баз; инвестиционный убыток не уменьшает зарплату. |
| Продажа квартиры или доли в непубличном бизнесе | Нельзя переносить правила зачёта биржевых бумаг на такую сделку без отдельного правового основания. |
У этих поступлений может совпадать ставка НДФЛ, но совпадение ставки не делает налоговые базы взаимозаменяемыми. Например, дивиденды налоговый агент рассчитывает отдельно от иных доходов соответствующей группы. Поэтому обещание «погасить продажей падающей акции налог с зарплаты или дивидендов» неверно описывает обычную ситуацию российского частного инвестора.
Для рассматриваемых доходов от операций с бумагами у налогового резидента РФ действует шкала 13% с части совокупности соответствующих баз до 2,4 млн рублей в год и 15% с превышения. Зарплата рассчитывается по другой шкале. В пределах группы доходы могут учитываться вместе для определения ставки, однако сама возможность уменьшать конкретную базу биржевым убытком регулируется специальными нормами. Ставки НДФЛ Разделение налоговых баз
Пример: портфель 42 млн рублей и фактическая налоговая разница
Предположим, частный инвестор — налоговый резидент России. На начало расчёта в его портфеле 42 млн рублей, а по уже завершённым операциям с биржевыми ценными бумагами за год получен положительный финансовый результат 8,4 млн рублей. Других доходов, влияющих на рассматриваемую совокупность баз, в примере нет. Одна позиция обошлась в 5,2 млн рублей и теперь может быть продана за 2,5 млн. Если продажа состоялась, признанный отрицательный результат по этой позиции равен 2,7 млн рублей до дополнительных расходов.
| Показатель | Без продажи позиции | После продажи с убытком |
|---|---|---|
| Прибыль по остальным сделкам | 8 400 000 ₽ | 8 400 000 ₽ |
| Учитываемый убыток | 0 ₽ | −2 700 000 ₽ |
| Итоговая база в модели | 8 400 000 ₽ | 5 700 000 ₽ |
| НДФЛ: 13% до 2,4 млн ₽, далее 15% | 1 212 000 ₽ | 807 000 ₽ |
| Разница текущего налога | — | 405 000 ₽ |
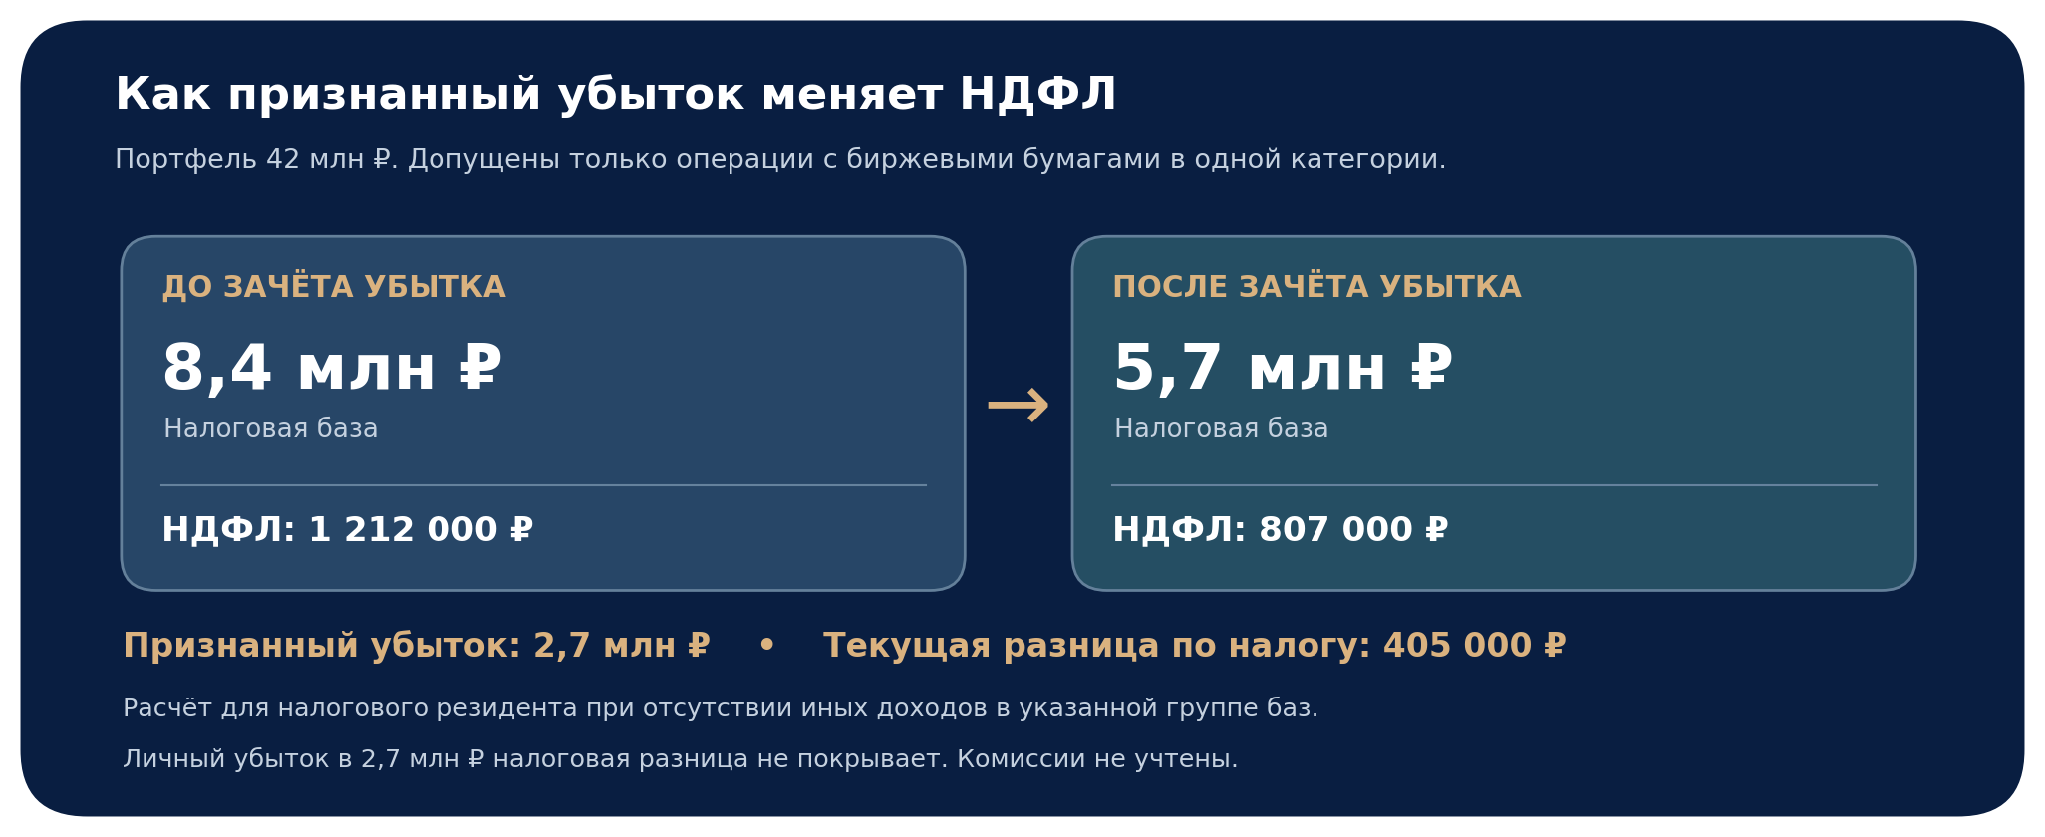
Арифметика даёт снижение текущего налога на 405 000 рублей: 2,7 млн × 15%. Это меньше самой потери по продаже бумаги. Если цена ранее снизилась, экономический убыток уже отражался в стоимости портфеля; продажа делает его налогово признанным и закрепляет результат сделки. На дату операции инвестор также меняет состав активов, а потому дальнейшее движение рынка может привести к дополнительной выгоде либо ущербу.
Расчёт намеренно изолирует один год и одну категорию операций. При дополнительных процентах, доходах от имущества, специальных вычетах, ином налоговом статусе или уже удержанном налоге конкретные цифры будут другими. Рассчитывать результат лучше по годовым отчётам и налоговым справкам, а не по видимой в приложении сумме роста портфеля.
Почему продажа и обратная покупка могут лишь отложить налог
Допустим, сразу после продажи за 2,5 млн рублей инвестор выкупил ту же позицию обратно за такую же сумму. Если позже она снова будет продана за 5,2 млн, для новой покупки получится уже положительный финансовый результат 2,7 млн рублей. При условной ставке 15% предельный налоговый эффект этого прироста составит 405 000 рублей. При равных ставках текущая экономия и возможный последующий налог совпадают: операция изменила срок уплаты, а не создала гарантированное освобождение от неё.
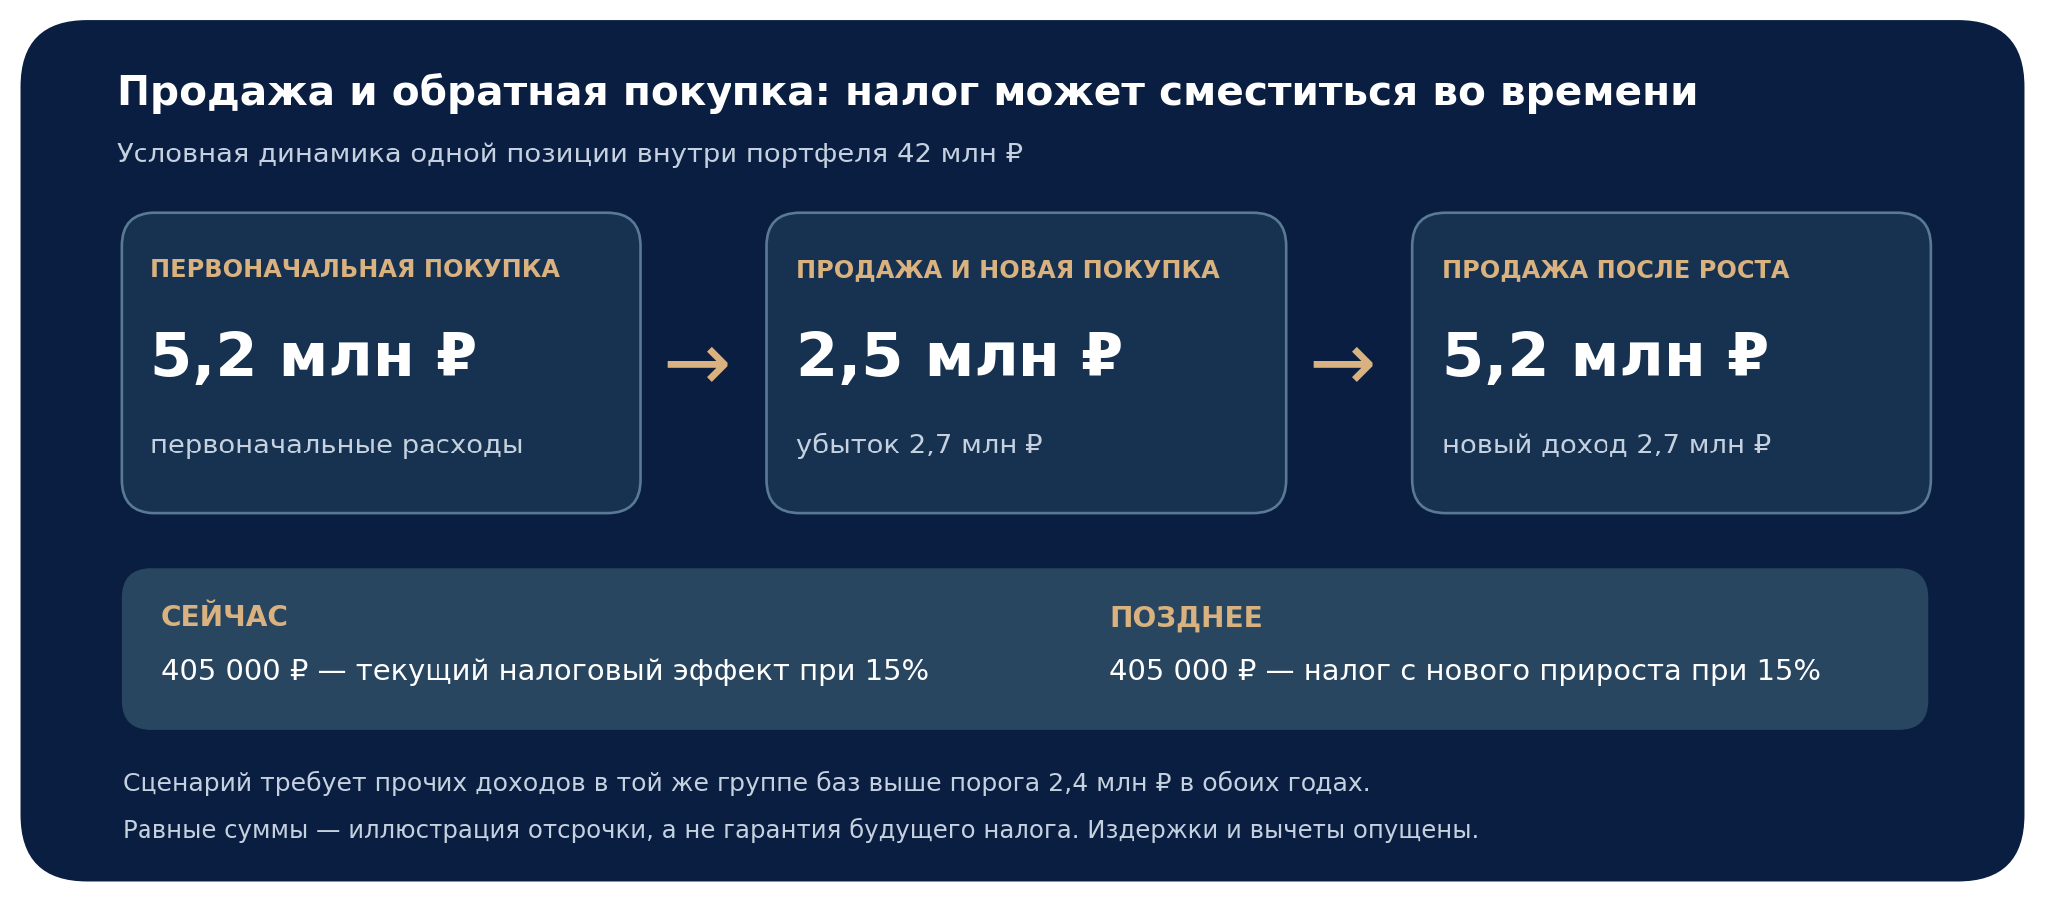
Это не означает, что результат всегда будет строго симметричным. В другом году может измениться состав доходов, сумма вычетов, итоговая ставка и траектория цены. Если обратная покупка произойдёт уже дороже, инвестор получит меньше бумаг на ту же сумму. При двух сделках также появляются комиссии и рыночный спред. Переход от первоначальной покупки к новой начинает новый отсчёт срока владения для оценки возможного вычета за долгосрочное владение.
Наглядный тест затрат: после фиксации убытка бумага за время отсутствия в портфеле дорожает на 20% от цены 2,5 млн рублей. Цена возврата становится 3 млн, то есть на прежнее число бумаг приходится потратить на 500 000 рублей больше. Если расходы по сделкам и разница цен покупки и продажи вместе составили ещё 25 000 рублей, условный проигрыш по сравнению с непрерывным владением равен 525 000 рублей. Он превышает текущую налоговую разницу 405 000 рублей на 120 000. Это сценарий, а не прогноз роста бумаги.
Перенос убытка на будущие годы: кому он доступен
Если в том же году подходящей прибыли по биржевым бумагам не хватило, отрицательный результат соответствующей категории может уменьшить базу будущих лет. Период для использования — десять лет, следующих за годом убытка. Если убытки возникали в разные годы, применяют их в хронологическом порядке. Остаток важно подтверждать документами всё время, пока он заявляется; перенос отражают в декларации 3-НДФЛ. Перенос убытков на десять лет
Но право на перенос не универсально. ФНС прямо указывает, что убытки по бумагам, не обращающимся на организованном рынке, и по аналогичным внебиржевым производным инструментам на будущие периоды по этому правилу не переносятся. Сохранить «налоговый актив» на годы вперёд с помощью любой убыточной сделки с долей в бизнесе не получится. Уже при покупке нужно понимать юридическую классификацию инструмента и иметь документы о цене приобретения. Даже допустимый перенос полезен только при появлении подходящей будущей прибыли в установленные десять лет.
Если открыты счета у нескольких брокеров
Налог, удержанный одним брокером, не всегда окончательно отражает совокупный результат операций у всех посредников. ФНС разбирала случай, когда прибыль была у одного брокера, убыток у другого и инвестор заявил общий финансовый результат в декларации. Налоговая база по соответствующим операциям определяется по совокупности, а излишне удержанный налог может потребовать сверки и заявления к возврату. Разъяснение ФНС о нескольких брокерах
Практически это означает ежегодную сверку отчётов. По каждому счёту нужны даты и цены сделок, подтверждение расходов и удержанного НДФЛ; затем операции распределяются по виду инструмента и году. Особого внимания требуют переводы бумаг между брокерами: без документов о первоначальной покупке новому посреднику может быть сложно подтвердить стоимость приобретения. Восстановить эти сведения спустя много лет труднее, чем запросить их сразу.
Проверять отдельно следует счёт, на котором действуют инвестиционные вычеты, и обычный брокерский счёт. У конкретной льготы бывают собственные условия. Например, вычет на доход от продажи подходящих биржевых бумаг при владении более трёх лет имеет предельный размер, привязанный к числу лет владения, и не применяется к бумагам, учтённым на ИИС. Продажа только ради фиксации текущего убытка способна лишить позицию накопленного срока владения. Условия долгосрочного вычета
Плечо и короткие позиции не делают налоговую идею безопаснее
Чем чаще совершаются сделки и чем больше заёмных денег используется, тем менее предсказуем итог после расходов. У короткой позиции убыток растёт при подорожании бумаги; у позиции с плечом добавляются плата за финансирование и требования к обеспечению. Зачёт части признанного убытка против налогооблагаемой прибыли не ограничивает возможную потерю самого капитала.
Банк России устанавливает пределы риска по маржинальным сделкам: при нарушении необходимых нормативов позиции клиента могут закрываться принудительно. Поэтому сложная комбинация длинных и коротких позиций ради регулярного возникновения убытков требует оценки рыночного риска, ликвидности и комиссий. Для частного инвестора с капиталом в десятки миллионов рублей сложность конструкции сама по себе не доказывает её налоговую пользу. Риск маржинальной торговли
Проверка решения до продажи
| Вопрос | Что посчитать или подтвердить |
|---|---|
| Какова причина сделки? | Что изменилось в самой бумаге и какую долю портфеля она должна занимать после продажи. |
| Будет ли признан убыток? | Даты, цена приобретения, связанные расходы, цена продажи и юридический вид инструмента. |
| Есть ли прибыль для зачёта? | Итог по соответствующим операциям за год у всех брокеров, а при переносе — перспективы будущей прибыли. |
| Какой реальный налоговый эффект? | Порог ставки, применимые вычеты, уже удержанный НДФЛ и документы для 3-НДФЛ. |
| Сколько стоит изменение портфеля? | Комиссии, спред, риск не купить бумагу обратно, потеря срока владения и возможный налог позднее. |
Налоговый результат следует оценивать вместе с инвестиционной причиной продажи, расходами и риском будущего налога. Признанный убыток способен снизить НДФЛ с подходящей прибыли, но сам по себе не приносит дохода и не исправляет неудачную сделку.
Дисклеймер
Материал носит информационный характер и не является индивидуальной инвестиционной или налоговой рекомендацией. Расчёты и суммы приведены как условные примеры для налогового резидента России; фактический порядок учёта операций зависит от вида инструмента, документов, состава доходов и применимых вычетов. Стоимость ценных бумаг может снижаться, а сделки с заёмными средствами связаны с повышенным риском. Перед операцией следует проверить отчёты брокера, действующие налоговые правила и последствия для своей ситуации.
 IPG в Telegram




 Получить