Почему налоговое планирование особенно важно для женщин в России: 4 риска, которые нельзя игнорировать
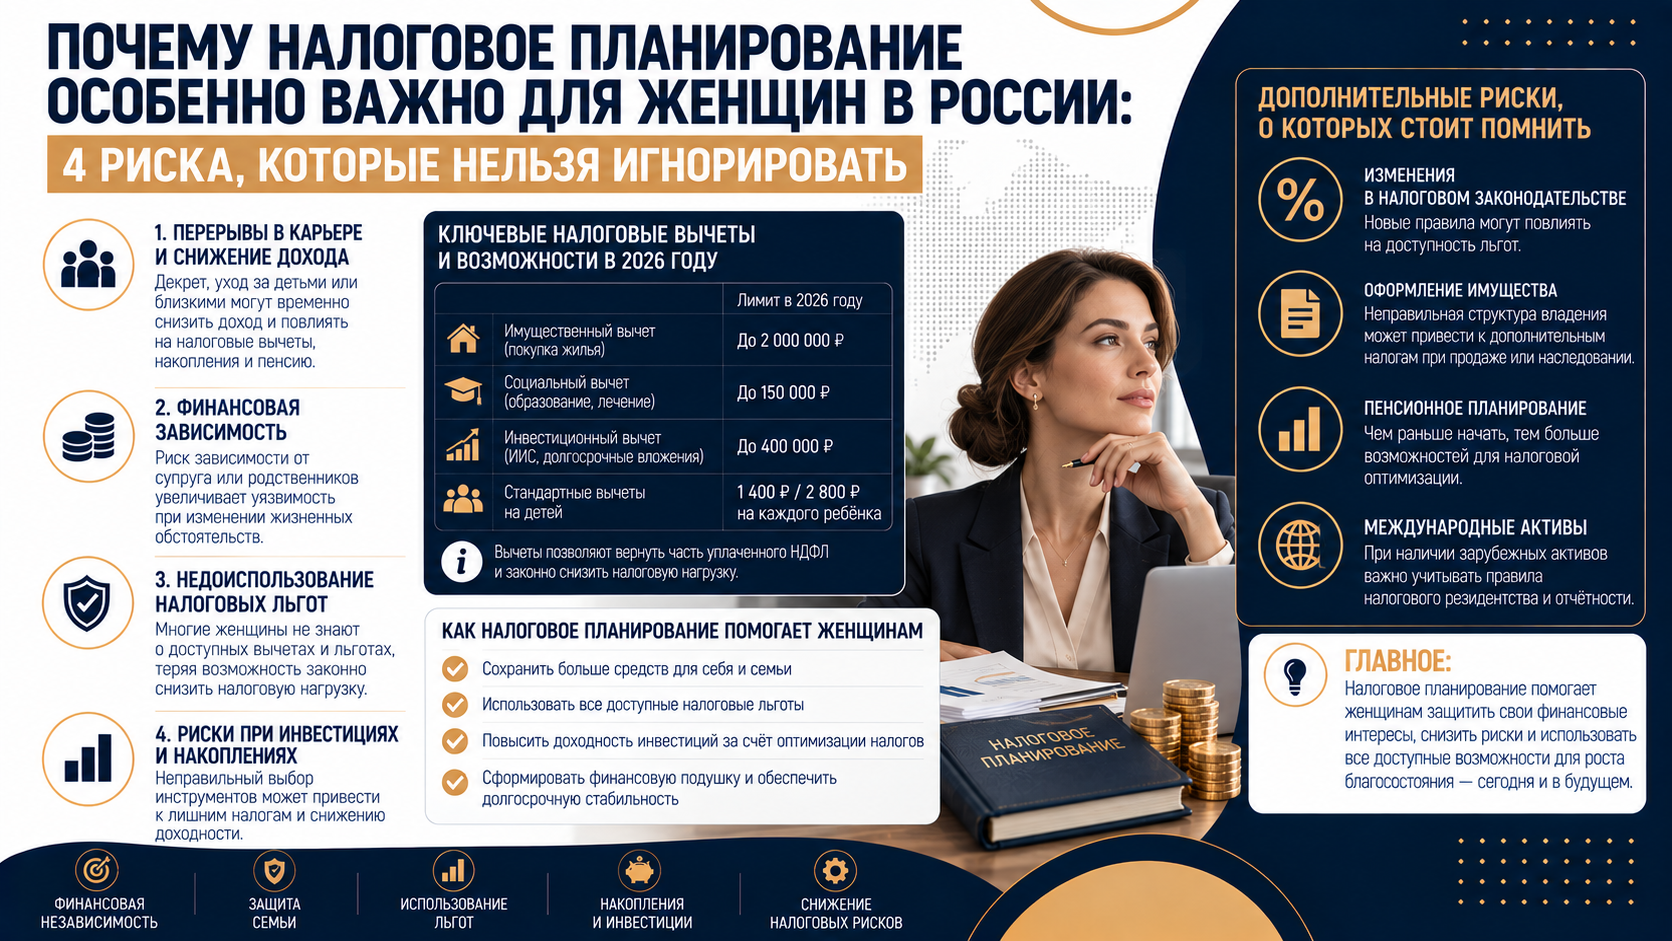
Налоговое планирование в российских реалиях — это не попытка «не платить налоги», а организация доходов, расходов и документов так, чтобы использовать предусмотренные законом вычеты, не пропускать сроки и заранее понимать налоговые последствия крупных финансовых решений.
Особенно важно смотреть на семейные финансы не только как на общий бюджет, но и как на два отдельных финансовых контура. Налоги в России рассчитываются по каждому человеку отдельно, пенсионные права также формируются индивидуально, а наследование после смерти одного из супругов запускает самостоятельную юридическую процедуру. Разберём четыре зоны риска.
1. После смерти супруга: не «штраф вдовы», а новый финансовый контур
В России нет американского механизма, при котором после смерти супруга человек переходит с совместной налоговой декларации на одиночную и из-за этого автоматически попадает в более высокую категорию. НДФЛ рассчитывается индивидуально, поэтому сам факт вдовства не меняет ставку налога.
При этом финансовая нагрузка действительно может измениться. Доходы семьи сокращаются, часть счетов и активов приходится переоформлять, а пережившему супругу — самостоятельно контролировать инвестиции, недвижимость, обязательные платежи и налоговые декларации. Наследство, полученное от физического лица, в общем случае не облагается НДФЛ, но дальнейшие операции с унаследованным имуществом уже могут иметь налоговые последствия.
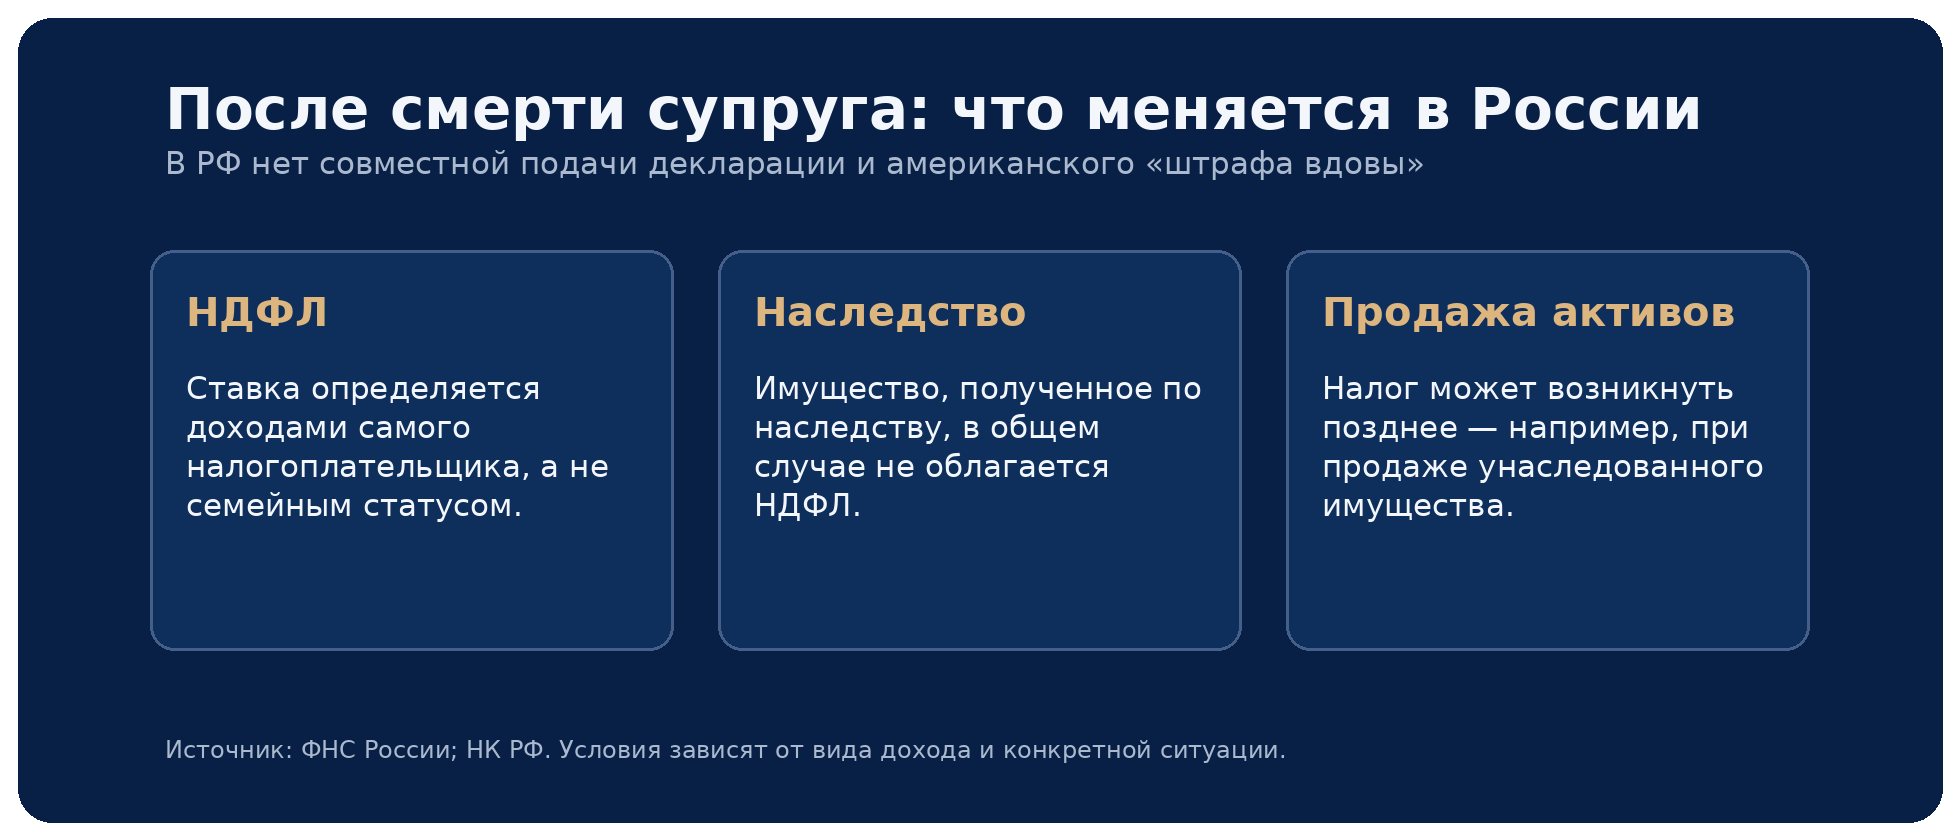
Почему этот вопрос особенно важен для женщин: по данным Росстата за 2023 год, ожидаемая продолжительность жизни женщин в России составляла около 78,7 года, мужчин — около 68,0 года. Разрыв превышает десять лет, поэтому вероятность длительного самостоятельного управления семейными финансами в старшем возрасте для женщин объективно выше.
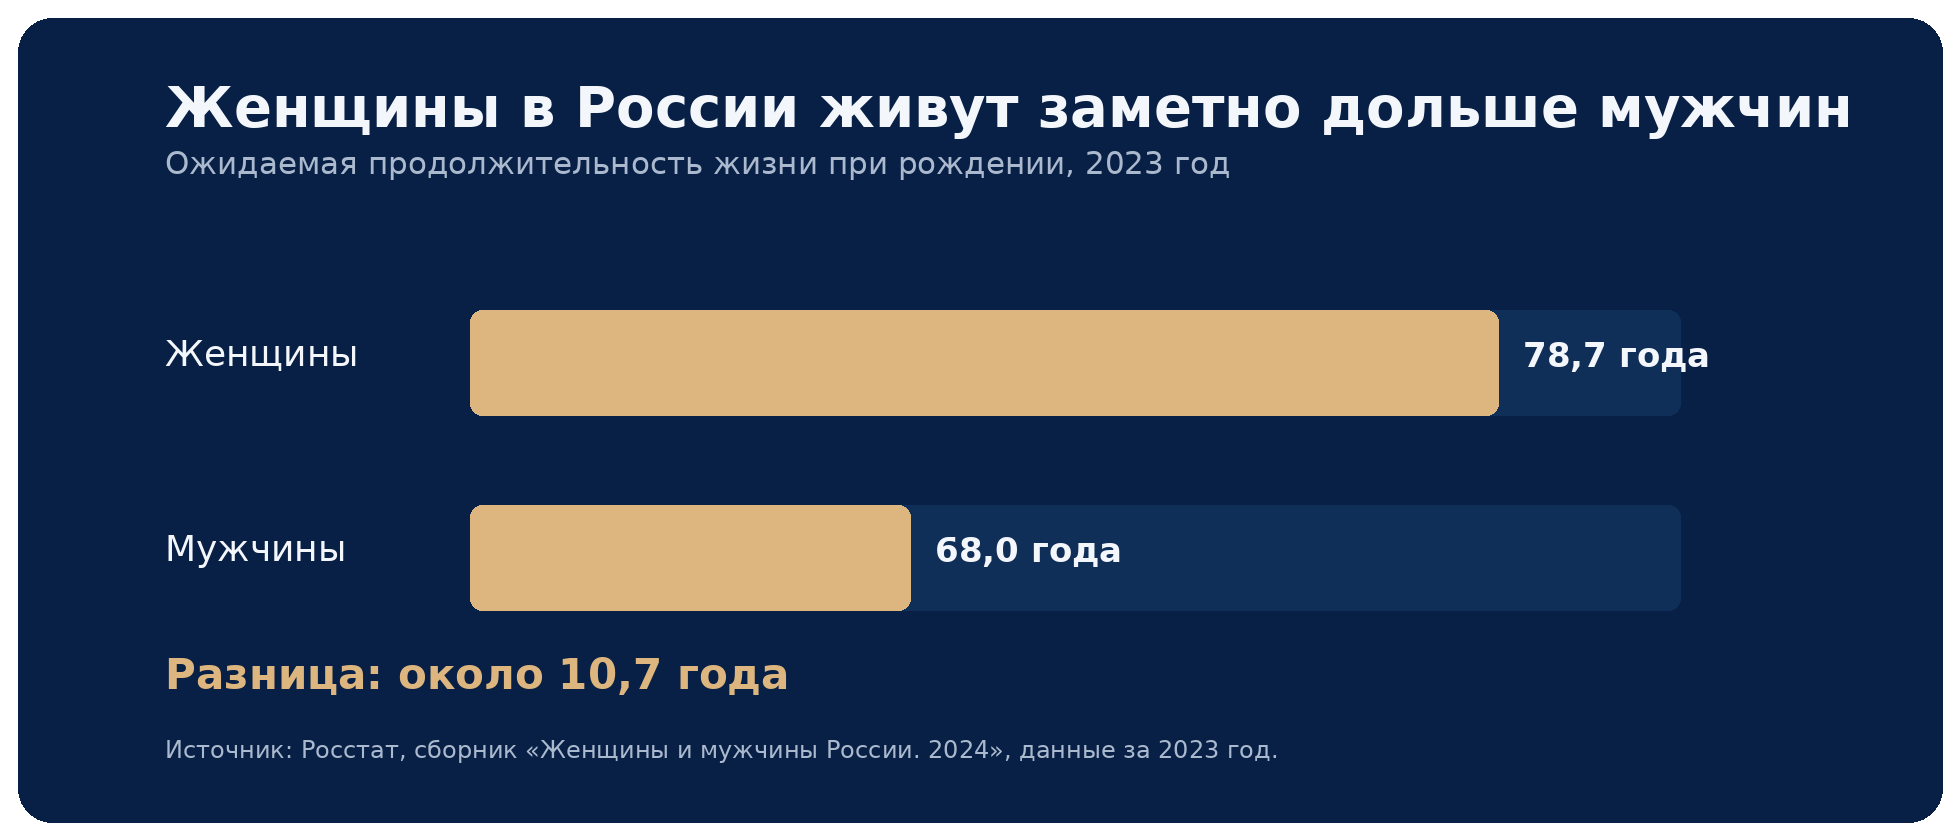
Например, для унаследованной недвижимости действует льготный минимальный срок владения три года, причём для наследства он отсчитывается со дня смерти наследодателя. Если объект продаётся раньше, может потребоваться декларация 3-НДФЛ и уплата налога с учётом предусмотренных вычетов или подтверждённых расходов. Отдельно стоит заранее понимать, какие активы являются совместно нажитым имуществом: право пережившего супруга на супружескую долю существует отдельно от права наследования.
2. Долголетие и собственный пенсионный горизонт
Разница в продолжительности жизни означает более длинный период, на который нужно распределить личные накопления. Для женщины, выходящей на пенсию, финансовый план должен учитывать не только размер текущего дохода, но и инфляцию, медицинские расходы, возможные траты на уход, ремонт или смену жилья и необходимость сохранять ликвидный резерв на годы, когда доходы могут быть ниже.
Полезно считать не одну «пенсионную сумму», а несколько сценариев: базовый, стрессовый и долгий горизонт жизни. В них стоит отдельно учитывать страховую пенсию, собственные сбережения, инвестиционный портфель, ПДС или другие долгосрочные накопления. Чем больше финансовая система зависит от дохода второго супруга, тем важнее иметь активы и резерв, доступные самой женщине.
Карьерные паузы тоже влияют на будущую пенсию. Периоды ухода за ребёнком до полутора лет засчитываются в страховой стаж и дают пенсионные коэффициенты; с 2026 года такие периоды учитываются за всеми детьми. За год ухода начисляется 1,8 ИПК за первого ребёнка, 3,6 — за второго и 5,4 — за третьего и каждого последующего. Поэтому выписку из индивидуального лицевого счёта СФР стоит периодически проверять, а собственные долгосрочные накопления — вести параллельно с государственной пенсионной системой.
3. Карьерные паузы, прогрессивный НДФЛ и налоговые вычеты
С 2025 года основная налоговая база в России облагается по прогрессивной шкале 13–22%: повышенная ставка применяется только к части дохода выше соответствующего порога. Для женщины с переменным доходом — например, из-за декретного отпуска, ухода за ребёнком, перехода на неполную занятость или возвращения к работе — важно планировать не только расходы, но и год, в котором есть достаточный облагаемый НДФЛ доход для использования вычетов.
Как планировать вычеты в годы с меняющимся доходом
По расходам начиная с 2024 года общий лимит большинства социальных вычетов — 150 000 рублей в год; отдельный лимит на обучение ребёнка составляет 110 000 рублей на каждого ребёнка в общей сумме на обоих родителей. Социальный вычет предоставляется за тот год, когда расходы фактически оплачены, и его неиспользованный остаток обычно не переносится на следующий год. Поэтому семье полезно заранее определить, кто будет оплачивать расходы, по которым закон допускает вычет, особенно если доход одного из супругов временно снизился.
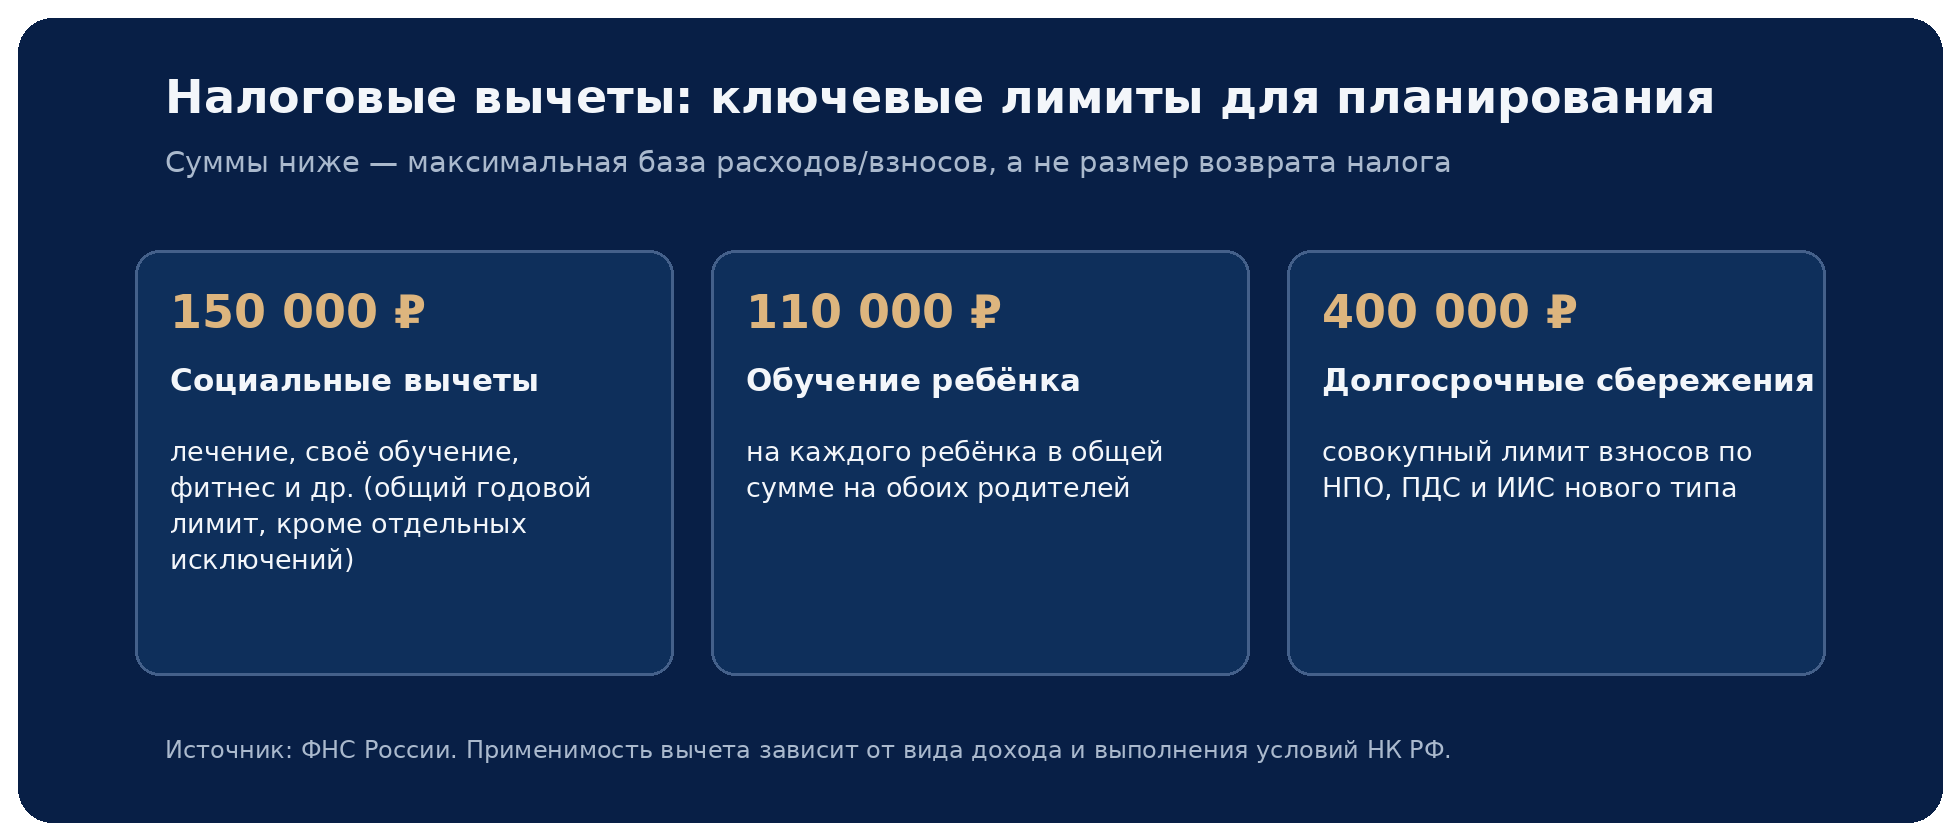
Для долгосрочных сбережений действует отдельный вычет: совокупная сумма взносов по соответствующим договорам НПО, программе долгосрочных сбережений и ИИС нового типа, принимаемая к вычету, ограничена 400 000 рублей за налоговый период. Это делает календарное планирование взносов важным: крупный единовременный платёж не всегда даёт больше налоговой экономии, чем последовательные взносы по годам.
Нужно учитывать и вид дохода. Для зарплаты и других доходов основной базы действует шкала 13–22%, а для ряда инвестиционных и иных «пассивных» доходов — отдельная двухступенчатая шкала 13% и 15%. Не каждый вычет можно применить к любой налоговой базе, поэтому при крупных доходах, продаже активов или зарубежных счетах расчёт лучше проверять до сделки, а не после.
4. Наследование и передача семейного капитала
В России получение имущества по наследству от физического лица в общем случае освобождено от НДФЛ. Поэтому задача наследственного планирования здесь состоит не в снижении отдельного налога на наследство, а в другом: заранее определить, кто и как получит недвижимость, бизнес, ценные бумаги и денежные средства, как будет оформлена супружеская доля и кому придётся управлять активами в переходный период.
У пережившего супруга сохраняется право на его долю в совместно нажитом имуществе независимо от наследования. Для семей с несколькими объектами недвижимости, долями в компаниях или детьми от разных браков особенно важно заранее проверить режим собственности и не полагаться на устные договорённости.
Российское право позволяет использовать обычное завещание, совместное завещание супругов и наследственный договор; для крупного и сложного капитала могут применяться более специализированные конструкции. Выбор инструмента зависит от состава семьи, структуры собственности, наличия бизнеса и зарубежных активов, поэтому такие решения лучше оформлять вместе с нотариусом и профильным юристом.
Благотворительность тоже может быть частью налогового планирования. Денежные пожертвования организациям, перечисленным в Налоговом кодексе, позволяют заявить социальный вычет; в общем случае его размер ограничен 25% годового дохода, учитываемого для такого вычета. Конкретная применимость зависит от статуса получателя пожертвования и документов, подтверждающих перевод.
| Инструмент | Как работает в России |
|---|---|
| Совместное завещание супругов | Нотариальный документ, в котором супруги могут совместно определить судьбу общего и личного имущества после смерти одного или обоих супругов. |
| Наследственный договор | Нотариальное соглашение наследодателя с другими сторонами, позволяющее заранее определить порядок перехода имущества и предусмотренные договором условия. |
| Благотворительный вычет | Денежные пожертвования установленным НК РФ организациям могут уменьшать облагаемый доход; в общем случае размер вычета ограничен 25% годового дохода. |
Практический минимум — составить перечень семейных активов и обязательств, проверить документы на собственность, определить, где хранятся договоры и сведения о счетах, и обсудить с близкими базовый план действий на случай болезни или смерти одного из супругов. Такой разговор снижает риск, что важные финансовые решения придётся принимать в самый сложный момент без полной информации.
Ключевые цифры
| Показатель | Значение |
|---|---|
| Разница в ожидаемой продолжительности жизни женщин и мужчин в РФ (2023 год) | ≈ 10,7 года |
| Ставки НДФЛ для основной налоговой базы с 2025 года | 13–22% |
| Общий годовой лимит большинства социальных вычетов | 150 000 ₽ |
| Совокупный лимит взносов для вычета на долгосрочные сбережения | 400 000 ₽ |
С чего начать
Начните с четырёх действий: проверьте свою налоговую базу и доступные вычеты за текущий год; выгрузите сведения о пенсионных правах из СФР; сформируйте собственный резерв и долгосрочные накопления, не зависящие от ежедневного доступа второго супруга; затем вместе с нотариусом или юристом проверьте завещание, режим собственности и наследственный план. Для семьи с иностранными активами или сменой налогового резидентства нужен отдельный трансграничный анализ.
Дисклеймер
Материал носит информационный характер и не является индивидуальной налоговой, юридической, пенсионной или инвестиционной рекомендацией. Приведённые ставки, лимиты и правила отражают общие нормы, действующие в Российской Федерации по состоянию на 2026 год, и могут меняться. Право на вычет, порядок налогообложения конкретного дохода, наследования и продажи имущества зависят от обстоятельств, документов и налогового статуса. Перед крупными сделками и наследственным планированием необходима консультация с квалифицированным налоговым и юридическим специалистом.
 IPG в Telegram




 Получить