Почему состоятельные инвесторы увеличили вложения в индивидуальные ЗПИФы
Во втором квартале 2026 года чистый приток в индивидуальные закрытые паевые инвестиционные фонды России достиг 190 млрд рублей против 61 млрд рублей в предыдущем квартале. Рост более чем втрое выглядит как резкая смена предпочтений состоятельных инвесторов. Но четверть результата дали все фонды за вычетом пяти крупнейших получателей средств. Поэтому важнее понять, какие операции скрываются за статистикой и что получает владелец капитала, когда объединяет активы в ЗПИФе.
Закрытый фонд часто нужен не для покупки нового набора ценных бумаг, а для долгого управления уже существующими долями в компаниях, недвижимостью и финансовыми требованиями. Он меняет юридическую и управленческую конструкцию владения, но не превращает рискованный актив в надёжный. Разберём цифры, состав фондов, экономику решения и ограничения для пайщика.
Что означает трёхкратный рост притока
Банк России зафиксировал 440,8 млрд рублей чистого притока во все ЗПИФы за второй квартал, что на 2,9% меньше результата первого квартала. Доля индивидуальной группы в притоке поднялась с 13% до 44%. Число таких фондов выросло на 25, до 1604, а средний счёт пайщика достиг 3,2 млрд рублей. Это характеристика данного сегмента, а не минимальный взнос для покупки любого пая ЗПИФа. Обзор Банка России
| Показатель | I кв. 2026 | II кв. 2026 | Как понимать |
|---|---|---|---|
| Чистый приток в индивидуальные ЗПИФы | 61 млрд ₽ | 190 млрд ₽ | Разница между поступлениями и оттоками, а не инвестиционная доходность. |
| Доля индивидуальной группы в притоке всех ЗПИФов | 13% | 44% | Структура квартального потока, не доля в стоимости всех фондов. |
| Число индивидуальных ЗПИФов | 1579 | 1604 | Прирост на 25 фондов при намного более сильном росте объёма операций. |
| Концентрация притока | — | 75% в пяти фондах | Несколько крупных решений заметно меняют статистику квартала. |

Три четверти от 190 млрд рублей — около 142,5 млрд рублей — были сосредоточены в пяти фондах, причём два обеспечили свыше половины общего притока. В фонд могут передаваться не только деньги, но и допустимые по его правилам активы. По агрегированной цифре нельзя определить, сколько людей впервые решили создать персональную структуру или какую доходность они получили. Она также не доказывает массового ухода из акций и облигаций.
Что находится внутри индивидуальных фондов
Термин «индивидуальные ЗПИФы» используется в статистической группировке Банка России. Практические права определяются не названием группы, а правилами доверительного управления конкретного фонда: составом допустимых активов, кругом пайщиков, классом паёв, порядком оценки и выплат. На рынке есть фонды для квалифицированных инвесторов и фонды с иными условиями доступа. Сам факт наличия 40–50 млн рублей не делает любой закрытый фонд подходящим или доступным.
На конец июня 2026 года в совокупных активах индивидуальных ЗПИФов наибольшие доли приходились на акции российских АО и доли в российских ООО. Заметную роль играли денежные требования по договорам займа, недвижимость в России и паи других ПИФов. Это объясняет, почему приток в сегмент нельзя автоматически трактовать как покупку биржевых акций на сопоставимую сумму. Структура активов — Банк России
| Вид актива | Доля | Что означает для пайщика |
|---|---|---|
| Акции российских АО | 28% | Возможен как публичный, так и непубличный бизнес; нужна оценка концентрации. |
| Доли в российских ООО | 20% | Результат зависит от отдельного бизнеса и условий управления долей. |
| Требования по займам и кредитам | 13% | Нужны проверка должника, срока возврата и обеспечения. |
| Российская недвижимость | 10% | Важны арендаторы, расходы, оценка и возможность продажи. |
| Паи других ПИФов | 10% | Следует видеть вложенные комиссии и активы нижнего уровня. |
Проценты относятся ко всей статистической группе, а не к каждому фонду. Конкретный ЗПИФ может держать один преобладающий объект. К тому же стоимость непубличной доли и здания определяется иначе, чем биржевая цена бумаги: оценка зависит от допущений и не гарантирует продажу по расчётной стоимости пая.
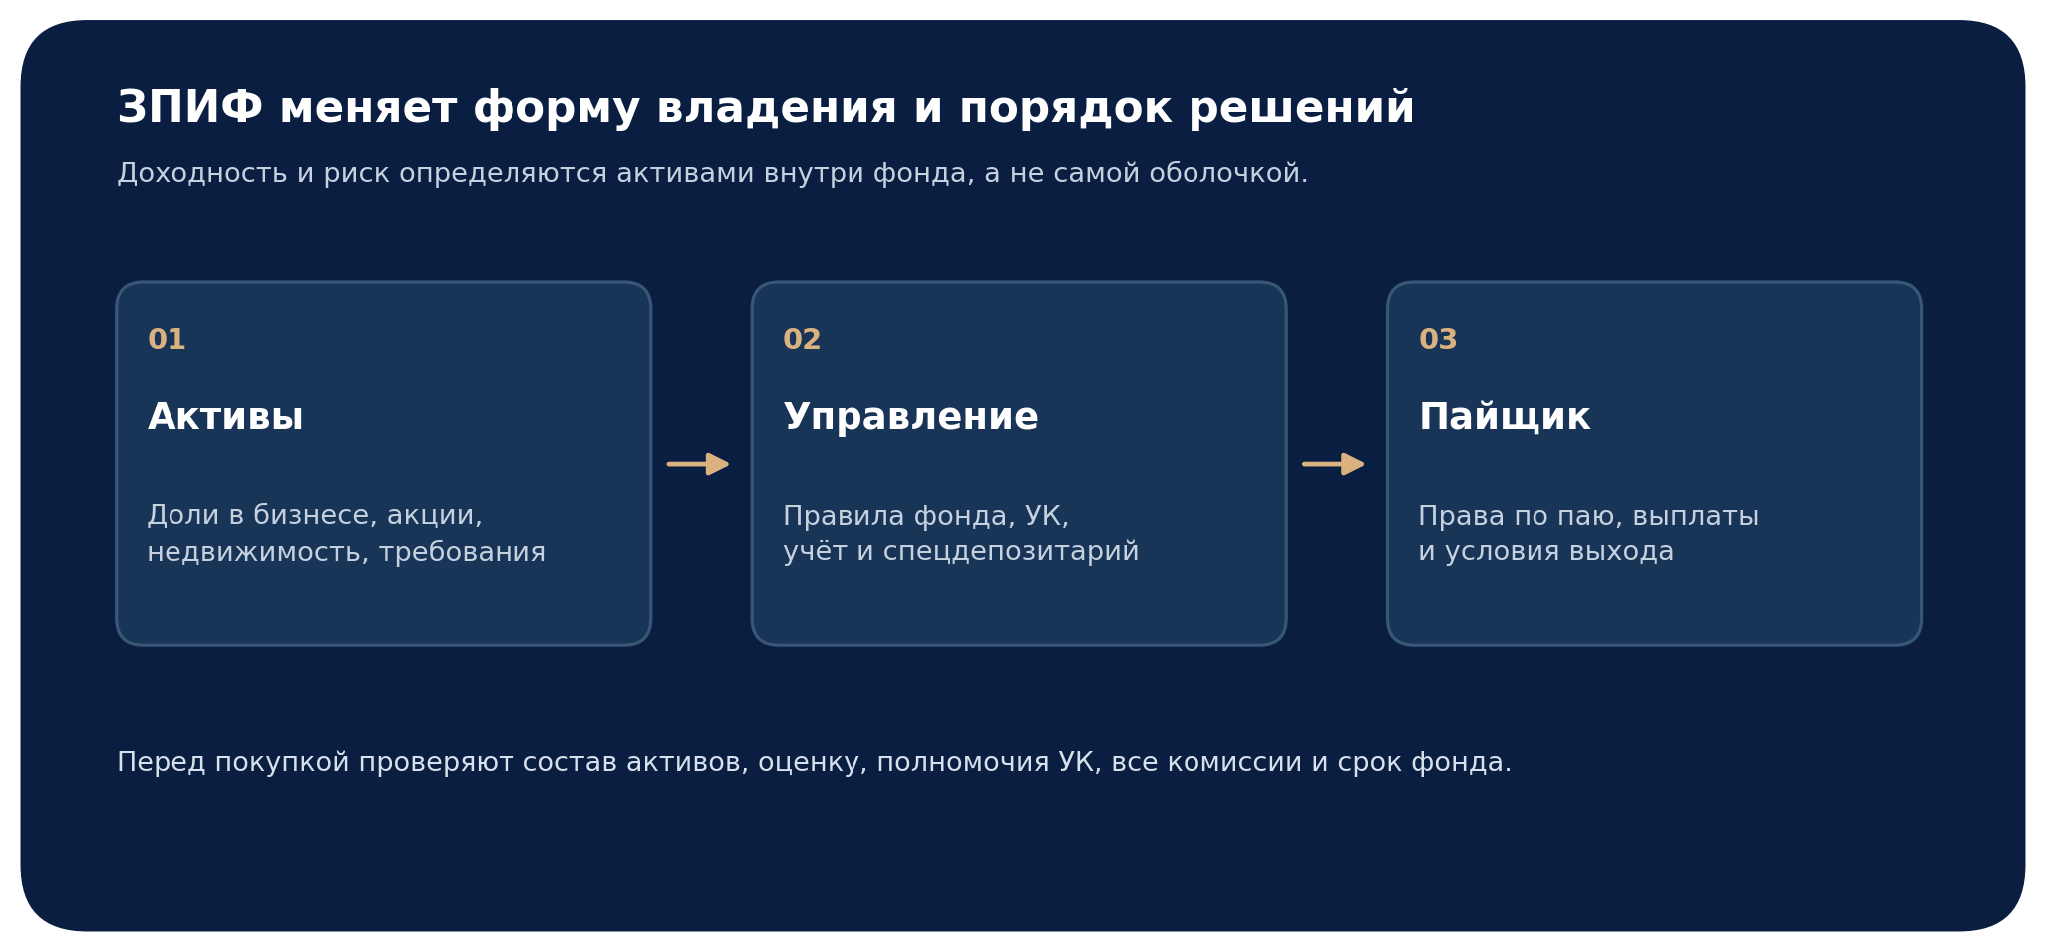
Зачем крупному собственнику фондовая структура
Одна причина — собрать разнородные российские активы под едиными правилами управления. Например, предприниматель владеет долями в нескольких ООО, объектами коммерческой недвижимости и требованиями к контрагентам. После передачи допустимых активов в фонд решения по ним принимает управляющая компания в пределах инвестиционной декларации, а права владельца выражены в паях. Это может упростить учёт и заранее определить полномочия участников, но потребует продуманного договора с УК и оценки каждого объекта.
Другая задача — разделить участие в капитале и повседневное управление. Паи можно распределять между членами семьи, дарить и завещать с соблюдением правил учёта прав и применимых ограничений. Однако передача пая не устраняет споры о контроле: заранее нужно определить голосование, распоряжение ключевым активом, конфликты интересов, порядок вступления наследников и действия при несогласии владельцев.
Имущество ПИФа обособлено от имущества управляющей компании и учитывается отдельно. Распоряжение активами контролирует специализированный депозитарий. Такой контроль ограничивает несанкционированные операции, но не страхует пайщика от снижения стоимости бизнеса, дефолта должника, простоя недвижимости или ошибочной оценки. Разъяснения Банка России о контроле ПИФа
| Задача | Что может дать ЗПИФ | Какое условие проверить |
|---|---|---|
| Управление несколькими активами | Единые правила решений и учёта. | Декларацию, полномочия УК и право на сделки с зависимыми лицами. |
| Передача капитала семье | Права, оформленные инвестиционными паями. | Ограничения оборота, порядок голосования, дарения и наследования. |
| Долгий инвестиционный проект | Возможность держать актив до завершения проекта. | Срок фонда, выплаты, оценку и источник денег для выхода. |
| Доступ к непубличным активам | Объединение капитала для конкретной стратегии. | Качество актива, зависимость от одного контрагента и цену приобретения. |
Связь с биржевым рынком слабее, чем кажется
Рост притока в индивидуальные фонды иногда объясняют волатильностью акций или изменением ставок по облигациям. Такая связь возможна для отдельного инвестора, но статистика квартала не показывает причин сделок. Если собственник передал в фонд долю своего ООО, публичный рынок акций не лишился суммы, равной оценке этой доли. Если фонд купил облигации, напротив, он продолжает участвовать в том же рынке через другую оболочку.
У ЗПИФа нет встроенной защиты от кризиса: портфель акций в фонде падает вместе с акциями, а стоимость недвижимости зависит от арендаторов, расходов и цены продажи. При анализе нельзя сравнивать только вывески «паи» и «брокерский счёт». Сравнивают одни и те же базовые активы, срок владения, объём контроля, налоги по конкретной операции и все постоянные расходы.
Налоговая логика требует расчёта по каждой операции
ПИФ является обособленным имущественным комплексом, а не юридическим лицом. Налоговые последствия зависят от того, кто передаёт актив, что именно вносится, каким способом выдаются паи, какие выплаты планируются и когда пай будет продан или погашен. Поэтому фраза «внутри фонда налоги отсутствуют» слишком широка. Доходы, связанные с объектами и операциями, и налоги у владельца пая надо разбирать отдельно; экономию нельзя закладывать в расчёт без письменной модели по конкретным активам.
Для физического лица существенны получение денежных выплат по паю, его продажа, погашение, а также документы о цене приобретения. Для бизнеса — налоговая история передаваемой доли и связанные стороны. Дарение или наследование пая тоже оценивают по собственным правилам. Отсрочка признания дохода в одной части конструкции не равна освобождению от всех платежей. Если налоговая выгода является единственным аргументом в пользу фонда, сравните её с расходами на создание и многолетнее обслуживание при консервативных сценариях.
Ликвидность и расходы меняют итоговую доходность
Пай закрытого фонда обычно нельзя предъявить к погашению в любой удобный день по желанию владельца. Срок действия фонда, случаи досрочного или частичного погашения и порядок выплат определяются законом и правилами доверительного управления. Продажа пая другому лицу тоже зависит от ограничений оборота и наличия покупателя; биржевое обращение, если оно есть, не обещает цену без дисконта к расчётной стоимости.
Расходы складываются из вознаграждения управляющей компании, специализированного депозитария, регистратора, оценщика и других платежей, допускаемых правилами. Отдельно возможны расходы на сделки, налоги по активам, надбавки или скидки при выдаче и погашении паёв. Внимательно смотрите, какой показатель служит базой для каждой комиссии: стоимость чистых активов, сумма сделки, выручка или результат управления. Даже при неизменной цене недвижимости и бизнеса регулярные издержки уменьшают стоимость пая.
Предположим, инвестор размещает 48 млн рублей в паях уже действующего закрытого фонда. При условной ежегодной совокупной нагрузке 0,8% от неизменной базы это 384 тыс. рублей в год и 1,92 млн рублей за пять лет. Дополнительные условные расходы на входе 0,5% составили бы 240 тыс. рублей, всего 2,16 млн рублей без учёта изменения стоимости активов, налогов и других платежей. Это арифметическая иллюстрация, а не тариф или прогноз. Для персонального фонда с особыми активами нужен отдельный расчёт, и средний счёт пайщика 3,2 млрд рублей показывает масштаб соответствующего сегмента.
| Условная сумма 48 млн ₽ | Расчёт | Результат |
|---|---|---|
| Нагрузка за один год при 0,8% | 48 млн × 0,8% | 384 тыс. ₽ |
| За пять лет при неизменной базе | 384 тыс. × 5 | 1,92 млн ₽ |
| Разовый расход при 0,5% | 48 млн × 0,5% | 240 тыс. ₽ |
| Сумма двух видов расходов | 1,92 млн + 0,24 млн | 2,16 млн ₽ |
Какие документы запросить до приобретения пая
Начните с зарегистрированных правил доверительного управления и инвестиционной декларации: какие активы допустимы, каков срок фонда, кто и когда может менять правила, предусмотрены ли классы паёв и каковы права каждого класса. Затем запросите методику расчёта стоимости чистых активов, отчёты об оценке значимых объектов и полный перечень прямых и косвенных расходов. Для фонда с долями в частном бизнесе добавьте отчётность компаний, сведения о долговой нагрузке, связанных сделках и ограничениях на отчуждение долей.
Уточните статус паёв для квалифицированных инвесторов и законность их предложения конкретному покупателю. Банк России отдельно разъясняет, что паи, предназначенные исключительно для квалифицированных инвесторов, нельзя предлагать неквалифицированным. Проверьте информацию об управляющей компании, спецдепозитарии и регистраторе, а также процедуру рассмотрения конфликтов интересов. Договор и презентация не должны заменять правила фонда. Разъяснение Банка России о квалификации инвестора
Наконец, составьте два сценария выхода: плановый в конце срока и вынужденный раньше. Для каждого укажите возможного покупателя пая, ограничения на сделку, срок получения денег, потенциальный дисконт и налоги. Если ответ зависит от продажи одного здания или доли в бизнесе, запас ликвидности должен находиться вне фонда. Проверка этих вопросов важнее самого факта, что крупные инвесторы в отдельном квартале увеличили вложения.
Когда фонд не решает задачу владельца
Если деньги могут понадобиться через несколько месяцев, а правила не предусматривают понятного маршрута выхода, закрытый фонд создаёт дополнительное ограничение. То же относится к случаю, когда большую часть стоимости составляет один неликвидный актив, независимая оценка неубедительна, а регулярные выплаты инвестору зависят от ещё не заключённой сделки. Высокая расчётная стоимость пая не заменяет проверенный источник денежных поступлений.
При сравнении вариантов полезно письменно зафиксировать цель: управление бизнесом, долгий проект, передача прав семье или коллективная инвестиция. Затем сопоставить её с более простыми способами владения теми же активами и рассчитать расходы за весь срок. Если фонд не добавляет нужных прав и процедур, одна лишь популярность ЗПИФов в квартальной статистике не даёт причины платить за более сложную конструкцию.
Дисклеймер
Материал носит информационный характер и не является индивидуальной инвестиционной, юридической или налоговой рекомендацией. Условный пример расходов приведён только для пояснения арифметики. Состав активов, права по паям, доступность фонда, порядок выплат и налогообложение определяются правилами конкретного фонда и обстоятельствами владельца. Перед решением о вложении следует изучить документы и оценить риски с профильными специалистами.
 IPG в Telegram




 Получить