Повышение ставки ФРС в 2026 году: рубль, ОФЗ и российские акции

После повышения ставки ФРС российскому инвестору важно разделить сам факт решения и его возможные последствия. Американский регулятор управляет стоимостью краткосрочных денег в долларах. Рублёвые облигации оценивают по ожиданиям относительно инфляции и ставки Банка России, акции — ещё и по прибыли компаний, а курс формируется под влиянием торговли и валютных потоков. Поэтому из одного решения ФРС нельзя вывести ни точный курс рубля, ни направление индекса Московской биржи.
16 сентября 2026 года ФРС повысила целевой диапазон ставки федеральных фондов на 0,25 процентного пункта — до 3,75–4%. В сообщении регулятор указал на устойчивый внутренний спрос и всё ещё повышенную инфляцию. Для рынка важен не только нынешний шаг, но и то, как после него изменились ожидания дальнейшей политики. Повышение ставки при заранее заложенном в цены исходе способно вызвать меньшую реакцию, чем неожиданное изменение прогноза.
Что изменилось в американском прогнозе
Сентябрьские медианные оценки участников ФРС предполагают ставку федеральных фондов 4,1% на конец 2026 года и 4,1% на конец 2027 года; в июньском наборе прогнозов соответствующие значения составляли 3,8% и 3,6%. Прогноз инфляции PCE на конец 2026 года повышен с 3,6% до 3,7%, а роста реального ВВП — с 2,2% до 2,3%. Это индивидуальные условные оценки участников заседания, а не утверждённая траектория или гарантия новых повышений. Решение ФРС Прогнозы ФРС
| Показатель | Июньский прогноз | Сентябрьский прогноз | Как читать |
|---|---|---|---|
| Целевой диапазон после решения | — | 3,75–4,00% | Текущий уровень политики, а не ставка любой облигации. |
| Медиана ставки на конец 2026 года | 3,8% | 4,1% | Оценка участников с допущениями по экономике. |
| Медиана ставки на конец 2027 года | 3,6% | 4,1% | Знак более долгого периода высоких ставок; не обещание. |
| PCE-инфляция на конец 2026 года | 3,6% | 3,7% | Американский показатель, не прогноз инфляции в РФ. |
| Рост ВВП США в 2026 году | 2,2% | 2,3% | Измерение от IV квартала к IV кварталу. |
Разница между прогнозом и фактом — ключ к трактовке. Когда участники рынка уже ждут повышений, сам шаг на 0,25 п. п. почти не меняет расчёт цены. Гораздо сильнее может повлиять пересмотр ожидаемой ставки на несколько лет: он сдвигает дисконтирование будущих денежных потоков, цену долга и склонность инвесторов принимать риск. Но и эта связь не постоянна: изменение цен сырья или новый прогноз роста экономики может действовать в противоположном направлении.
Почему российская ставка не следует за американской
Банк России 11 сентября сохранил ключевую ставку на уровне 14% годовых. В обосновании он выделил внутреннее ценовое давление, инфляционные ожидания, бюджетные и внешние риски. В базовом сценарии регулятор оценивал годовую инфляцию 2026 года в диапазоне 6–7%. Даже если внешняя конъюнктура ухудшится, решение по рублёвой ставке будет зависеть от того, как это отразится на российских ценах, спросе и финансовых условиях. Решение Банка России
Разница между 14% в России и диапазоном 3,75–4% в США сама по себе не является доступной инвестору безрисковой доходностью. Для такого сравнения понадобились бы свободный обмен и размещение в обеих валютах, учёт возможного изменения курса, комиссии, ограничений на операции, кредитного риска и налогов. На практике доступ к валютным инструментам и расчётам для российского инвестора может быть ограничен, а доходность рублёвой облигации включает прежде всего рублёвые риски.
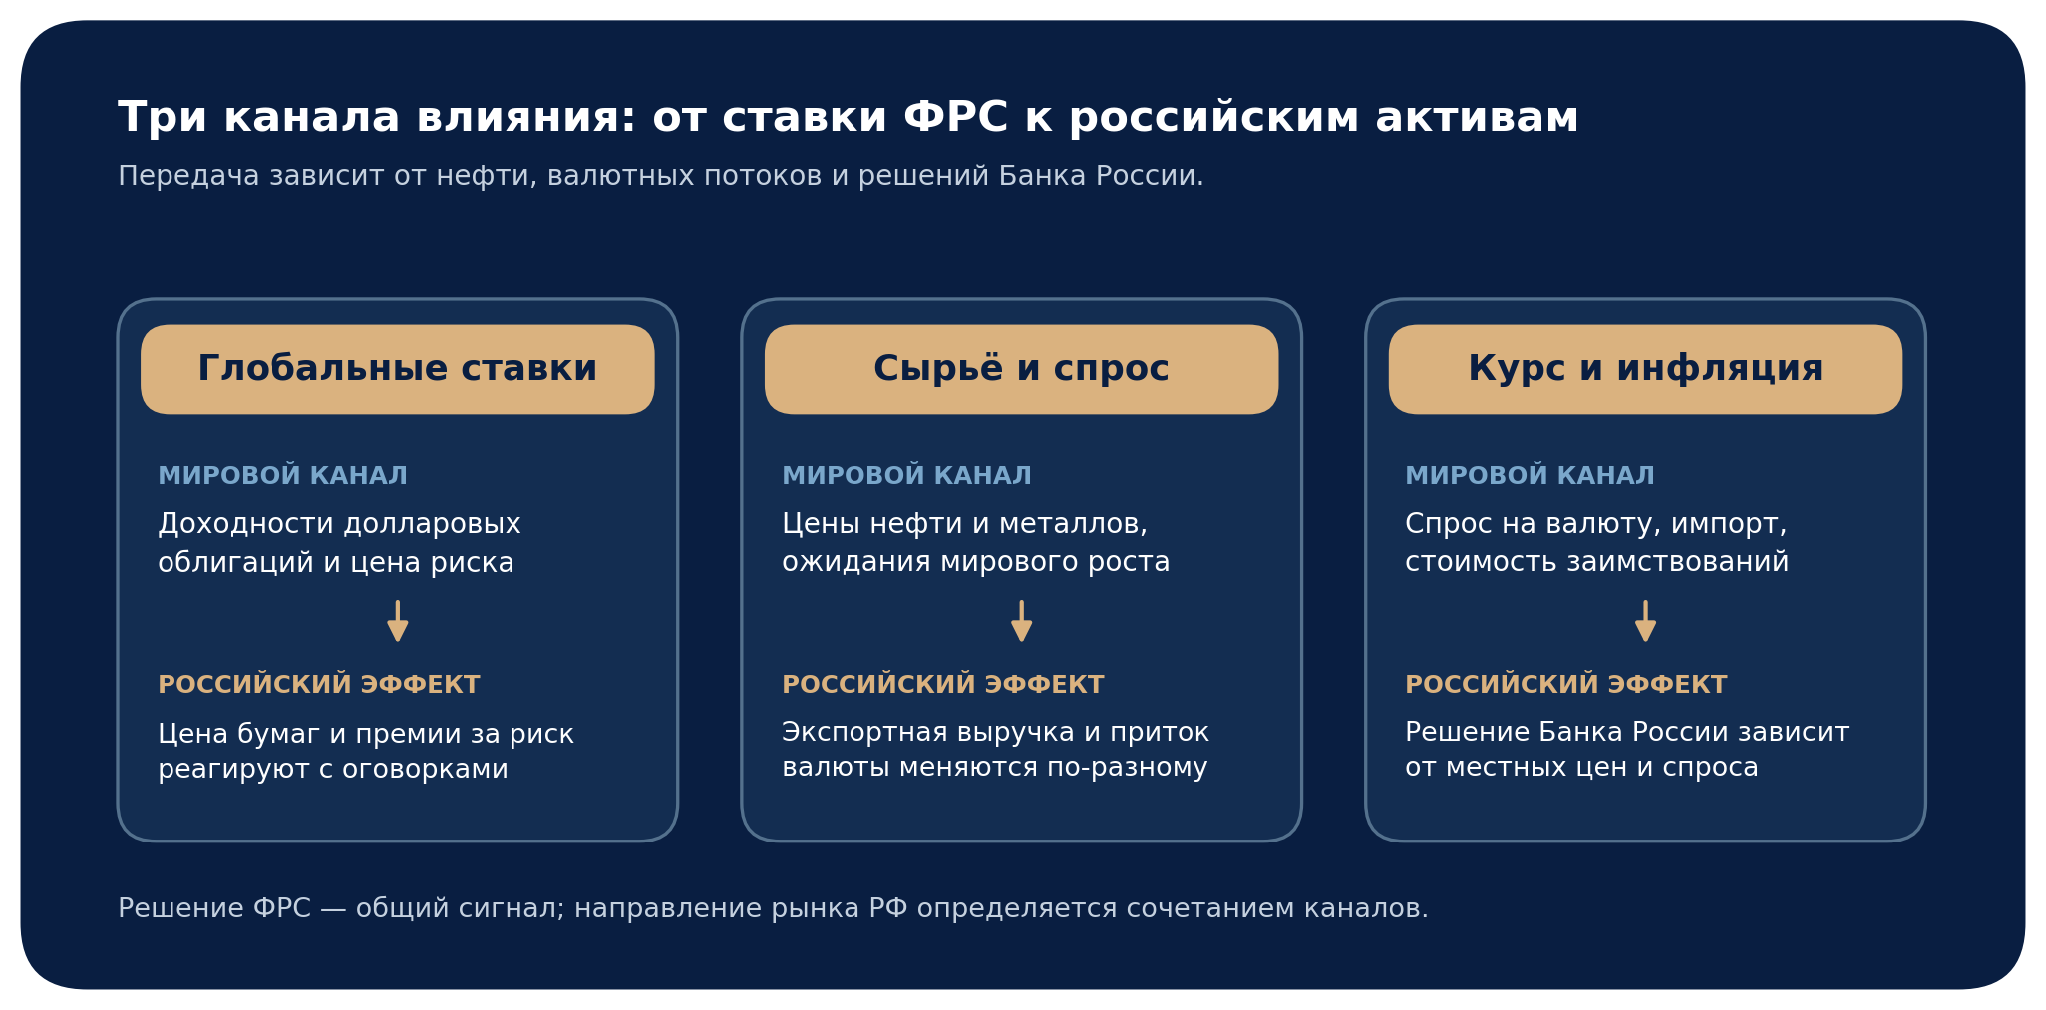
| Канал | Возможная передача в РФ | Что способно изменить знак эффекта |
|---|---|---|
| Долларовые доходности | Переоценка мировой стоимости капитала и премий за риск. | Российские ставки и ликвидность, внутренний спрос на ОФЗ, доступность международных сделок. |
| Нефть и металлы | Изменение выручки экспортёров и валютных поступлений. | Геополитическая премия в цене нефти, физический спрос, дисконты и издержки. |
| Валютный рынок | Изменение спроса на импорт и валютные активы, инфляционных ожиданий. | Экспортная выручка, операции государства, движение капитала и предложение валюты. |
| Корпоративное финансирование | Изменение условий займа и оценки будущей прибыли. | Сроки долга, валютная структура, собственная маржа и локальная ставка. |
Рубль: сильный доллар не даёт готового курса
Повышение американской ставки часто поддерживает доходность долларовых активов и может усиливать глобальный спрос на доллар. Это возможный канал давления на валюты других стран, но для рубля он работает через дополнительные звенья. Важны цены и объёмы российского экспорта, сроки поступления валютной выручки, импортный спрос, операции бюджета и ограничения движения капитала. На коротком промежутке эти факторы могут перевесить внешний процентный сигнал.
У сырьевого канала есть два противоположных варианта. Если повышение ставки связано с устойчивым спросом США и дорогими энергоносителями, экспортная выручка может поддержать рубль. Если доллар дорожает одновременно с торможением мирового спроса и падением нефти, давление на экспортные поступления может усилиться. По одному заголовку о ставке невозможно выбрать между этими сценариями. Даже движение рубля не сразу и не в полном объёме отражается в потребительских ценах.
ОФЗ: смотреть на рыночную доходность и срок
Фиксированный купон ОФЗ остаётся прежним после решения ФРС. Меняется её рыночная цена, если инвесторы пересматривают ожидаемые рублёвые ставки, инфляцию и доходность, которую требуют за владение бумагой. Цена и доходность облигации движутся в разные стороны. Длинные фиксированные выпуски обычно чувствительнее коротких к одному и тому же сдвигу доходности; флоатеры имеют иную механику переоценки купона, но тоже несут рыночные и иные риски.
Для грубой оценки изменения цены используют модифицированную дюрацию: изменение цены в процентах примерно равно изменению доходности в процентных пунктах, умноженному на дюрацию, с обратным знаком. Если доходность прибавит 1 п. п., дюрация 5 означает около 5% снижения цены; при падении доходности на 1 п. п. — около 5% роста. На больших движениях расчёт неточен из-за выпуклости и структуры платежей. Дюрация меняется со временем, поэтому её берут для конкретного выпуска и даты расчёта.
Пример: портфель 42 млн рублей включает 18 млн коротких ОФЗ с условной модифицированной дюрацией 1, 12 млн длинных ОФЗ с дюрацией 5, 8 млн российских акций и 4 млн в ликвидном резерве. Если доходности обеих групп ОФЗ гипотетически вырастут на 1 п. п., оценка цены облигационной части снизится примерно на 180 тыс. и 600 тыс. рублей соответственно — всего на 780 тыс., или 1,86% стоимости всего портфеля. При таком же падении доходности модель даст симметричный плюс. Изменение цены акций и доход резервной части здесь не посчитаны.
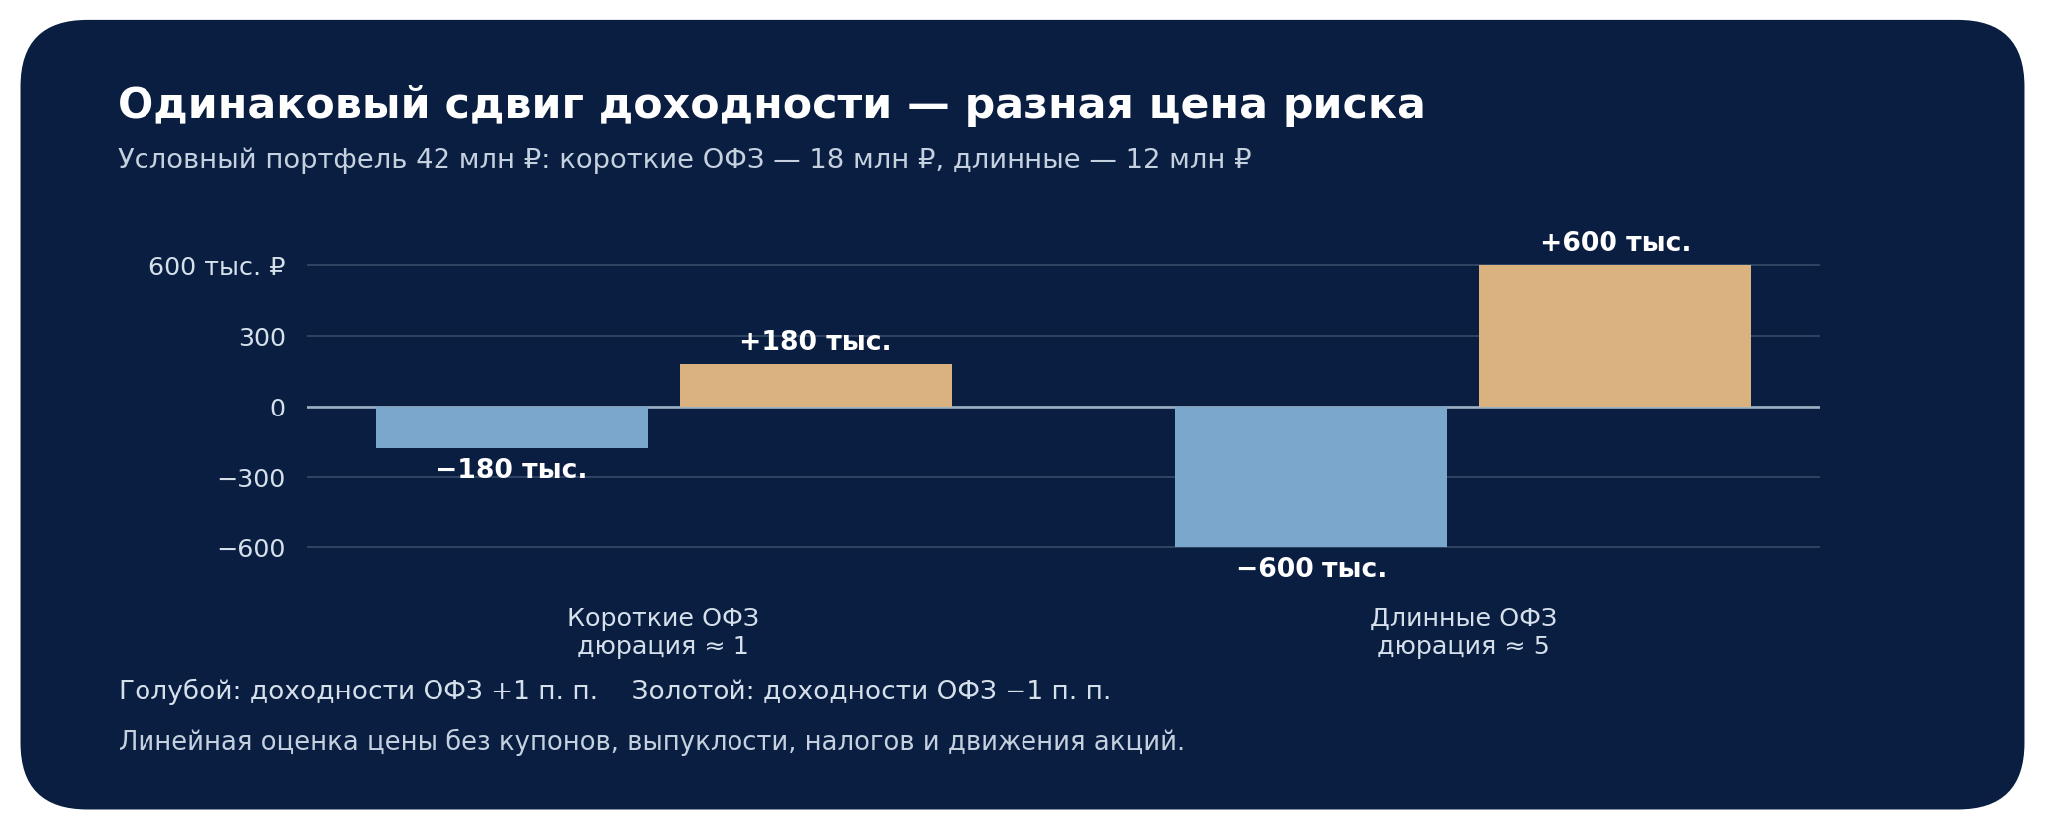
| Часть портфеля 42 млн ₽ | Сумма | Условная дюрация | Цена при +1 п. п. к доходности |
|---|---|---|---|
| Короткие ОФЗ | 18 млн ₽ | ≈ 1 | −180 тыс. ₽ |
| Длинные ОФЗ | 12 млн ₽ | ≈ 5 | −600 тыс. ₽ |
| Российские акции | 8 млн ₽ | — | Не определяется дюрацией ОФЗ |
| Ликвидный резерв | 4 млн ₽ | — | В модели принят без переоценки |
| Облигационная часть: итог | 30 млн ₽ | — | ≈ −780 тыс. ₽ |
Сдвиг доходностей ОФЗ в этом расчёте — самостоятельное условие стресс-сценария, а не следствие повышения ставки ФРС на такую же величину. Если держать облигацию до погашения, промежуточная переоценка имеет другой практический смысл, но остаются риск продажи раньше срока, инфляции и потребности в деньгах. Сравнивать купон и депозитную ставку без учёта цены покупки, срока, налогов и надёжности также недостаточно.
Российские акции: экономика компании важнее общей формулы
Для экспортёра полезно отдельно посчитать рублёвую выручку, валютную структуру затрат и налоговые платежи. Более слабый рубль может увеличить рублёвую выручку при неизменных долларовых ценах, но импортное оборудование, логистика, пошлины и снижение физических объёмов способны съесть выгоду. Если нефть дорожает вследствие внешнего шока, нефтегазовые акции могут вести себя иначе, чем металлургия и потребительский сектор.
Импортозависимому бизнесу изменение валютного курса может повысить себестоимость, а высокая рублёвая ставка — стоимость оборотного финансирования. Банки реагируют на стоимость фондирования, спрос на кредит, качество заёмщиков и структуру баланса. Для компаний с долгими инвестиционными проектами особенно важна ставка дисконтирования: более высокая требуемая доходность уменьшает текущую оценку будущих денежных потоков. Дивиденды зависят от прибыли, долга и решений самой компании; заседание ФРС не создаёт нового дивидендного дохода.
Именно поэтому общая фраза «ставка ФРС выросла — российские акции упадут» слишком груба. Один и тот же день может дать рост сырьевой выручки, укрепление доллара и снижение цены длинных облигаций. Нужно смотреть на источник движения, на собственные ограничения торговли и на удельный вес каждой отрасли в портфеле.
Как превратить новость в проверку портфеля
Сначала разделите активы по валюте результата, а не только по стране эмитента. Рублёвая акция экспортёра имеет косвенную валютную чувствительность, но не равна наличной валюте. Затем оцените сроки потребности в деньгах: короткий горизонт плохо сочетается с большой долей длинных облигаций, цена которых может колебаться. Для облигаций выпишите доходность к погашению, дюрацию и долю выпусков с плавающим купоном; для акций — экспортную выручку, валютные затраты, долг и зависимость от внутреннего спроса.
После этого задайте два независимых вопроса: что произойдёт, если мировые условия изменятся, и что произойдёт, если российские доходности сдвинутся? Сценарии не обязаны совпадать. Для примера выше падение цены облигационной части на 780 тыс. рублей не говорит о результате всего портфеля, пока не заданы движения акций и ликвидного резерва. Не стоит пересобирать стратегию по одному решению центрального банка; полезнее проверить, укладывается ли возможная просадка в горизонт и потребности в ликвидности.
Повышение ФРС задаёт новый ориентир для долларовых ставок и международного спроса на риск. Российский результат проходит через сырьевые цены, рубль, инфляцию и решения Банка России. На этом пути сильнее всего помогает не попытка угадать следующий курс, а понимание того, какие именно риски уже содержатся в портфеле.
Дисклеймер
Материал носит информационный характер и не является индивидуальной инвестиционной, юридической или налоговой рекомендацией. Прогнозы центральных банков и рыночные сценарии могут не реализоваться. Суммы, дюрации и изменения доходности в примере условны; расчёт не учитывает купоны, выпуклость, комиссии, налоги и движение остальных активов. Рыночная стоимость инвестиций может снижаться.
 IPG в Telegram




 Получить