Сколько золота держать в инвестиционном портфеле
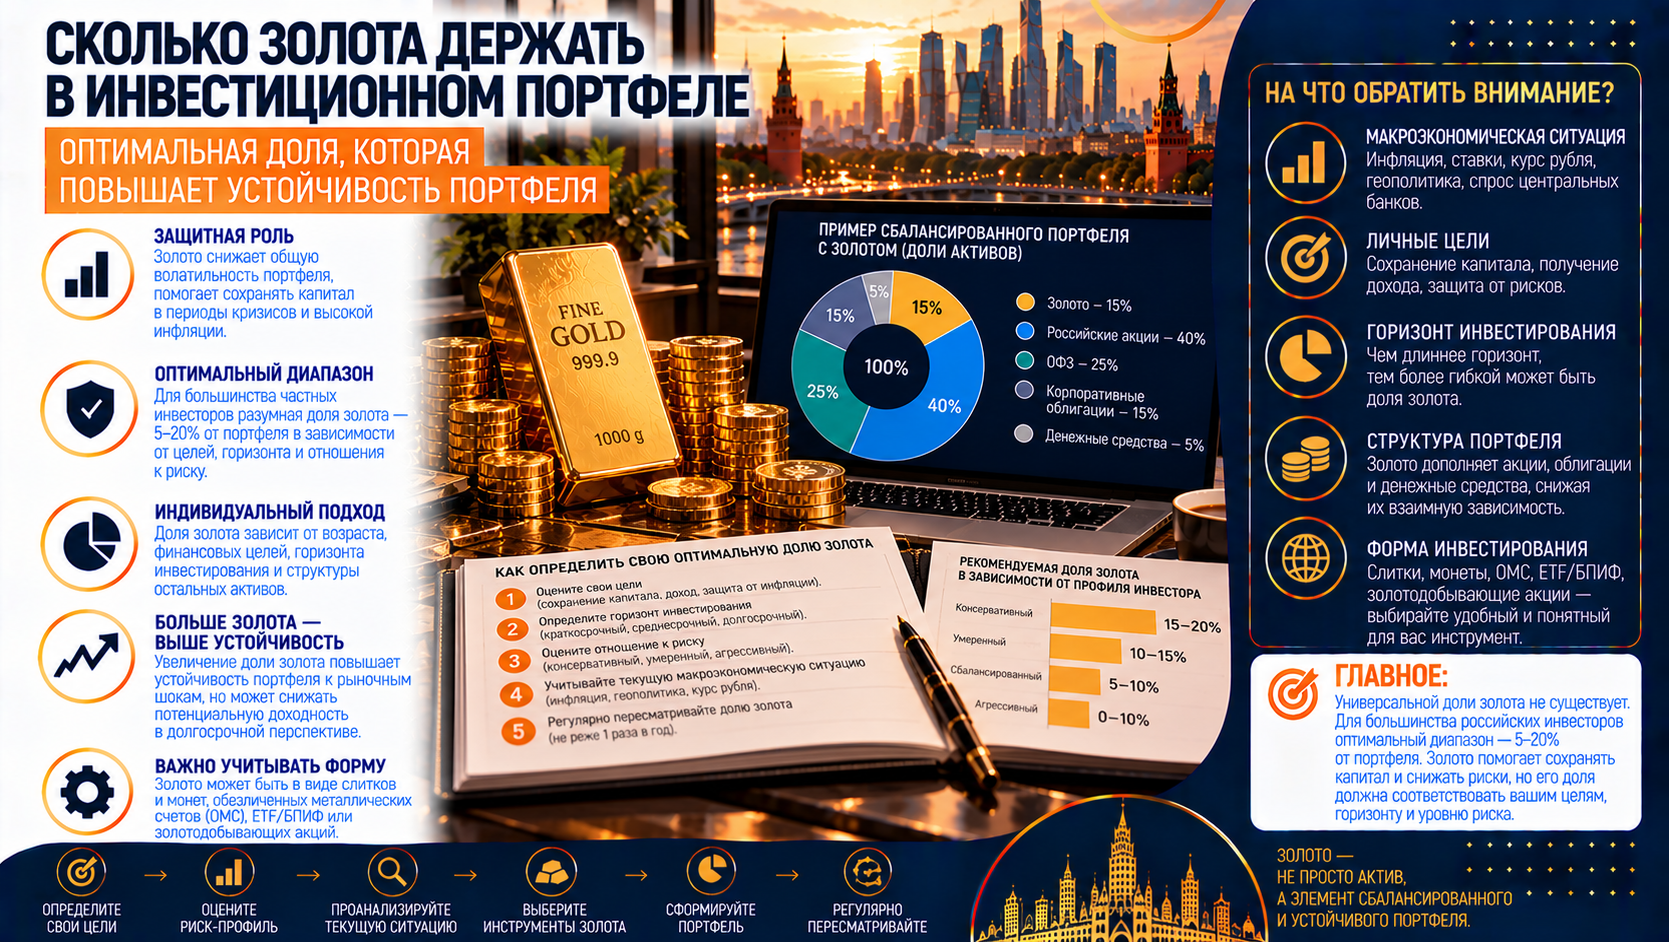
Долю золота в инвестиционном портфеле разумно определять через задачи капитала и допустимый убыток. Один и тот же процент может быть приемлемым для долгосрочных накоплений и чрезмерным для денег, которые понадобятся через год. У металла есть полезное свойство: его цена зависит от факторов, отличающихся от прибыли отдельной компании или способности заёмщика выплатить долг. Но золото тоже способно дешеветь, иногда одновременно с другими активами.
Для владельца крупного капитала важен не столько ответ в процентах, сколько последствия решения в рублях. Небольшое изменение доли в портфеле на десятки миллионов означает покупку или продажу на значительную сумму. Поэтому выбор начинается с отделения резерва, проверки неблагоприятных сценариев и оценки расходов. Уже затем определяют форму владения и правила восстановления пропорций.
Какую задачу золото выполняет в портфеле
Золото может уменьшать зависимость капитала от рублёвых активов, отдельных эмитентов и решений денежной политики. При ослаблении рубля его рублёвая стоимость способна вырасти даже без повышения мировой цены. В периоды недоверия к финансовым инструментам спрос на металл также может усиливаться. Однако ни валютная чувствительность, ни репутация защитного актива не гарантируют прибыли на любом сроке.
Защита покупательной способности работает не по расписанию. Потребительские цены могут расти, а золото в это время — дешеветь или стоять на месте. Сам металл не выплачивает обязательных процентов и дивидендов. Если семье нужен регулярный денежный поток, придётся либо получать его от других активов, либо продавать часть золота. В последнем случае итог зависит от рыночной цены именно в момент возникновения расходов.
От какой суммы считать долю
Предположим, финансовый капитал семьи составляет 48 млн рублей. Из них 6 млн выделены на резерв и ближайшие обязательные расходы, а 42 млн могут оставаться инвестированными длительное время. В таком случае условная доля золота 8% рассчитывается от 42 млн и составляет 3,36 млн рублей. Размер резерва здесь задан для примера: в реальном плане его определяют по расходам, обязательствам и устойчивости доходов.
Если ошибочно применить те же 8% ко всем 48 млн рублей, покупка составит 3,84 млн. Внутри инвестиционной части это уже около 9,14%. Разница в 480 000 рублей возникает только из-за выбора базы расчёта. Поэтому в правилах портфеля полезно прямо записать, какие активы входят в знаменатель, а какие учитываются отдельно.
Недвижимость, доля в бизнесе и обязательства семьи тоже влияют на решение, хотя их не всегда удобно включать в ликвидный портфель. Большая стоимость квартиры не означает, что её можно быстро использовать для покрытия текущих расходов. Если доход владельца и значительная часть акций зависят от одной отрасли, покупка золота может уменьшить отдельную концентрацию, но не устраняет необходимость в доступном денежном резерве.
Как связать размер позиции с допустимым убытком
Начальная проверка отвечает на конкретный вопрос: какую потерю именно от золота способен выдержать инвестиционный капитал. Допустим, владелец портфеля на 42 млн рублей выделяет на этот риск 1,176 млн рублей, или 2,8% капитала. Если для проверки принять падение золота на 35% в рублях, расчётная доля составит 2,8% ÷ 35% = 8%. Это результат выбранных предположений, а не универсальная рекомендация.
| Начальная доля | Сумма в золоте | Убыток при падении на 35% | Потеря от золота к капиталу |
|---|---|---|---|
| 4% | 1 680 000 ₽ | 588 000 ₽ | 1,4% |
| 8% | 3 360 000 ₽ | 1 176 000 ₽ | 2,8% |
| 12% | 5 040 000 ₽ | 1 764 000 ₽ | 4,2% |
| 18% | 7 560 000 ₽ | 2 646 000 ₽ | 6,3% |
В таблице остальные активы условно не меняются, расходы и налоги не учитываются. Снижение на 35% — проверочное условие, а не прогноз и не максимально возможный убыток. Если даже рассчитанная потеря заставит продать металл в неблагоприятный момент, доля слишком велика для выбранной задачи. При более тяжёлом сценарии приемлемая сумма вложения будет ниже.
Почему нужно проверять весь портфель
Размер позиции и её вклад в общий риск — разные вещи. Даже небольшая доля золота может усиливать убыток, когда металл и другие активы падают вместе. И наоборот, рост золота способен частично компенсировать снижение акций и облигаций. Направление этой связи меняется, поэтому нельзя считать защитный эффект постоянным свойством любой покупки.
Проверим тот же капитал 42 млн рублей. Пусть прочие активы теряют 12%, а золото либо дорожает на 27%, либо дешевеет на 35%. При начальной доле металла 8% результат портфеля в первом случае равен −8,88%, или −3 729 600 рублей. Во втором — −13,84%, или −5 812 800 рублей. Расчёт предполагает отсутствие сделок внутри периода, пополнений, расходов и налогов.
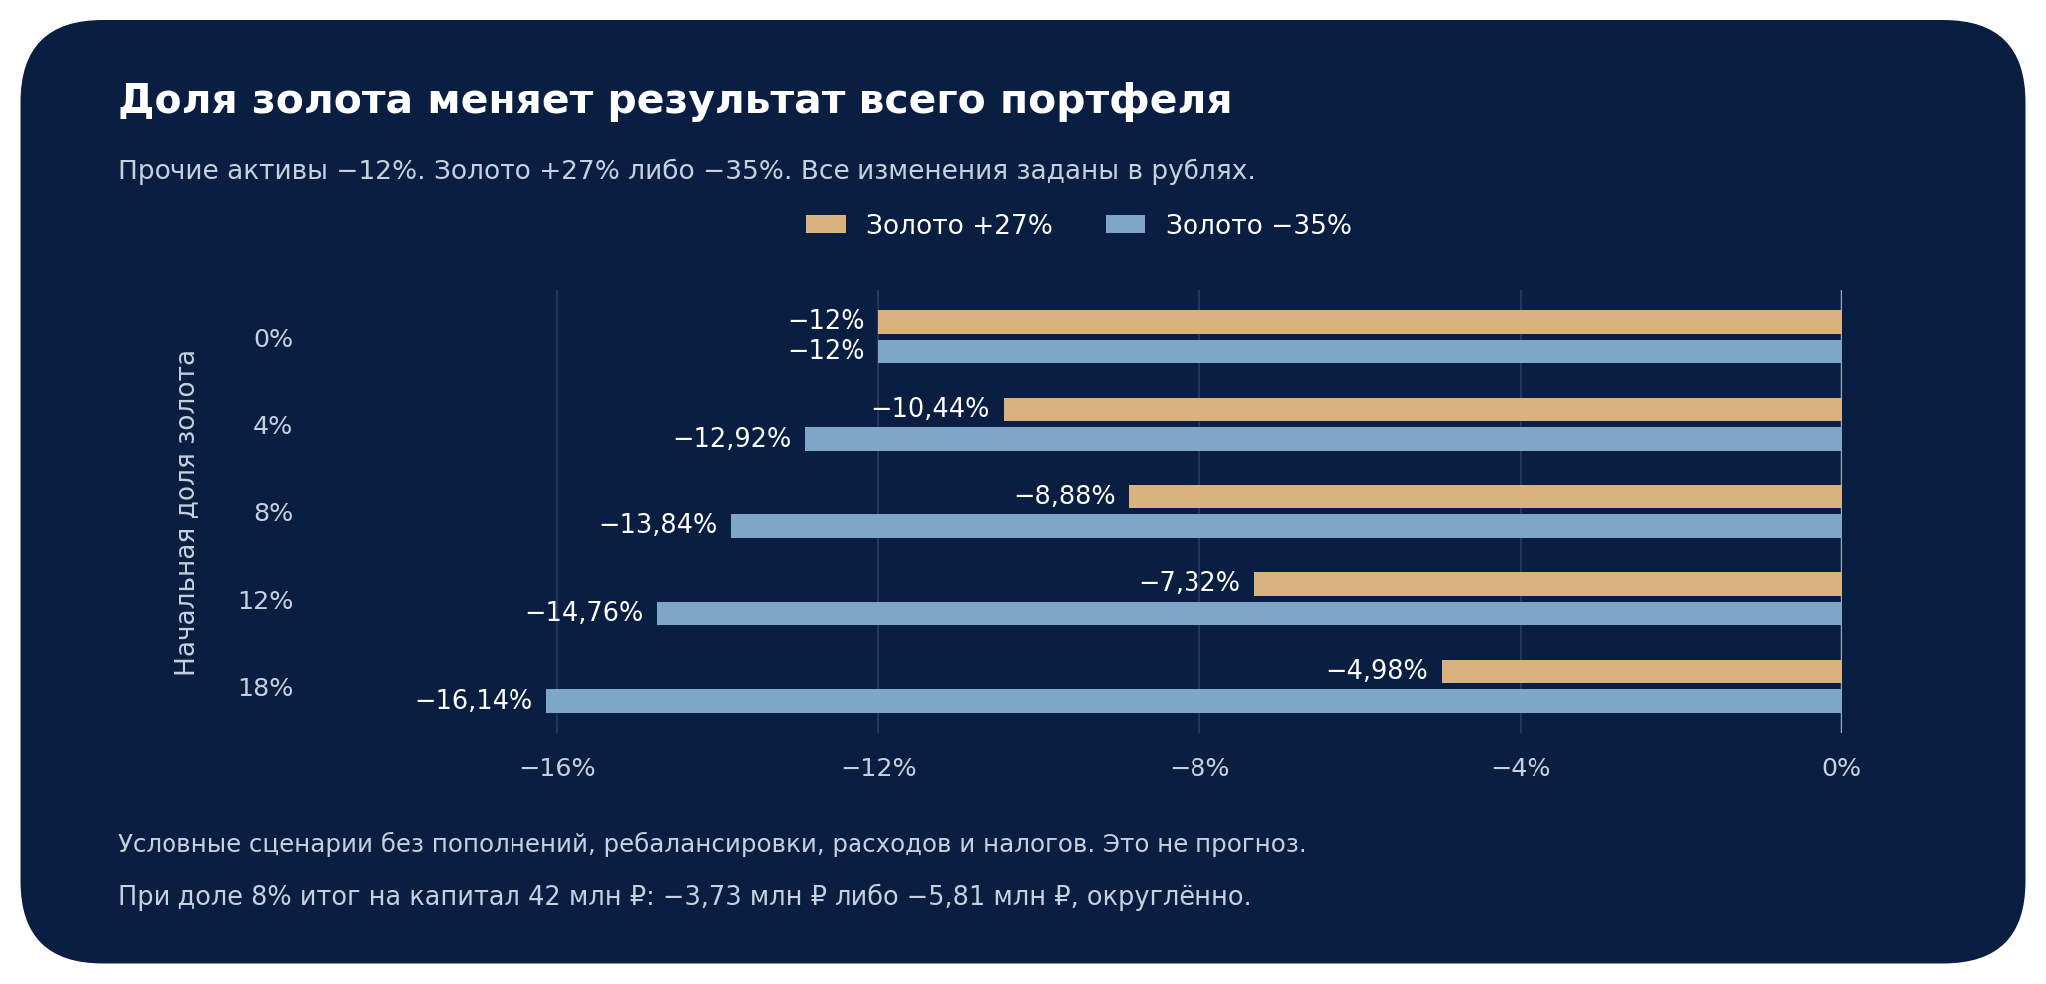
Такой расчёт не ищет единственный правильный процент. Он показывает цену ошибочного ожидания: золото может оказаться полезным в одном развитии событий и увеличить просадку в другом. Ограничение потерь по отдельной позиции не ограничивает автоматически убыток всего капитала. Если итог неприемлем, нужно пересмотреть и остальные рисковые активы, а не только долю металла.
Как курс рубля влияет на защитную функцию
Для рублёвой цели важна рублёвая доходность. В упрощённом расчёте её определяют два множителя: изменение мировой цены золота и изменение количества рублей за доллар. Например, рост металла на 22% в долларах при укреплении рубля на 14% даёт около 4,92% в рублях: 1,22 × 0,86 − 1. На позицию 3,36 млн рублей это 165 312 рублей прироста до затрат, а не 739 200 рублей, которые дал бы рост на 22% без валютного изменения.
При ослаблении рубля валютный фактор, напротив, способен смягчить падение мировой цены. Но золото не является точной заменой валюты: у него есть собственные колебания, а внутренняя цена сделки может отклоняться от расчётного ориентира. Валютные облигации, выручка бизнеса и золото могут частично зависеть от одного курса. При оценке диверсификации нужно учитывать эту общую чувствительность, а не только разные названия инструментов.
Какая форма золота подходит для управления долей
После выбора допустимой суммы решают, каким способом держать металл. Для крупной позиции особенно важны стоимость полного цикла покупки и продажи, условия доступа к активу и возможность менять объём небольшими частями. Несколько способов владения могут уменьшить зависимость от одного посредника, но не устраняют общий риск изменения цены золота.
| Форма вложения | Что удобно для владельца | Что проверить до покупки |
|---|---|---|
| Слитки и инвестиционные монеты | Физическое владение металлом | Хранение, подлинность, сохранность, спред и правила выкупа |
| Обезличенный металлический счёт | Учёт металла в граммах и операции через банк | Устойчивость банка, его котировки и условия закрытия счёта |
| Золото на бирже | Сделки через брокера по биржевым котировкам | Доступ брокера к рынку, комиссии, учёт и перевод металла |
| Паи золотого фонда | Небольшой размер сделки для изменения доли | Состав активов, расходы фонда, спред и отклонение от индикатора |
| Акции золотодобытчиков | Участие в прибыли работающего бизнеса | Долг, затраты, инвестиционные проекты и корпоративные решения |
При покупке слитков сохраняют сертификаты и документы о цене приобретения. Банк устанавливает собственные цены покупки и продажи, а повреждения металла могут ухудшить условия выкупа. Физическое владение удобно для отдельной долгосрочной задачи, но требует организовать хранение. Для регулярного восстановления доли заранее оценивают, можно ли продать нужную часть без чрезмерных потерь на спреде. Условия покупки и продажи слитков
Обезличенный металлический счёт представляет собой требование к банку, выраженное в количестве металла. На него не распространяется страхование вкладов. Для многомиллионной позиции это отдельный риск, который нельзя оценить только по цене золота. Лимит на одну организацию и порядок доступа к активам имеют самостоятельное значение. Риски банковских вложений в золото
На Московской бирже доступны прямые операции с золотом и паи фондов, связанных с драгоценными металлами. Это разные формы владения и разные расходы. До сделки проверяют доступ у брокера, документы инструмента и стоимость выхода. Фонд с названием «золотой» нужно оценивать по составу активов: наличие акций добытчиков вместо самого металла меняет характер риска. Инструменты рынка драгоценных металлов
Акции золотодобытчика полезно учитывать отдельно от позиции в самом золоте. Компания может потерять прибыль из-за роста расходов, долга или неудачного проекта даже при высокой цене металла. Производные инструменты также требуют отдельного подхода: внесённое обеспечение не равно размеру рыночной позиции. Если при подсчёте доли учесть только обеспечение фьючерса, фактическая зависимость капитала от золота окажется заниженной.
Как расходы и налоги меняют расчёт
Долю полезно считать по стоимости, которую можно получить при продаже, и отдельно видеть затраты на выход. Допустим, на покупку золота потрачено 3,36 млн рублей, а немедленная обратная продажа принесла бы 3,2256 млн. Разница составляет 134 400 рублей, или 4% суммы покупки. Но для возврата от цены выкупа к первоначальным затратам требуется рост примерно на 4,17%. Это условные цены, а не тариф конкретного продавца.
Для регулярных сделок имеют значение и небольшие издержки: повторяющиеся спреды, комиссии, расходы фонда или хранение постепенно уменьшают результат. Сравнивать инструменты нужно на одинаковом сроке и с одинаковой частотой операций. Дорогой выход из физического металла может сделать частое восстановление точного процента невыгодным, даже если сама идея поддерживать пропорции разумна.
Налоговые последствия зависят от формы вложения и срока владения. Для продажи физического золота действует освобождение от НДФЛ при владении три года и более; при меньшем сроке нужно проверить налоговую базу и обязанность декларирования. Документы о покупке сохраняют с самого начала. У паёв и акций свои правила, поэтому режим слитков нельзя автоматически переносить на любые инструменты, связанные с золотом. Налогообложение продажи драгоценных металлов
Как возвращать долю золота к выбранному уровню
Доля меняется даже без новых покупок. В портфеле 42 млн рублей на золото приходится 3,36 млн, или 8%. Пусть за выбранный период металл дорожает на 25%, а остальные активы дешевеют на 5%. Тогда золото стоит 4,2 млн рублей, прочая часть — 36,708 млн, а весь портфель — 40,908 млн. Общий капитал уменьшился на 2,6%, но доля металла выросла приблизительно до 10,27%.
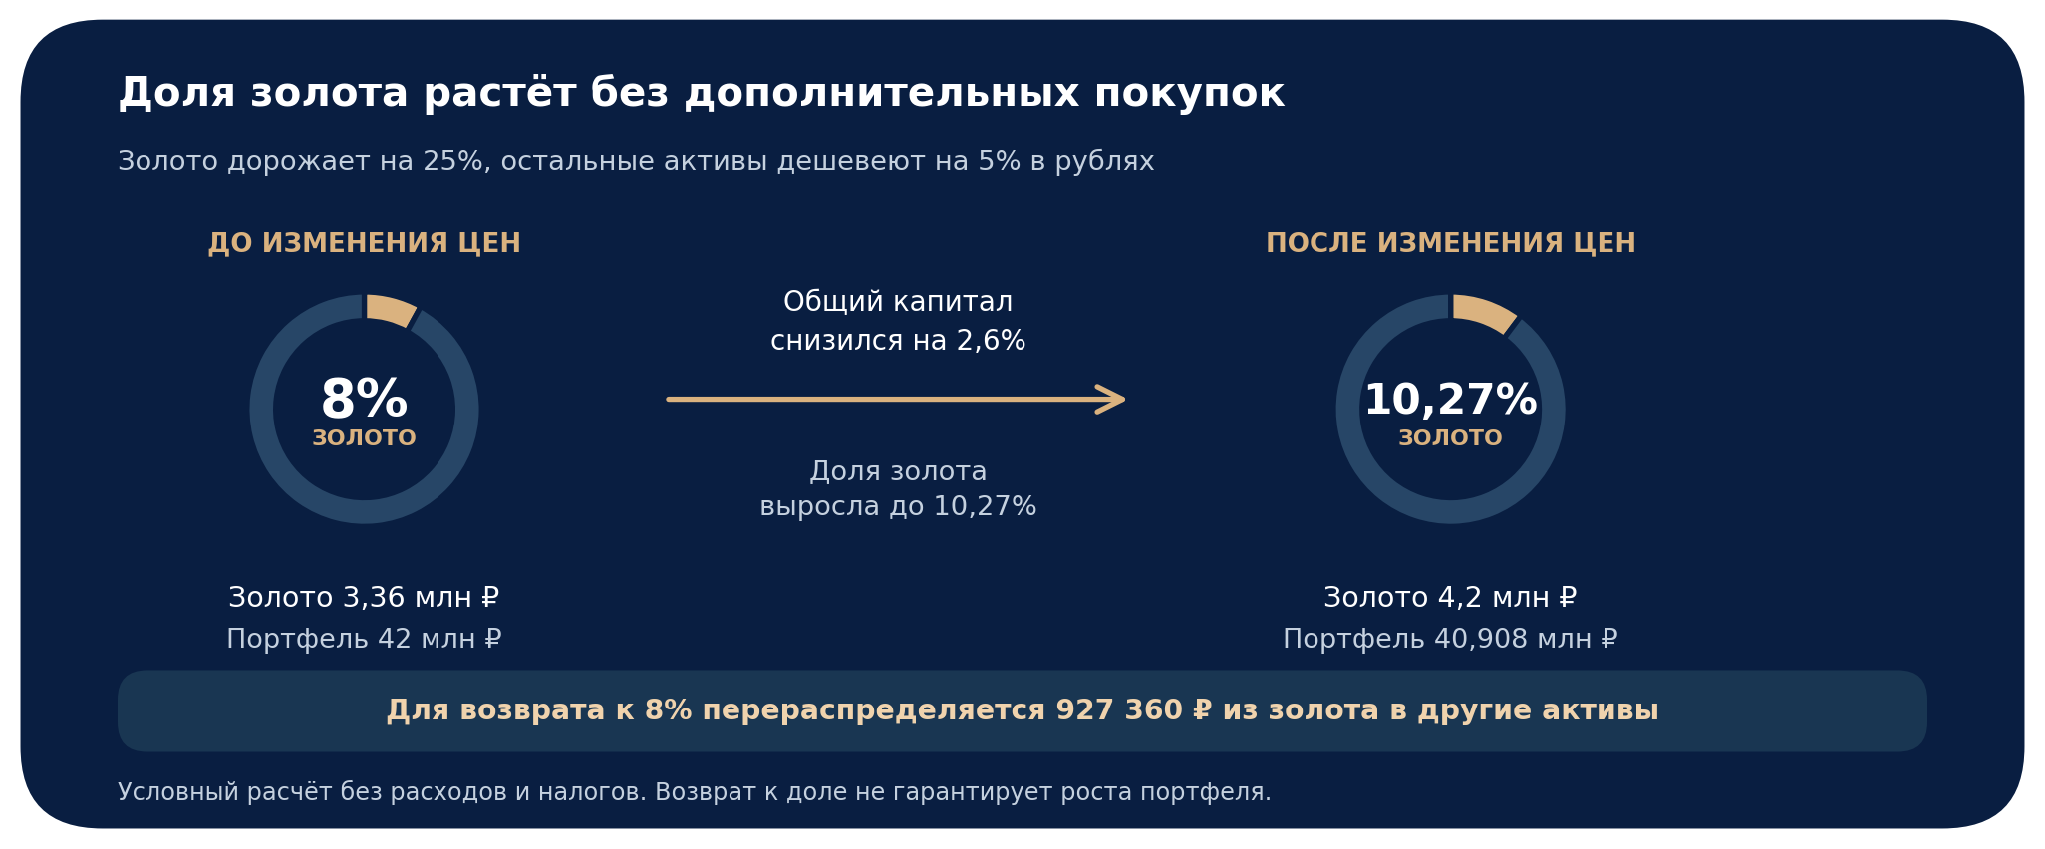
Для возврата к 8% без пополнений в золоте нужно оставить 3 272 640 рублей: 40 908 000 × 8%. Разницу 927 360 рублей перераспределяют в другие активы. В этом расчёте нет расходов и налогов; реальная операция требует учесть их отдельно. Восстановление доли ограничивает концентрацию, но не гарантирует, что продаваемый актив перестанет расти, а приобретаемый начнёт дорожать.
Есть и путь без продажи: направлять новые деньги в остальные активы. Однако в данном примере для немедленного возврата к 8% потребуется 11,592 млн рублей пополнений, поскольку золото на 4,2 млн должно составлять 8% от 52,5 млн. Обычных ежемесячных взносов может не хватить. Выбор между продажей, постепенным пополнением и временным отклонением от цели зависит от доступных денег и цены сделки.
Проверять долю можно по заранее выбранному графику и при выходе за допустимые границы. Например, для условной цели 8% коридор от 6% до 10% задаёт моменты дополнительной оценки. Это не готовая норма для любого портфеля. Ширина коридора зависит от изменчивости активов, расходов, налогов и возможности проводить сделки; слишком узкие границы способны превратить управление долей в постоянную торговлю.
Когда нужно пересмотреть саму цель
Возврат к прежнему проценту имеет смысл, пока сохраняется задача вложения. Если изменились расходы семьи, структура капитала или возможность пользоваться инструментом, механическое восстановление доли может быть ошибкой. Поэтому регулярная проверка должна охватывать и личные обстоятельства, и условия владения активом.
| Что изменилось | Почему это важно | Что пересмотреть |
|---|---|---|
| Приблизилась крупная покупка | Часть капитала скоро потребуется в определённой валюте | Размер доступного резерва и сумму под рыночным риском |
| Сократился стабильный доход | Выше вероятность продажи активов для текущих расходов | Потребность в ликвидности и допустимый убыток |
| Увеличилась валютная зависимость бизнеса | Несколько источников капитала чувствительны к одному курсу | Общую валютную нагрузку портфеля |
| Выросли расходы или появились ограничения | Форма владения хуже отвечает прежней задаче | Инструмент, посредника и стоимость перехода |
| Просадка оказалась психологически неприемлемой | Заявленная готовность к риску не совпала с фактической | Размер позиции и сценарий возможных потерь |
Подходящая доля золота — та, последствия которой понятны владельцу капитала. Её можно объяснить задачей, выразить в рублях и проверить на неблагоприятном развитии событий. Если потребность в ликвидности высока или риск неприемлем, нулевая позиция тоже может быть обоснованной. Покупать металл стоит в рамках целостного плана, где заранее определены сумма, способ владения и условия пересмотра решения.
Дисклеймер
Материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией. Суммы, доли и сценарии в примерах являются условными и не устанавливают рекомендуемый состав портфеля. Инвестиции связаны с риском потери капитала. Перед принятием решения необходимо оценить личные цели и допустимый риск, изучить условия выбранного инструмента и учесть применимые налоги и расходы.
 IPG в Telegram




 Получить