Ставка 14% и последствия паузы Банка России
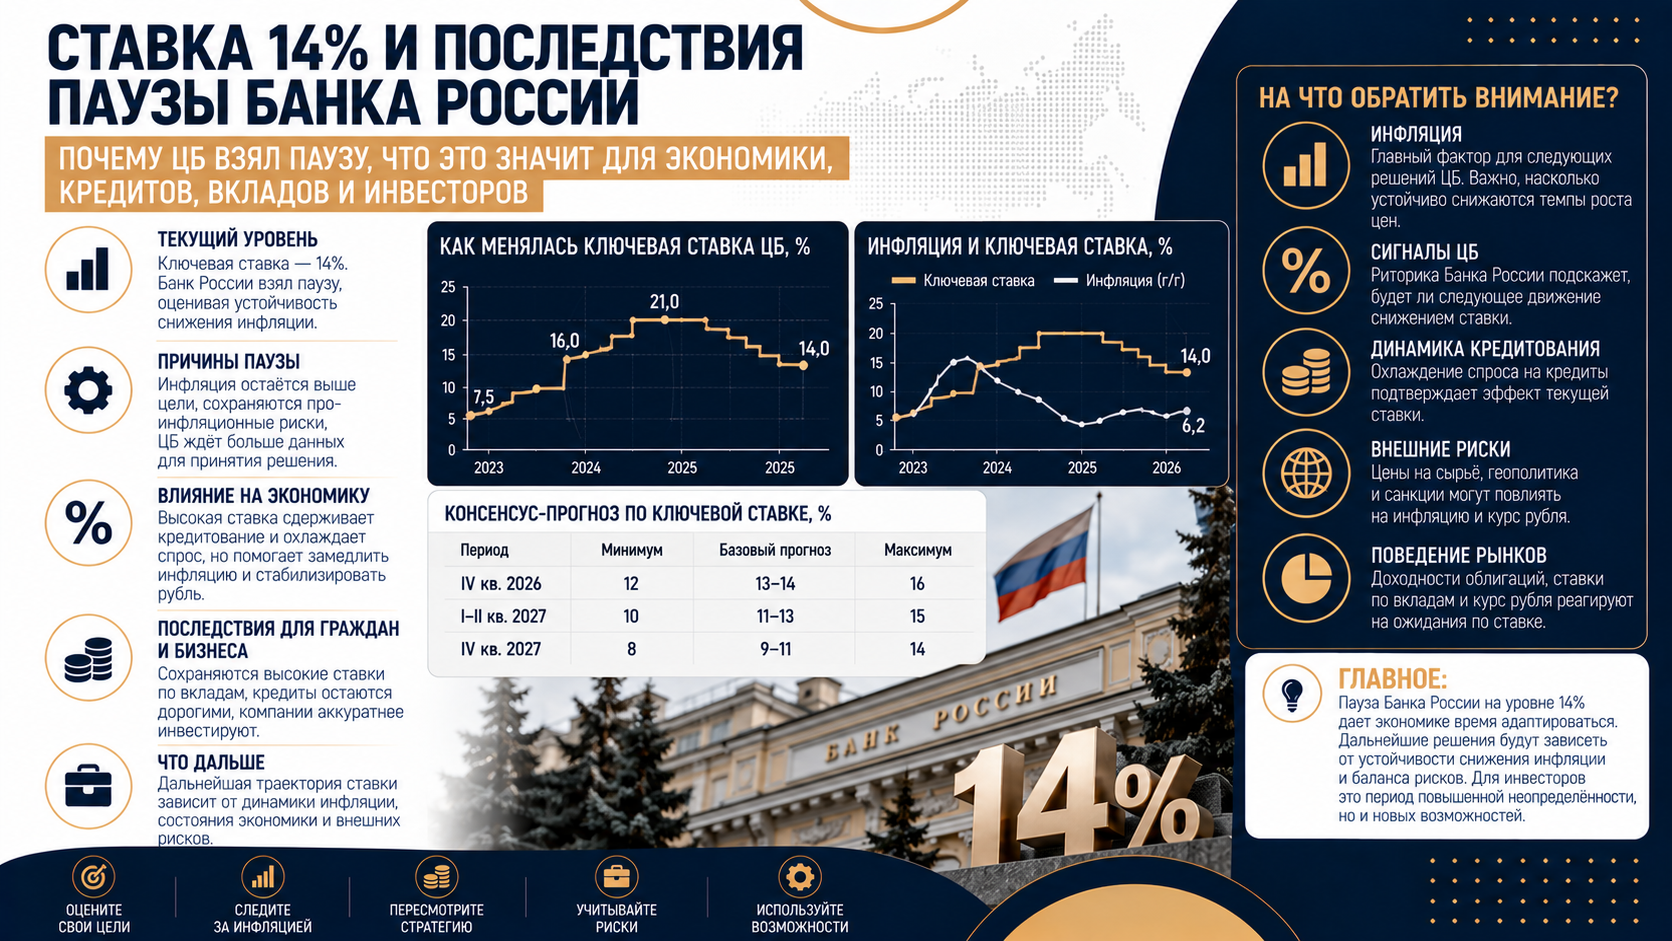
11 сентября 2026 года Банк России сохранил ключевую ставку на уровне 14% годовых. Пауза означает, что регулятору нужны дополнительные подтверждения устойчивого замедления инфляции. Она не устанавливает готовый график будущих снижений и не обязывает банки немедленно менять условия вкладов или кредитов. Для семей и компаний важнее понять, какие финансовые решения остаются чувствительными к стоимости денег. Решение Банка России от 11 сентября 2026 года
Главный вопрос состоит в том, насколько долго сохранится повышенное ценовое давление. Первоначальное подорожание отдельных товаров может быть временным, но его последствия распространяются через издержки, ожидания и спрос. Пока масштаб этих последствий неясен, рассчитывать личный бюджет или окупаемость проекта только на быстрое удешевление кредита рискованно.
Почему ставка реагирует на временное подорожание топлива
Повышенная ключевая ставка не увеличивает выпуск бензина и не восстанавливает производственные мощности. Однако рост стоимости топлива меняет расходы перевозчиков, производителей и торговли. Часть компаний переносит дополнительные затраты в конечные цены. Если покупатели ожидают дальнейшего подорожания и ускоряют покупки, первоначальный импульс получает продолжение со стороны спроса.
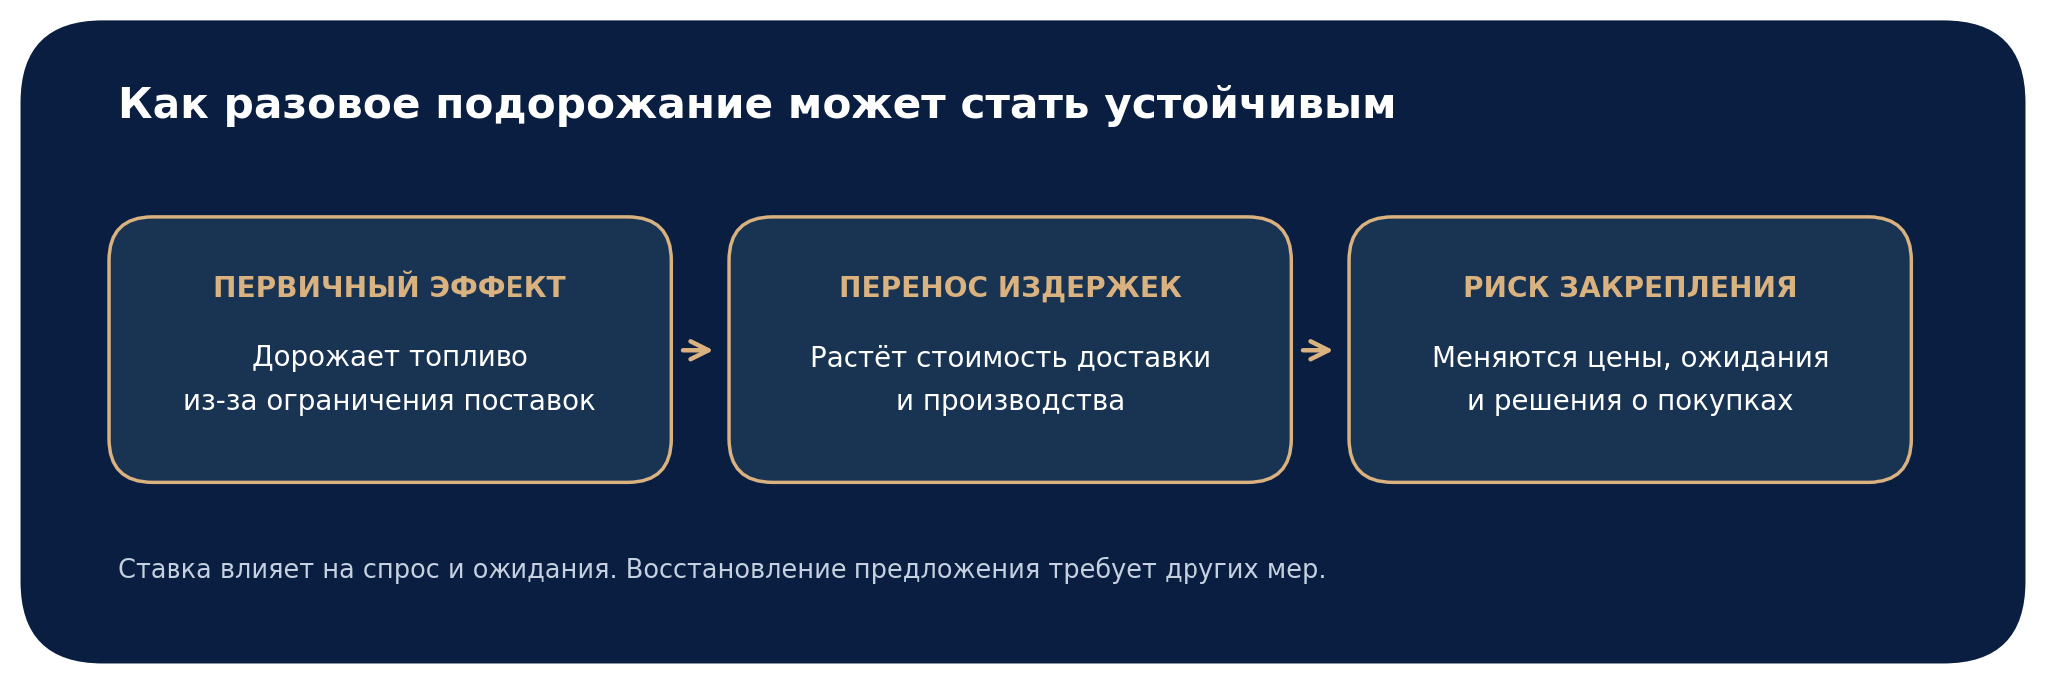
Именно риск вторичных эффектов делает паузу значимой. Сдержанные кредитование и спрос ограничивают возможность постоянно перекладывать выросшие затраты на потребителя. Но результат появляется не мгновенно: действуют ранее принятые решения, заключённые договоры и накопленные запасы. Поэтому регулятор оценивает несколько месяцев данных, а не только изменение стоимости отдельного товара за одну неделю. Пояснения Банка России к сентябрьскому решению
Из этого не следует, что цены должны повсеместно снизиться. Замедление инфляции означает более медленный рост общего уровня цен. Отдельные товары могут дешеветь, тогда как другие продолжают дорожать. Для финансового планирования важно различать снижение темпа инфляции и возвращение всей потребительской корзины к прежней стоимости.
Какие показатели инфляции нельзя смешивать
В обсуждении сентябрьского решения фигурируют несколько процентов с разным смыслом. Одни описывают изменение цен за прошедшие двенадцать месяцев, другие показывают текущую скорость после сезонной корректировки и пересчёта на год. Сопоставлять их без указания периода некорректно.
| Показатель | Значение и период | Что означает |
|---|---|---|
| Годовая инфляция | 6,3% по оценке на 7 сентября | Изменение общего уровня цен относительно сопоставимой даты годом ранее |
| Текущий рост цен | 11,6% в июле; 5,3% в среднем во II квартале | Сезонно скорректированный темп в пересчёте на год |
| Текущая базовая инфляция | 7,0% в июле; 4,6% в среднем во II квартале | Аналогичный пересчёт показателя без ряда волатильных и регулируемых компонентов |
| Устойчивый рост цен | Оценка 5–6% в пересчёте на год | Диапазон оценок более устойчивой составляющей ценового давления |
Июльские 11,6% не означают, что за один месяц потребительская корзина подорожала на 11,6%. Пересчёт показывает годовой результат, который получился бы при сохранении такого сезонно скорректированного месячного темпа. Это способ оценить скорость процесса, а не обещание фактической инфляции за весь 2026 год. Показатели инфляции в сентябрьском решении ЦБ
Для семьи полезно дополнить официальную статистику собственной структурой расходов. Рост затрат на аренду, транспорт, продукты и обслуживание долга может отличаться от среднего индекса. При этом личная инфляция не заменяет общенациональный показатель: она отвечает на другой вопрос — насколько изменился бюджет конкретного домохозяйства.
Бюджет и кредитование определяют длительность паузы
Ценовое давление зависит от того, как быстро растут спрос и предложение. Если расходы государства, компаний и населения увеличиваются быстрее выпуска доступных товаров и услуг, сохраняется пространство для повышения цен. Поэтому оценка ставки включает не только топливо, но и бюджет, кредитную активность, рынок труда и производственные возможности.
В сентябре Банк России выделил повышенную активность корпоративных заёмщиков и необходимость уточнить бюджетные параметры. Более сильный бюджетный стимул или длительное ограничение выпуска могут потребовать более жёстких условий, чем предполагалось ранее. Обратный сценарий — более заметное охлаждение спроса — способен ослабить ценовое давление. Это условные связи, а не заранее утверждённое направление следующего решения. Оценка спроса и денежно-кредитных условий
Что меняется для вкладчика
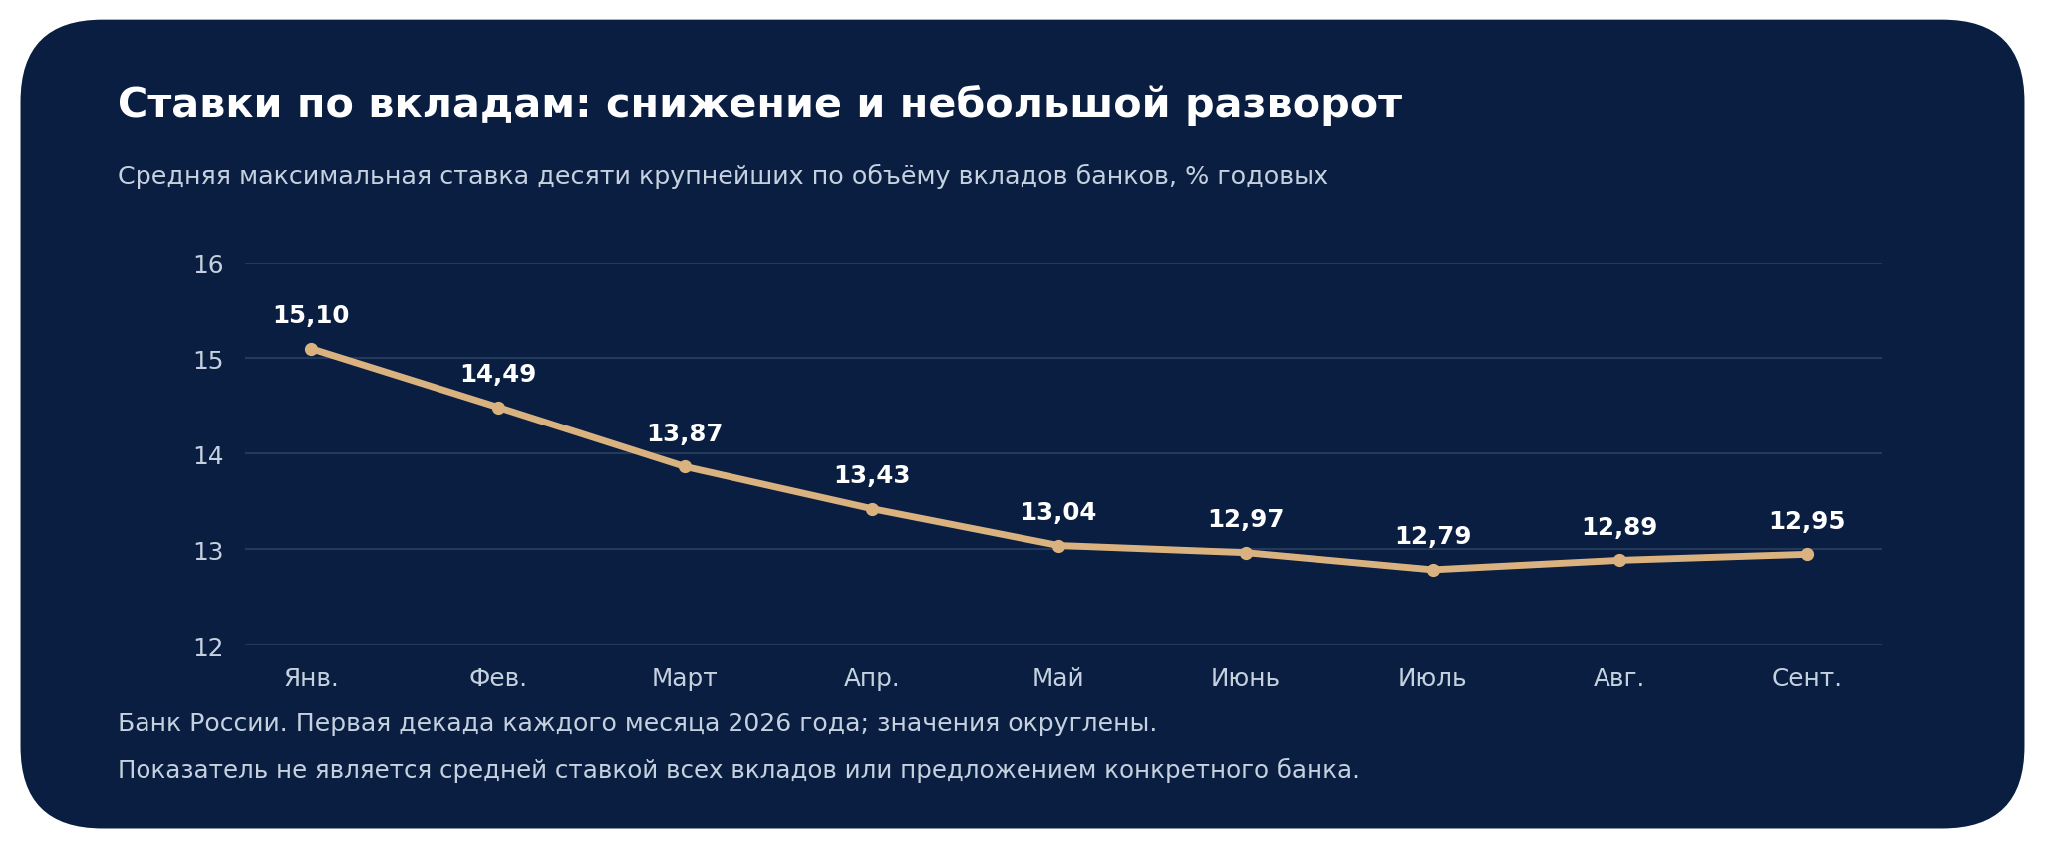
Ставки банков зависят не только от текущего решения ЦБ, но и от потребности в привлечении средств, конкуренции и ожиданий. Это видно в статистике: средняя максимальная ставка десяти банков с наибольшим объёмом рублёвых вкладов населения выросла с 12,786% в первой декаде июля до 12,948% в первой декаде сентября. Показатель характеризует определённую выборку максимальных ставок, а не средний доход всех вкладчиков. Статистика максимальных депозитных ставок
Для нового вклада важны срок фиксации процента, порядок начисления, возможность пополнения и последствия досрочного закрытия. Более высокая рекламная ставка может действовать только при дополнительных условиях. Если деньги понадобятся раньше окончания срока, потеря начисленных процентов способна перевесить небольшую разницу между предложениями банков.
Годовая ставка также не равна доходу за любой срок. Условный вклад на 1 млн рублей под 13% годовых принесёт около 32 500 рублей за четверть года при простом начислении, до налогов. Фактическая сумма зависит от числа дней и условий договора. Если затем разместить деньги снова, ставка нового вклада будет уже другой — заранее считать её неизменной нельзя.
Часть резерва удобно оценивать отдельно от долгосрочных накоплений: для неё существенна доступность денег. Накопительный счёт может обеспечивать большую гибкость, но процент по нему нередко меняется. При распределении средств по банкам следует учитывать применимые условия страхования вкладов и общую сумму требований к каждому банку, включая начисленные проценты.
Кредит нужно считать по договору, а не по ставке ЦБ
Ключевая ставка 14% не означает доступность любого кредита под 14%. Банк учитывает стоимость привлечённых денег, риск невозврата, расходы и требования к капиталу. На условия конкретного заёмщика влияют доход, долговая нагрузка, обеспечение и выбранный продукт. Поэтому пауза регулятора сама по себе не гарантирует удешевления ипотеки или потребительского кредита.
При фиксированной ставке действующий договор не пересчитывается автоматически после решения ЦБ. Возможность рефинансирования оценивают отдельно: сравнивают будущие выплаты, полную стоимость кредита, страховки и разовые расходы. Более низкий ежемесячный платёж за счёт продления срока способен сопровождаться большей общей переплатой.
Разницу удобно увидеть на условном примере. Заёмщик получает 3 млн рублей на 10 лет и каждый месяц вносит одинаковый аннуитетный платёж. В расчёт не включены страховки, комиссии и досрочное погашение. Ставки 16%, 18% и 20% выбраны для иллюстрации чувствительности платежа; это не банковские предложения и не прогноз стоимости кредитов.
| Условная ставка | Платёж в месяц | Проценты за 10 лет |
|---|---|---|
| 16% годовых | 50 254 ₽ | 3 030 472 ₽ |
| 18% годовых | 54 056 ₽ | 3 486 667 ₽ |
| 20% годовых | 57 977 ₽ | 3 957 204 ₽ |
Разница между крайними сценариями составляет около 7 723 ₽ в месяц. Но доступность кредита определяется не только процентом: важно, останутся ли деньги на обязательные расходы и резерв при временном снижении дохода. Решение о крупном долге, которое выглядит приемлемым лишь при скором рефинансировании, зависит от события с неизвестным сроком.
Почему облигации реагируют даже на сохранение ставки
Рынок оценивает не только сегодняшний уровень процента, но и предполагаемую траекторию на месяцы и годы. Если участники ожидали более быстрого смягчения, пауза и осторожные комментарии могут повысить требуемую доходность. Если сохранение ставки уже было учтено в ценах, реакция способна оказаться слабой. Из одного решения нельзя вывести обязательное направление торгов.
Для облигации с фиксированными выплатами повышение рыночной доходности обычно означает снижение цены. При прочих равных длинные выпуски чувствительнее к изменению доходностей, чем короткие. Покупка долгосрочной ОФЗ в расчёте на снижение ставки поэтому включает ценовой риск: при продаже до погашения можно получить убыток, несмотря на поступившие купоны.
Купонная ставка не равна доходности покупки по текущей цене. Итог зависит от уплаченной суммы, накопленного купонного дохода, срока, расходов, налогов и условий реинвестирования выплат. У облигации с плавающим купоном процент меняется по формуле и с предусмотренной задержкой. Такой выпуск уменьшает часть процентного риска, но сохраняет риски эмитента, ликвидности и колебаний рыночной цены.
На акции пауза тоже влияет неодинаково. Компании с крупным долгом чувствительны к длительности дорогого финансирования; бизнес с денежными резервами может получать процентный доход. Одновременно имеют значение продажи, маржа, инвестиционные планы и дивидендные решения. Поэтому сохранение ставки не является достаточным основанием для одинаковой оценки всех отраслей.
Курс рубля нельзя прогнозировать только по одному проценту
Высокая доходность рублёвых сбережений может поддерживать интерес к рублю, а дорогой кредит — ограничивать часть спроса на импорт. Но валютный рынок также зависит от поступления экспортной выручки, оплаты импорта, сроков расчётов и действующих ограничений. Эти факторы способны усиливать или перекрывать влияние денежно-кредитной политики.
Поэтому формула «ставку сохранили — рубль обязательно укрепится» не работает. Для человека с будущими расходами в иностранной валюте полезнее учитывать сроки и валюту обязательств, чем делать весь финансовый план зависимым от одной даты заседания. Рублёвый вклад и валютные накопления решают разные задачи; сравнение одних номинальных процентов не отражает валютный риск.
Что пауза означает для финансов компании
Бизнесу важно проверить не только действующие кредитные договоры, но и ближайшие даты пересмотра процентов, продления лимитов и погашения долга. При плавающей ставке последствия зависят от формулы договора. При фиксированной — от того, когда потребуется новое финансирование. Пауза может быть почти незаметна для текущего платежа и одновременно существенна для следующего инвестиционного проекта.
Условный пример: при неизменном долге 30 млн рублей увеличение ставки на 2 процентных пункта добавляет 600 000 рублей процентных расходов за полный год. Реальная сумма зависит от графика задолженности и дат изменения условий. Такой расчёт полезно сопоставить с денежным потоком, а не только с бухгалтерской прибылью: выручка в отчётности ещё не означает поступление денег на счёт.
Отдельная проверка нужна оборотному капиталу. Удлинение отсрочек покупателям и рост запасов повышают потребность в финансировании даже без расширения бизнеса. Если кредит остаётся дорогим дольше ожидаемого, проект с высокой расчётной прибылью может столкнуться с кассовым разрывом. Сценарий сохранения текущих ставок помогает заранее оценить потребность в резерве и допустимый темп расходов.
Какие данные будут важны до следующего заседания
Следующее плановое заседание по ключевой ставке назначено на 23 октября 2026 года. Сам календарь не задаёт направление решения. До этой даты важно наблюдать, становится ли замедление роста цен устойчивым и насколько оно согласуется с изменением спроса. Один благоприятный недельный показатель не заменяет общей картины. Календарь решений по денежно-кредитной политике
| Что отслеживать | Почему это влияет на решение |
|---|---|
| Текущие и устойчивые показатели инфляции | Показывают, ограничено ли ускорение отдельными товарами или распространяется шире |
| Ожидания населения и ценовые планы бизнеса | Помогают оценить риск закрепления повышенного роста цен в будущих решениях |
| Кредитование и внутренний спрос | Указывают, насколько расходы соответствуют возможностям производства |
| Бюджет и восстановление предложения | Уточняют дополнительный спрос и продолжительность ограничений выпуска |
В сентябрьском базовом прогнозе Банк России ожидает годовую инфляцию 6–7% в 2026 году и её снижение до 4% в 2027 году. Это прогноз при определённых предпосылках, который может пересматриваться. Его нельзя превращать в обещание конкретной ставки по вкладу, даты рефинансирования или доходности биржевого актива. Базовый прогноз Банка России
Пауза даёт практический ориентир: проверять финансовые решения на случай, если дорогие деньги сохранятся дольше первоначального ожидания. Для вкладчика это вопрос срока и доступа к резерву, для заёмщика — устойчивости платежа, для инвестора — чувствительности цены актива, для компании — денежного потока. План, который выдерживает несколько вариантов будущей ставки, меньше зависит от точности одного прогноза.
Дисклеймер
Материал носит информационный характер и не является индивидуальной инвестиционной, юридической или налоговой рекомендацией. Показатели и решения приведены по состоянию на 22 сентября 2026 года с указанием дат отдельных данных. Прогнозы могут пересматриваться; условные расчёты не являются предложениями банков и не обещают будущей доходности. Стоимость вложений может снижаться. Перед финансовым решением необходимо проверить действующие условия договора и их соответствие личной ситуации.
 IPG в Telegram




 Получить