Стратегия и тактика инвестора: десять сценариев для акций и облигаций

Стратегия задаёт долю капитала в акциях и облигациях с учётом целей и допустимого убытка. Тактика определяет состав бумаг внутри этих долей. Если смешать уровни, инвестор либо часто торгует без цели, либо сохраняет состав портфеля, не соответствующий выбранному риску.
На российском рынке важны география выручки, курс и ставка для акций; дюрация, кредитное качество, купон и валюта обязательства для облигаций. Тактическое решение проверяют по конкретному условию и цене сделки. Одно свойство не делает результат заранее известным.
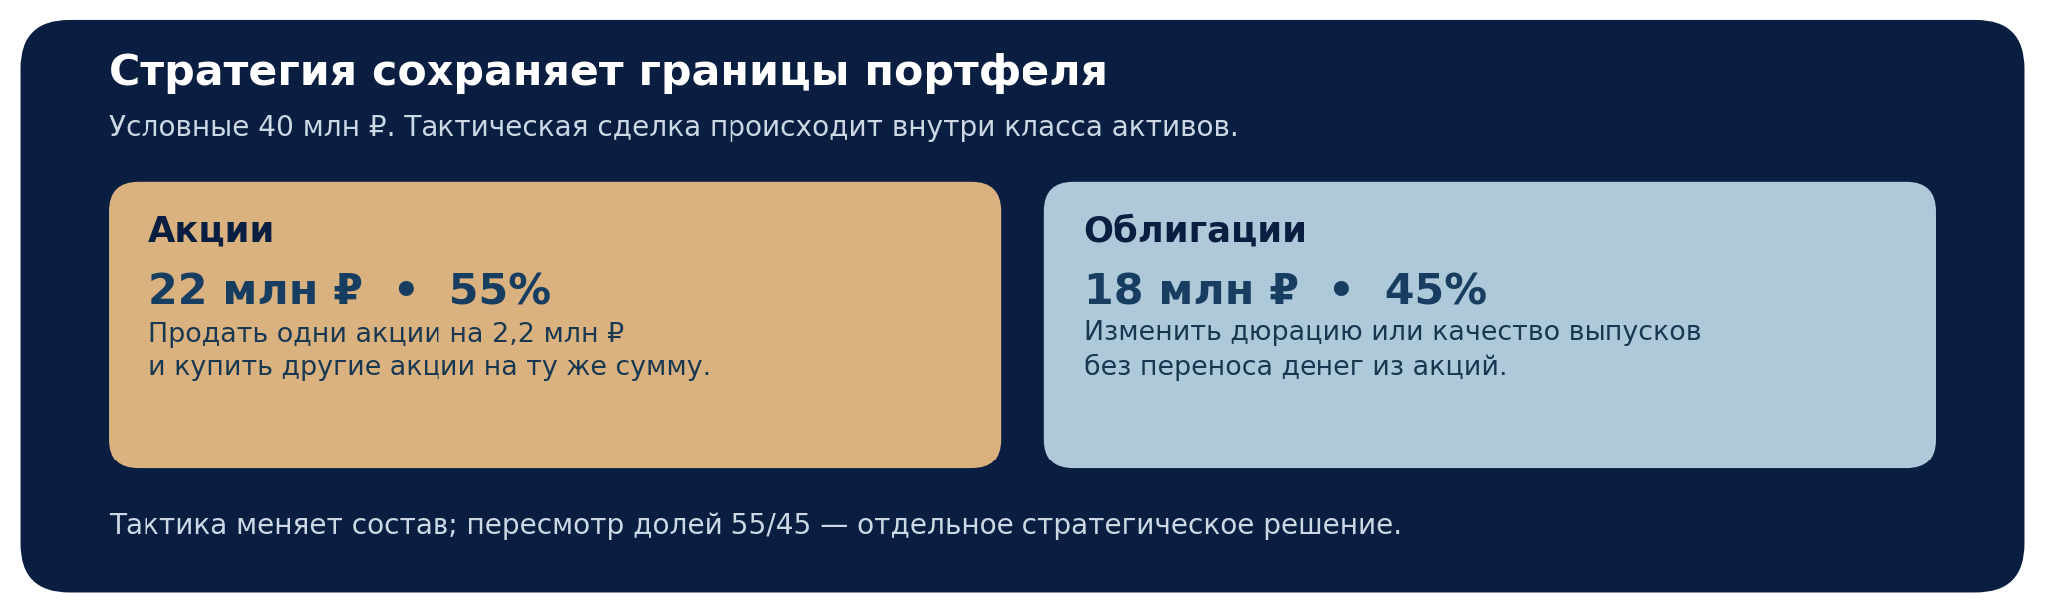
Сначала задают границы, потом выбирают инструменты
Условная семья инвестирует 40 млн рублей на несколько лет после отделения денег на близкие платежи. Стратегия 55% акций и 45% облигаций означает 22 и 18 млн рублей. Это учебная пропорция: реальные доли зависят от допустимой просадки, сроков расходов и источников регулярных денег. Акции и длинные облигации могут падать одновременно.
| Уровень решения | Что фиксируется | Что может меняться |
|---|---|---|
| Стратегия | Цель, горизонт, допустимый убыток, доли акций и облигаций. | Планово при смене цели, срока или способности переносить риск. |
| Тактика | Пределы внутри каждого класса: отрасли, эмитенты, дюрация, качество. | При заранее названном сигнале и после проверки расходов. |
| Ребалансировка | Коридор вокруг целевых долей и порядок его восстановления. | Когда движение цен вывело доли за границы плана. |
Замена акций экспортёра на акции компании внутреннего спроса на 2,2 млн рублей оставляет акции на уровне 22 млн до изменения рыночных цен. Перевод этих 2,2 млн из акций в облигации меняет уже стратегию: доля акций снизится с 55% до 49,5%. Такое движение может быть оправдано, но требует отдельного решения о риске всего капитала. После самой сделки веса снова начинают меняться вместе с котировками.
Акции: пять условных поводов изменить состав
На российской бирже есть отраслевые индексы: нефть и газ, металлы, финансовый и потребительский секторы, информационные технологии и другие группы. При этом отраслевой ярлык не заменяет анализа конкретной компании. Два экспортёра по-разному реагируют на рубль, если у одного валютный долг, а у другого — импортное оборудование и внутренние тарифы. Структура индексов акций
Во всех пяти примерах ниже акционная часть условного портфеля остаётся равной 22 млн рублей на момент перестановки. Суммы сделок придуманы заново; они показывают размер возможной перестройки, а не рекомендуемую покупку. После изменения цен фактические доли придётся пересчитать.
| Условие | Перестановка внутри 22 млн ₽ | Проверка перед сделкой |
|---|---|---|
| Рубль заметно укрепляется | Перенести 2,2 млн ₽ из части экспортёров в компании с рублёвой выручкой и импортными затратами. | Хеджирование, тарифы, долговую нагрузку и запас маржи. |
| Снижаются цены на сырьё | Заменить 2,8 млн ₽ акций одной сырьевой отрасли на бумаги из независимых отраслей. | Насколько выручка и прибыль новых компаний действительно независимы. |
| Ставки долго остаются высокими | Перенаправить 3,1 млн ₽ из сильно закредитованных историй роста в прибыльные компании с устойчивым денежным потоком. | Срок долга, стоимость его обслуживания и качество прибыли. |
| Снижение ставок становится устойчивым | Вернуть 2,4 млн ₽ в компании, для которых дешевеющее финансирование существенно. | Не заложен ли поворот ставки в цену и когда он повлияет на отчётность. |
| Одна компания заняла слишком большую долю | Сократить позицию на 1,6 млн ₽ в пользу более широкого набора акций или акционного фонда. | Состав фонда, пересечение с оставшимися бумагами и ликвидность. |
В первом сценарии укрепление рубля может снизить рублёвую оценку валютной выручки экспортёра, но одновременно удешевить импортное сырьё и обслуживание валютного долга. Для компании внутреннего спроса эффект тоже неоднозначен: снижение закупочных затрат полезно лишь тогда, когда цены продажи и спрос позволяют сохранить маржу. Поэтому слово «экспортёр» само по себе не является сигналом к продаже. Сравнивают валютную структуру выручки, затрат и долга.
Во втором сценарии речь о риске общего фактора. Если разные акции зависят от одной цены на сырьё, количество тикеров не означает достаточной диверсификации. Перестановка 2,8 млн рублей может уменьшить эту концентрацию, но новая отрасль способна зависеть от тех же ставок, бюджета или потребительского спроса. В третьем и четвёртом сценариях меняется цена заёмного капитала. Высокая ставка повышает нагрузку на должников; снижение ставки может помочь их прибыли, однако котировка часто реагирует на ожидание раньше отчётности.
Пятый сценарий не требует макропрогноза. Если одна удачная акция выросла и заняла чрезмерную часть капитала, уменьшение позиции возвращает риск отдельной компании к заранее выбранному пределу. Фонд акций добавляет эмитентов, но может содержать ту же крупнейшую бумагу. Дивидендная доходность и темп роста выручки не заменяют проверки долгов, инвестиционных расходов и прав акционеров. Тактический выбор должен опираться на фактическую финансовую картину, а не на неизбежное превосходство «роста» или «стоимости» в одном цикле.
Облигации: пять условных поводов перестроить 18 млн рублей
Облигационная часть не является одним инструментом. У длинной ОФЗ с постоянным купоном выше чувствительность цены к изменению доходности, чем у сопоставимой короткой бумаги. Купон с плавающей формулой меняет будущие выплаты вместе с базовым показателем, но не устраняет риск эмитента и нехватку покупателей при продаже. Бумаги с индексируемым номиналом и валютной привязкой решают другие задачи и имеют собственные условия выпуска.
| Условие | Перестановка внутри 18 млн ₽ | Что нельзя упустить |
|---|---|---|
| Ожидается более высокая рыночная доходность | Из 3,4 млн ₽ длинных ОФЗ-ПД выбрать часть более коротких выпусков или флоатеров. | Будущие купоны флоатера и цену продажи до погашения. |
| Доходности устойчиво снижаются | Перевести 2,7 млн ₽ коротких бумаг в фиксированные ОФЗ со сроком по цели. | Рост цены не гарантирован, если рынок уже учёл снижение. |
| Инфляция превысила план | Выделить 2,2 млн ₽ для ОФЗ-ИН с индексируемым номиналом. | Цену покупки, механизм индексации и риск продажи раньше срока. |
| Кредитные спреды расширяются | Заменить 2,5 млн ₽ наиболее слабых корпоративных выпусков на более качественные или ОФЗ. | Причину высокой доходности и возможность выйти без сильного дисконта. |
| Появился будущий платёж с валютной привязкой | Рассмотреть перенос 2,1 млн ₽ в доступные бумаги с валютным номиналом. | Валюту и способ расчётов, срок, эмитента, ликвидность и инфраструктуру. |
У ОФЗ с постоянным купоном изменение рыночной доходности действует на цену в противоположную сторону. Модифицированная дюрация даёт первую оценку: при небольшом изменении доходности на один процентный пункт цена бумаги с дюрацией три года меняется примерно на три процента. Это приближение, в котором не учтены выпуклость и особенности выплат. Поэтому желание заработать на снижении ставок увеличением дюрации одновременно увеличивает риск при ошибочном сценарии. Как работает дюрация
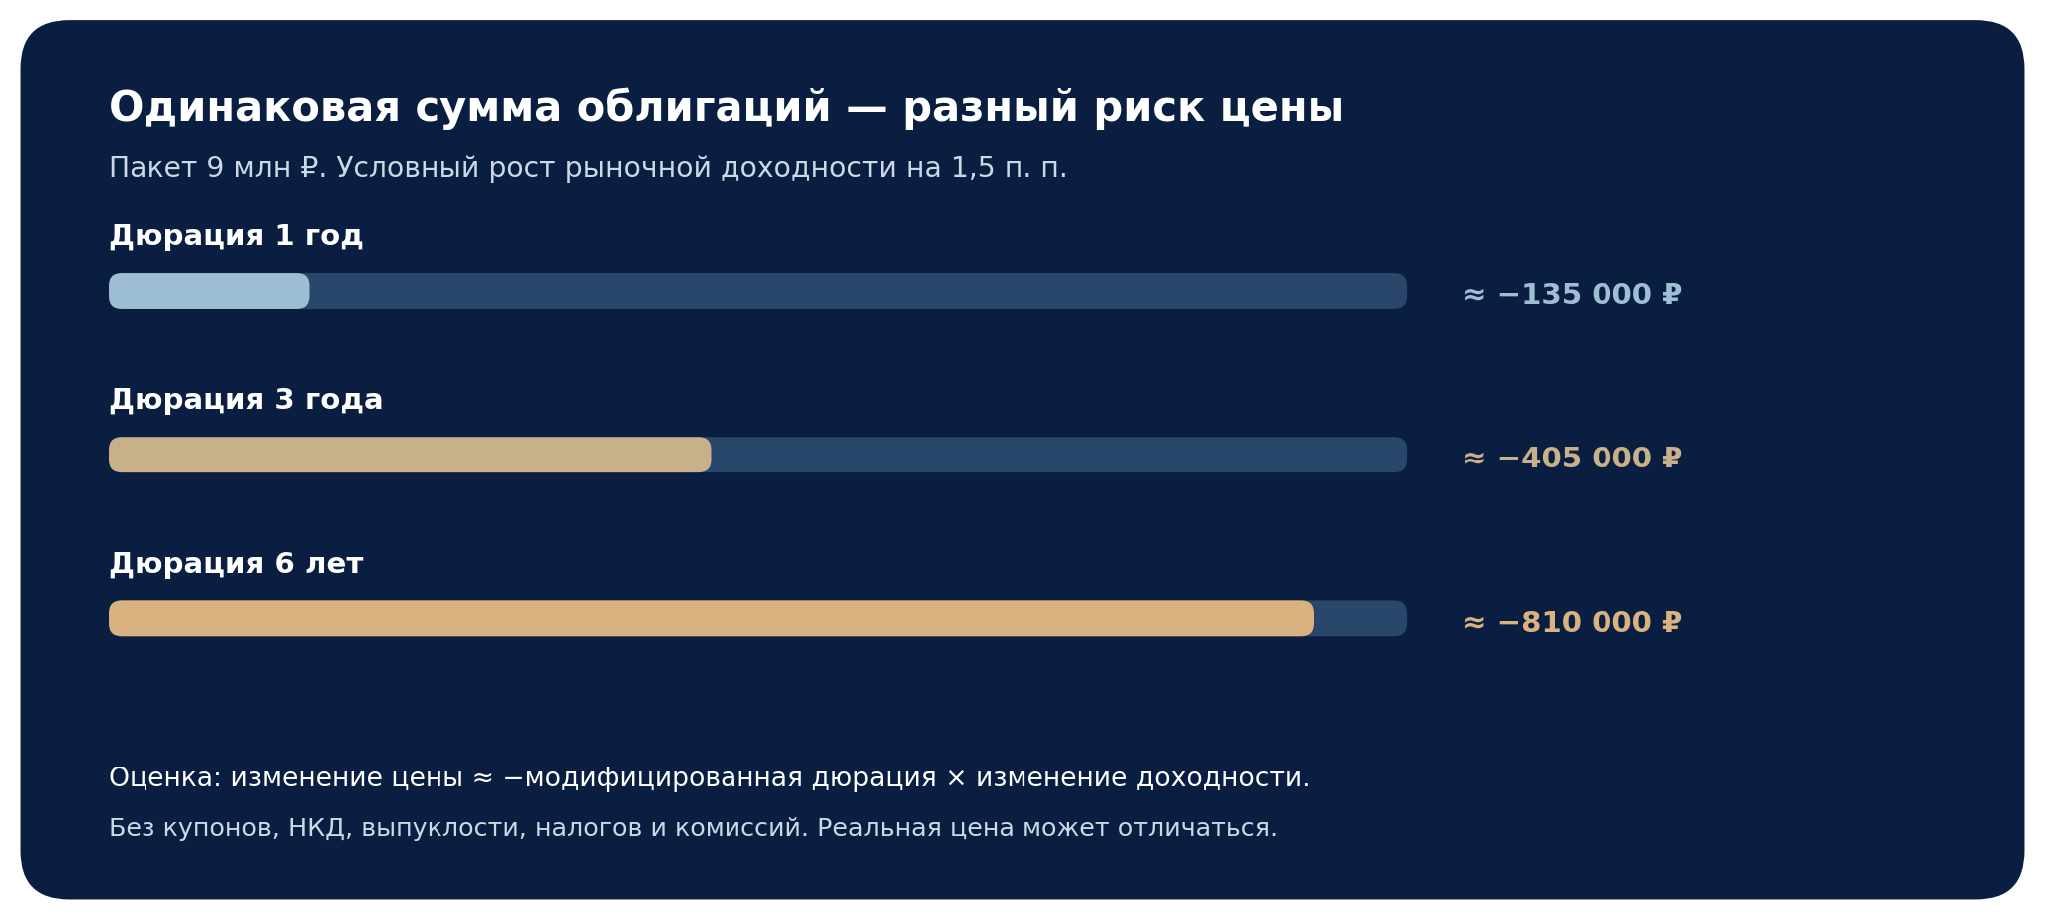
На схеме для одного и того же пакета 9 млн рублей показан рост рыночной доходности на 1,5 процентного пункта: около 135 тыс. рублей потери рыночной цены при дюрации один год, 405 тыс. при трёх и 810 тыс. при шести. Разница не является фактической доходностью за период: купоны, накопленный купонный доход, выпуклость, налоги, комиссии и динамика кредитных спредов оставлены за рамками. При удержании качественной бумаги до погашения и при вынужденной продаже раньше срока задачи инвестора разные.
Для сценария роста ставок можно рассмотреть ОФЗ-ПК или другой выпуск с плавающим купоном, но нужно прочитать конкретную формулу: базовый показатель, лаг пересмотра, надбавку и возможные ограничения. При снижении базовой ставки будущие купоны могут уменьшиться. Для неожиданной инфляции ОФЗ-ИН индексируют номинал по потребительским ценам, однако покупка по рыночной цене и досрочная продажа сохраняют риск убытка. Индексация не равна автоматической защите любой семейной корзины расходов. Облигации с переменным купоном Правила ОФЗ с индексируемым номиналом
В четвёртом сценарии высокая доходность корпоративного выпуска может быть компенсацией за риск невыплаты и слабую ликвидность. Перед заменой смотрят срок долга, источники рефинансирования, ковенанты и объём торгов, а не только рейтинг или купон. В пятом сценарии бумага с валютным номиналом может приблизить актив к будущему валютному обязательству, но условия конкретного выпуска определяют валюту фактического платежа. У некоторых замещающих облигаций выплаты идут в рублях по курсу на дату платежа. Сохранится риск эмитента, движения цены и самой инфраструктуры расчётов. Устройство замещающих облигаций
Почему тактика не должна превращаться в погоню за прогнозами
Решение о перестановке требует проверяемой причины: какой показатель изменился, как именно он влияет на денежные потоки выбранного эмитента, сколько стоит замена и при каком условии первоначальная гипотеза признаётся ошибочной. «Ставка скоро снизится» недостаточно, если покупаемая длинная бумага уже выросла в цене. «Компания платит дивиденды» недостаточно, если выплата разовая, а будущие капитальные затраты велики.
Избыточная активность сама становится риском. Спред покупки и продажи, брокерские расходы, НКД по облигациям, налоги и упущенные дивиденды могут поглотить ожидаемую выгоду. При продаже облигации до погашения фактический результат включает и цену, и накопленный купонный доход, и полученные выплаты. Вывод о тактике полезно сверять с полной доходностью после расходов на одном и том же горизонте. Состав доходности облигации
| Перед перестановкой | Контрольный вопрос | Если ответа нет |
|---|---|---|
| Сигнал | Что изменилось в денежном потоке или риске инструмента? | Не торговать только из-за новости. |
| Масштаб | Сколько можно потерять при ошибке и какова доля одного риска? | Уменьшить сделку или сохранить прежнюю позицию. |
| Срок | Когда потребуются деньги и соответствует ли дата погашения цели? | Оставить ликвидную часть под ближайший платёж. |
| Цена исполнения | Что останется после спреда, комиссий и налогов? | Сравнить с вариантом без сделки. |
Ребалансировка возвращает стратегию к плану
Тактическая перестановка сохраняет выбранные доли классов в момент сделки, но рыночные цены быстро их сдвигают. Пусть акции на 22 млн рублей упали на 20%, а облигации на 18 млн не изменились. Портфель стал стоить 35,6 млн; доля акций снизилась до 17,6 ÷ 35,6 ≈ 49,4%. Чтобы вернуться к условным 55% без новых денег, нужно довести акции до 19,58 млн рублей и продать около 1,98 млн рублей облигаций. Этот расчёт описывает механику, а не совет покупать падающий рынок немедленно.
В правилах портфеля можно назначить дату проверки или коридор, например несколько процентных пунктов вокруг целевой доли, и отдельно предел для одного эмитента или сектора. Частота пересмотра зависит от расходов и налогов. Если изменились срок цели, семейные обязательства или допустимый убыток, разумнее пересмотреть саму стратегию, чем пытаться исправить несоответствие всё более частыми тактическими сделками.
Стратегия удерживает общий риск в пределах, выбранных владельцем капитала. Тактика меняет состав акций и облигаций в этих пределах, когда появляются проверяемые основания. Десять сценариев выше показывают не список обязательных сделок, а способы задать вопрос к каждому решению: какое свойство портфеля меняется, чем оно оплачено и что случится, если ожидание не исполнится.
Дисклеймер
Материал носит информационный характер и не является индивидуальной инвестиционной, финансовой, юридической или налоговой рекомендацией. Все суммы, распределения и сценарии условны и не относятся к конкретным ценным бумагам. Перед сделкой следует проверить документы выпуска, ликвидность, стоимость операции, налоги, срок цели и допустимый убыток.
 IPG в Telegram


 Получить