Высокая доходность облигаций: как проверить риск потери капитала
Высокая доходность в карточке облигации означает высокий расчётный результат при исполнении обещанных выплат, а не автоматически выгодную сделку. Когда цена бумаги резко падает, показатель доходности к погашению способен стать очень большим именно потому, что рынок сомневается в возврате долга. Инвестору предстоит проверить не только купон, но и источник денег на погашение, объём долга к ближайшим датам, ликвидность выпуска и возможный ущерб всему портфелю.
Риск не является отвлечённым. Банк России оценил сентябрьский объём дефолтов по облигациям и цифровым финансовым активам в 6,5 млрд рублей против 4,5 млрд в августе. Накопленная с начала года доля неисполненных обязательств за три квартала составила 0,08% объёма рынка, и регулятор не считает её системно критичной. Для отдельного держателя небольшая рыночная доля не смягчает потерю по конкретной бумаге. Часть случаев носила технический характер, а повторные нарушения тех же заёмщиков нельзя принимать за независимые события. Обзор Банка России за сентябрь
Что стоит за крупной цифрой доходности в приложении
Купон устанавливается в условиях выпуска, обычно как процент от номинала. Доходность к погашению рассчитывается по цене покупки и обещанному графику всех будущих выплат. Если бумага торгуется с большим дисконтом, разница между низкой ценой и номиналом резко увеличивает расчётный показатель. Этот показатель предполагает исполнение обязательств, тогда как сама причина дисконта может заключаться в сомнениях относительно исполнения.
Возьмём вымышленный выпуск с номинальной суммой 40 млн рублей в пакете инвестора и годовым купоном 16%. За год эмитент должен выплатить 6,4 млн рублей процентов и погасить 40 млн номинала. При цене 78% от номинала покупка сразу после купонной даты обойдётся в 31,2 млн рублей без комиссий. Если всё будет выплачено через год, инвестор получит 46,4 млн, а простой результат составит 15,2 млн, или около 48,7% на вложенные деньги. Речь об условном годовом денежном потоке, а не о доходности реального выпуска.
| Исход условной бумаги | Деньги к концу года | Результат от вложения 31,2 млн ₽ |
|---|---|---|
| Полное исполнение | 40 млн ₽ номинала + 6,4 млн ₽ купона | +15,2 млн ₽, или около +48,7% |
| Номинал утрачен полностью, купон выплачен | 6,4 млн ₽ купона | −24,8 млн ₽, или около −79,5% |
| Нет купона; возврат 45% номинала | 18 млн ₽ возврата | −13,2 млн ₽, или около −42,3% |
Во второй строке для иллюстрации предполагается окончательная потеря номинала при выплате купона. В третьей возврат условно происходит к концу года; если его ждать несколько лет, экономическая стоимость будет меньше. В реальности после просрочки исход взыскания заранее неизвестен. Во всех случаях исходная эффективная доходность объясняет расчёт при полном исполнении, но не вероятность этого исхода.
На Московской бирже показатели имеют разные определения: купонная ставка, текущая, простая и эффективная доходность отвечают на разные вопросы. При покупке в середине купонного периода к цене добавляется накопленный купонный доход. Биржевой показатель не включает налог, комиссию и возможную продажу раньше срока. До сравнения двух выпусков нужно уточнить цену с НКД, дату расчёта, амортизацию и оферту. Методика расчёта доходности на Московской бирже
Погасить номинал сложнее, чем заплатить очередной купон
Поступивший купон подтверждает наличие денег на один платёж. Погашение выпуска требует вернуть весь оставшийся номинал или его установленную часть. Поэтому регулярный доход по облигации не отменяет вопроса, из каких источников компания рассчитается через год. Операционный денежный поток, бухгалтерская прибыль и остаток на счёте — разные показатели.
Проверку полезно начинать с календаря на 12–18 месяцев: погашения банковских кредитов, других облигаций, оферты, процентные платежи и капитальные расходы. Затем сопоставляют этот календарь с доступными деньгами и ожидаемым свободным денежным потоком после обязательных расходов. Объявленная, но не подписанная кредитная линия не равна наличным. Даже подписанную линию надо проверить на условия выборки и срок действия.
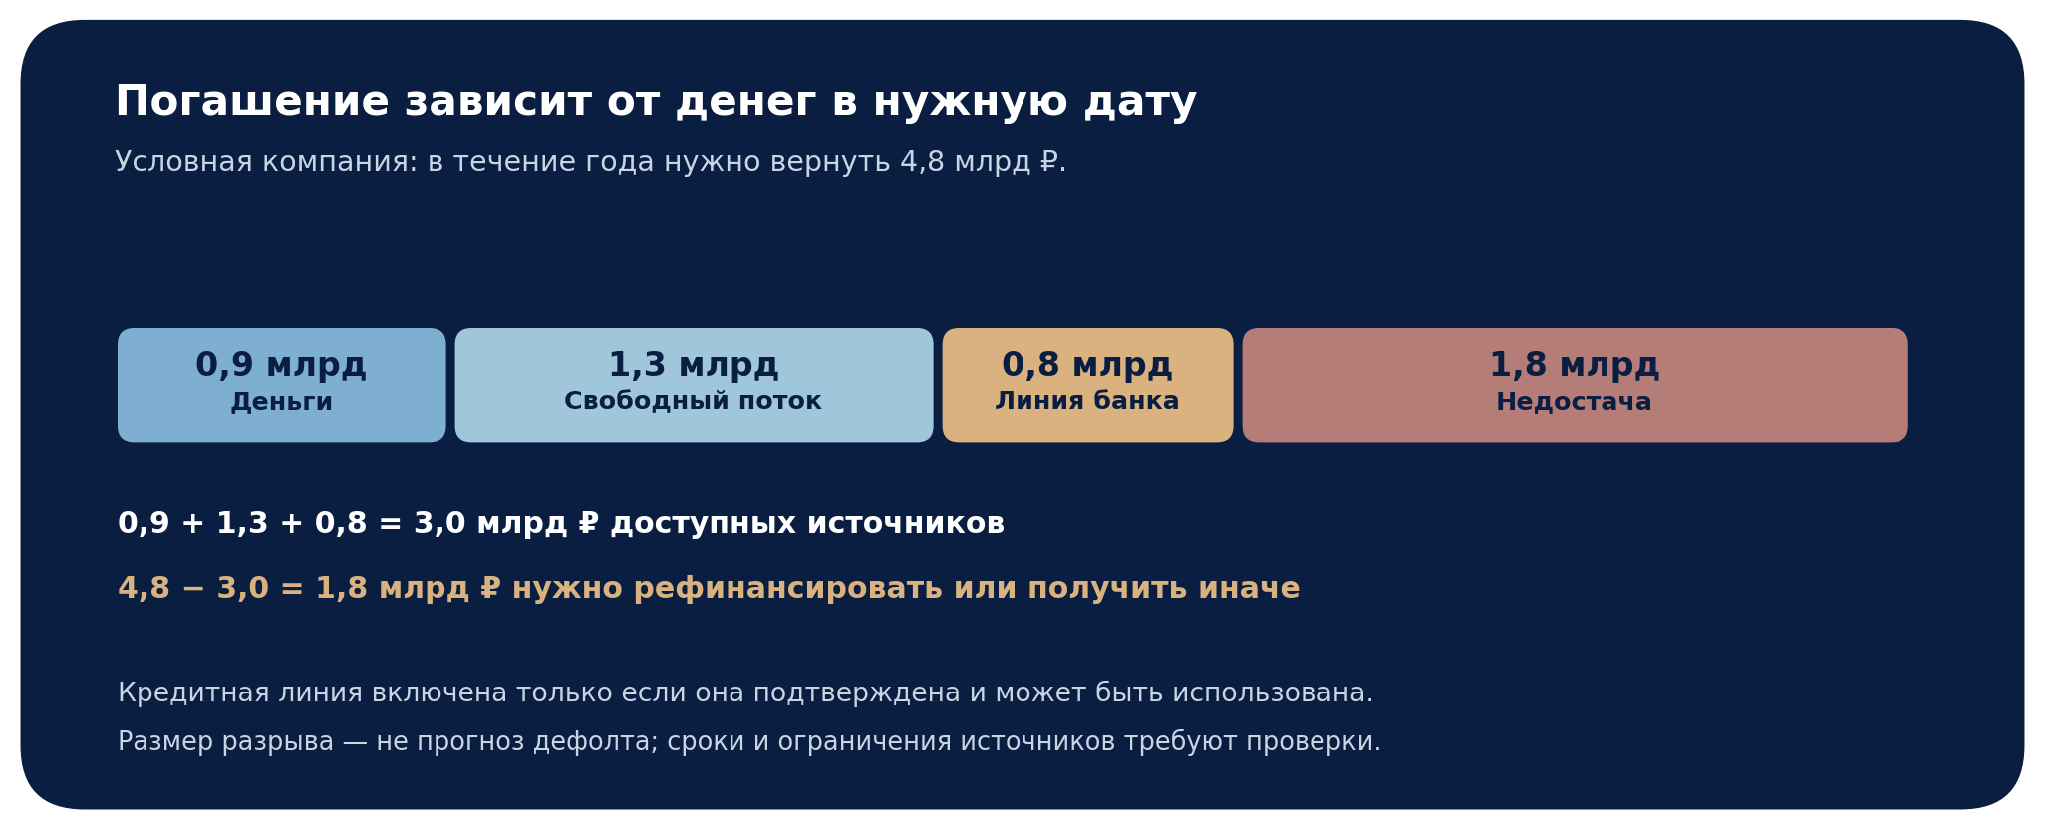
Предположим, компании за год необходимо вернуть 4,8 млрд рублей. На счетах 0,9 млрд, после текущих расходов и инвестиций она рассчитывает получить 1,3 млрд свободного потока, а подтверждённая доступная линия банка составляет 0,8 млрд. Остаётся разрыв 1,8 млрд рублей. Его можно закрыть новым долгом, продажей актива или иным притоком, но пока такого подтверждённого источника нет, цена облигации должна оцениваться с риском рефинансирования. Положительная прибыль компании сама по себе этот разрыв не устраняет.
Рейтинг нужно читать вместе с финансовой отчётностью
Кредитный рейтинг обобщает оценку способности заёмщика платить, но не является гарантией возврата. Важны дата последнего пересмотра, прогноз и аргументы в сообщении агентства: долговая нагрузка, покрытие процентов, концентрация клиентов, качество управления, наличие поддержки собственника. Рейтинг выпуска и рейтинг компании могут различаться из-за обеспечения, гарантий и места конкретного долга в структуре группы.
В отчётности особенно важна динамика, а не единственная красивая цифра. Выручка может расти при одновременном накоплении дебиторской задолженности; проценты по долгу могут увеличиваться быстрее денежного потока. Посмотрите, сколько долга нужно перекредитовать в ближайший год, какая его часть обеспечена залогом, нет ли валютного риска и обременений. Если заёмщик привлёк крупный кредит уже после последней отчётной даты, прежняя оценка без поправки на это событие устарела.
У нескольких выпусков одного эмитента общий источник платежей. Покупка трёх облигаций одной компании создаёт три записи в портфеле, но не три независимых кредитных риска. Связанные бизнесы могут зависеть от одного заказчика или собственника. Для настоящего распределения риска нужно оценивать группу заёмщиков и отраслевые зависимости, а не просто считать число строк у брокера.
Условия выпуска способны изменить ожидаемый срок и выплаты
| Условие | Как оно меняет результат | Что проверить |
|---|---|---|
| Плавающий купон | Следует за базовой ставкой по формуле, но кредитный риск остаётся. | База, спред, ограничения и дата пересмотра. |
| Амортизация номинала | Возвращает долг частями и уменьшает базу будущих купонов. | Даты, доли погашения и возможность повторного вложения. |
| Оферта держателя | Позволяет предъявить бумагу при соблюдении процедуры. | Срок подачи заявки и возможность эмитента заплатить. |
| Опцион эмитента | Может привести к досрочному выкупу и сокращению периода высокого купона. | Кто инициирует, по какой цене и в какую дату. |
Дату оферты на экране легко принять за гарантированное погашение. Нужно различить право инвестора предъявить бумагу к выкупу и право эмитента выкупить её по собственной инициативе. Даже при наличии права держателя нарушение процедуры подачи поручения меняет ожидаемый срок вложения. Биржа публикует параметры купона, оферты, амортизации и дату погашения, но окончательные условия надо читать в документах выпуска.
Сравнение премии к ОФЗ разумно проводить при близком сроке и схожем графике платежей. В сентябре Банк России отметил расширение спредов к ОФЗ у корпоративных бумаг с рейтингами «А» и «ВВВ», тогда как у высокорейтинговых выпусков спреды сузились. Разница в доходностях может отражать изменение оценки кредитного качества, ликвидности и спроса. Она не является бесплатным дополнительным купоном. Динамика облигационного рынка
Ликвидность проверяют до размещения крупной заявки
Последняя сделка по бумаге не показывает, сколько получится выручить при продаже большой позиции. В небольшом выпуске между лучшей ценой покупки и продажи бывает существенный разрыв, а объёма в заявках может не хватить. Полезно посмотреть несколько торговых дней, оборот, глубину стакана и средний спред, особенно если деньги могут потребоваться раньше погашения.
Условная позиция на 3 млн рублей в составе портфеля 45 млн кажется небольшой. Но если ради быстрого выхода придётся уступить 6% от цены, потеря составит 180 тыс. рублей без учёта рыночного движения и комиссии. Несколько сделок меньшего объёма могут уменьшить влияние на цену, но не гарантируют выход при плохих новостях. Низкая ликвидность также затрудняет оценку справедливой доходности: одна редкая сделка создаёт резкий скачок показателя в терминале.
Как один дефолт влияет на портфель из девяти бумаг
Рассмотрим отдельный условный портфель на 45 млн рублей: девять независимых заёмщиков по 5 млн. Первый вариант даёт 15% годовых при полном исполнении, второй обещает 22%. Для простоты все бумаги куплены по номиналу, купоны и номинал выплачиваются в конце года, реинвестирования, налогов и комиссий нет. При полном исполнении доход второго варианта равен 9,9 млн рублей против 6,75 млн в первом. Премия за риск составляет 3,15 млн рублей.
Если один заёмщик не заплатил ни купон, ни номинал, восемь остальных принесут 8,8 млн рублей купонов, а потеря основного долга составит 5 млн. Итоговая прибыль портфеля — 3,8 млн рублей, или около 8,4% на первоначальные 45 млн. Это ниже дохода альтернативы на 2,95 млн. Если проблемный заёмщик всё же вернёт половину номинала в конце года, результат повысится до 6,3 млн, или 14%, и всё равно не достигнет 15% альтернативы.
| Итог через год | Прибыль на 45 млн ₽ | Доходность без расходов |
|---|---|---|
| Все девять исполнили обещание 22% | 9,90 млн ₽ | 22,0% |
| Альтернатива 15%, все исполнили | 6,75 млн ₽ | 15,0% |
| Один дефолт, сразу вернули 50% номинала | 6,30 млн ₽ | 14,0% |
| Один дефолт, возврата нет | 3,80 млн ₽ | Около 8,4% |
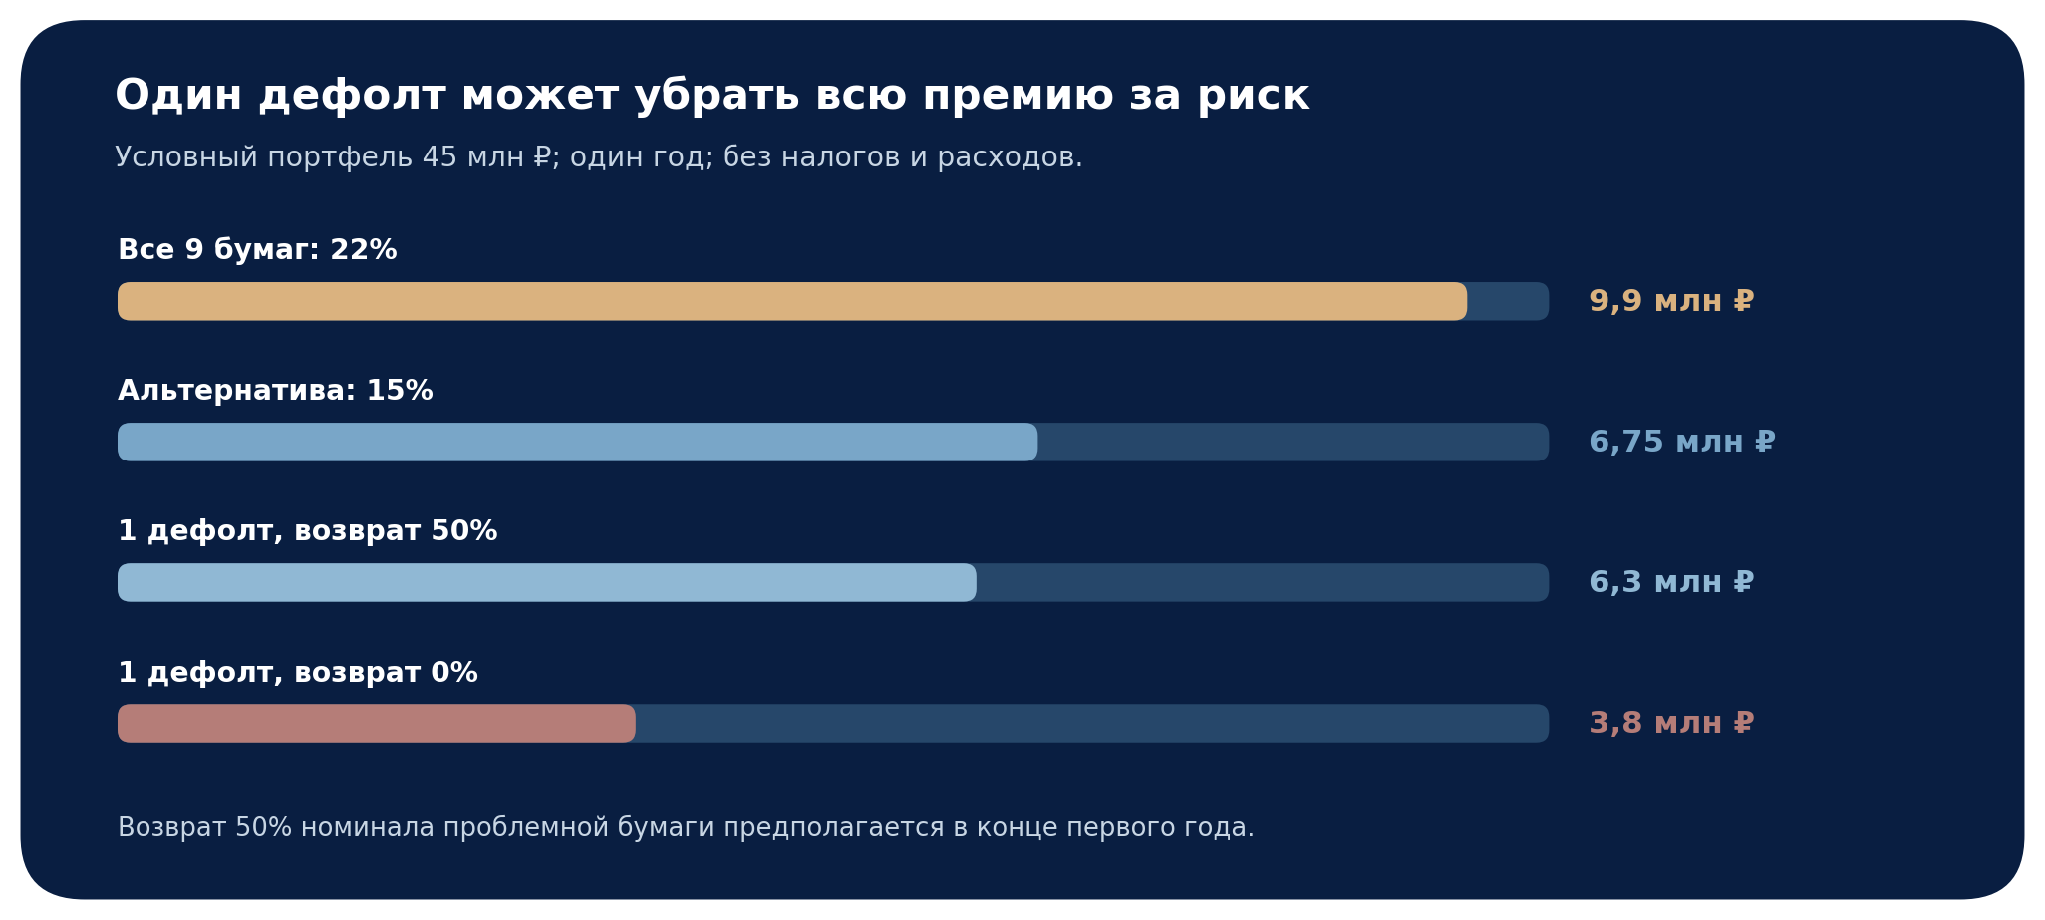
В этой модели возврат около 59% номинала проблемной позиции к концу первого года нужен лишь для того, чтобы сравняться с прибылью 6,75 млн рублей альтернативы: 3,8 + 5 × 0,59 = 6,75. Если взыскание затянется, эквивалентный порог возврата станет выше из-за времени ожидания и расходов. Число 59% не является типичной долей возврата по российским дефолтам — это порог конкретного условного сравнения.
Реструктуризация меняет ценность будущих выплат
Перенос погашения может сохранить в документах весь номинал и одновременно уменьшить экономическую ценность требования. Крупную сумму, необходимую сейчас, нельзя без потерь заменить той же суммой через много лет. Кроме того, предложенный план ещё должен быть принят и исполнен. Для оценки нужно сопоставить график обещанных платежей с альтернативной стоимостью денег и вероятностью их получения.
Предположим, по долгу 40 млн рублей вместо немедленного возврата предложены пять лет ожидания, купон 5% годовых и погашение 40 млн в конце пятого года. Это по 2 млн рублей купонов ежегодно. При условной требуемой доходности 15% годовых приведённая стоимость всех обещанных платежей составляет примерно 26,6 млн рублей: около 6,7 млн стоимость пяти купонов и 19,9 млн стоимость будущего номинала. Дисконт к немедленному получению 40 млн — около 13,4 млн, хотя формально номинал не списан.
Требуемые 15% — параметр расчёта, а не тариф рынка и не обещанная доступная доходность. Фактическая стоимость будет зависеть от способности компании соблюдать новый график, обеспечения, условий собрания владельцев и времени взыскания. Прощение части долга, уменьшение купона или перенос выплат нельзя считать безубыточными только потому, что в соглашении осталась прежняя цифра номинала.
Как ограничивать ущерб и когда пересматривать позицию
Размер одной позиции должен отвечать вопросу: сколько потеряет весь капитал, если эта компания не заплатит? Для портфеля 45 млн рублей доля 5% означает 2,25 млн рублей на одного заёмщика. Если по этой позиции потеряно 60% вложения, ущерб основной сумме составит 1,35 млн, или 3% всего портфеля до недополученных купонов. Доля и допустимая потеря в примере выбраны для проверки устойчивости, а не как универсальная норма.
| До покупки | Во время владения | При ухудшении |
|---|---|---|
| Сверить цену, НКД, оферту и график платежей. | Проверять выплаты и новые существенные сообщения. | Пересчитать вероятный возврат и срок ожидания. |
| Собрать календарь долга и источники денег. | Сопоставлять отчётный денежный поток с планом. | Проверить кредитные линии и доступ к рефинансированию. |
| Оценить рейтинг, группу и долю в портфеле. | Следить за изменением рейтинга и ликвидности. | Уменьшить концентрацию, если риск превысил лимит. |
Сигналом для новой проверки служит не только пропущенный купон. Настораживает сочетание роста долга, отрицательного свободного потока, приближающейся оферты, сокращения денежных остатков, переноса отчётности и резкого расширения спреда к сопоставимым выпускам. Отдельный признак требует выяснить причину; несколько одновременно могут изменить решение о размере позиции даже при исправных текущих выплатах.
Снижение ключевой ставки способно облегчить будущие займы, но не создаёт деньги на уже наступившее погашение автоматически. В начале октября ключевая ставка Банка России составляла 14% годовых; для заёмщиков с высоким долгом имеют значение и условия банков, и готовность инвесторов к новым размещениям. При выборе высокой доходности главный критерий — реалистичный возврат капитала в нужный срок. Расчётная премия имеет смысл только вместе с оценкой сценария, в котором обещанные выплаты не приходят. Данные по ключевой ставке
Дисклеймер
Материал носит информационный характер и не является индивидуальной инвестиционной, финансовой или налоговой рекомендацией. Любая облигация может подешеветь, а эмитент — задержать выплату или не вернуть часть долга. Все примеры с 40 млн и 45 млн рублей, доходностями и долями возврата условны и не относятся к конкретным ценным бумагам. Перед сделкой необходимо проверить условия выпуска, доступность продажи, расходы, налоги и допустимый для себя убыток.
 IPG в Telegram


 Получить