Чего ждать от облигаций в 2026–2027 годах
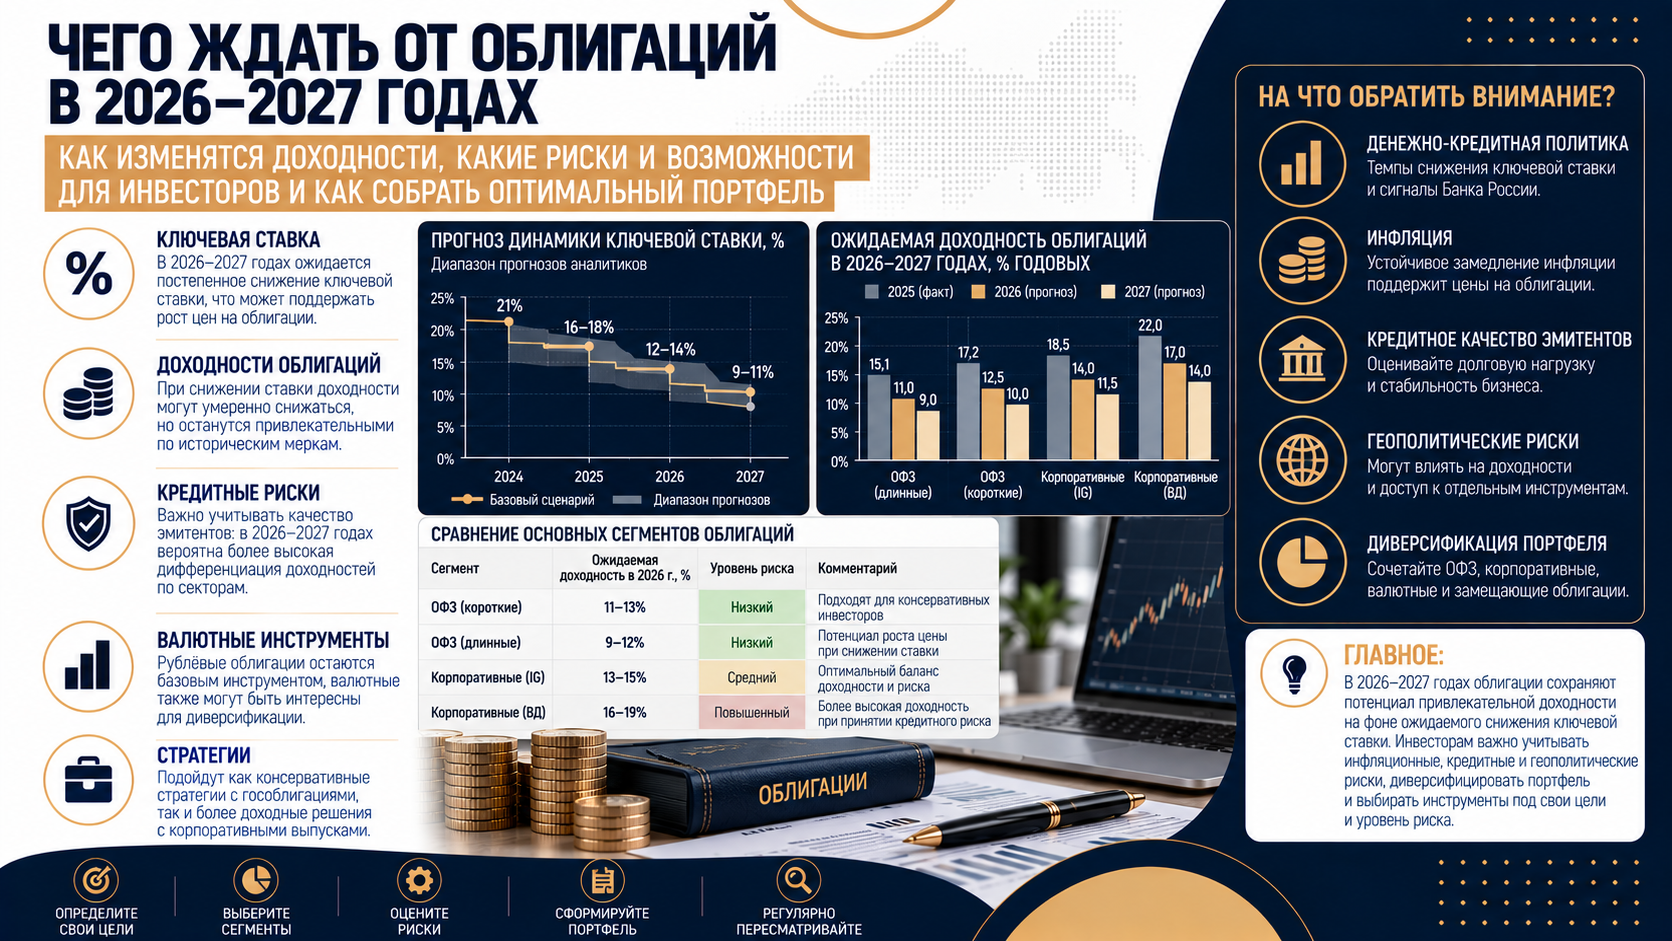
Российские облигации предлагают возможность зафиксировать процентный доход на несколько лет, но результат покупки зависит от выбранного выпуска и срока владения. В 2026–2027 годах решающими будут устойчивость снижения инфляции, потребность бюджета в заимствованиях и способность компаний обслуживать дорогой долг. Одного ожидания снижения ключевой ставки для выбора бумаги недостаточно.
Для владельца короткой ОФЗ, длинной облигации с постоянным купоном и корпоративного флоатера один и тот же экономический сценарий даст разные результаты. Разобраться в перспективах рынка помогает разделение двух задач: получать предусмотренные условиями выпуска платежи и зарабатывать на изменении его биржевой цены. Вторая задача требует готовности к заметным колебаниям стоимости.
Почему ключевая ставка не определяет цену каждой облигации
11 сентября 2026 года Банк России сохранил ключевую ставку на уровне 14% годовых. В базовом прогнозе регулятора инфляция составляет 6–7% по итогам 2026 года и возвращается к 4% в 2027 году. Это условная траектория: дальнейшие решения зависят от ценового давления, ожиданий и рисков. Оценка устойчивого роста цен в пересчёте на год при этом составляет 5–6%. Решение Банка России
Ключевая ставка описывает текущие условия краткосрочных операций. Цена многолетней облигации учитывает весь ожидаемый путь будущих ставок и дополнительную плату за неопределённость. Если снижение уже заложено в котировки, очередное решение регулятора может почти не повлиять на цену. А ухудшение бюджетных или инфляционных ожиданий способно поднять длинные доходности даже при неизменной ключевой ставке.
На 23 сентября модельная бескупонная кривая государственных облигаций даёт 13,69% для срока один год и 16,56% для десяти лет. Разница показывает, насколько неодинаково рынок оценивает разные сроки. Значения кривой нельзя принимать за доступную доходность любого выпуска с таким погашением: купонный график, цена и условия конкретной бумаги требуют отдельного расчёта. Кривая доходности Банка России
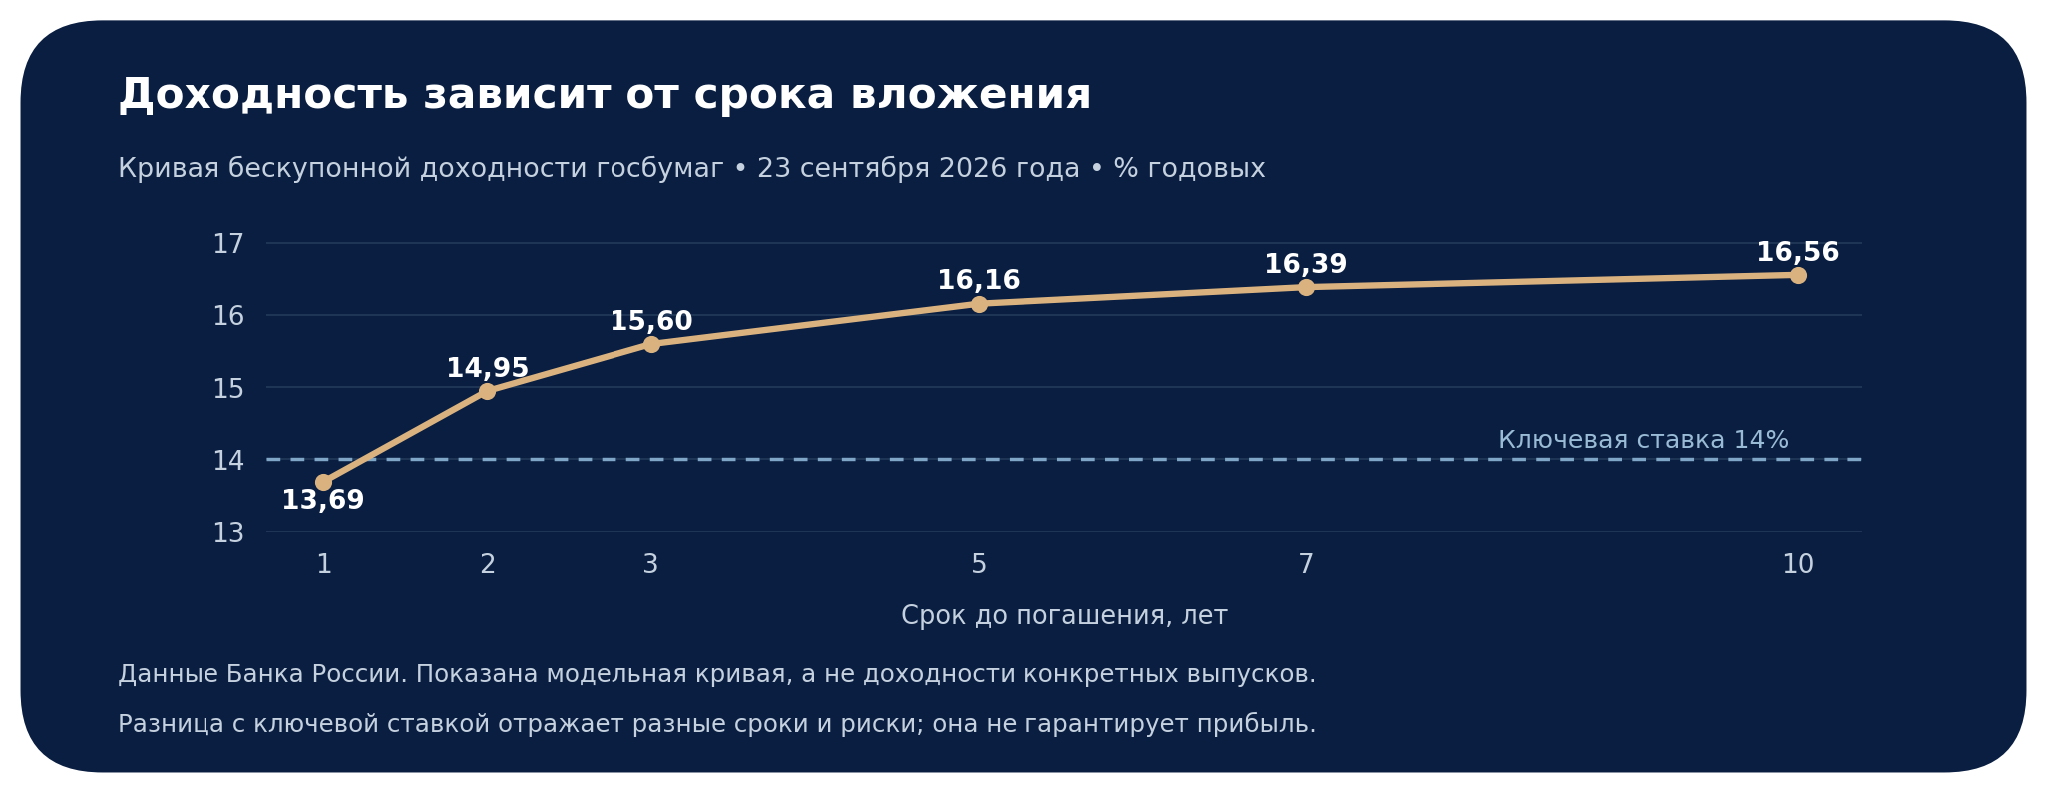
Дополнительная доходность длинного срока компенсирует в том числе риск ошибки в прогнозе инфляции и ставок. Она не означает, что длинная бумага автоматически выгоднее короткой. Для инвестора, которому деньги понадобятся через год, продажа до погашения может оказаться важнее размера обещанного купона на десять лет вперёд.
Три сценария для рынка в 2026–2027 годах
Удобнее оценивать облигации через несколько траекторий, связывая каждую с наблюдаемыми условиями. Следующие сценарии служат для проверки решений; им не присвоены вероятности, а изменения котировок не выдаются за заранее известный результат. Даже в благоприятной экономической среде отдельный эмитент может столкнуться с собственными проблемами.
| Сценарий | Условия | Вероятная реакция инструментов |
|---|---|---|
| Постепенное смягчение | Инфляция устойчиво замедляется, снижается неопределённость бюджетной политики | Длинные бумаги с фиксированным купоном могут дорожать при снижении рыночных доходностей. Купоны флоатеров постепенно уменьшаются |
| Длительная пауза | Ценовое давление остаётся повышенным, снижение ставок откладывается | Основной результат даёт купонный поток. Цена длинных бумаг остаётся чувствительной к новостям, флоатеры дольше сохраняют высокий текущий купон |
| Усиление рисков | Новый инфляционный импульс, рост заимствований или ухудшение платёжеспособности компаний | Фиксированные выпуски могут дешеветь. Флоатеры тоже подвержены переоценке, особенно при расширении кредитных премий |
Для перехода к первому сценарию нужны подтверждения в статистике и поведении рынка. Замедление одной недельной оценки инфляции ещё не означает устойчивого изменения тренда. Полезно сопоставлять месячную динамику цен, инфляционные ожидания, бюджетные параметры и доходности ОФЗ разных сроков. Чем меньше подтверждений, тем опаснее делать весь портфель зависимым от быстрого снижения ставок.
Предложение новых государственных займов тоже влияет на котировки. Чтобы привлечь дополнительный спрос, рынку может потребоваться более высокая доходность. Поэтому большой объём заимствований способен сдерживать рост длинных ОФЗ. Размер этого эффекта зависит от спроса банков и других инвесторов, а также от того, какие сроки и типы купона предлагаются на аукционах.
Какие облигации решают разные задачи
| Инструмент | Для какой задачи подходит | Основное ограничение |
|---|---|---|
| Короткие ОФЗ | Сопоставить срок возврата денег с ближайшими планами и ограничить процентный риск | После погашения новые вложения могут давать меньшую доходность |
| Длинные ОФЗ с постоянным купоном | Зафиксировать денежный поток надолго и получить эффект снижения рыночных доходностей | Заметная просадка цены при росте доходностей и продаже до погашения |
| Корпоративные бумаги с фиксированным купоном | Получать премию к государственным выпускам сопоставимого срока | Риск эмитента, возможная низкая ликвидность и сложные условия выпуска |
| Флоатеры | Получать купон, который пересчитывается вслед за выбранной базовой ставкой | Доход снижается вслед за базой; рыночная цена и кредитный риск сохраняются |
Надёжность заёмщика и устойчивость биржевой цены нужно оценивать раздельно. У длинной ОФЗ может быть высокая чувствительность к ставкам, хотя она является обязательством государства. У короткой корпоративной бумаги процентный риск может быть меньше, но это не устраняет вероятность задержки выплаты или реструктуризации долга.
Валютные и замещающие облигации добавляют ещё одно измерение: изменение курса относительно рубля. Высокая рублёвая прибыль после ослабления национальной валюты не означает, что сама облигация подорожала в валюте номинала. Сравнивать такие инструменты с рублёвыми нужно с учётом валюты будущих расходов, фактической валюты платежа и доступности расчётов.
Как оценить чувствительность к изменению доходности
Для первого приближения используют модифицированную дюрацию. Она показывает чувствительность цены к изменению рыночной доходности: при дюрации 5 снижение доходности на один процентный пункт даёт приблизительно 5% роста цены. Повышение доходности действует в противоположную сторону. Дюрация отличается от срока до погашения, потому что учитывает все предусмотренные денежные потоки.
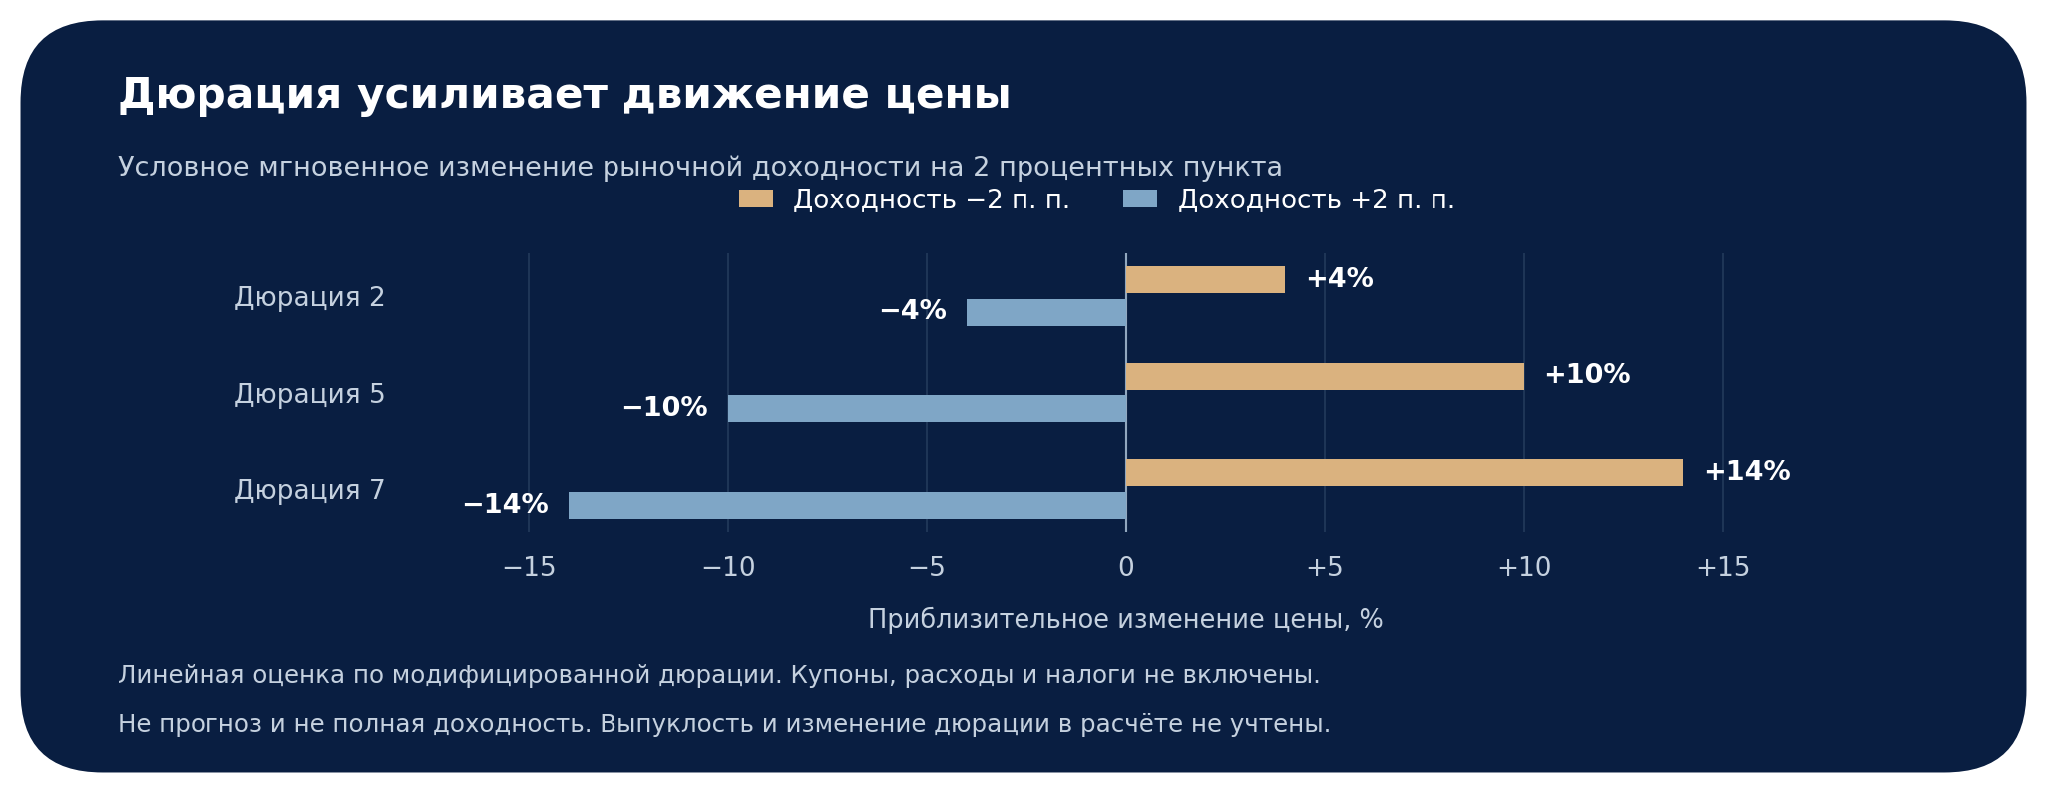
Линейная формула имеет вид: изменение цены в процентах ≈ −модифицированная дюрация × изменение доходности в процентных пунктах. Для дюрации 7 и роста доходности на 2 пункта получается около −14%. Это оценка мгновенной переоценки, без купонов и течения времени. При крупных изменениях ставок погрешность увеличивается; точный расчёт требует дисконтирования платежей по новым условиям.
Для позиции стоимостью 500 000 рублей такая условная просадка означает около 70 000 рублей снижения рыночной оценки. Она может не превратиться в реализованный убыток, если инвестор продолжает держать выпуск и заёмщик исполняет обязательства. Но необходимость срочно продать бумагу делает эту разницу реальной. Поэтому горизонт вложения важен ещё до обсуждения возможного роста цены.
Почему корпоративная премия требует отдельного анализа
Доходность корпоративной облигации включает ориентир государственных бумаг сопоставимого срока и дополнительную премию за риск. Эта премия, или спред, компенсирует кредитный риск, худшую ликвидность и особенности условий. Большая разница с ОФЗ может указывать на привлекательную цену, но может также сигнализировать о проблемах, которые рынок уже заметил.
В августе 2026 года Банк России зафиксировал расширение спредов корпоративных облигаций к ОФЗ, особенно у бумаг более низкого кредитного качества. Одновременно доходности длинных ОФЗ выросли, тогда как короткие почти не изменились. Такая динамика показывает, почему усреднённый прогноз для «всех облигаций» плохо описывает риск конкретной покупки. Обзор рисков финансовых рынков
Условный пример: доходность государственного ориентира снижается на 1,5 процентного пункта, но премия компании увеличивается на 2 пункта. Требуемая доходность её облигации в итоге растёт на 0,5 пункта, а цена при прочих равных падает. Ожидание смягчения денежной политики в этом случае не компенсирует ухудшение оценки самого заёмщика.
При анализе компании важны денежный поток, запас ликвидности и ближайшие погашения. Рост выручки не всегда означает появление денег на обслуживание долга: средства могут уходить в запасы, расчёты с покупателями или капитальные вложения. Отдельного внимания требуют компании, которым для выплаты старого долга необходимо постоянно привлекать новый. Рейтинг полезен как ориентир, но не заменяет чтение отчётности и условий выпуска.
Почему плавающий купон не делает цену постоянной
Купон флоатера привязан к определённой базе, например ключевой ставке или RUONIA — ставке рублёвых межбанковских операций овернайт. В формуле могут использоваться усреднение, временной лаг и установленная надбавка. Поэтому две бумаги с плавающим купоном способны давать разные выплаты в один и тот же месяц. Условия пересчёта нужно искать в документации конкретного выпуска.
Если базовая ставка снижается, будущие купоны обычно уменьшаются с предусмотренной задержкой. Текущую выплату нельзя умножить на число периодов и объявить полученную сумму гарантированным доходом на весь срок. Для планирования регулярных расходов такой денежный поток требует запаса: сумма следующего купона может отличаться от предыдущей.
Премия в формуле купона и премия, которую в данный момент требует рынок, тоже различаются. Допустим, выпуск платит базовую ставку плюс 1,5 пункта, а сопоставимые новые бумаги предлагают плюс 3 пункта. Если остальные условия одинаковы, старый выпуск может торговаться дешевле номинала, чтобы компенсировать покупателю меньшую надбавку. Флоатер уменьшает чувствительность к базовой ставке, но сохраняет чувствительность к кредитной премии и ликвидности.
Что на самом деле означает доходность на экране
Купонная ставка начисляется на предусмотренную условиями базу, обычно на непогашенный номинал. Текущая купонная доходность соотносит выплаты с рыночной ценой. Доходность к погашению учитывает цену покупки и будущие платежи по модели. Эти показатели отвечают на разные вопросы и не должны подменять друг друга в сравнении бумаг.
Покупатель оплачивает накопленный купонный доход вместе с ценой, если он предусмотрен условиями расчётов. Затем он получает купон целиком, но часть выплаты экономически возвращает уже уплаченную сумму. Поэтому ближайший крупный купон сам по себе не создаёт дополнительной выгоды. Для честного сравнения нужны полная стоимость покупки, график поступлений и одинаковый горизонт.
Доходность к погашению является расчётной внутренней нормой доходности денежных потоков при исполнении обязательств. Она не равна гарантированному годовому приросту счёта. Чтобы получить соответствующий сложный результат при накоплении капитала, промежуточные купоны придётся реинвестировать на сопоставимых условиях. При снижении ставок это может оказаться невозможно; расходы и налоги дополнительно уменьшают результат.
Для держателя до погашения важны цена входа и способность эмитента заплатить. Для продавца через полгода добавляется неизвестная цена выхода. После комиссии и налогов результат также стоит сопоставлять с инфляцией: даже положительная сумма в рублях не всегда означает рост покупательной способности. Без различения этих горизонтов сравнение «вклад против облигации» будет неполным.
Что проверить перед покупкой выпуска
| Проверка | Практический вопрос | Зачем это нужно |
|---|---|---|
| График платежей | Когда возвращается номинал, предусмотрена ли амортизация или оферта | Понять, на какой срок действительно фиксируются условия |
| Право досрочного погашения | Кто вправе инициировать выкуп и по какой цене | Учесть риск сокращения периода выгодных купонов |
| Финансовое состояние | Хватит ли денежных средств на проценты и ближайшие погашения | Оценить зависимость заёмщика от нового финансирования |
| Ликвидность | Каков разрыв между ценами покупки и продажи на нужный объём | Учесть стоимость выхода из позиции до погашения |
| Показатель доходности | Расчёт сделан к погашению или оферте и включает ли все известные платежи | Сравнивать сопоставимые выпуски и не переносить краткий период на весь срок |
Амортизация означает постепенный возврат части номинала: денежные средства поступают раньше, а база будущих купонов уменьшается. Оферта инвестору на продажу и право эмитента погасить выпуск досрочно действуют по-разному. Если компания может вернуть долг после снижения рыночных ставок, ожидаемый многолетний поток высоких купонов способен закончиться раньше планируемого.
Как выстроить ожидания без ставки на один исход
Для ближайших обязательных расходов срок возврата денег разумно сопоставлять с датой платежа. Для более длительных целей можно рассматривать сочетание разных сроков погашения: это распределяет моменты реинвестирования и уменьшает зависимость от одной точки входа. Длинная позиция должна соответствовать способности пережить просадку, а корпоративная часть — допустимому убытку по отдельному заёмщику.
Если предполагается покупка частями, полезно заранее определить условия пересмотра решения. Ими могут стать изменение денежного потока компании, рост её долговой нагрузки или ухудшение ликвидности выпуска. Само падение котировки не делает повторную покупку выгодной. Проверка причин падения важнее стремления уменьшить среднюю цену любой ценой.
Облигации в 2026–2027 годах могут приносить как купонный доход, так и прибыль от переоценки. Наиболее устойчивые ожидания строятся вокруг известных условий выплат и нескольких возможных траекторий рынка. Потенциал длинных бумаг раскрывается при снижении требуемых доходностей; преимущество флоатеров зависит от длительности высоких ставок; дополнительный доход корпоративных выпусков требует принятия конкретного кредитного риска.
Дисклеймер
Материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией. Сценарии и расчёты приведены для иллюстрации и не гарантируют будущую доходность. Стоимость облигаций может снижаться, а эмитент может нарушить обязательства. Перед покупкой необходимо изучить условия выпуска, оценить риски, расходы и налоги, а также соответствие инструмента своим целям и сроку вложений.
 IPG в Telegram




 Получить