Валютные и замещающие облигации в портфеле российского инвестора
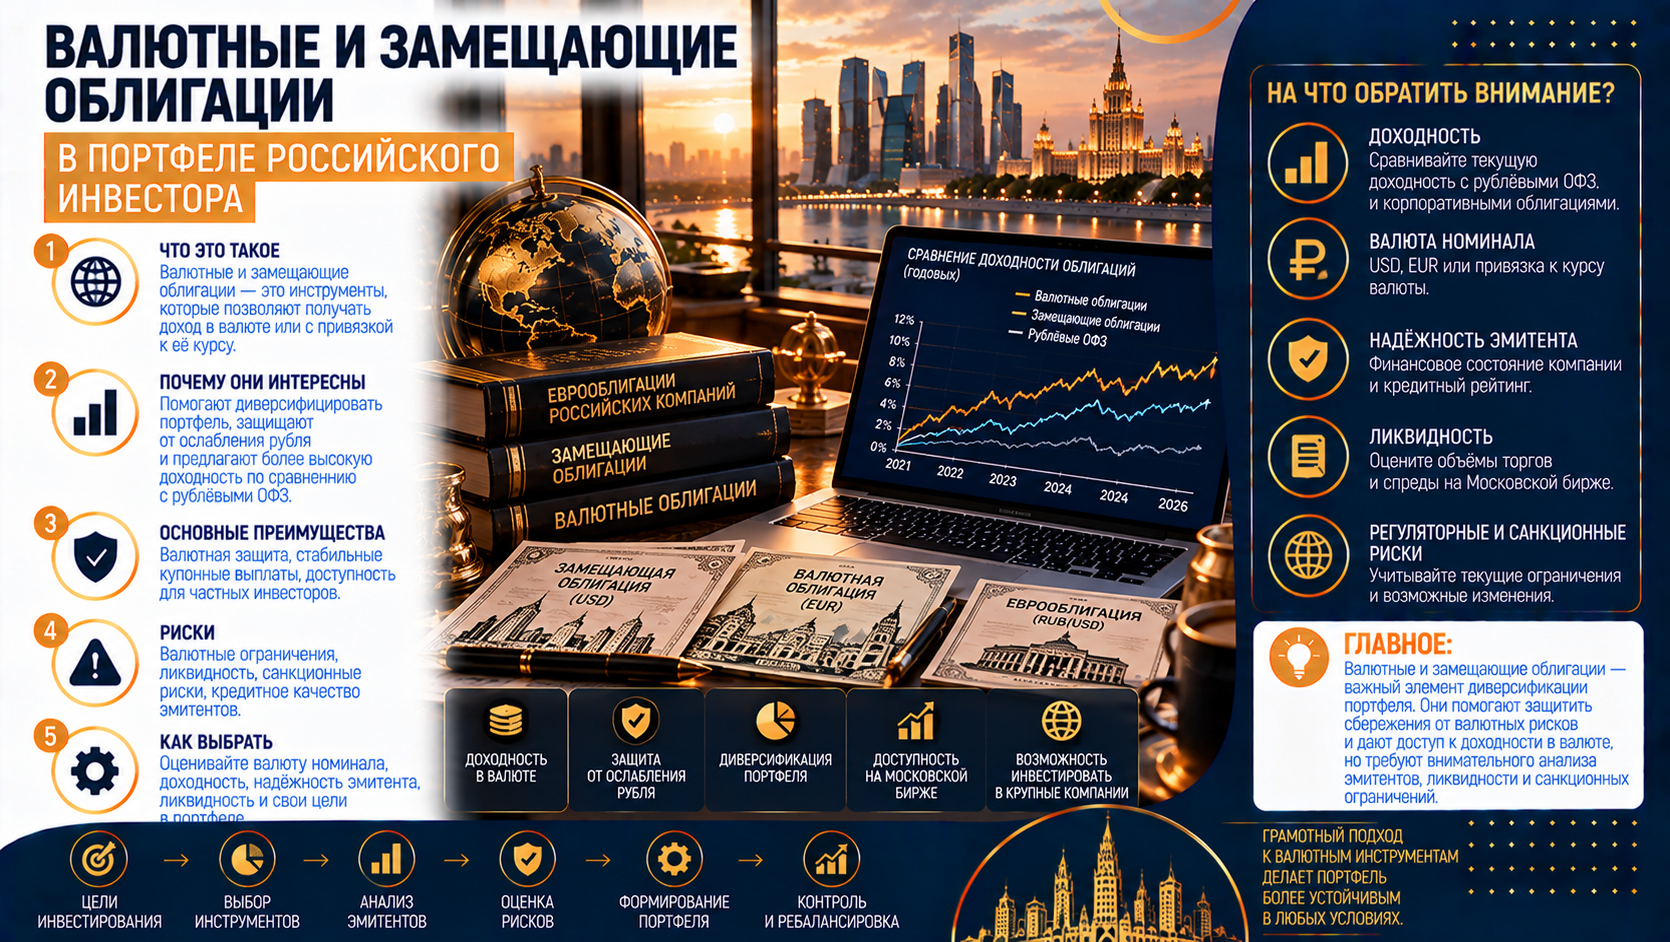
Валютные облигации позволяют связать часть капитала с иностранной валютой и получать купонный доход. Для российского инвестора это может быть способом подготовиться к будущим валютным расходам или снизить зависимость сбережений от одного рубля. Но результат определяется не только курсом: важны цена покупки, устойчивость эмитента, срок и порядок фактических выплат.
Замещающие облигации, новые локальные валютные выпуски и бумаги в юанях решают похожие задачи, однако устроены по-разному. Надпись USD или CNY в карточке инструмента ещё не объясняет, какую валюту нужно внести, что поступит на счёт и сколько рублей удастся получить при продаже. Разобраться в этих различиях полезно до сравнения процентов доходности.
Какие валютные облигации доступны на российском рынке
Замещающие облигации по российскому праву появились как механизм замены еврооблигаций. Для классического замещения сохраняются ключевые параметры обязательства: номинал, размер и сроки дохода, срок погашения. При этом меняются юридическая и расчётная конструкция. Покупка такой бумаги на вторичном рынке отличается от участия прежнего владельца еврооблигации в процедуре обмена. Параметры замещающих облигаций на Московской бирже
Новые локальные выпуски могут сразу создаваться с валютным номиналом и не иметь предшествующей еврооблигации. Отдельного внимания заслуживают юаневые бумаги: по ним нужно проверять и валюту торгов, и условия выплаты. Государственный или корпоративный статус заёмщика также имеет значение — одинаковая валюта не делает кредитный риск одинаковым.
| Инструмент | Как устроен | Что особенно важно проверить |
|---|---|---|
| Корпоративные замещающие с валютным номиналом | Российский выпуск вместо еврооблигации компании; сохраняется валютная привязка обязательства | Эмитента, валюту и формулу выплат, срок, обеспечение и очередность требований |
| Суверенные замещающие с валютным номиналом | Обязательства Российской Федерации, выпущенные для замещения её еврооблигаций | Условия конкретного выпуска, размер доступного лота, срок и порядок расчётов |
| Новые локальные выпуски в USD или EUR | Валютный номинал при выпуске на российском рынке; замещение прежней бумаги не обязательно | Валюту покупки и выплат, используемый курс и дату его определения |
| Локальные облигации в CNY | Долг выражен в юанях; заёмщиком может быть компания или государство | Возможность выплат в рублях, доступность расчётов и связь валюты с будущими расходами |
Слово «валютные» описывает экономическую привязку, но не отдельный уровень надёжности. Российская инфраструктура расчётов может уменьшить зависимость от зарубежной депозитарной цепочки, однако не устраняет риски самого заёмщика, изменения правил или задержки платежей. Номинал в иностранной валюте также не равнозначен владению наличной валютой или деньгами на валютном счёте.
Номинал, покупка и выплата — три разных параметра
Номинал показывает, в каких единицах выражен долг. Валюта сделки определяет, чем оплачивается покупка в выбранном режиме торгов. Валюта выплаты — что именно поступит инвестору при перечислении купона или погашении. На российском рынке есть облигации с валютной привязкой и расчётами в рублях; для покупки таких бумаг отдельный валютный остаток не обязательно нужен. Валютные облигации на Московской бирже
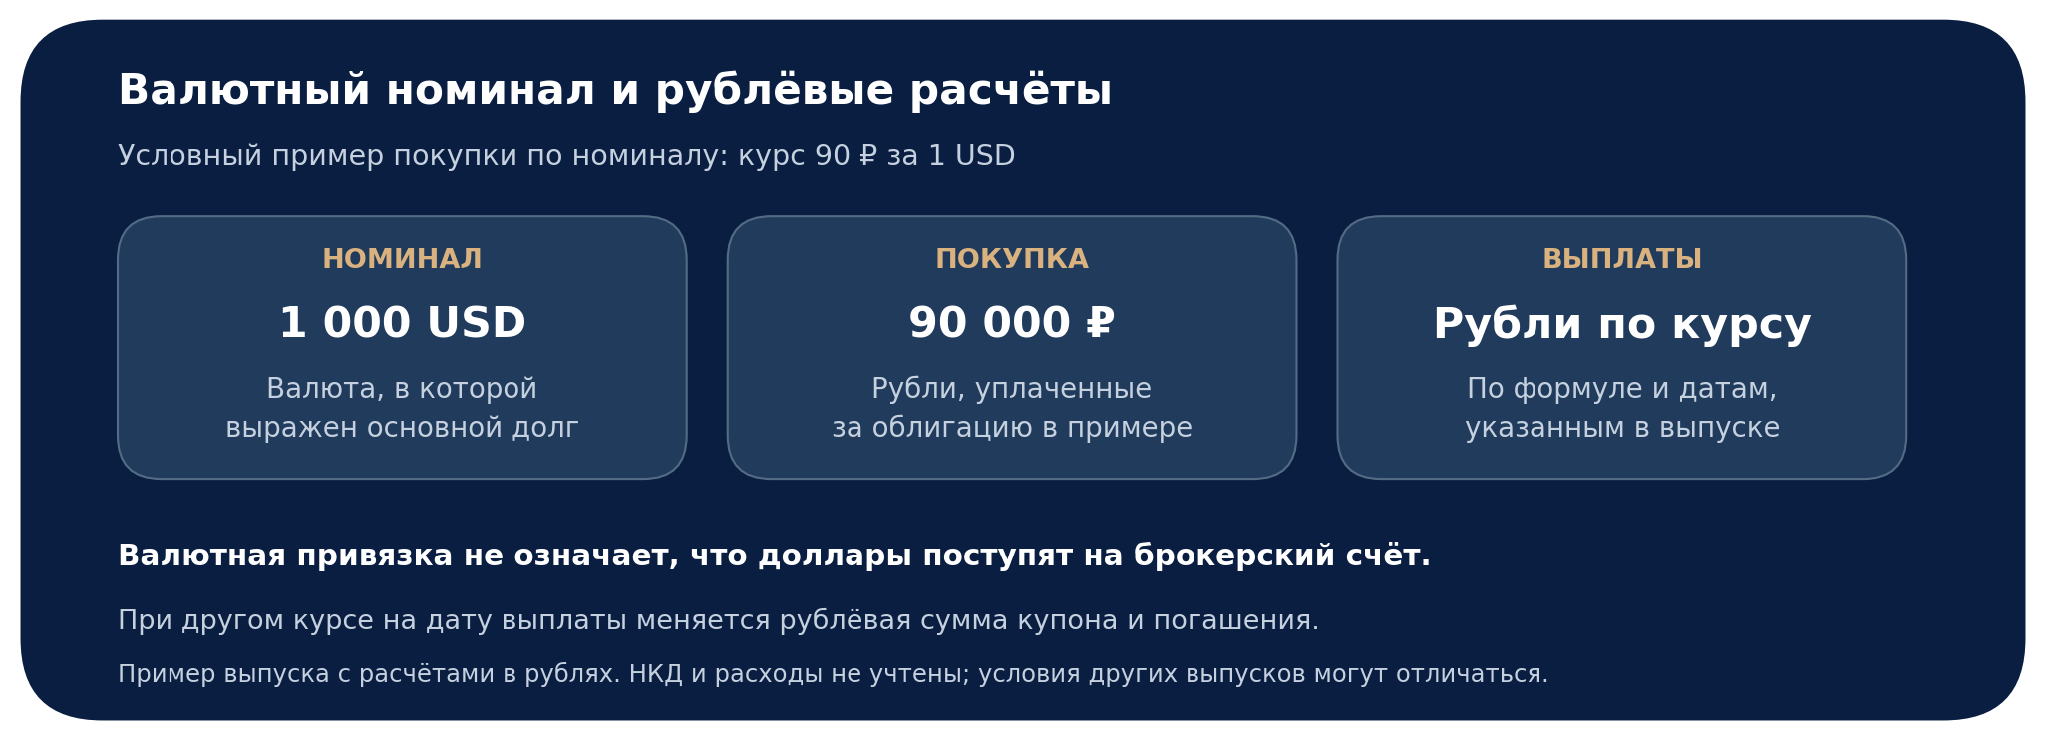
Для выпуска с рублёвыми выплатами нужно найти формулу пересчёта и дату определения курса. Важны также возможный лаг и условия применения альтернативной валюты платежа. Курс, используемый эмитентом, может отличаться от курса, по которому инвестор затем купит валюту у своего банка или брокера. Поэтому рублёвый эквивалент обязательства не гарантирует возможность приобрести точно такую же валютную сумму без расходов.
На покупку влияет не только котировка в процентах от номинала. Нужно учесть накопленный купонный доход, величину лота, комиссию и возможную конвертацию. Крупный лот способен сделать одну бумагу слишком большой долей небольшого портфеля. Доходность последней сделки также не означает, что нужный объём удастся приобрести по той же цене.
Как курс меняет доходность в рублях
Возьмём условную облигацию номиналом 1 000 долларов, купленную за 100% номинала при курсе 90 рублей за доллар. Покупка обошлась в 90 000 рублей. Через год эмитент возвращает номинал и одновременно платит единственный купон 6%, то есть всего 1 060 долларов в рублёвом эквиваленте. НКД на покупке отсутствует, налоги и расходы не учитываются, все обязательства исполнены.
Если расчётный курс на дату выплаты составляет 75 рублей за доллар, инвестор получит 79 500 рублей и потеряет около 11,7% первоначальной суммы. При курсе 90 рублей итог равен 95 400 рублям, или +6%. При курсе 105 рублей поступит 111 300 рублей, а доходность составит около 23,7%. Один и тот же купон приводит к разным результатам из-за изменения курса.
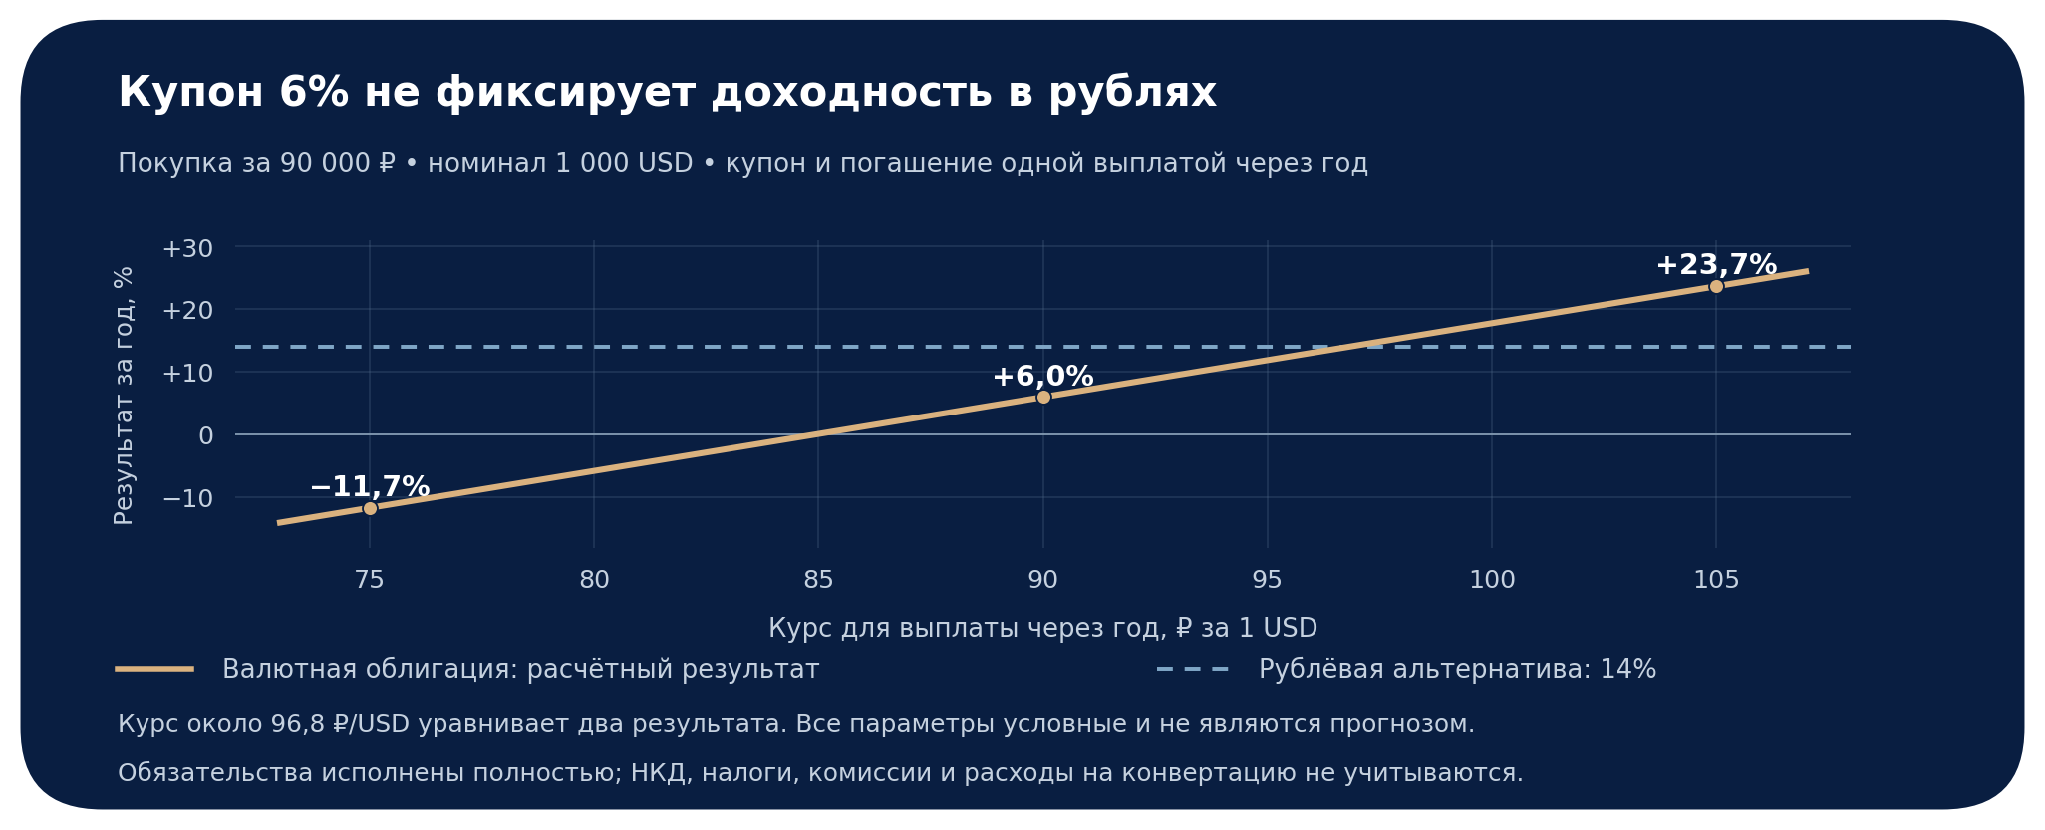
В этой упрощённой модели множитель роста капитала равен 1,06, умноженному на отношение конечного курса к начальному. Проценты купона и изменения курса нельзя просто сложить: действует их совместный эффект. Если купоны приходят несколько раз за год, каждый платёж нужно пересчитывать по своей дате и отдельно учитывать, были ли деньги реинвестированы или израсходованы.
Сравнение с рублёвой альтернативой требует одинакового горизонта. При условной рублёвой доходности 14% валютный выпуск с купоном 6% даст такой же результат, если конечный курс достигнет примерно 96,79 рубля за доллар. Это рост рублёвой цены доллара примерно на 7,55% относительно исходных 90 рублей. Порог служит расчётным ориентиром; он не прогнозирует курс и не делает риски двух вложений одинаковыми.
Рост валюты может совпасть с падением цены облигации
До погашения бумага продаётся по рыночной цене. Её стоимость в валюте номинала может снизиться из-за роста требуемой доходности, ухудшения положения эмитента или слабого спроса. Поэтому ослабление рубля не обязательно превращается в сопоставимый прирост всего вложения. Полный результат включает цену продажи и купоны, а не только изменение рублёвого эквивалента номинала.
Для отдельного примера предположим покупку более длинной облигации за те же 90 000 рублей: номинал 1 000 долларов, цена 100%, начальный курс 90. Через год инвестор получает купон 60 долларов в рублёвом эквиваленте и сразу продаёт бумагу. В таблице курс продажи и выплаты совпадает, НКД после купона равен нулю. Погашение ещё не наступило; налоги и расходы исключены.
| Сценарий через год | Цена продажи, USD | Курс, ₽/USD | Продажа + купон, ₽ | Доходность |
|---|---|---|---|---|
| Курс и цена не изменились | 1 000 | 90 | 95 400 | +6,0% |
| Доллар +10%, цена бумаги −8% | 920 | 99 | 97 020 | +7,8% |
| Доллар −10%, цена бумаги +8% | 1 080 | 81 | 92 340 | +2,6% |
Во втором сценарии рост доллара частично поглощается снижением цены бумаги. В третьем укрепление рубля почти съедает положительный эффект от купона и роста валютной цены. Удержание до погашения уменьшает значение промежуточной котировки только при условии, что деньги не понадобятся раньше и эмитент полностью выполнит обязательства.
Почему валютная доходность меняется даже при стабильном курсе
Рынок валютных облигаций внутри России не является точной копией зарубежного долгового рынка. На требуемую доходность влияют доступность валютного финансирования, ликвидность конкретных выпусков, ограничения расчётов и спрос местных инвесторов. Поэтому ставку российского выпуска в долларах нельзя автоматически приравнивать к доходности иностранной государственной облигации в той же валюте.
Кривая доходностей показывает, какую компенсацию рынок требует за разные сроки. Длинная бумага с фиксированным купоном обычно сильнее реагирует на изменение доходности, чем похожая короткая. Ключевая ставка Банка России при этом действует не напрямую и не в одиночку: важны стоимость валютных ресурсов и премия за риск. Снижение рублёвой ставки само по себе не гарантирует роста валютных облигаций.
Предложение новых выпусков и предстоящие погашения тоже меняют баланс спроса. Крупное размещение может потребовать более высокой доходности и повлиять на цены похожих бумаг. Напротив, погашение части обращающихся выпусков способно поддержать оставшиеся, если высвободившиеся деньги возвращаются в тот же сегмент. Такой эффект зависит от поведения покупателей и не заменяет оценку эмитента.
Юаневые облигации не равнозначны долларовым
Юань может соответствовать целям инвестора, чьи будущие платежи или часть потребления связаны с китайской валютой. Однако покупка облигации в юанях ради будущего расхода в долларах добавляет риск изменения соотношения CNY и USD. Даже если обе валюты дорожают к рублю, темпы движения могут различаться. Валюту актива полезно сопоставлять с валютой обязательства, а не только с общей идеей защиты от ослабления рубля.
В условиях юаневых выпусков могут быть предусмотрены рублёвые выплаты при определённых обстоятельствах. Нужно проверить, кто принимает такое решение, какой курс используется и требуется ли действие владельца. Отдельное значение имеют условия хранения и конвертации юаней у брокера. Если деньги нужны для конкретного платежа за пределами России, возможность купить бумагу ещё не означает доступности нужного способа последующего перевода. Особенности облигаций в юанях
Валюта обязательства и устойчивость заёмщика
Для компании с валютной выручкой долг в той же валюте может частично соответствовать структуре поступлений. Но такую связь нужно проверять: экспортная цена, скидки, логистика и налоги способны уменьшать денежный поток. Для заёмщика с преимущественно рублёвыми доходами ослабление рубля повышает рублёвую стоимость валютного долга, если риск не компенсирован другими активами или договорами.
Владелец облигации может выиграть от изменения курса в расчётной модели и одновременно столкнуться с ухудшением положения должника. Поэтому валютная привязка не заменяет анализ долга, денежных потоков, ближайших погашений и кредитного рейтинга. Гарантии, залог, субординация и досрочное погашение также оцениваются по условиям конкретного выпуска, а не по валюте в его названии.
Почему слово «замещающие» требует дополнительной проверки
Законодательство предусматривает также замещающие облигации в рублях, включая выпуски, у которых валютный номинал меняется на рублёвый в установленном порядке. Поэтому само название инструмента не доказывает сохранения валютной привязки. Если после обмена номинал и выплаты окончательно зафиксированы в рублях, последующий рост иностранной валюты уже не увеличивает их автоматически. Федеральный закон № 104-ФЗ
Перед участием в обмене нужно сравнить прежние и новые денежные потоки: валюту, номинал, купон, срок и права досрочного погашения. Разовая фиксация обменного курса отличается от пересчёта каждой будущей выплаты по текущему курсу. Даже привлекательная новая ставка не означает, что рублёвый выпуск продолжит решать прежнюю задачу валютной диверсификации.
Налоги и расходы меняют итоговый результат
Купоны и положительный финансовый результат от продажи или погашения облигаций в общем случае облагаются НДФЛ. Для физического лица — налогового резидента РФ применяются ставки 13% или 15% с учётом правил определения соответствующей налоговой базы. Нельзя оценивать чистый доход только по купонной ставке: имеют значение документально подтверждённые расходы, применимые льготы и особенности конкретной операции. ФНС о налогообложении доходов по облигациям
Налоговый результат определяется в рублях с учётом особенностей конкретного инструмента. У налогового агента стоит проверить порядок учёта курсовых изменений и расходов, особенно после перевода бумаг или замещения. Доход в валюте и налогооблагаемая прибыль могут различаться.
Для предусмотренного законом обмена валютных облигаций на рублёвые замещающие налоговая база по самой операции не определяется при соблюдении установленных условий. Это не означает освобождения всех будущих доходов: при последующей продаже или погашении учитывается перенесённая стоимость приобретения. Применимость такого порядка зависит от вида бумаг и истории владения, а не только от слова «замещающие» в названии. Правила налогообложения при замещении
В чистый результат включают брокерские и депозитарные комиссии, разницу между ценами покупки и продажи и расходы на конвертацию. Небольшое преимущество одного выпуска по доходности может исчезнуть после этих затрат.
Как определить место таких бумаг в портфеле
Начать стоит с назначения денег. Для будущей траты в иностранной валюте важны совпадение валютной привязки, срок получения средств и доступность их использования. Для расходов в рублях валютная облигация добавляет колебания результата: укрепление рубля способно уменьшить доступную сумму даже при исправном эмитенте. Один инструмент не обязан одинаково хорошо решать обе задачи.
На коротком горизонте особенно значимы ликвидность и срок. Длинная бумага может давать привлекательный процент, но потребовать продажи с убытком перед запланированной покупкой. Распределение по нескольким датам погашения помогает согласовать поступления с расходами; оно не отменяет риска дефолта и не гарантирует подходящий курс на каждой дате.
Универсальной доли валютных облигаций для всех портфелей нет. Она зависит от валюты будущих обязательств, срока, уже имеющихся активов и допустимого снижения рублёвой стоимости. Несколько выпусков одного эмитента не создают полноценной диверсификации, а бумаги разных российских компаний сохраняют общие страновые и инфраструктурные риски. Валютная диверсификация и диверсификация по странам — разные задачи.
Что проверить перед покупкой
| Параметр | Практический вопрос |
|---|---|
| Валюта и номинал | Сохраняется ли валютная привязка на всём сроке и может ли номинал измениться на рублёвый? |
| Покупка и выплаты | В какой валюте проходят расчёты, какой курс применяется и на какую дату он определяется? |
| Срок и денежные потоки | Есть ли амортизация, оферта или досрочное погашение; когда фактически поступят деньги? |
| Цена и ликвидность | Какова сумма с НКД и комиссиями; можно ли купить и продать нужный объём по доступным заявкам? |
| Кредитное качество | Кто обязан платить, где находятся денежные потоки и как эмитент выдержит изменение курса? |
| Налоги и личная цель | Как считается чистый результат и можно ли использовать поступления в нужной валюте и в нужный срок? |
После покупки следует следить за состоянием эмитента и порядком расчётов, а результат оценивать и в рублях, и в валюте номинала. Валютные облигации полезны, когда соответствуют будущим расходам и допустимому риску. Ожидания ослабления рубля недостаточно: даже верный взгляд на курс не гарантирует положительного результата по выбранной бумаге.
Дисклеймер
Материал носит информационный характер и не является индивидуальной инвестиционной или налоговой рекомендацией. Курсы, цены и доходности в расчётных примерах являются условными и не прогнозируют будущие результаты. Инвестиции в облигации связаны с валютным, кредитным и рыночным рисками. Перед принятием решения необходимо изучить условия выпуска, порядок расчётов, применимые налоги и расходы, а также оценить соответствие вложений личным целям.
 IPG в Telegram




 Получить