Налогообложение вознаграждений руководителей в России: стратегии защиты и приумножения капитала
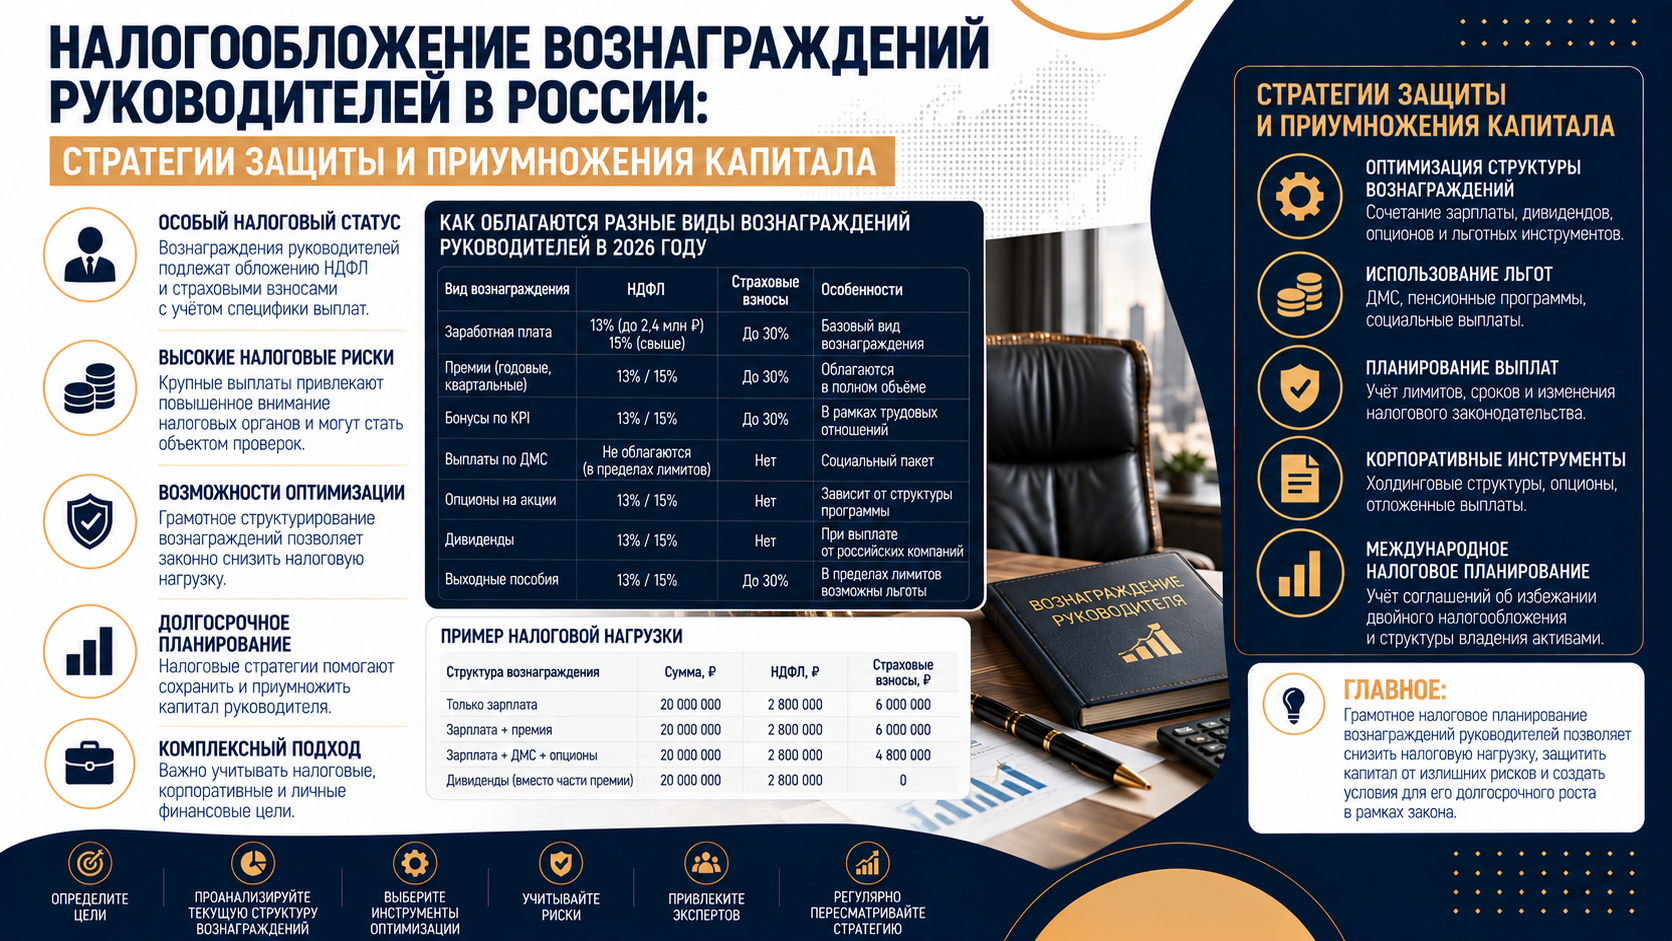
Вознаграждение топ-менеджера в российской компании редко ограничивается окладом. В пакет могут входить годовые и долгосрочные премии, выплаты по KPI, акции или опционы, компенсации и корпоративные программы накопления. Ошибка в определении налогового режима может привести не только к более высокой нагрузке, но и к кассовому разрыву: налог возникает в конкретный момент, а ликвидных денег для его уплаты может не оказаться.
Из чего состоит вознаграждение руководителя в России
Типичный пакет включает фиксированную зарплату, премии, долгосрочные бонусы и, в крупных или международных компаниях, программы вознаграждения акциями. Отдельно могут действовать корпоративные пенсионные и сберегательные программы. Для налогового планирования важно не название выплаты, а её юридическая конструкция: кто выплачивает доход, в какой форме он предоставлен, когда у сотрудника возникает право на актив и кто выступает налоговым агентом.
У двух внешне похожих программ последствия могут различаться. Денежная премия обычно облагается как трудовой доход, приобретение акций ниже рыночной цены может создавать материальную выгоду, а последующая продажа ценных бумаг формирует уже инвестиционный финансовый результат. Поэтому расчёт лучше строить по каждому налоговому событию отдельно.
Какие ставки НДФЛ действуют для руководителей
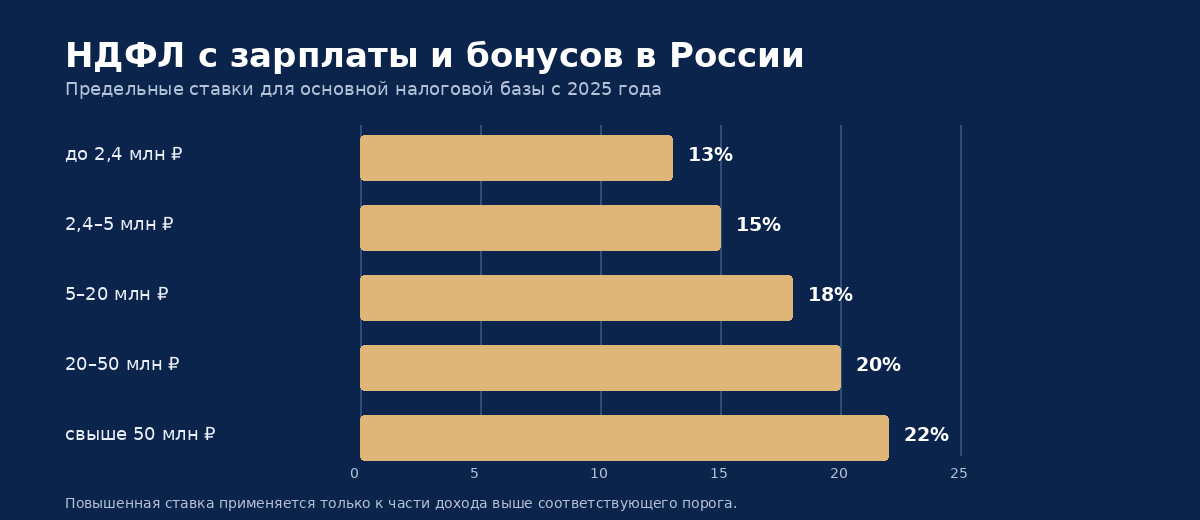
С 2025 года для основной налоговой базы налоговых резидентов действует прогрессивная шкала НДФЛ. В неё входит большинство трудовых доходов — в том числе зарплата и премии. Повышенная ставка применяется не ко всей годовой сумме, а только к части дохода, которая превышает соответствующий порог.
Ставки составляют 13% для части дохода до 2,4 млн рублей в год, 15% — для части от 2,4 до 5 млн, 18% — от 5 до 20 млн, 20% — от 20 до 50 млн и 22% — для части свыше 50 млн рублей. Поэтому переход в следующий диапазон не означает, что весь заработок начинает облагаться по новой максимальной ставке.
Для ряда инвестиционных и пассивных доходов действует отдельная двухступенчатая шкала: 13% в пределах 2,4 млн рублей соответствующей налоговой базы и 15% с превышения. К ней, в частности, относятся доходы от операций с ценными бумагами и дивиденды. Это принципиально отличается от американской модели с отдельными ставками на долгосрочный прирост капитала.
Практический смысл такого разделения в том, что российское планирование нельзя строить на идее «перевести зарплату в прирост капитала». Нужно отдельно определить, что является трудовым доходом, что — материальной выгодой, а что — результатом инвестиционной операции. Для каждой базы действуют свои правила расчёта, вычетов и зачёта убытков.
Стратегии планирования, которые работают в российском правовом поле
- Составить годовой прогноз всех выплат — оклада, ежемесячных и годовых премий, долгосрочных бонусов и разовых выплат — и заранее увидеть, какая часть дохода попадёт в диапазоны 15%, 18%, 20% или 22%.
- Проверить календарь выплаты бонусов и отложенного вознаграждения. Перенос выплаты между годами может изменить распределение дохода по прогрессивной шкале, но только если он реально допускается условиями программы, трудовыми документами и правилами работодателя.
- Для акционных и опционных программ заранее определить налоговый момент: возникает ли доход при передаче права, при приобретении акций, при покупке ниже рынка или только при последующей продаже. Отдельно важно понять, кто удерживает НДФЛ и потребуется ли самостоятельная декларация.
- Использовать предусмотренные законом вычеты и инвестиционные льготы там, где они действительно применимы: вычеты на долгосрочные сбережения, ИИС, льготу долгосрочного владения ценными бумагами, а также учёт инвестиционных убытков в допустимых НК РФ пределах.
Налоговая эффективность здесь означает не агрессивное уменьшение базы, а управление моментом и формой дохода в рамках закона. Особенно осторожно нужно относиться к схемам, которые обещают «заменить зарплату инвестиционным доходом»: переквалификация выплаты налоговым органом способна свести экономию к нулю и добавить пени и штрафы.
Что учитывать в российской практике
Для руководителя полезно смотреть не на одну ставку, а на цепочку налоговых событий. Один и тот же пакет может одновременно создавать основную налоговую базу, материальную выгоду и инвестиционный доход. Чем сложнее программа, тем важнее заранее сопоставить документы работодателя, условия владения активом и обязанности по декларированию.
Карта налоговых событий
| Компонент | Что учитывать |
|---|---|
| Зарплата и премии | Основная налоговая база: прогрессивная шкала 13–22%. Для планирования важны общий доход за год и календарь выплат. |
| Акции и опционы работодателя | Налог зависит от конструкции программы. Возможны трудовой доход, материальная выгода при покупке ниже рынка и отдельный финансовый результат при продаже. |
| Зарубежные выплаты | При отсутствии российского налогового агента может возникнуть обязанность самостоятельно задекларировать доход и уплатить НДФЛ; дополнительно проверяются резидентство и источник дохода. |
Инструменты долгосрочных сбережений и инвестиций
| Инструмент | Как работает |
|---|---|
| ИИС, открытый с 2024 года (ИИС-3) | Взносы входят в единый вычет на долгосрочные сбережения; для счетов, открытых в 2024–2026 годах, действует переходный минимальный срок 5 лет. Для финансового результата предусмотрен отдельный вычет при соблюдении условий. |
| ПДС (программа долгосрочных сбережений) | Личные взносы могут входить в вычет на долгосрочные сбережения; программа также предусматривает государственное софинансирование при выполнении установленных условий. |
| НПО (негосударственное пенсионное обеспечение) | Пенсионные взносы, уплачиваемые с 2025 года по соответствующим договорам, могут учитываться в вычете на долгосрочные сбережения в пределах общего лимита. |
| Льгота долгосрочного владения ценными бумагами | При продаже некоторых биржевых ценных бумаг, находившихся в собственности более трёх лет, возможен инвестиционный вычет; предельный размер зависит от числа лет владения. |
Российские инструменты дают налоговый эффект только при соблюдении условий конкретной льготы. Взносы в ПДС, НПО и на ИИС, открытые с 2024 года, учитываются в едином вычете на долгосрочные сбережения в совокупности до 400 тыс. рублей в год. Для счетов и договоров, заключённых в 2024–2026 годах, переходные правила предусматривают минимальный срок пять лет; досрочное прекращение может потребовать восстановления ранее полученного вычета.
Налоговое планирование и вознаграждение акциями
Американские термины ISO, NSO и RSU могут встречаться в документах международных групп, но сами по себе они не определяют налоговый режим в России. Российский НК РФ смотрит на фактическую юридическую конструкцию: получил ли сотрудник деньги, акции, право купить бумаги по фиксированной цене или выгоду от покупки ниже рынка.
Как российские правила смотрят на опционы и акции сотрудников
На практике нужно разобрать программу по этапам: предоставление права, переход права или выполнение условий программы, фактическое получение либо покупка акций и их последующая продажа. Налоговый момент может возникать на разных этапах в зависимости от условий плана и того, кто передаёт актив — российский работодатель, российская компания группы или иностранная материнская структура.
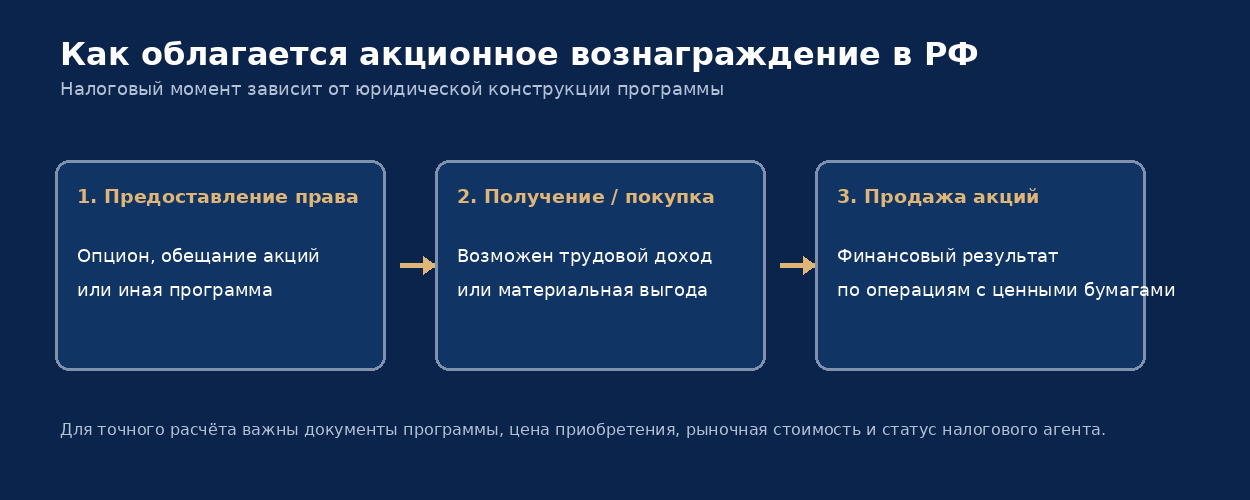
Если сотрудник приобретает ценные бумаги дешевле рыночной стоимости, в России может возникать доход в виде материальной выгоды. Налоговая база по такой выгоде связана с разницей между рыночной стоимостью и фактическими расходами на приобретение. С 2025 года материальная выгода при приобретении ценных бумаг относится к доходам, для которых действует шкала 13–15%.
Материальная выгода при покупке акций ниже рынка
Для дисконтных программ и опционов ключевым становится подтверждение цены приобретения и рыночной стоимости на дату налогового события. Если налоговый агент не может удержать НДФЛ из денежной выплаты, обязанность по уплате может перейти к самому налогоплательщику. Поэтому одновременно с расчётом налога нужно планировать ликвидность.
Важное практическое правило — не переносить автоматически американскую логику «исполнение опциона — один налог, продажа — другой» на российскую ситуацию. Для каждой программы надо проверить договоры, порядок передачи бумаг, статус эмитента и применимые нормы НК РФ; иногда один и тот же этап может квалифицироваться иначе в зависимости от конструкции.
Продажа акций и инвестиционный результат
После приобретения акций последующая продажа формирует финансовый результат по операциям с ценными бумагами. Для соответствующей налоговой базы у резидентов с 2025 года применяются ставки 13% и 15%. В расчёте могут учитываться подтверждённые расходы на приобретение и реализацию; при работе через российского брокера налог часто удерживает налоговый агент, а при отдельных зарубежных операциях обязанность по 3-НДФЛ может возникать у самого инвестора.
Планирование налогообложения крупных бонусов в России
Крупная премия может заметно увеличить среднюю налоговую нагрузку, но важно правильно понимать механику прогрессии. Например, при 12 млн рублей годового трудового дохода ставка 18% применяется не ко всем 12 млн, а только к части выше 5 млн рублей; первые диапазоны по-прежнему облагаются по ставкам 13% и 15%. Поэтому задача планирования — прогнозировать итоговую сумму налога и денежный поток, а не просто избегать перехода в следующий диапазон.
- Годовой прогноз. Сводить в один календарь зарплату, квартальные и годовые премии, выплаты по долгосрочным программам и другие доходы основной базы. Это позволяет заранее оценить эффективную ставку и сумму, которую нужно зарезервировать.
- Срок выплаты. Если условия программы позволяют законно выбирать период выплаты, сравнивать два календарных года и учитывать другие ожидаемые доходы. Самовольный перенос уже заработанной премии не является налоговой стратегией.
- Акционные программы. Отдельно моделировать налог при получении или покупке акций и налог при их продаже. Рост котировки не всегда совпадает по времени с моментом, когда нужно платить НДФЛ.
- Долгосрочные вычеты. Рассматривать ИИС, ПДС и НПО как инструменты системного накопления, а не как способ «обнулить» налог по крупному бонусу: у вычетов есть лимиты, сроки и ограничения по видам налоговой базы.
- Декларирование и документы. При выплатах от иностранной компании или зарубежного брокера заранее проверить обязанность по 3-НДФЛ и сохранить условия плана, отчёты брокера и подтверждение цены приобретения.
- Ликвидность и вычеты. Если вознаграждение предоставляется акциями, заранее определить источник средств на НДФЛ и отдельно проверить, какие вычеты применимы именно к соответствующей налоговой базе.
Как финансовый и налоговый консультант помогают с этим планированием
Для руководителя с несколькими видами вознаграждения полезен единый план: календарь выплат, прогноз НДФЛ, расчёт ликвидности, сценарии продажи акций и перечень доступных вычетов. Финансовый консультант связывает налоги со стратегией капитала, а налоговый специалист подтверждает квалификацию конкретных выплат и обязанности по НК РФ.
Частые вопросы
Как снизить риск неожиданного НДФЛ по крупной премии?
Посчитать все выплаты основной налоговой базы за календарный год и применить прогрессивную шкалу по диапазонам. Затем проверить сроки бонусов, вычеты и денежный резерв для налога.
Как в России облагаются акции и опционы работодателя?
Налог зависит от конструкции программы: бесплатная передача акций, покупка ниже рынка, опцион или денежный эквивалент могут создавать разные налоговые события. Программу нужно разбирать по документам и этапам.
Какие российские инструменты дают налоговые льготы для долгосрочного капитала?
К основным относятся ИИС, ПДС и НПО в режиме долгосрочных сбережений, а также инвестиционный вычет при длительном владении некоторыми биржевыми ценными бумагами. У каждого инструмента свои сроки и лимиты.
Когда нужна 3-НДФЛ при вознаграждении от зарубежной компании?
Она может понадобиться, если доход получен без российского налогового агента или налог не был полностью удержан в России. Решение зависит от резидентства, источника дохода и вида выплаты.
Дисклеймер
Материал носит информационный характер и не является индивидуальной налоговой, юридической или инвестиционной рекомендацией. Правила приведены для налоговых резидентов РФ по состоянию на сентябрь 2026 года. Налоговый режим конкретной программы зависит от её документов, источника дохода и статуса налогового агента; перед принятием решений целесообразна консультация с налоговым специалистом.
 IPG в Telegram




 Получить