Прогноз цен на золото и перспективы инвестиций
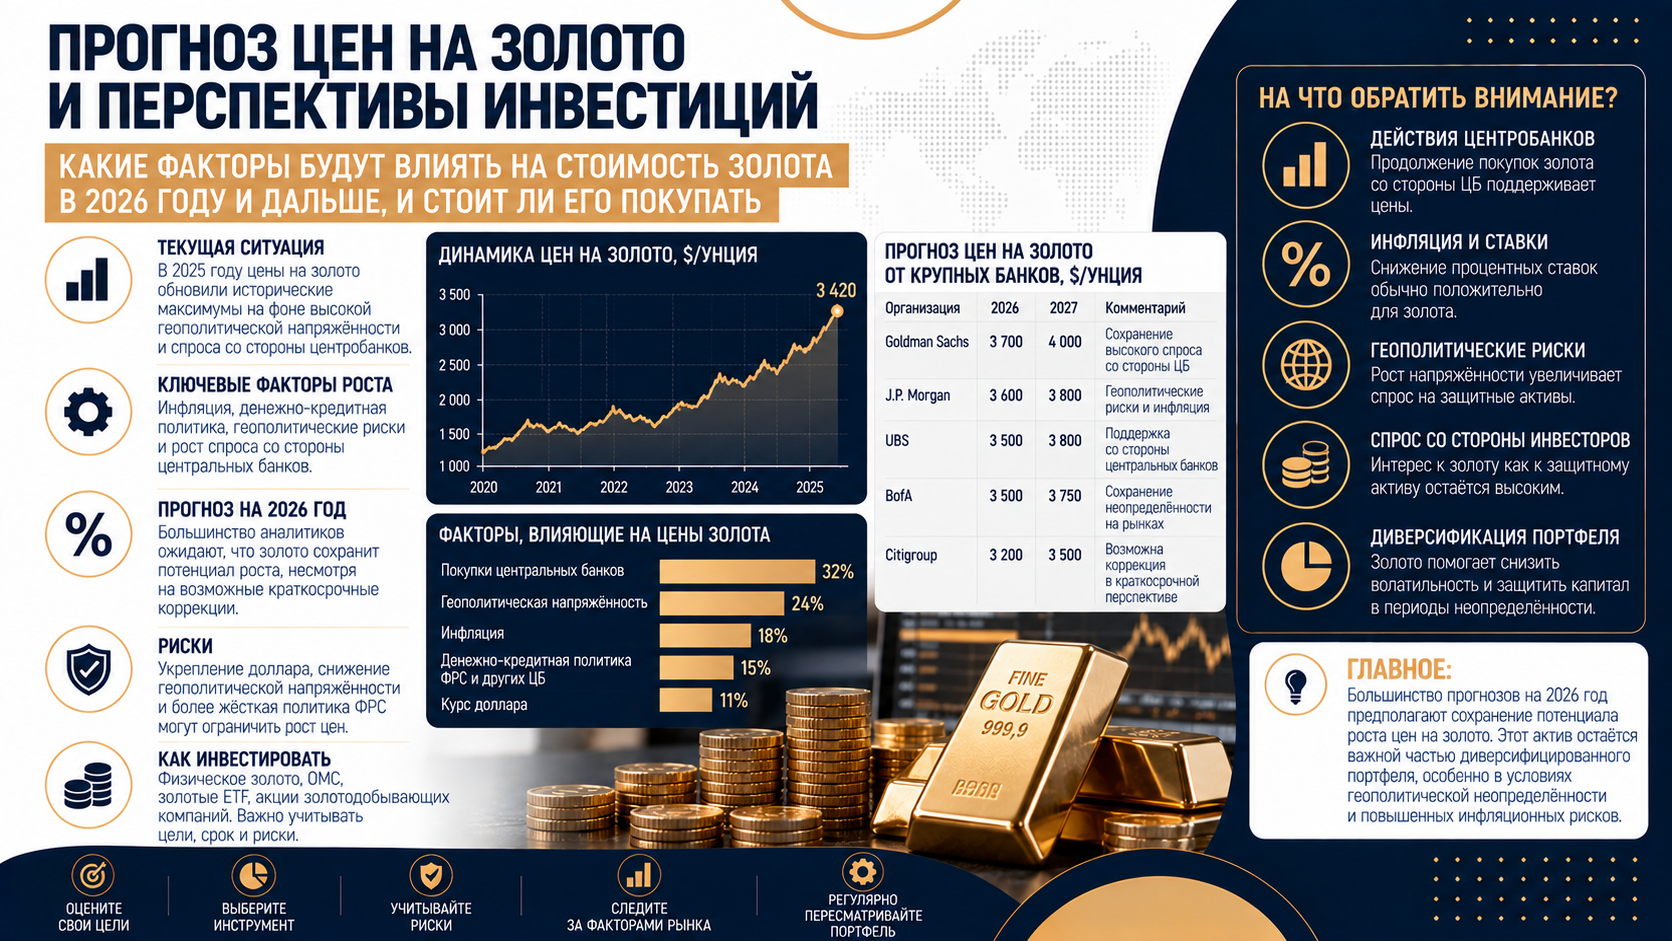
У золота сохраняются основания для долгосрочного спроса: его используют для диверсификации резервов и защиты части капитала от валютных и финансовых потрясений. Однако сильный спрос не исключает падения цены. После быстрого подорожания даже благоприятные события могут оказаться уже учтёнными в котировках, а изменение ожиданий по ставкам — вызвать продажи. Прогноз поэтому должен объяснять и возможности роста, и условия, при которых покупка принесёт убыток.
Для российского инвестора задача сложнее, чем выбор долларовой цены на конец года. Итог зависит от курса рубля, стоимости выбранного инструмента и дохода, от которого приходится отказаться ради металла. На горизонте нескольких месяцев особенно важны движения инвестиционных денег. На пять лет — устойчивость спроса, покупательная способность капитала и возможность пережить промежуточную просадку без вынужденной продажи.
Что показывает рынок золота в 2026 году
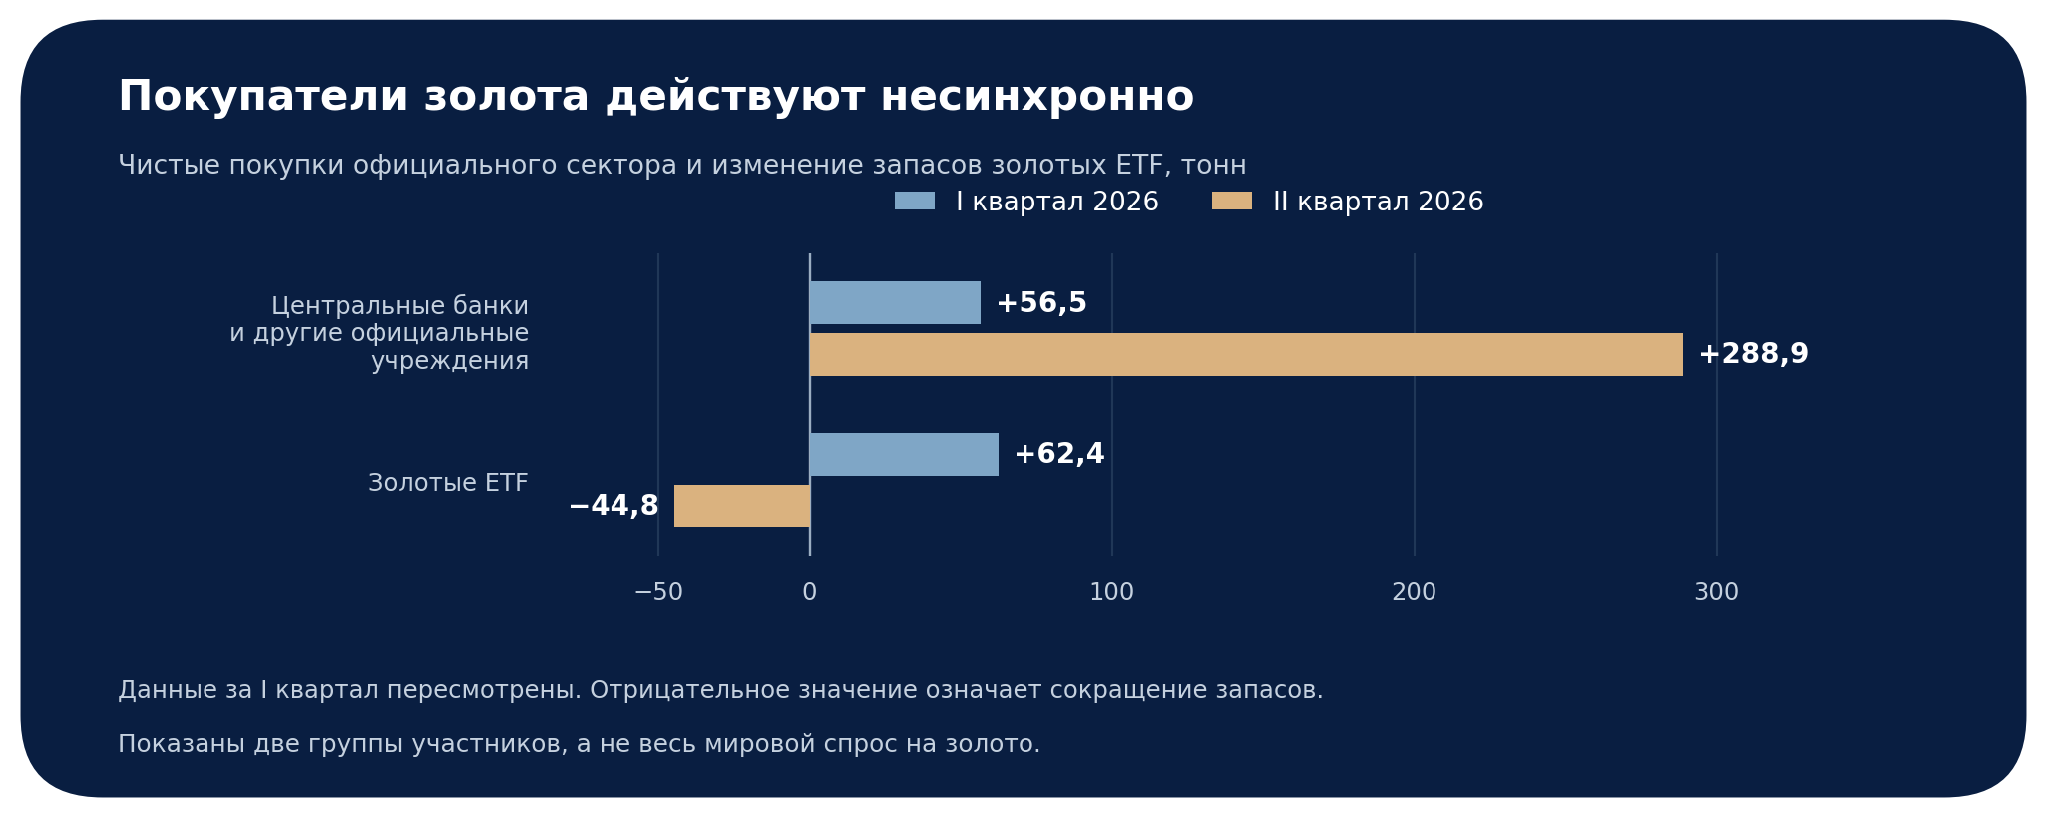
Во II квартале 2026 года средняя цена золота LBMA PM составила около 4 506 долларов за тройскую унцию. Это примерно на 8% ниже среднего уровня I квартала, но на 37% выше уровня годом ранее. Речь идёт о сравнении квартальных средних, а не о доходности конкретной покупки. Центральные банки и золотые ETF в это время действовали по-разному: официальный сектор наращивал запасы, тогда как фонды их сокращали. Мировой спрос на золото во II квартале 2026 года
В августе картина изменилась: обеспеченные золотом ETF получили около 18 млрд долларов чистого притока, а их запасы увеличились на 121 тонну, до 4 189 тонн. Это поддерживает сценарий восстановления инвестиционного спроса, но один месяц ещё не определяет долгосрочное направление. Приток денег, изменение количества металла и рост стоимости активов фонда — разные показатели: последний включает также переоценку уже принадлежащего фонду золота. Потоки и запасы золотых ETF за август 2026 года
Какие факторы определят движение цены
Золото не создаёт собственного денежного потока. За него готовы платить больше, когда возрастает ценность защиты или снижается привлекательность альтернатив. Но эти силы могут действовать одновременно в разные стороны. Например, геополитическая напряжённость поддерживает спрос на металл, а высокие реальные ставки увеличивают выгоду от владения процентными инструментами.
| Фактор | Что поддерживает золото | Что способно ограничить рост |
|---|---|---|
| Реальные ставки | Снижение доходности над ожидаемой инфляцией | Рост реальной доходности надёжных долговых инструментов |
| Доллар на мировом рынке | Ослабление доллара при прочих равных | Укрепление доллара и спрос на долларовую ликвидность |
| Официальные резервы | Продолжение чистых покупок металла | Замедление накопления или продажи отдельных стран |
| Инвестиционные потоки | Устойчивое увеличение запасов золотых фондов | Отток средств и закрытие спекулятивных позиций |
| Предложение и физический спрос | Ограниченный прирост добычи, устойчивый спрос на металл | Дополнительные продажи старого золота и снижение спроса при высокой цене |
Реальная ставка в упрощённом виде — номинальная доходность за вычетом ожидаемой инфляции на сопоставимом сроке. Поэтому ускорение роста цен не всегда ведёт к подорожанию золота: если рынок ждёт ещё более жёсткой денежной политики, металл может дешеветь. И наоборот, снижение ставок при устойчивой инфляции способно улучшить его относительную привлекательность. Важны изменения ожиданий, а не только уже объявленные решения.
Покупки центральных банков не устанавливают нижнюю границу цены
Расширение золотой части резервов создаёт спрос, который не сводится к краткосрочной спекуляции. Однако покупки распределяются неравномерно: одни страны накапливают металл, другие продают его или используют для получения ликвидности. Квартальные оценки тоже пересматриваются. В отчёте за II квартал 2026 года оценка чистых покупок за I квартал была снижена с 244 до примерно 57 тонн после переклассификации части операций. Динамика золота в официальных резервах
Рост доли золота в резервах также не доказывает, что его покупали. В условном резерве из 10 единиц золота и 90 единиц других активов подорожание металла на 50% увеличит его долю с 10% до 14,3%, если остальные цены не изменятся. Количество металла останется прежним. Для прогноза полезно разделять физическое накопление, ценовую переоценку и намерения на будущее: только первое отражает уже состоявшуюся покупку.
Три сценария на ближайшие 6–12 месяцев
Рабочий сценарий — высокая изменчивость цены с сохранением интереса к золоту, пока официальные покупки и инвестиционный спрос не ослабевают одновременно. Он допускает как новые подъёмы, так и существенные откаты. Устойчивый рост требует продолжения притока капитала или ухудшения привлекательности процентных альтернатив. Приведённые ниже сценарии описывают условия, а не вероятности и не обещанные ценовые уровни.
| Сценарий | Основные условия | Что это означает для цены |
|---|---|---|
| Рост с периодическими коррекциями | Реальные ставки снижаются, запасы фондов растут, официальный спрос сохраняется | Есть основания для новых максимумов; временные падения остаются возможными |
| Широкий диапазон колебаний | Покупки резервного сектора компенсируют неустойчивые инвестиционные потоки | Рост сменяется откатами; результат особенно зависит от цены входа и валютного курса |
| Затяжная коррекция | Реальная доходность альтернатив повышается, фонды продают металл, спрос на защиту ослабевает | Падение может продолжаться даже при отдельных благоприятных новостях |
Оценку следует менять, если фактические потоки расходятся с её предпосылками. Несколько месяцев сокращения запасов фондов и ослабления официального спроса будут весомее единичного сообщения о крупной покупке. При этом коррекция на 20% требует последующего роста уже на 25% для возврата к исходной стоимости. Долгий срок владения даёт время на восстановление, но сам по себе его не гарантирует.
Каким может быть результат российского инвестора
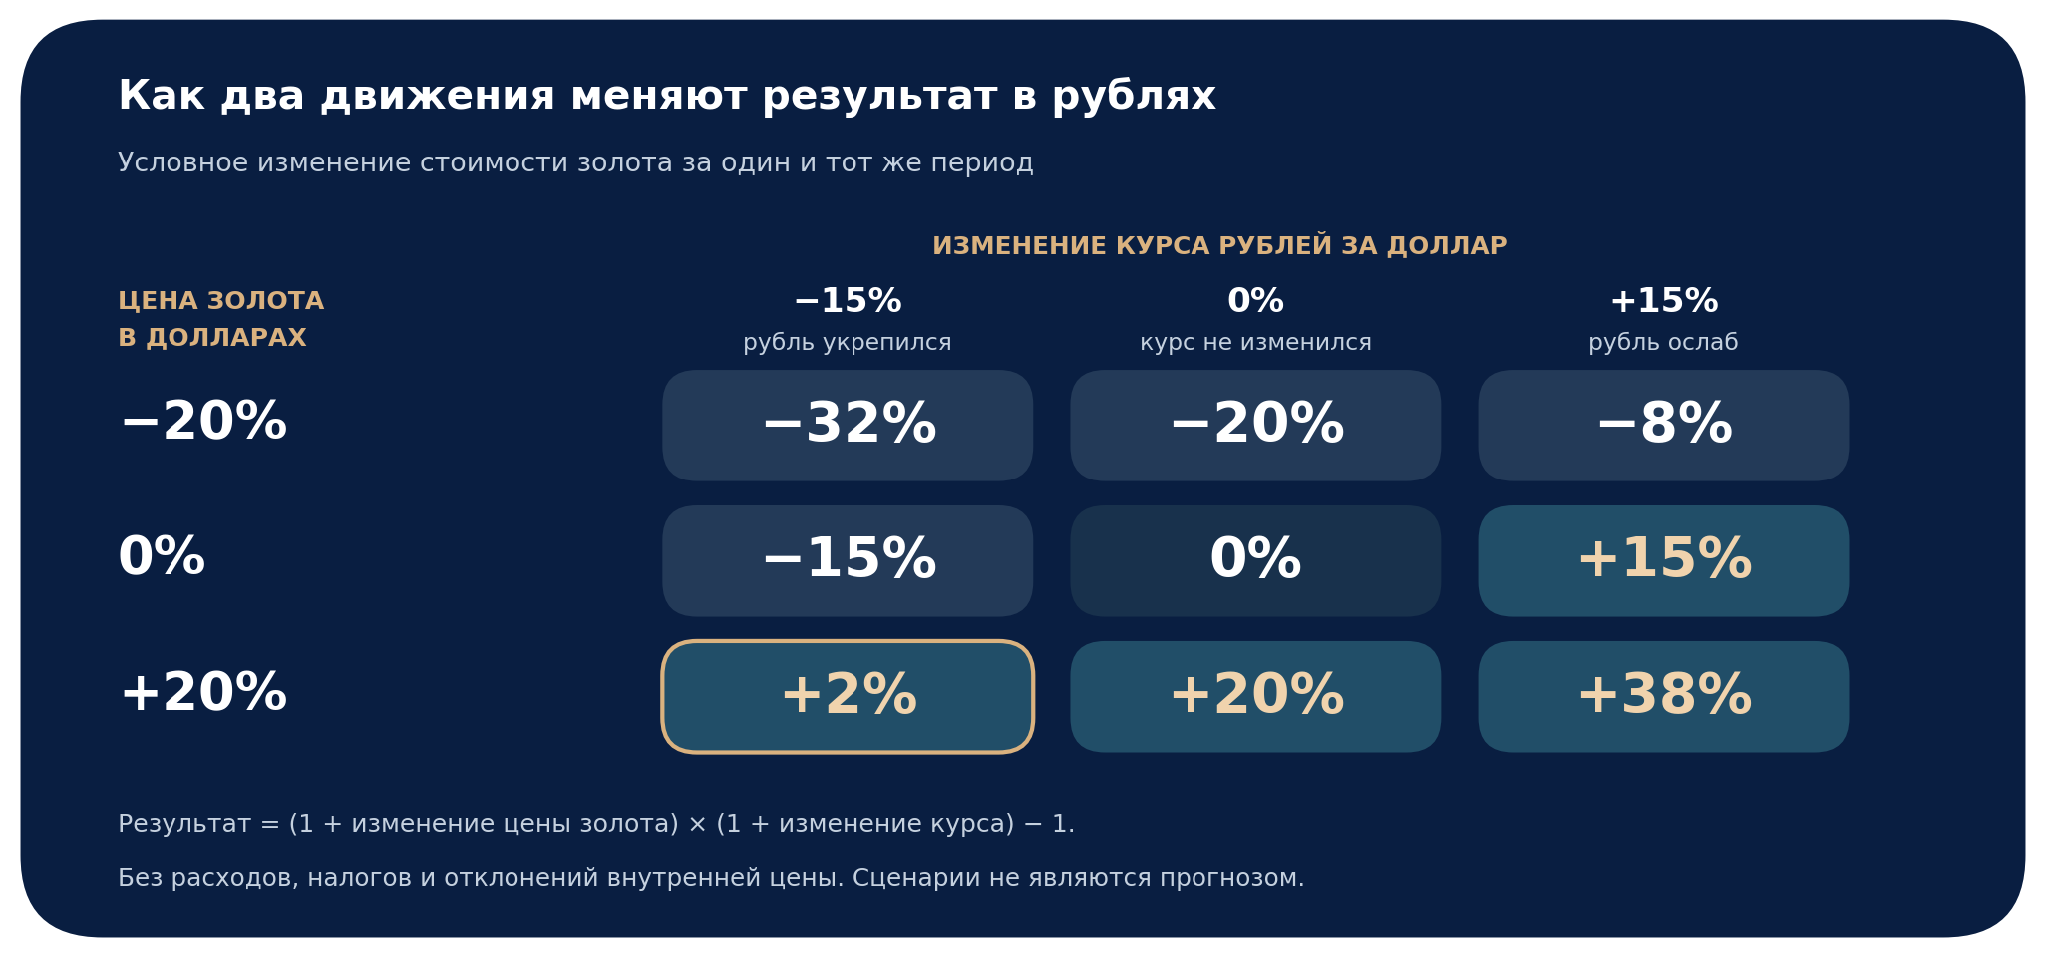
Рублёвая цена зависит одновременно от золота в долларах и количества рублей за доллар. Их процентные изменения нельзя просто сложить: перемножаются коэффициенты изменения. При росте металла на 20% и укреплении рубля на 15% расчётная прибавка составит лишь 2%: 1,20 × 0,85 − 1. При падении обоих показателей убыток, напротив, усиливается. Внутренняя цена сделки может дополнительно отклоняться от этого расчёта.
Положительный номинальный результат ещё не означает сохранения покупательной способности. Если в условном примере золото прибавило 2% в рублях, а цены за тот же срок выросли на 5%, реальный результат составит около −2,9%: 1,02 ÷ 1,05 − 1. Комиссии, спред и налоги могут уменьшить его дополнительно. Для цели, выраженной в рублях, именно рублёвый итог после затрат имеет практическое значение.
Почему высокие рублёвые ставки меняют сравнение
На 24 сентября 2026 года ключевая ставка Банка России составляет 14% годовых. Она не равна доходности любого вклада или облигации, но отражает цену денег в экономике. При высоких ставках владение золотом имеет ощутимую альтернативную стоимость: металл не выплачивает обязательный процент, а часть рублёвых инструментов приносит текущий доход. Сравнивать нужно реальные доступные условия на одном сроке, после расходов и применимых налогов. Ключевая ставка Банка России
Предположим исключительно для расчёта, что рублёвая альтернатива даёт 10% после всех затрат за выбранный период. Если количество рублей за доллар снизится на 10%, золото должно прибавить в долларах примерно 22,2%, чтобы сравняться с ней ещё до собственных расходов: 1,10 ÷ 0,90 − 1. Это не прогноз ставок или курса, а способ проверить ожидания. Защитная функция может оправдывать отдельную позицию в металле, но не делает сравнение доходностей ненужным.
Что определит перспективы золота на пять лет
На горизонте 2027–2031 годов положительный сценарий опирается на продолжение диверсификации резервов, стремление сохранять покупательную способность и ограниченную скорость появления новых месторождений. Для реализации этого сценария нужны устойчивые покупки при растущей цене. Сама по себе высокая инфляция или увеличение государственного долга не задаёт точную стоимость унции: имеют значение доверие к денежной политике и доступные способы защиты капитала.
Предложение тоже не остаётся неизменным. Во II квартале 2026 года добыча золота составила около 966 тонн, на 2% больше годом ранее. Открытие и освоение новых месторождений требует времени, но рынок получает металл не только из шахт: часть предложения формируется переработкой и продажей накопленных запасов. Поэтому редкость золота не равнозначна постоянному дефициту, а издержки добычи не образуют гарантированного ценового минимума. Добыча и предложение золота
Главный риск долгосрочной покупки — заплатить сегодня за слишком оптимистичное будущее. Если долларовая цена несколько лет почти не меняется, результат владельца в России будет определяться преимущественно курсом, затратами и инфляцией. Благоприятный для металла фон может сохраняться, а доходность конкретной сделки — оставаться слабой. После сильного роста полезно проверять, какое дальнейшее улучшение спроса уже предполагает цена покупки.
Особой осторожности требуют оценки, полученные делением денежной массы на государственные запасы золота. Такой расчёт показывает цену при выбранном предположении о денежном обеспечении. Для превращения его в рыночный прогноз нужны дополнительные условия: обязательная конвертация денег в металл, правила обмена, объём покрытия и готовность участников продавать золото. Без них огромная расчётная величина не устанавливает ни справедливую цену, ни срок её достижения.
Могут ли акции золотодобытчиков обогнать металл
Акции добывающих компаний способны сильнее реагировать на рост золота благодаря изменению прибыли. Условно, если компания продаёт унцию за 100 единиц при денежных затратах 70, разница составляет 30. Рост цены на 20% при неизменных затратах увеличивает её до 50, или на 66,7%. Но это упрощённая операционная иллюстрация: она не учитывает налоги, капитальные вложения, долг и изменение объёмов добычи, а также не прогнозирует цену акции.
| Критерий | Сам металл | Акции добывающей компании |
|---|---|---|
| Основной источник результата | Изменение рыночной цены за вычетом затрат | Прибыль, денежный поток, дивиденды и оценка бизнеса рынком |
| Реакция на рост золота | Прямая ценовая чувствительность | Возможен усиленный эффект, если расходы растут медленнее выручки |
| Дополнительные риски | Условия выбранной формы владения и продажи | Долг, стройки, качество руды, производство и корпоративные решения |
| Что проверять перед покупкой | Полную стоимость владения и выхода | Запасы, себестоимость, капитальные вложения и свободный денежный поток |
У российского добытчика результат зависит также от соотношения валютной выручки и рублёвых затрат. Укрепление рубля может снижать выручку в пересчёте на рубли, а инфляция — повышать расходы на труд, энергию и материалы. Крупная инвестиционная программа способна поглотить денежный поток даже при дорогом золоте. Перед покупкой важно оценить не только цену металла, но и то, какая часть дополнительной выручки действительно останется акционерам.
Отставание акции от золота ещё не означает недооценённость: причиной могут быть будущие расходы, риски проекта или слишком высокая стартовая оценка. И дивиденды не возникают автоматически вслед за ростом металла. Если задача состоит в изменении зависимости портфеля от цены золота, акция добавляет отдельную зависимость от качества бизнеса, которую нужно осознанно принять.
Как использовать прогноз при принятии решения
Перед покупкой полезно записать три условия: для чего нужен металл, на какой срок можно оставить деньги и какое падение допустимо. Затем проверить хотя бы один неблагоприятный сценарий одновременно по золоту и рублю. Деньги на близкие обязательные расходы не стоит ставить в зависимость от восстановления цены. Форму вложения выбирают после этой проверки: спред физического металла, расходы фонда или риск посредника могут существенно изменить итог.
Дальнейший контроль лучше строить вокруг предпосылок: изменения запасов фондов, официальных покупок, реальных ставок и курса рубля. Каждый ценовой скачок не требует сделки. Основанием для пересмотра позиции служит изменение ожидаемых условий или личных целей. У золота остаётся роль в долгосрочном капитале, но успешное вложение требует приемлемой цены покупки, понятных расходов и готовности к периоду слабой доходности.
Дисклеймер
Материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией. Сценарии и расчётные примеры являются условными и не гарантируют будущую доходность. Инвестиции связаны с риском потери капитала. Перед принятием решения необходимо оценить личные цели и допустимый риск, изучить условия выбранного инструмента и учесть применимые налоги и расходы.
 IPG в Telegram




 Получить